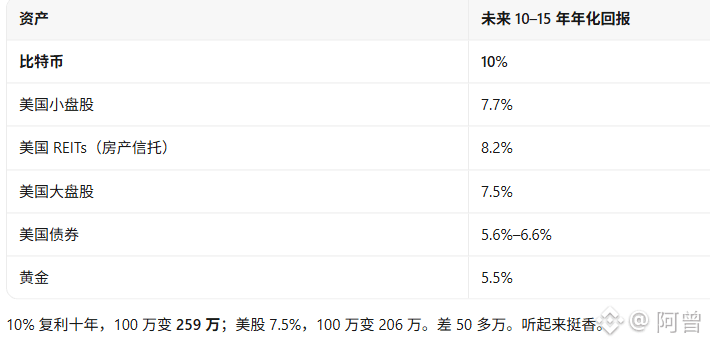
#摩根大通预测比特币十年领跑 JPMorgan заявляет, что в ближайшие десять лет биткоин $BTC в среднем будет приносить 10% в год — больше, чем американские акции (7,5%) и золото (5,5%).
Но одновременно уточняет: это всего лишь «прогноз», а не «рекомендация покупать».
Однако у этих 10% есть одно условие, которое многие упускают,
В отчёте также указаны две цифры: средняя арифметическая доходность — 20,9%, годовая волатильность — 55%.
Если смотреть только на «среднее значение годовых колебаний», у биткоина оно составляет 20,9%. Но фактически получить можно лишь 10%,
Если цена упала вдвое, ей нужно вырасти вдвое, чтобы вернуться к исходному уровню. Именно это и есть «налог на волатильность» — невидимый. Волатильность биткоина в 55% втрое выше, чем у американских акций (18%), и более чем втрое выше, чем у золота (17%). Поэтому его «средняя доходность» выглядит самой высокой, а «реализованная доходность» сокращается вдвое.
В этом отчёте биткоин включён в «таблицу прогнозируемой доходности», но не в «модель распределения активов».
Это значит: JPMorgan готов рассказать вам, «сколько эта штука может принести», но не готов сказать, «сколько вам следует купить».
Почему? В отчёте указаны три причины:
Слишком высокая волатильность; корреляция с другими активами нестабильна (с американскими акциями — 0,33, с золотом — всего 0,10, и эти значения могут меняться); у биткоина нет денежного потока, а его фундаментальные факторы — это «уровень принятия, регулирование и ликвидность», а не технологии.
Поэтому биткоин определяется как «спекулятивный актив, а также средство хеджирования на случай смягчения денежной политики», но не как «цифровое золото» и не как «инструмент диверсификации рисков».
Это важное различие. Прогноз — это «я думаю, он может вырасти», а распределение активов — это «я покупаю его на деньги клиентов».
За первое не нужно отвечать, за второе — нужно.
JPMorgan сделал только первое.