

Большинство розничных трейдеров считают, что вход в сделку на несколько центов выше или ниже не имеет большого значения, если общая цель высока. Они говорят: «Подумаешь, всего на 3% или 5% дороже — монета всё равно вот-вот взлетит!»
Это одна из самых опасных математических ловушек в трейдинге.
Цена входа — это не просто точка, в которой вы покупаете. Она лежит в основе соотношения риска и доходности (R:R) и размера позиции. Когда из-за FOMO (страха упустить выгоду) вы поздно входите в сделку, уровни структурного стоп-лосса и тейк-профита остаются неизменными, но ваш фактический риск резко возрастает, а потенциальная прибыль сокращается.
Давайте разберём простую математику, которая показывает, почему поздние входы постепенно опустошают ваш счёт.
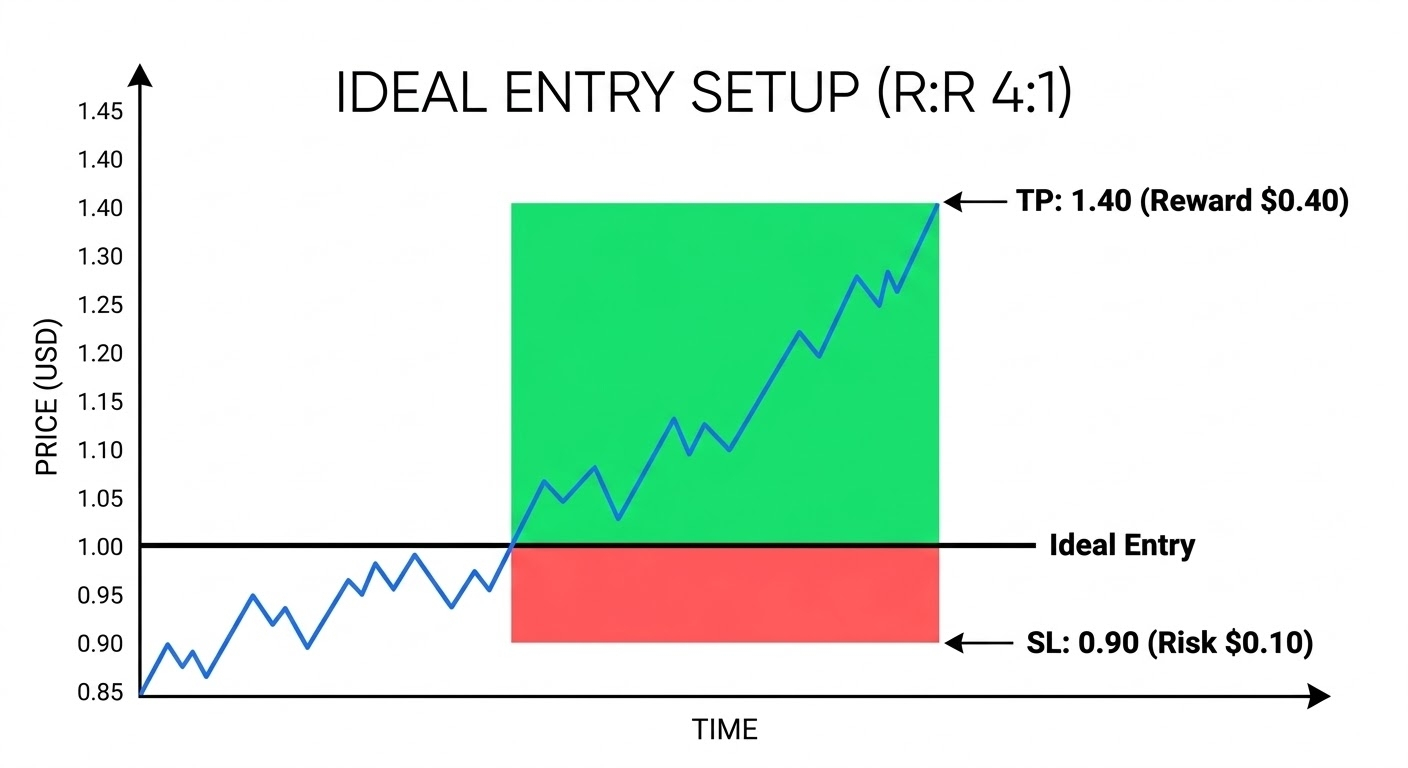
1. Идеальный вход: безупречная техническая картина
Представьте, что монета стоит ровно $1.00.
Вход: $1.00
Структурный стоп-лосс: $0.90 (риск = $0.10)
Структурный тейк-профит: $1.40 (прибыль = $0.40)
Математический расчёт:
Риск = $1.00 - $0.90 = $0.10
Прибыль = $1.40 - $1.00 = $0.40
Соотношение риска к прибыли (R:R): 1 : 4.0
Это чистая, системная сделка. При соотношении R:R 1:4 вы можете проиграть 3 сделки из 4 и всё равно остаться в плюсе.
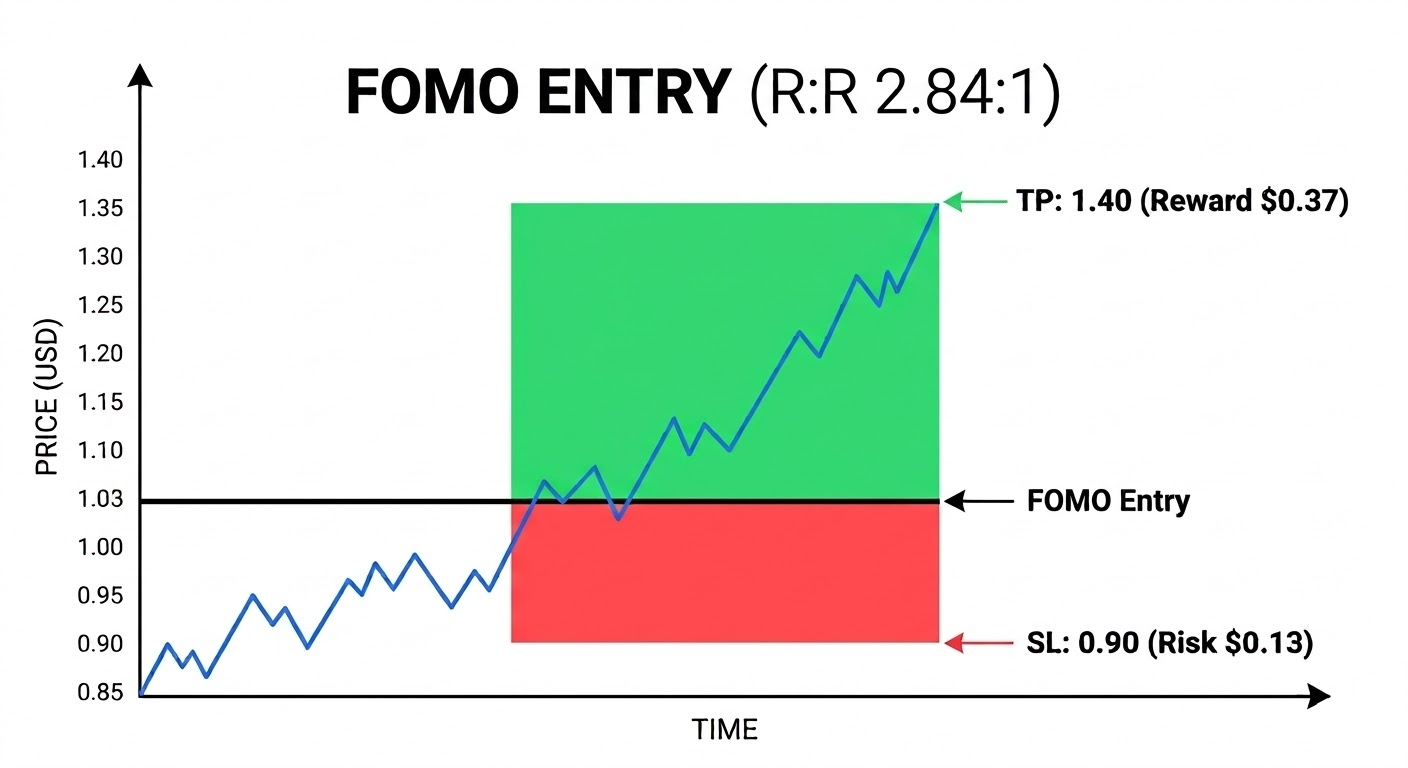
2. Вход под умеренным FOMO: вход на уровне $1.03
Вы поздно заметили сигнал или колебались, и к тому моменту, когда решили открыть сделку, цена поднялась до $1.03 (+3%). Вы всё равно решаете войти.
Поскольку ваш стоп-лосс и тейк-профит привязаны к структуре рынка (локальным минимумам/максимумам), их нельзя сдвигать.
Вход: $1.03
Структурный стоп-лосс: $0.90 (риск = $0.13)
Структурный тейк-профит: $1.40 (прибыль = $0.37)
Математический расчёт:
Риск = $1.03 - $0.90 = $0.13 (на 30% больше риска!)
Прибыль = $1.40 - $1.03 = $0.37 (на 7,5% меньше прибыли!)
Соотношение риска к прибыли (R:R): 1 : 2.84
Цена входа всего на 3% хуже — и соотношение R:R ухудшилось с 1:4.0 до 1:2.84. Вы потеряли более 28% своего преимущества на точно таком же движении рынка.
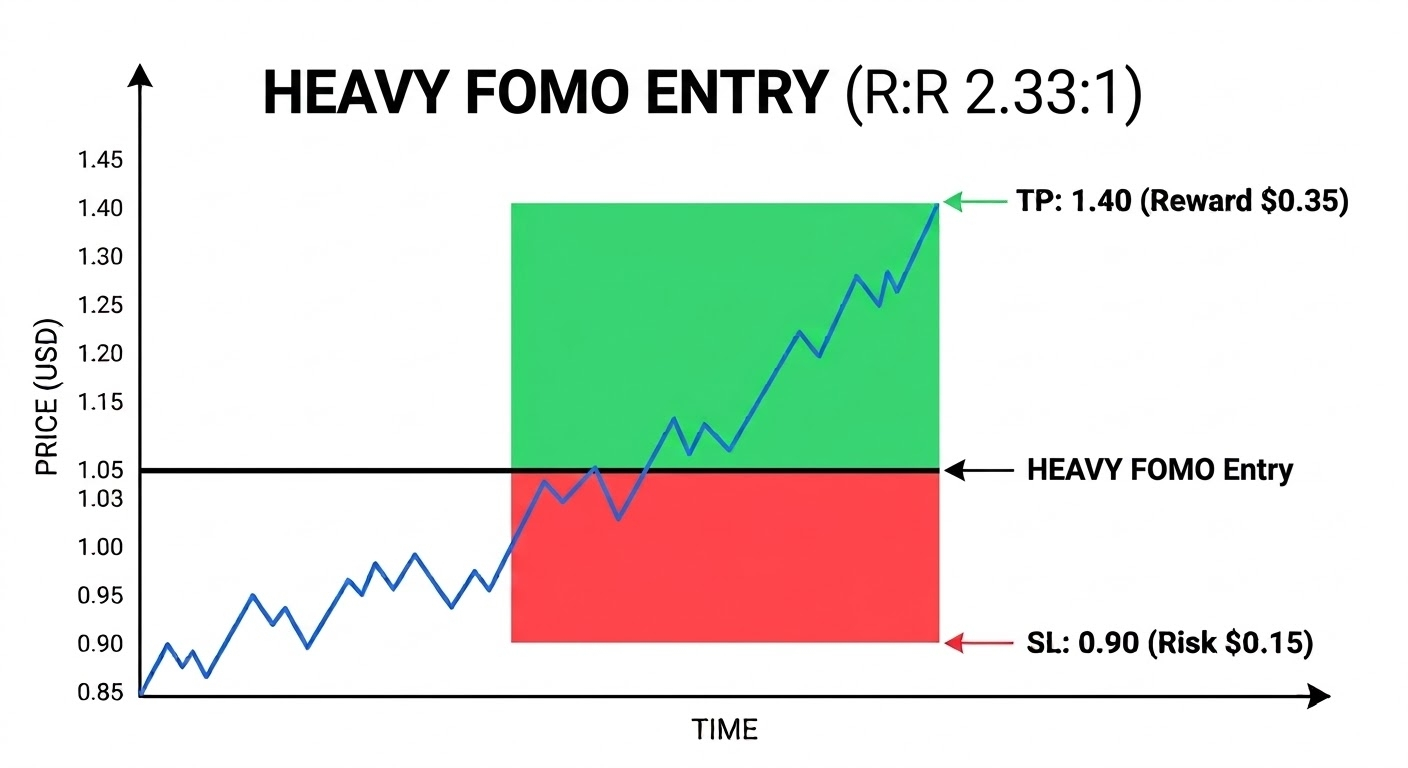
3. Вход под сильным FOMO: погоня за ценой на уровне $1.05
Представьте, что монета резко растёт и достигает $1.05 (+5%). Зелёные свечи мелькают на графике, эмоции берут верх, и вы покупаете по рынку за $1.05.
Вход: $1.05
Структурный стоп-лосс: $0.90 (риск = $0.15)
Структурный тейк-профит: $1.40 (прибыль = $0.35)
Математический расчёт:
Риск = $1.05 - $0.90 = $0.15 (на 50% больше риска!)
Прибыль = $1.40 - $1.05 = $0.35 (на 12,5% меньше прибыли!)
Соотношение риска к прибыли (R:R): 1 : 2.33
Ваш потенциальный показатель R:R почти сократился вдвое (с 1:4.0 до 1:2.33). Чтобы компенсировать ухудшившееся соотношение, теперь вам нужен значительно более высокий процент прибыльных сделок — просто чтобы выйти в ноль!
Главные выводы 💭
Не гонитесь за уходящим поездом: если цена уже прошла ваш уровень входа, с математической точки зрения сделка больше не имеет смысла.
Уровни определяются структурой рынка: Нельзя подтягивать стоп-лосс ближе, чтобы «исправить» соотношение R:R после неудачного входа — это приведёт к случайным срабатываниям стопа.
Терпение вознаграждается: лучше упустить прибыльную сделку, чем войти в сделку с испорченной математикой риска.
Подпишитесь, чтобы создать дисциплинированную торговую систему, основанную на математике, и перестать терять деньги из-за FOMO!