«Мировой долговой кризис ещё никогда не был таким серьёзным»? На самом деле отношение долга к ВВП не достигло рекорда — рекордными стали процентные платежи
【Сначала поправим гуляющую по сети инфографику】
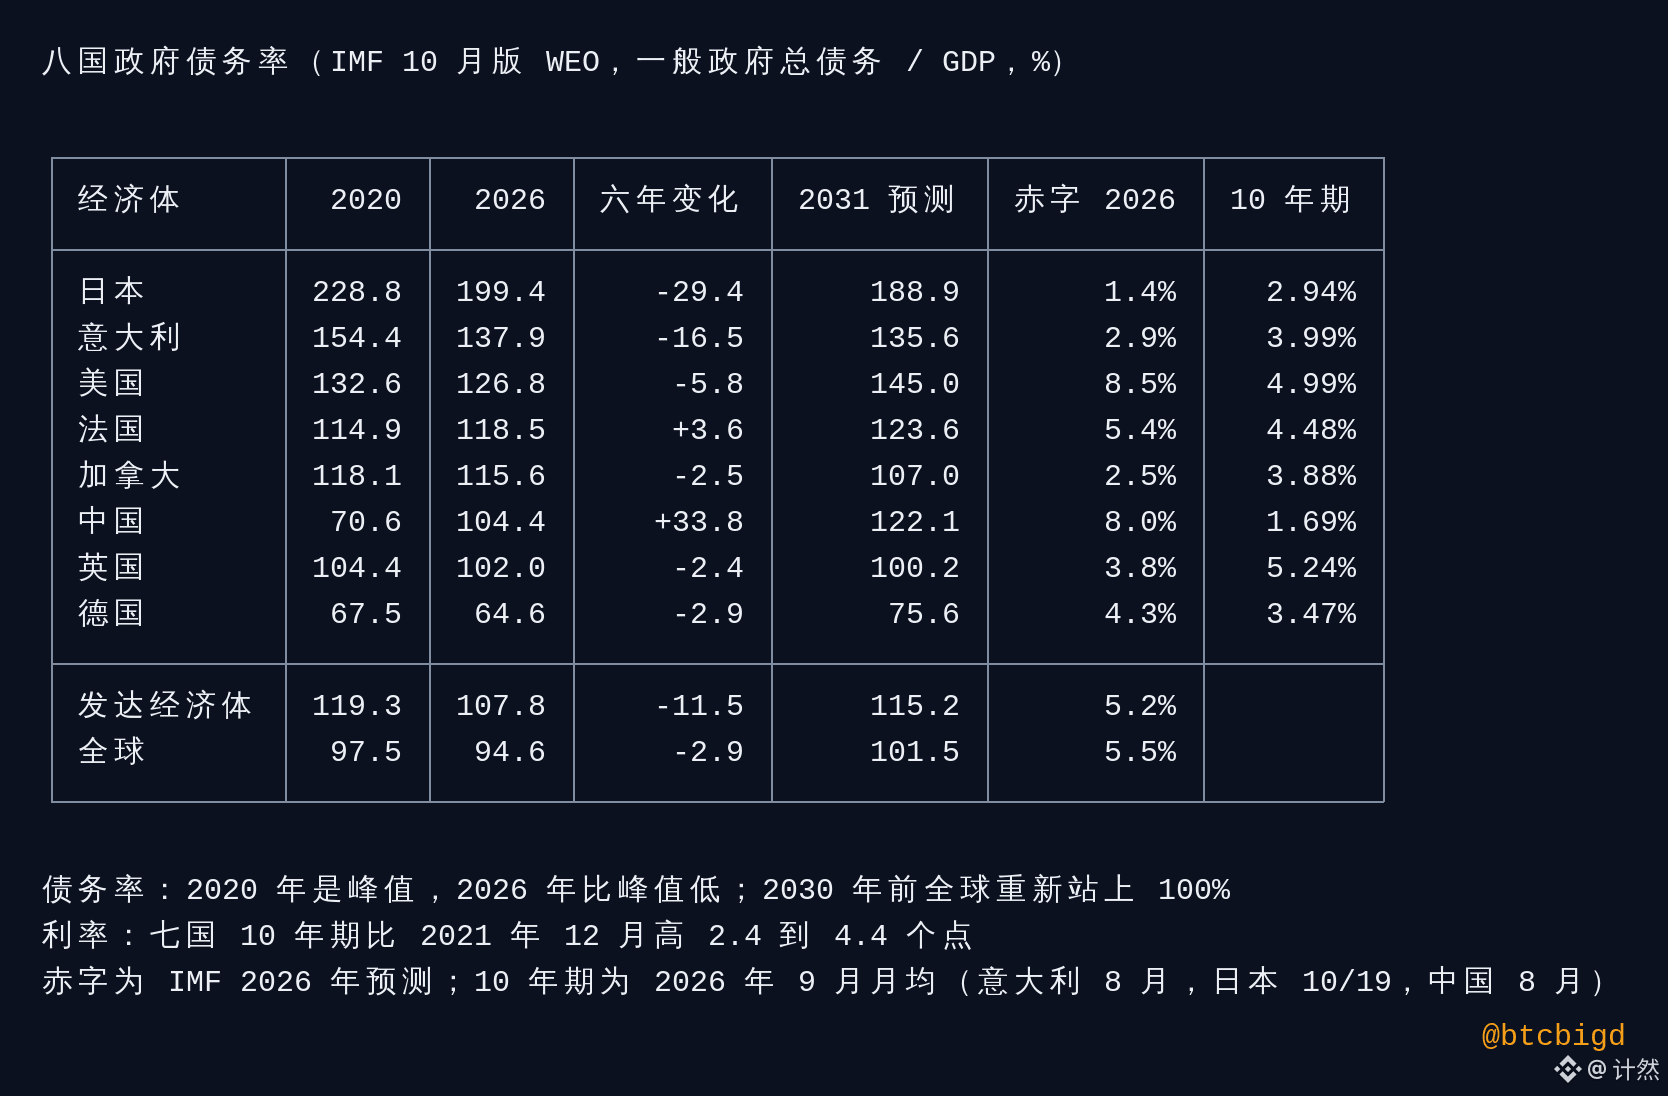
20 октября в посте, набравшем 80 тысяч просмотров, говорилось: «Мировой долговой кризис ещё никогда не был таким серьёзным». К нему прилагались показатели долга к ВВП для девяти стран. Все девять цифр в точности совпадают с прогнозами МВФ на 2026 год из апрельского выпуска этого года. Это не «текущие показатели долга к ВВП», а прогнозы. К тому же 14 октября МВФ уже опубликовал новую версию. Прогнозы на 2026 год в ней: Япония — 199,4% (в старой версии — 204,4%), Китай — 104,4% (106,9%), Канада — 115,6% (110,7%; самый большой пересмотр вверх), США — 126,8%, Франция — 118,5%, Италия — 137,9%, Великобритания — 102,0%, Германия — 64,6%. Использовать устаревшую версию и выдавать прогноз за текущий показатель — не фальсификация, но рейтинг стран получается неверным: сильнее всего недооценён долг Канады.
【«Ещё никогда не был таким серьёзным» — рассмотрим отдельно две стороны вопроса】
- Если судить по отношению долга к ВВП — это неверно. Пик мирового государственного долга пришёлся на 2020 год: 97,5% ВВП. В 2026 году показатель составит 94,6%. Для развитых экономик — 119,3% в 2020 году и 107,8% в 2026-м.
- Если судить по абсолютной сумме — это верно. По данным IIF, общий мировой долг (государственный, домохозяйств, компаний и финансового сектора) в первой половине 2026 года достиг рекордных 365,5 трлн долларов.
- Разница между этими показателями объясняется инфляцией в 2021–2024 годах: она увеличила номинальный ВВП и снизила отношение долга к ВВП. По словам самого IIF, «инфляция помогла сдержать отношение долга к ВВП, скрыв уязвимости».
【Настоящее ухудшение — это рост ставок】
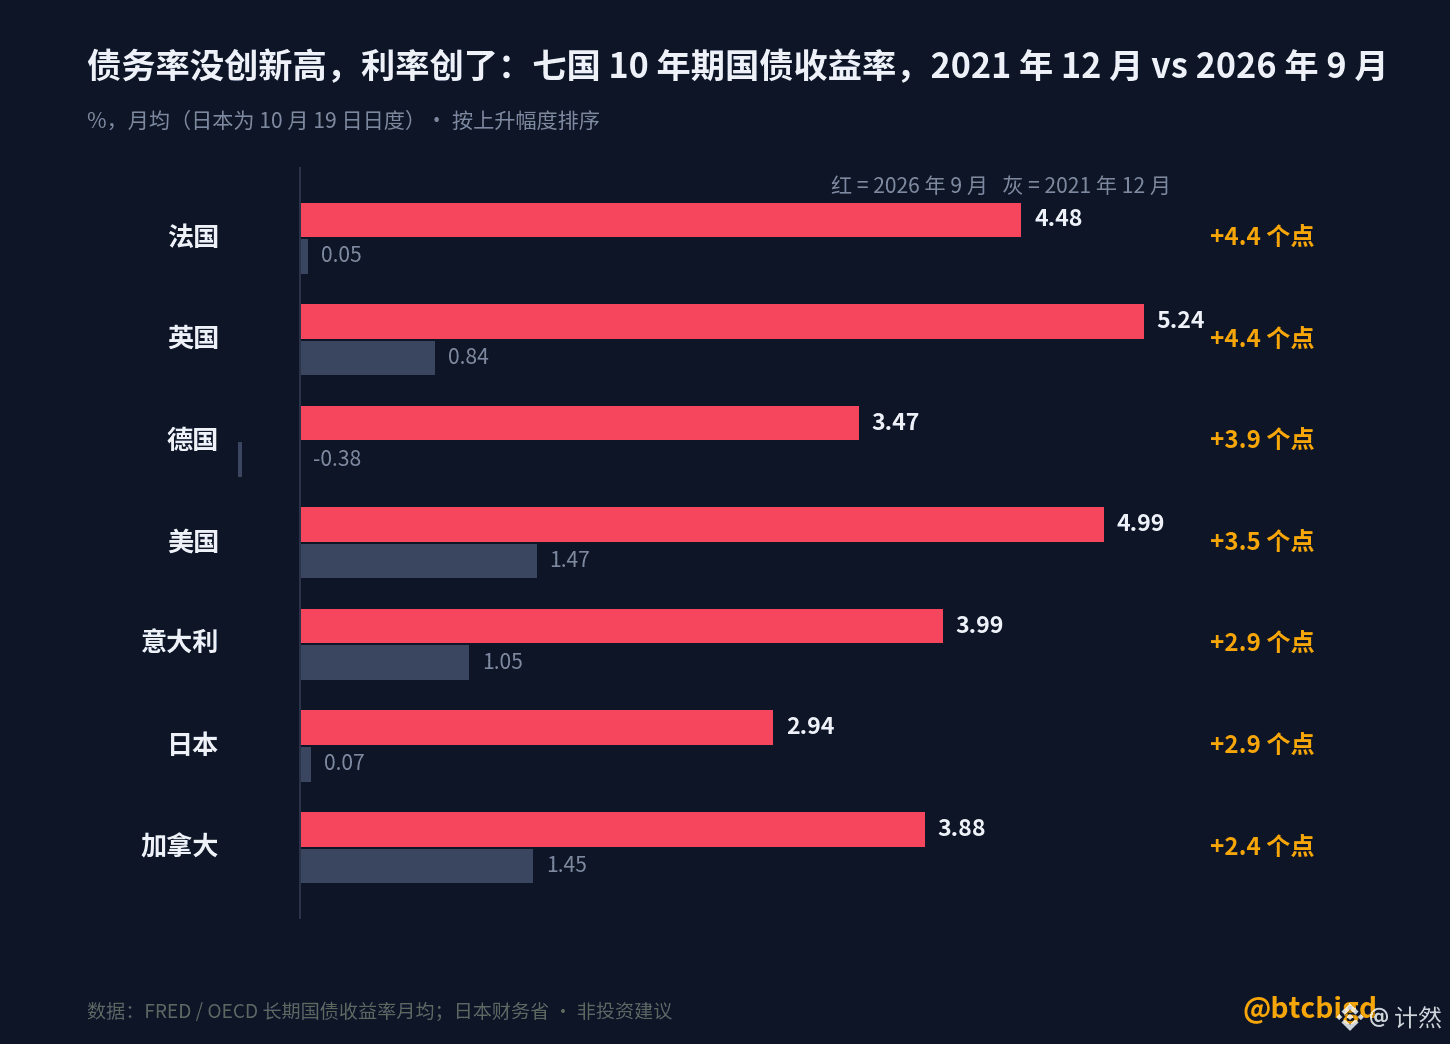
Доходность 10-летних государственных облигаций стран G7: декабрь 2021 года и сентябрь 2026 года (среднемесячные значения):
- Франция: 0,05% → 4,48%, рост на 4,4 п. п.
- Великобритания: 0,84% → 5,24%, рост на 4,4 п. п.; максимум в G7
- Германия: −0,38% → 3,47%, рост на 3,9 п. п.
- США: 1,47% → 4,99%, рост на 3,5 п. п.
- Италия: 1,05% → 3,99%, рост на 2,9 п. п.
- Япония: 0,07% → 2,94% (19 октября), рост на 2,9 п. п.
- Канада: 1,45% → 3,88%, рост на 2,4 п. п.
Одним словом: в 2020 году долг был больше, но обходился почти бесплатно; в 2026-м долг немного меньше, зато каждая его единица стала дороже на 2,4–4,4 п. п. На замену старых долгов с низкими ставками уйдут годы, и рост процентной нагрузки ещё далёк от завершения. Годовые расходы федерального правительства США на проценты во втором квартале 2026 года составили примерно 1,28 трлн долларов, или около 3,9% ВВП.
【По странам: кто в наибольшей опасности (оценка)】
Если использовать приближённый показатель «долгосрочная ставка минус номинальный темп роста»:
- «Франция» — в наибольшей опасности: разница между ставкой и темпом роста составляет около +1,7 п. п. — максимум среди восьми стран; дефицит бюджета — 5,4%; собственной валюты и центрального банка нет. Доходность 10-летних облигаций уже достигла 4,48% — выше, чем 3,99% у Италии: рынок поменял местами оценку рисков двух стран.
- «США» наращивают долг быстрее всего: по прогнозу МВФ, с 2026 по 2031 год он вырастет на 18 п. п. и достигнет 145% ВВП; дефицит бюджета в 8,5% — самый высокий среди развитых экономик. Разница между ставкой и темпом роста пока отрицательная, но дефицит настолько велик, что одного экономического роста недостаточно, чтобы его сдержать.
- «Япония» размывает долг инфляцией: за шесть лет отношение долга к ВВП снизилось на 29 п. п., но доходность 30-летних облигаций уже достигла 4,03%, а 40-летних — 4,04%. Разница между ставкой и темпом роста только что стала положительной: старый подход «высокий долг выдержит низкая ставка» уходит в прошлое.
- «Китай» движется в обратном направлении: за шесть лет отношение долга к ВВП выросло на 34 п. п. — быстрее всего среди восьми стран. Но доходность 10-летних облигаций составляет всего 1,69%. Проблема не в высоких ставках, а в том, что они настолько низкие, что отражают нехватку привлекательных активов.
【Что говорит сам МВФ】
Согласно пересказу интервью агентства «Синьхуа» о докладе МВФ «Мониторинг государственных финансов», опубликованном 14 октября: до 2030 года мировой государственный долг превысит 100% ВВП; реальная ставка по государственному долгу выше, чем до пандемии; если долг уже высок, повышение ставок значительно усугубляет дефицит бюджета и увеличивает долг. Между тем в 2026 году ставки повышают ФРС, ЕЦБ и Банк Японии.
【Кризис не будет развиваться везде по одному сценарию (оценка)】
Страны с собственным центральным банком могут выйти из положения через инфляцию и девальвацию, а не через дефолт. Традиционный кризис спредов скорее грозит Франции и Италии, у которых нет собственного центрального банка и национальной валюты. Поэтому «мировой долговой кризис» скорее будет похож на несколько разных болезней, и первая из них, вероятнее всего, разразится в еврозоне.
Отношение долга к ВВП снижается, ставки растут: как вы думаете, что первым выйдет из строя — спреды во Франции или доллар в США? А ты, с номером $BTC , на чьей стороне?