


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | 21 октября 2026 года
Два гиганта, одно решающее испытание: рост против прибыльности
Tesla и Meta Platforms приближаются к важному испытанию — публикации финансовых результатов за III квартал 2026 года. Обе компании активно инвестируют в искусственный интеллект, но их бизнес-модели сталкиваются с разными проблемами. Tesla должна показать, что спрос на автомобили может привести к росту рентабельности, а Meta — доказать, что огромные расходы на ИИ способны обеспечить устойчивый рост рекламного бизнеса и долгосрочную отдачу.
Главный вопрос для инвесторов теперь не просто в том, способны ли эти компании расти. Важно, сможет ли их рост оправдать растущие расходы на создание будущего.
🚗 Tesla: сильные поставки, но восстановится ли маржа?
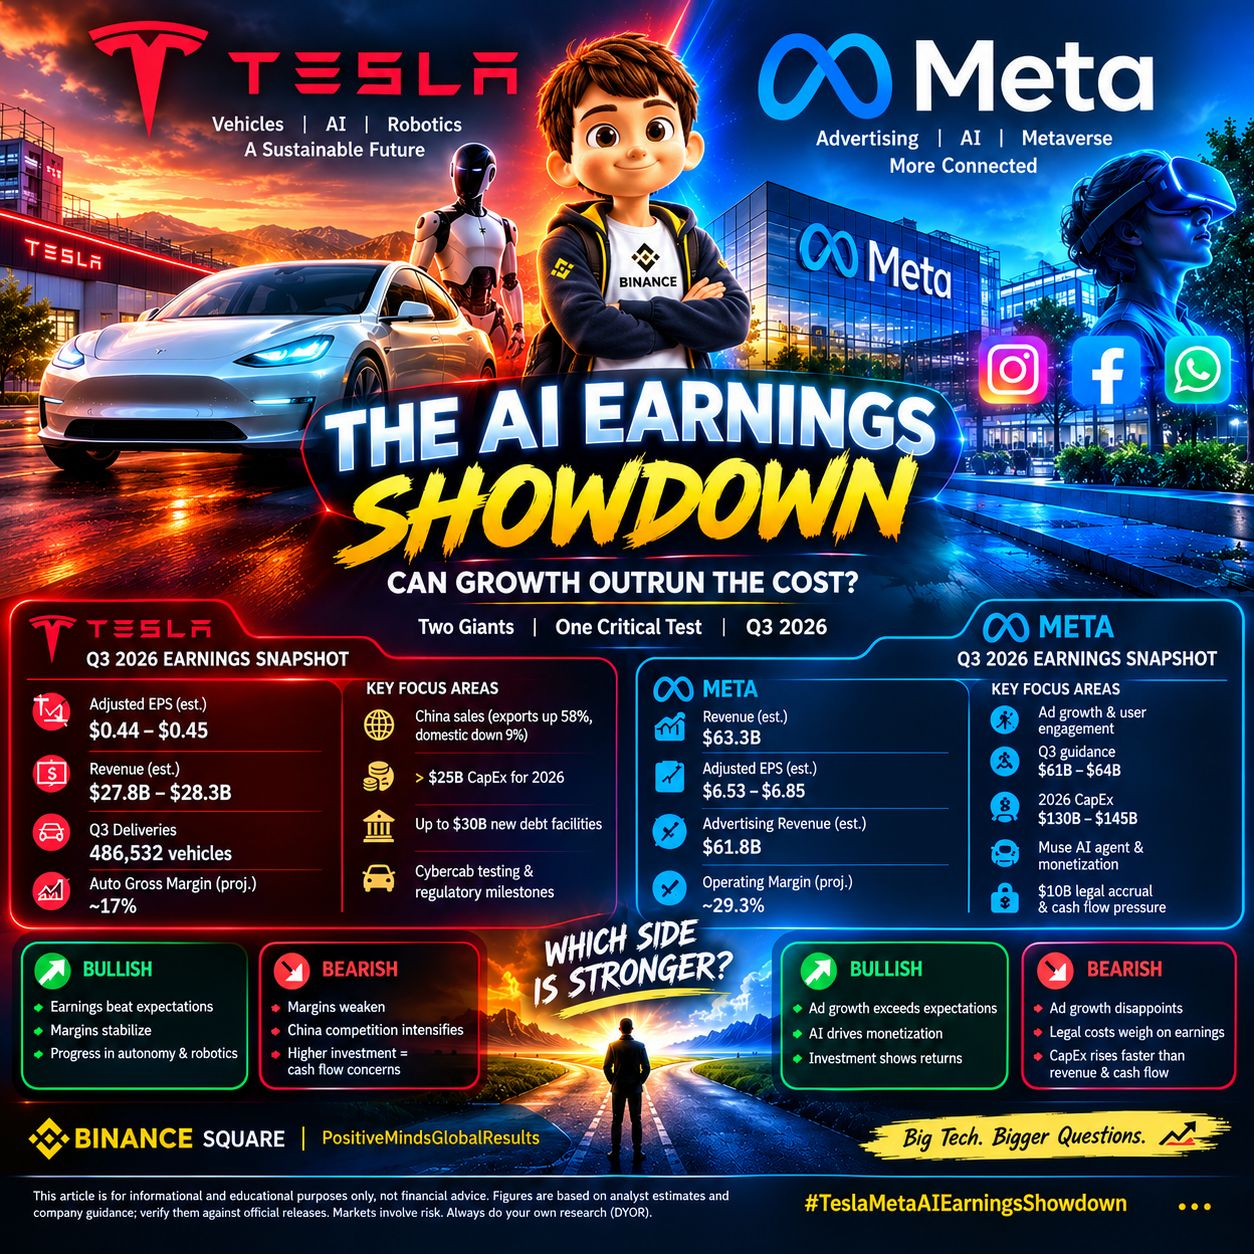
Ожидания аналитиков:
Скорректированная прибыль на акцию: около 0,44–0,45 доллара США
Выручка: около 27,8–28,3 млрд долларов США
Прогнозируемая валовая маржа автомобильного бизнеса: около 17%
Согласно предоставленным данным, поставки Tesla в III квартале составили 486 532 автомобиля
Данные о поставках Tesla указывают на устойчивый спрос, однако одни лишь поставки не гарантируют роста прибыли. Давление на цены, производственные расходы, стимулы для покупателей и конкуренция могут ограничивать прибыльность даже в том случае, если объемы продаж автомобилей превысят ожидания.
Китай остается одним из главных полей конкурентной борьбы. Согласно предоставленным данным, рост производства в сентябре был во многом обусловлен увеличением международного экспорта на 58%, тогда как розничные продажи на внутреннем рынке сократились на 9%. Это расхождение подчеркивает, насколько важно отличать рост производства и экспорта от реального спроса на местном рынке.
Инвесторы также будут следить за планируемыми капитальными затратами Tesla на 2026 год в размере более 25 млрд долларов США и раскрытием информации о кредитных линиях объемом до 30 млрд долларов США. Эти данные поднимают вопросы об управлении ликвидностью, инвестиционных приоритетах и сроках, необходимых для того, чтобы проекты в сфере ИИ и робототехники начали приносить отдачу.
Следующий потенциальный катализатор: испытания Cybercab, получение разрешений регулирующих органов и операционные этапы проекта могут повлиять на ожидания относительно планов Tesla в области автономного вождения. Однако прогресс в вопросах регулирования и возможность масштабировать коммерческую деятельность остаются ключевыми факторами неопределенности.
Оптимистичный сценарий: отчетность превосходит ожидания, маржа автомобильного бизнеса стабилизируется, а руководство убедительно демонстрирует прогресс в автономном вождении и робототехнике.
Пессимистичный сценарий: маржа снижается, конкуренция в Китае усиливается или растущие инвестиционные обязательства вызывают сомнения в способности компании генерировать денежные средства в будущем.
🤖 Meta: сильный рекламный бизнес проходит проверку инвестициями в ИИ
Ожидания аналитиков:
Выручка в III квартале: около 63,3 млрд долларов США
Скорректированная прибыль на акцию: около 6,53–6,85 доллара США
Рекламная выручка: около 61,8 млрд долларов США
Ранее опубликованный прогноз выручки за III квартал: 61–64 млрд долларов США
Прогноз капитальных затрат на 2026 год: 130–145 млрд долларов США
Основным источником прибыли Meta по-прежнему остается рекламный бизнес. Рост вовлеченности пользователей в Facebook, Instagram и на других платформах компании, в сочетании с более точным таргетингом рекламы и рекомендациями на базе ИИ, может способствовать увеличению выручки.
Однако объем необходимых инвестиций огромен. Запланированные капитальные затраты Meta в размере 130–145 млрд долларов США отражают стремление компании создать инфраструктуру ИИ и расширить вычислительные мощности. Стратегические возможности значительны, но расходы на инфраструктуру могут давить на свободный денежный поток до того, как новые продукты начнут приносить существенную выручку.
По имеющимся данным, запуск ИИ-агента Muse укрепил настроения инвесторов: в сентябре цена акций выросла на 27%. Однако энтузиазм рынка сам по себе не доказывает коммерческий успех. Инвесторы захотят увидеть свидетельства внедрения, монетизации и измеримой отдачи от инвестиций в ИИ.
Еще один повод для беспокойства — прибыльность. Согласно предоставленной информации, ожидаемая операционная маржа составляет около 29,3%, а также сообщается о резерве в размере 10 млрд долларов США, связанном с урегулированием спора с участием нескольких штатов. Бухгалтерский учет этой суммы и ее влияние на отчетные результаты необходимо тщательно изучить. Значительные расходы на инфраструктуру и юридические издержки могут осложнить прогноз денежных потоков.
Оптимистичный сценарий: рост рекламного бизнеса превосходит ожидания, ИИ повышает монетизацию, а руководство показывает, что инвестиции приводят к улучшению результатов бизнеса.
Пессимистичный сценарий: рост рекламного бизнеса разочаровывает, юридические издержки снижают прибыль или капитальные затраты растут быстрее выручки и объема генерируемых денежных средств.
📊 Tesla против Meta: что важнее всего?
Главная задача Tesla — превратить продажи автомобилей в устойчивую прибыльность, одновременно финансируя свои амбиции в сфере ИИ и робототехники. Задача Meta — поддерживать рост рекламного бизнеса и доказывать, что масштабные инвестиции в инфраструктуру ИИ способны обеспечить привлекательную отдачу.
В случае Tesla следите за валовой маржой автомобильного бизнеса, поставками, спросом в Китае, денежными потоками и этапами реализации проекта Cybercab.
В случае Meta следите за рекламной выручкой, операционной маржой, капитальными затратами, свободным денежным потоком и свидетельствами монетизации ИИ.
🔮 Итоговый прогноз для рынка: оптимистичный или пессимистичный?
Tesla: высокий риск неисполнения планов. Положительный сюрприз в отчетности может поддержать акции, но слабая маржа или осторожный прогноз могут перевесить сильные показатели поставок.
Meta: значительный потенциал основного бизнеса при растущих инвестиционных рисках. Устойчивость рекламного бизнеса и монетизация на основе ИИ могут подтвердить оптимистичный сценарий, тогда как давление на денежный поток и юридические расходы способны ограничить потенциал роста.
Нельзя автоматически считать акции оптимистичной ставкой лишь потому, что аналитики ожидают роста выручки. Реакция рынка будет зависеть от фактических результатов в сравнении с ожиданиями, прогнозов на будущее, оценки компании и способности руководства объяснить, как сегодняшние расходы принесут прибыль завтра.
Главный вывод: Tesla проходит проверку на прочность маржи и качество исполнения планов, а Meta — на способность монетизировать ИИ и эффективно использовать капитал. В этом сезоне отчетности наибольшее доверие инвесторов могут заслужить компании, которые покажут прибыльный рост, а не просто амбициозные инвестиционные планы.
💬 Как считаете вы: у какой компании более сильные перспективы по отчетности — у Tesla с ее будущим в сфере ИИ и робототехники или у Meta с ее рекламной и ИИ-экосистемой? Вы настроены оптимистично или пессимистично в отношении акций любой из этих компаний после публикации отчетности?
⚠️ Отказ от ответственности: эта статья носит исключительно информационный и образовательный характер и не является финансовой рекомендацией. Данные основаны на предоставленной информации и оценках аналитиков; проверяйте их по официальным отчетам о доходах и документам компаний. Инвестиции на рынках сопряжены с риском. Всегда проводите собственное исследование (DYOR).
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #EarningsSeason2026 #AIProfitabilityTest #BigTechEarnings #TeslaQ3Earnings #MetaQ3Earnings #AIInvestmentReturns #CapExVsCashFlow #WallStreetOutlook #BinanceSqaure