

Федеральная резервная система приближается к критически важному моменту принятия решения: ускорение инфляции совпало с признаками ослабления рынка труда США. В сентябре годовая инфляция по индексу потребительских цен (CPI) достигла 3,7%, превысив рыночный прогноз в 3,6%. Обычно такой сюрприз усилил бы ожидания очередного повышения ставки. Однако на этот раз реакция рынка оказалась сложнее.
Согласно данным CME FedWatch на 19 октября 2026 года, вероятность того, что ФРС оставит ставки без изменений на заседании 27–28 октября, составляет 83,9%. Вероятность повышения на 25 базисных пунктов равна 16,1%. Цены фьючерсов на декабрь указывают на более высокую вероятность дальнейшего ужесточения политики: это говорит о том, что инвесторы обсуждают сроки следующего шага, а не просто исключают возможность повышения ставок.
Для финансовых рынков это создаёт сложную ситуацию. Инфляция остаётся высокой, рост занятости замедлился, а у ФРС мало возможностей принять решение, не рискуя либо столкнуться с устойчивым ростом цен, либо вызвать более резкое замедление экономики.
Инфляция растёт, но важны детали
Отчёт об ИПЦ за сентябрь преподнёс политикам неприятный сигнал: инфляция движется не в том направлении, однако её базовые компоненты растут неодинаково.
Основным источником давления стали цены на энергоносители. Согласно предоставленным данным, цены на бензин выросли на 9,1% за месяц, а общий индекс цен на энергоносители — на 5,2%. Это ускорило общую инфляцию и вызвало опасения по поводу возможного влияния на покупательную способность домохозяйств и издержки бизнеса.
Базовая инфляция показала более сдержанную картину. Базовый ИПЦ вырос на 0,3% за месяц и на 2,6% за год. Расходы на жильё увеличились на 0,4%, а цены на продукты питания в целом оставались стабильными.
Это различие может повлиять на следующее решение ФРС. Инфляция, вызванная ростом цен на энергоносители, может ослабнуть, если цены на нефть и бензин снизятся. Однако устойчивый рост цен также может распространиться на транспорт, производство и потребительские товары.
Главный вопрос в том, стал ли сентябрь временным энергетическим шоком или началом более масштабной инфляционной проблемы.
Если базовая инфляция начнёт ускоряться, на политиков может усилиться давление с требованием ужесточить денежно-кредитную политику. Если базовое ценовое давление останется сдержанным, правильнее может быть дождаться дополнительных данных.
Слабый отчёт о занятости меняет расклад
Неожиданный рост инфляции стал бы более веским аргументом в пользу ужесточения политики, если бы ситуация с занятостью оставалась стабильной. Однако, по имеющимся данным, в сентябре число рабочих мест вне сельского хозяйства выросло всего на 29 000 — значительно меньше ожидавшихся 90 000. Уровень безработицы также увеличился с 4,1% до 4,2%.
Это создаёт прямое противоречие между двумя основными целями ФРС: стабильностью цен и максимальной занятостью.
Более высокие процентные ставки могут помочь сдержать инфляцию за счёт снижения спроса, но дальнейшее ужесточение также может ослабить найм, деловые инвестиции и потребительские расходы. И наоборот, слишком раннее смягчение политики может привести к новому росту инфляционных ожиданий.
Поэтому у ФРС есть основания проявить осторожность в октябре. Пауза дала бы политикам больше времени, чтобы определить, распространяется ли инфляция за пределы энергетического сектора и начинает ли рынок труда замедляться более устойчиво.
Это не обязательно исключает возможность повышения ставки в декабре. Это означает, что следующее решение во многом будет зависеть от того, какие аргументы — в пользу борьбы с инфляцией или поддержки занятости — укрепят поступающие данные.
Ожидания рынка на декабрь по-прежнему неопределённы
Текущие рыночные ожидания указывают на то, что вероятность повышения ставки в декабре остаётся значительной. Однако вероятности, рассчитанные на основе фьючерсов, следует воспринимать как меняющиеся оценки рынка, а не как твёрдый прогноз следующего шага ФРС.
Это различие важно, поскольку ожидания относительно процентных ставок могут быстро меняться после публикации данных об инфляции и занятости, а также вслед за изменением цен на энергоносители.
На перспективы декабря могут повлиять три сценария:
Сценарий 1: инфляция остаётся устойчивой. Если цены на энергоносители сохранятся на высоком уровне, а базовая инфляция начнёт ускоряться, ожидания очередного повышения ставки могут усилиться. Доходность казначейских облигаций и курс доллара могут вырасти, создав дополнительное давление на чувствительные к ставкам активы.
Сценарий 2: ситуация с занятостью продолжает ухудшаться. Если рост числа рабочих мест останется слабым, а безработица продолжит увеличиваться, аргументы в пользу дальнейшего ужесточения могут ослабнуть, даже если общая инфляция останется высокой.
Сценарий 3: инфляция замедляется, а занятость стабилизируется. Это дало бы ФРС больше возможностей сохранять текущий курс, не принимая немедленного решения о дальнейшем ужесточении политики.
Следующий этап формирования рыночных ожиданий будет зависеть от того, какой сценарий найдёт наиболее убедительное подтверждение в данных.
Реакция Уолл-стрит показывает более широкий спектр рисков
Сочетание высокой инфляции и ограничительной денежно-кредитной политики особенно важно для технологических акций и инвестиций, связанных с ИИ.
Компании, чья оценка зависит от будущих доходов, чувствительны к изменениям ставок дисконтирования. Когда доходность казначейских облигаций растёт, текущая стоимость будущих денежных потоков обычно снижается, что оказывает давление на оценки.
Если инфляция в энергетическом секторе помешает ФРС смягчить политику, а стоимость заимствований останется высокой, компании с большими капитальными затратами могут столкнуться с дополнительным давлением. Это может повлиять на инвестиции в инфраструктуру ИИ, облачные вычисления и производство полупроводников.
Однако одной лишь распродажи технологических акций недостаточно, чтобы утверждать, что экономика США вступает в период стагфляции. Для такого вывода нужны более убедительные свидетельства устойчиво высокой инфляции на фоне стагнации роста и ухудшения ситуации с занятостью.
Трейдерам важно следить за тем, распространится ли слабость рынка акций на более широкие условия кредитования, потребительский спрос и корпоративные инвестиции.
Биткоин проходит испытание ликвидностью
Биткоин и весь криптовалютный рынок также подвержены влиянию изменений ожиданий относительно денежно-кредитной политики.
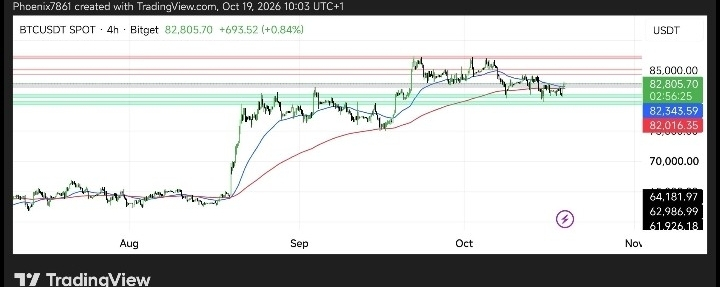
Согласно представленным рыночным данным на 19 октября, биткоин стоит около $82 871, а эфириум — примерно $2 435. Общая капитализация крипторынка составляет около $2,74 трлн, а доля биткоина — примерно 60,14%.
В то же время, по имеющимся данным, с 12 по 16 октября чистый отток средств из американских спотовых ETF на биткоин составил около $594 млн. За тот же период чистый отток из ETF на эфириум достиг примерно $69,7 млн.
Эти данные указывают на рынок, где устойчивость цен и институциональные потоки средств подают разные сигналы. Биткоин остаётся выше психологически важного уровня в $80 000, но отток средств из ETF говорит о том, что некоторые инвесторы сокращают свои позиции на фоне неопределённости в отношении политики.
Связь между биткоином и процентными ставками не всегда однозначна. Более высокая доходность делает казначейские облигации привлекательнее по сравнению с активами, не приносящими дохода. Укрепление доллара и ужесточение финансовых условий также могут снизить спрос на спекулятивные позиции.
Тем не менее динамика биткоина также зависит от спроса на спотовом рынке, позиционирования участников, кредитного плеча и общей ситуации с ликвидностью. Повышение ставки не обязательно ведёт к снижению цен, так же как пауза в изменении политики не гарантирует ралли.
Ключевые показатели для наблюдения — доходность казначейских облигаций, курс доллара, потоки средств в ETF и способность биткоина удержаться выше $80 000. Устойчивое восстановление притока средств в ETF на фоне стабильной доходности стало бы более убедительным свидетельством роста спроса. Продолжающийся отток средств в сочетании с повышением доходности может сделать рынок уязвимее к волатильности.
За чем трейдерам следить до декабря
Заседание в октябре важно, но на расстановку позиций может сильнее повлиять более широкая череда публикаций экономических данных.
Во-первых, следите за базовым ИПЦ, а не ориентируйтесь исключительно на общую инфляцию. Устойчивое усиление базового ценового давления укрепит аргументы в пользу дальнейшего ужесточения политики.
Во-вторых, отслеживайте данные о занятости на предмет признаков продолжающегося замедления. Слабый наём на фоне роста безработицы может ограничить готовность ФРС повышать ставки.
В-третьих, следите за доходностью 10-летних казначейских облигаций и курсом доллара США. Их реакция на поступающие данные может показать, как финансовые условия адаптируются к меняющимся ожиданиям относительно политики.
Наконец, оцените, подкрепляется ли рост цены биткоина увеличением спроса на спотовом рынке и притоком средств в ETF. Одна лишь цена может не давать полного представления об уверенности участников рынка.
Заключение
Следующий шаг ФРС будет зависеть от того, что окажется более серьёзной проблемой — инфляция или занятость. Показатель ИПЦ за сентябрь, составивший 3,7%, повысил риск длительного сохранения ограничительной политики, но слабый рост числа рабочих мест усложняет аргументы в пользу немедленного повышения ставки.
Пока базовый сценарий, согласно представленным вероятностным оценкам рынка, предполагает паузу в октябре, а декабрь остаётся важным периодом для принятия решения.
Для криптотрейдеров главный риск заключается не просто в том, повысит ли ФРС ставки. Важно, приведёт ли сочетание устойчивой инфляции, замедления роста и ужесточения финансовых условий к снижению ликвидности и склонности к риску до конца года.
Пока экономические данные не прояснят ситуацию, трейдерам следует ориентироваться на подтверждённые рыночные сигналы, тщательно рассчитывать размер позиций и учитывать риск снижения, а не считать гарантированными ни повышение ставки в декабре, ни паузу в изменении политики.
$BTC $XAUT Повысит ли ФРС ставку в декабре? Инфляция, занятость и биткоин проходят важную проверку