
一、JCT 是什麼?為什麼值得研究?
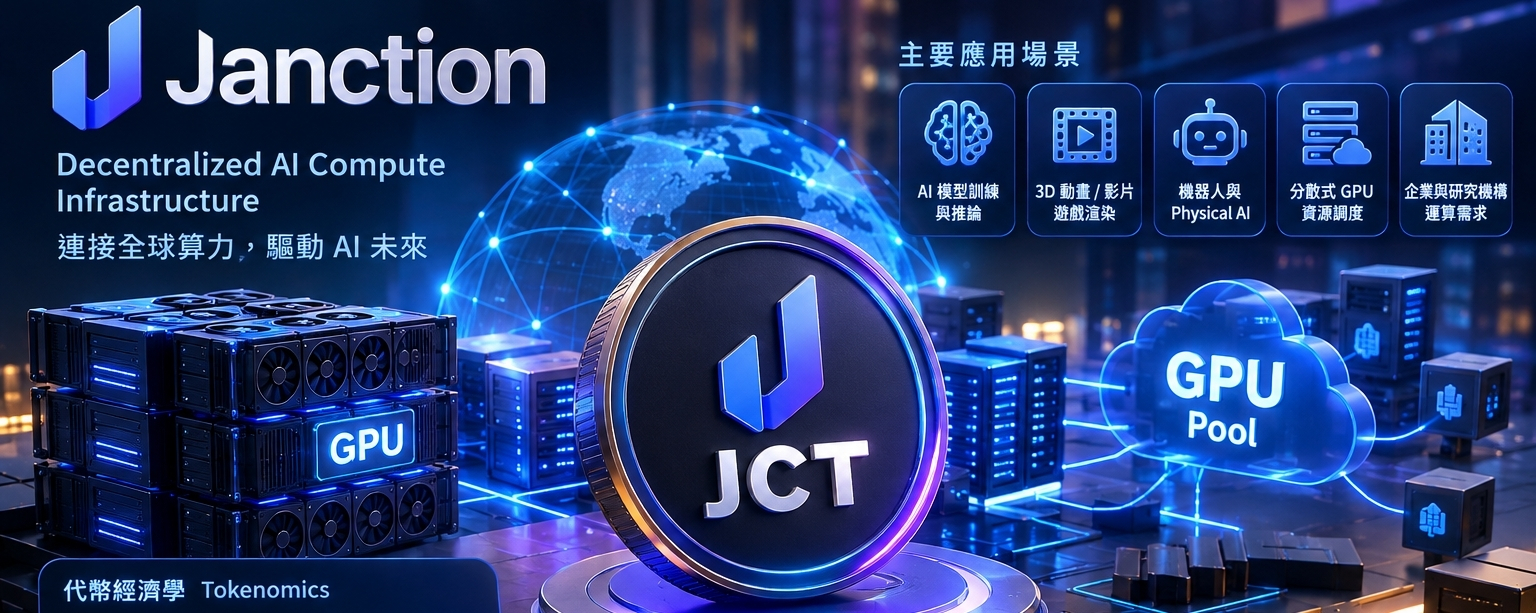
JCT,全名 Janction,是一個聚焦於 AI 算力、去中心化實體基礎設施(DePIN)與分散式 GPU 資源市場的區塊鏈項目。
它想解決的問題很直接:人工智慧產業持續擴張,但高效能 GPU 價格昂貴、算力資源分布不均,中小型開發者與企業取得運算資源的成本不低。
Janction 的核心構想,是把不同地區的閒置 GPU、工作站與資料中心算力整合起來,讓需要運算資源的使用者可以按需求取得算力。
潛在應用包括:
1. AI 模型訓練與推論。
2. 3D 動畫、影片及遊戲渲染。
3. 機器人與 Physical AI 的資料生成。
4. 分散式 GPU 資源調度與結算。
5. 企業及研究機構的運算需求。
官方資料介紹了 GPU Pool、Smart Render 等算力服務方向,顯示項目並非只有發行代幣的概念,而是試圖建立實際的運算基礎設施。
但必須先釐清一個關鍵問題:
有 AI 需求,不代表 Janction 已經取得足夠的商業訂單;有 GPU 市場,也不代表 JCT 持有人必然獲利。
這是研究 JCT 最重要的起點。
官方網站:https://www.janction.ai/
官方技術與代幣文件:https://docs.janction.ai/
二、基本面:AI 算力市場真的有商業價值嗎?
我認為,JCT 最值得研究的地方,不是短期漲幅,而是它切入的市場。
AI 產業需要的資源不只是模型與資料,還包括 GPU、儲存、網路傳輸、推論服務與運算調度。
如果 Janction 能有效整合閒置算力,並提供穩定、價格合理、可靠且安全的服務,就有機會從真實運算需求中取得收入。
然而,這個商業模式必須面對四個現實問題。
第一,算力價格是否真的有競爭力?
如果客戶使用傳統雲端服務更方便、更穩定,即使去中心化算力平台價格較低,也未必能取得訂單。
第二,GPU 資源是否可靠?
不同地區、不同硬體的算力需要進行排程、效能驗證、安全隔離與故障處理。這些技術會直接影響客戶是否願意長期付費。
第三,是否存在持續性客戶?
一次性的測試或補貼活動,不能證明商業模式成立。真正有價值的是持續使用、重複付費及逐步成長的客戶需求。
第四,平台能否形成正向現金流?
如果平台每取得一筆訂單,都必須支付大量 GPU 提供者獎勵、行銷補貼與營運成本,即使交易量增加,也不一定能改善獲利。
因此,判斷 JCT 基本面時,應優先觀察實際算力使用量、付費客戶、平台收入、資源利用率及毛利率。
目前不能僅憑官方的市場定位,就斷言 JCT 已經具有成熟、穩定且可持續的現金流。
三、最關鍵的問題:誰付錢?錢去哪裡?JCT 能得到多少?
研究加密貨幣,我認為必須分成三個層次。
第一層:誰付錢?
理想情況下,付費者應該是需要 GPU 的 AI 開發者、企業、研究機構及內容製作團隊。
這些客戶為算力服務付費,才是整個商業模式的外部收入來源。
如果主要需求只是為了領取代幣獎勵而產生的交易,這種需求的持續性就值得懷疑。
第二層:錢去哪裡?
平台取得收入後,可能需要支付:
GPU 提供者的算力成本、網路與儲存成本、平台營運費用、技術研發費用,以及生態系統獎勵。
因此,平台營收不等於平台利潤,更不等於 JCT 持有人的收益。
第三層:JCT 能得到多少?
這才是投資人最應該關心的問題。
JCT 的官方代幣經濟設計包含實用功能、治理、質押及市場結算等用途。
但是,代幣具有這些功能,不代表所有平台收入都會流入 JCT。
必須進一步確認:
- 使用者是否必須持有或購買 JCT 才能使用服務?
- 客戶支付算力費用時,JCT 是必要結算資產,還是可選支付方式?
- GPU 提供者收到 JCT 後,是否會立即賣出?
- 平台是否存在可驗證的回購、銷毀或持有人收入分配機制?
- 質押收益究竟來自真實營收,還是新發行代幣?
如果平台收入成長,但客戶可以完全不持有 JCT,或者平台沒有任何機制將收入轉化成代幣需求,那麼商業成功與幣價上漲之間就可能存在明顯落差。
JCT 真正的長期價值,不在於它掛上 AI 標籤,而在於整個算力市場能否形成持續需求,以及這些需求能否有效傳導至代幣。
四、代幣經濟學:50B 總量是機會,也是風險
根據 Janction 官方代幣經濟文件,JCT 的最大供應量為 500 億枚。
主要分配如下:
- 生態系統:34.29%
- 團隊:21.34%
- 基金會:18%
- 投資人:10%
- 空投:5.70%
- 流動性:4%
- 顧問:3.67%
- 社群激勵:3%
這裡有兩個值得注意的現象。
第一,團隊、基金會與投資人合計占總供應量的 49.34%。
這不代表這些代幣一定會出售,但代表投資人必須持續追蹤解鎖進度、實際持有人及資金流向。
第二,流通量仍只占總供應量的一部分。
依據 CoinMarketCap 與 CoinGecko 在 2026 年 10 月 21 日前後顯示的市場資料,JCT 流通量約為 114.9 億枚,占 500 億總量約 23%。
這意味著仍有大量代幣尚未進入流通市場。
如果未來新增供給的速度高於新增需求,價格就可能承受壓力。
但必須強調,解鎖不等於必然拋售。解鎖只是讓代幣具備流通條件,實際影響仍取決於接收者的行為、市場深度及買方需求。
官方代幣經濟資料:
https://docs.janction.ai/token/tokenomics
五、近期最大風險:2026 年 11 月代幣解鎖
根據 Tokenomics.com 公開的解鎖追蹤資料,JCT 下一次重要解鎖預計在 2026 年 11 月 10 日。
該網站列出的預估解鎖量約為 11.77 億枚,相當於總供應量的 2.4%。
以其頁面當時的估值計算,這批代幣約相當於當前流通市值的 10.2%。
這是一個不能忽略的籌碼變數。
不過,這個數字是依照追蹤網站所列的解鎖排程與估值計算,實際日期、數量與分配情況仍應以官方最新公告及鏈上資料核實。
解鎖可能帶來三種情境:
第一種:利空提前反映。
市場提前消化解鎖預期,實際解鎖時,賣壓反而低於預期。
第二種:價格上漲,但遭遇獲利了結。
如果新增供給進入市場,而買盤沒有同步擴大,價格可能在高檔出現劇烈震盪。
第三種:需求成長吸收新增供給。
如果平台取得重大商業進展,交易深度與實際需求同步增加,解鎖壓力就可能被部分吸收。
因此,解鎖不能單獨決定價格方向,但在流通量只有總供應量約 23% 的情況下,它絕對是中短期風險評估的重要指標。
解鎖追蹤:
https://app.tokenomics.com/tokenomics/janction/unlocks
六、估值分析:JCT 現在究竟便宜還是昂貴?
截至 2026 年 10 月 21 日前後的市場資料,JCT 價格約在 0.004 美元附近,部分行情來源顯示其短時間內出現超過 100% 的單日漲幅。
不同平台的價格、市值及交易量會隨時間變動,以下只用來說明估值結構,不代表固定即時報價。
當價格約為 0.0043 美元時:
以約 114.94 億枚流通量計算,流通市值約為 4,940 萬美元。
以 500 億枚最大供應量計算,完全稀釋估值(FDV)約為 2.15 億美元。
這裡最重要的不是代幣單價只有幾千分之一美元,而是估值背後需要多少真實商業需求才能支撐。
低單價不代表便宜。
一枚代幣從 0.004 美元漲到 0.04 美元,看起來只是增加 0.036 美元,但對應的是十倍價格與大幅增加的整體估值。
假設未來最大供應量仍為 500 億枚:
JCT = 0.01 美元,對應 FDV 約 5 億美元。
JCT = 0.02 美元,對應 FDV 約 10 億美元。
JCT = 0.05 美元,對應 FDV 約 25 億美元。
JCT = 0.10 美元,對應 FDV 約 50 億美元。
這些是數學情境,不是價格預測。
要支撐更高估值,項目必須持續證明自己的商業價值,例如付費算力需求、收入成長、客戶留存與 JCT 價值捕獲機制。
否則,即使 AI 產業持續成長,JCT 也未必能同步取得同等幅度的價值成長。
七、技術面與短線行情:暴漲之後如何判斷?
近期 JCT 出現明顯的價格與交易量擴張,這代表市場關注度迅速升高,但同時也意味著短線交易風險增加。
在急漲行情中,最容易犯的錯誤,就是看到價格突破便直接追高,卻沒有評估風險報酬比。
我會把接下來的行情分成三種情境。
情境 A:強勢延續
如果價格突破近期高點後,能在高位維持成交量,回踩時又有買盤承接,代表短線趨勢可能延續。
但必須觀察突破是否有效,而不是只看瞬間插針。
情境 B:高檔震盪
如果價格急漲後,成交量開始下降,價格卻無法持續創高,可能代表追價動能減弱。
這時需要觀察回踩區域是否有承接,以及價格能否形成更高的低點。
情境 C:急漲後回落
如果價格跌回突破區域下方,反彈又無法重新站回,則要防範短線資金撤出。
尤其是流通量有限、交易量快速膨脹的代幣,價格可能在短時間內出現大幅波動。
實際操作上,我會觀察四個訊號:
1. 近期高點是否被有效突破。
2. 突破後回踩是否守住。
3. 現貨成交量是否同步增加,而非只有合約交易放大。
4. 價格上漲時,未平倉量、資金費率與清算數據是否顯示過度槓桿。
目前不宜只憑單日漲幅推斷下一個目標價。精確的支撐與壓力位,應依最新交易所 K 線、成交量及市場深度重新確認。
八、JCT 與 AI、DePIN 賽道的競爭
JCT 所處的市場具有真實需求,但競爭也十分激烈。
它不只要面對其他去中心化算力項目,也必須與傳統雲端 GPU 服務商、專業資料中心及其他運算平台競爭。
真正決定成敗的不是誰的敘事更漂亮,而是誰能做到:
更低的有效運算成本、更高的硬體利用率、更穩定的服務品質、更容易取得的開發工具,以及更強的客戶留存能力。
如果 Janction 能建立穩定的供需兩端,並持續增加實際付費算力工作負載,它就有機會從概念型項目走向具備商業基礎的基礎設施平台。
但如果算力需求主要靠補貼推動,或者無法證明服務具有成本與效能優勢,AI 敘事就可能無法轉化為長期競爭力。
九、未來三種發展情境
樂觀情境:商業需求與代幣價值捕獲同步成長
Janction 成功吸引企業及 AI 開發者,GPU 使用率持續提升,平台取得可驗證的收入,且 JCT 被實際服務使用所需要。
如果同時建立透明、可持續的代幣經濟機制,JCT 就有機會獲得更高的市場估值。
中性情境:AI 敘事強,但商業轉化速度有限
市場持續關注 AI 與 DePIN,JCT 仍有交易熱度,但平台收入與付費客戶成長不夠快。
此時代幣可能依靠市場情緒維持估值,價格波動較大,且容易受到解鎖與整體加密市場影響。
悲觀情境:新增供給大於真實需求
如果平台採用率不足,無法建立持續性收入,而代幣解鎖又持續增加市場供給,JCT 就可能面臨估值下修。
即使 AI 產業本身繼續成長,也不能保證每個 AI 代幣都會受益。
十、接下來最值得追蹤的五個訊號
第一,官方是否公布可核實的 GPU 使用量、付費客戶與平台收入。
第二,是否有可驗證的企業合作、實際部署與持續性商業訂單。
第三,JCT 是否具備明確的使用需求、回購、銷毀或其他價值捕獲機制。
第四,2026 年 11 月及後續解鎖的實際數量、接收地址與代幣流向。
第五,價格上漲是否伴隨現貨需求,而不是主要依靠高槓桿合約推動。
這五個訊號,比單純追逐社群熱度更能幫助判斷 JCT 是否正在從題材走向基本面。
十一、最終結論:JCT 值得研究,但不能只因 AI 敘事就追高
我對 JCT 的判斷是:
它具有值得研究的產業方向,因為 AI 算力需求、GPU 資源調度與分散式運算確實存在商業應用空間。
但項目的產業前景、平台的商業成功,以及 JCT 代幣的投資回報,是三個不同層次的問題。
目前最需要驗證的,不是 AI 市場有多大,而是 Janction 能否真正取得付費需求、創造持續收入,並讓這些經濟活動有效反映在 JCT 的代幣價值上。
短線方面,急漲可能帶來趨勢機會,也可能提高追高風險;中長線方面,約 23% 的流通比例與接下來的解鎖安排,都是必須納入評估的因素。
我的核心判斷標準只有三個:
先問誰付錢,再問錢去哪裡,最後問 JCT 能得到多少。
如果未來能看到真實算力需求持續成長、平台收入逐步改善、代幣價值捕獲更加明確,那麼 JCT 才有機會從 AI 概念幣走向具備商業基礎的基礎設施資產。
在這些條件尚未被充分驗證之前,應把 JCT 視為具有成長潛力、但仍存在高波動與代幣稀釋風險的早期項目,而不是已經證明被低估的現金流資產。
#JCT #Jancti.on #AI #DePIN #GPU #人工智慧 #加密貨幣 #幣安廣場 #基本面分析 #代幣經濟學