


В понедельник технологический сектор частично отыграл потери. Но не все и не за счёт всех. Индекс Nasdaq Composite вырос на 1,11%, до 26 430,89 пункта, а S&P 500 прибавил 0,41%, достигнув 7 690,73 пункта. При этом индекс Dow Jones Industrial Average снизился на 0,07%, до 51 966,03 пункта, а Russell 2000 вырос лишь на 0,3%, завершив торги на отметке 2 729,09 пункта. Это расхождение говорит о многом. Если заглянуть глубже, картина становится ещё яснее: на Nasdaq 2 647 акций подешевели, тогда как 2 258 подорожали, а большинство компаний из индекса S&P 500 завершили торги снижением.
Так кто же покупал? В основном охотники за выгодными покупками, рассчитывающие, что бум инвестиций в ИИ и дальше будет поддерживать стабильный рост прибыли. Позже на этой неделе отчётность представят Meta и Tesla, а значит, следующее испытание ждёт рынок через несколько дней, а не месяцев.
Прошлая неделя выдалась тяжёлой. Индекс S&P 500 потерял почти 2% — это худшая неделя с конца июня. Nasdaq 100 снизился на 5,5%, сильнее всего с апреля 2025 года, а сектор информационных технологий просел более чем на 6%, также показав худшую неделю с апреля 2025 года. У инвесторов хватало поводов для тревоги, и, похоже, они беспокоились обо всём сразу: о финансировании масштабных проектов в сфере ИИ, наплыве конкурентов и возможном избытке чипов через несколько лет.
Хедж-фонды не стали медлить. По данным подразделения прайм-брокериджа Goldman Sachs, за пять торговых сессий по 15 октября они сократили вложения в технологический сектор самыми быстрыми темпами как минимум за десятилетие, распродавая акции на фоне глобального обвала. За тот же период технологии показали худший результат среди отраслей индекса MSCI World. Но из игры они не вышли. На технологии по-прежнему приходится 23,5% глобального портфеля прайм-брокериджа Goldman — это показатель входит в верхние 10% значений за последние пять лет.
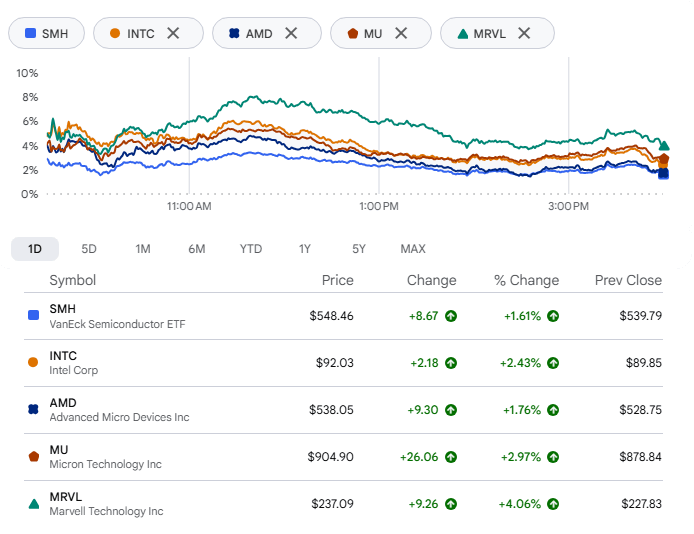
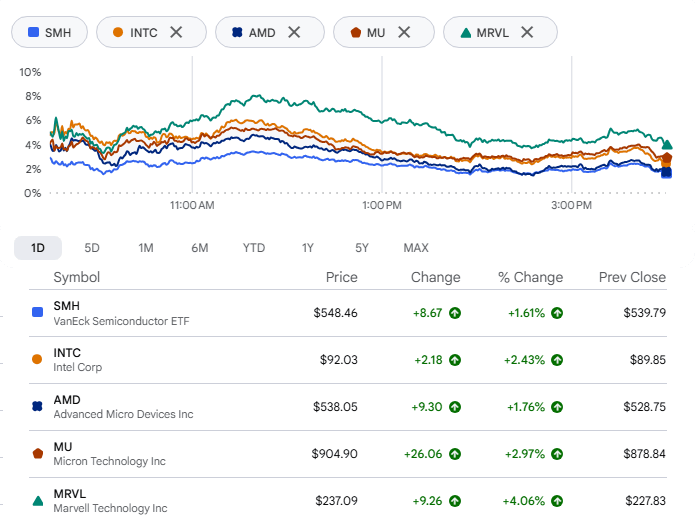
Основную работу сделали чипы. ETF VanEck Semiconductor вырос на 1,6%, наконец прервав падение, продолжавшееся больше недели. Intel, всё ещё не оправившаяся от снижения более чем на 14% неделей ранее, прибавила 2% после того, как JPMorgan повысил её рейтинг с «ниже рынка» до «нейтрального». AMD выросла на 1,8%, Micron — примерно на 3%, а SanDisk и Marvell — каждая на 4% или больше. Хорошо. Но не будем преувеличивать значение этого отскока. Тревоги по поводу денег никуда не делись — особенно у компаний из сегмента неооблачных сервисов.
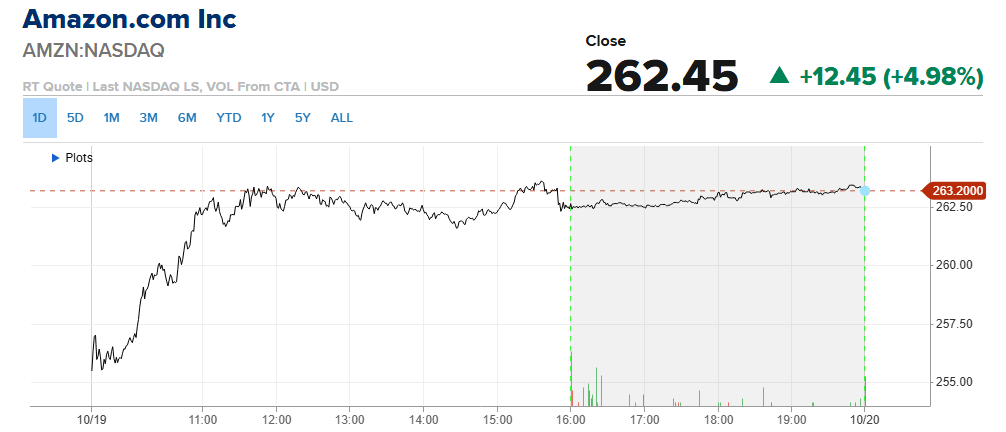
У Amazon день выдался удачнее. Акции поднимались на 5% после того, как Morgan Stanley назвал компанию своим фаворитом и повысил целевую цену с $335 до $350, указав на пять драйверов роста. По сравнению с пятничным закрытием на уровне $250 потенциал роста составляет около 40%. Банк оценивает цену в пессимистичном сценарии в $220, а в оптимистичном — в $410 и считает соотношение вероятностей три к одному в пользу роста. Основная часть аргументации связана с AWS. Теперь Morgan Stanley ожидает, что выручка подразделения вырастет на 47% в 2027 году и на 42% в 2028-м — против прежних прогнозов в 41% и 37%. Отчасти это связано с тем, что Nvidia ожидает размещения в AWS около 2 миллионов графических процессоров за эти два года. Банк также прогнозирует расходы Amazon в размере $355 млрд в 2027 году и $365 млрд в 2028-м и считает, что рынок всё ещё недооценивает потенциал роста AWS как по выручке, так и по прибыли. Результаты за третий квартал выйдут 29 октября.
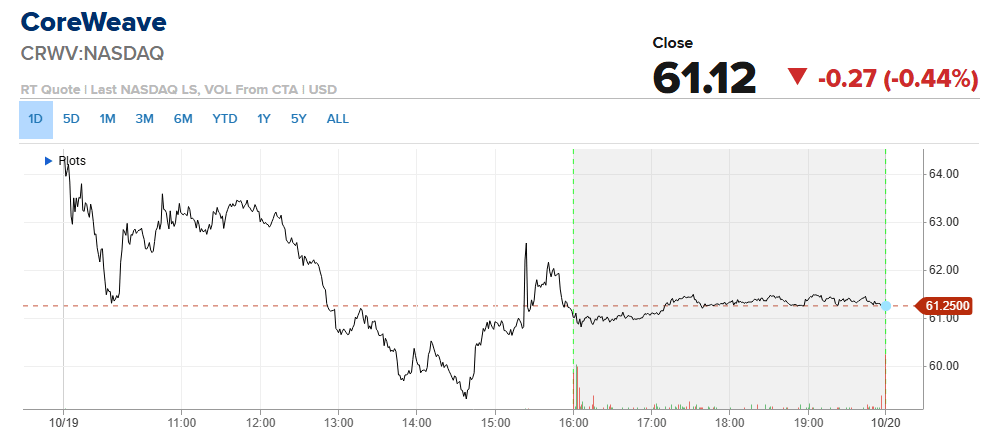
CoreWeave — предостерегающий пример. Акции растеряли ранний рост и закрылись снижением на 0,4%, несмотря на то что Goldman Sachs повысил рейтинг компании с «нейтрального» до «покупать». Как выяснилось, даже рекомендация «покупать» мало помогает после падения более чем на 25% за неделю — самого резкого с ноября 2025 года, вызванного опасениями по поводу долга компании.
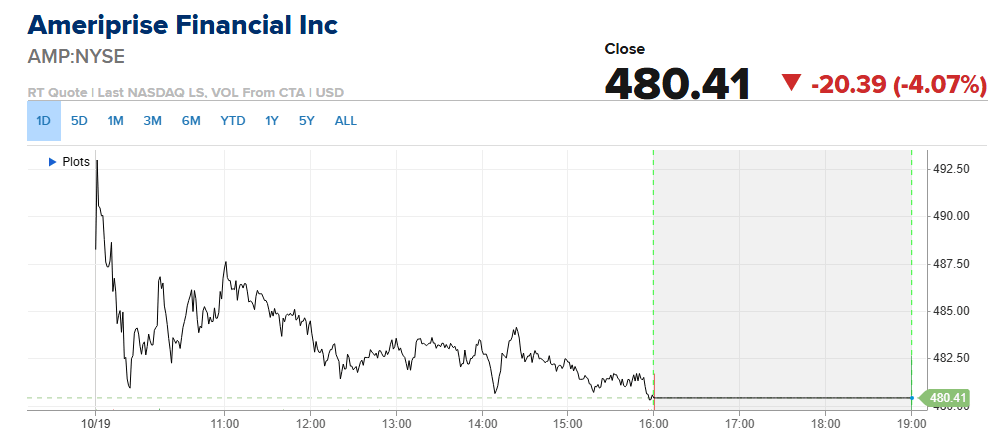
Сильнее всего пострадал финансовый сектор. Во второй половине торгов он просел почти на 1%. Ameriprise потеряла около 4% после того, как Bank of America понизил её рейтинг сразу на две ступени, до «ниже рынка», сославшись на уход нескольких крупных команд финансовых консультантов и ставку по счетам для временного размещения денежных средств, которая, по выражению банка, «сдерживает рост прибыли». Wells Fargo упал более чем на 2% и потерял свыше 12% с начала года. Citigroup снизился примерно на 2%, а JPMorgan и Bank of America — почти на 2% каждый.\
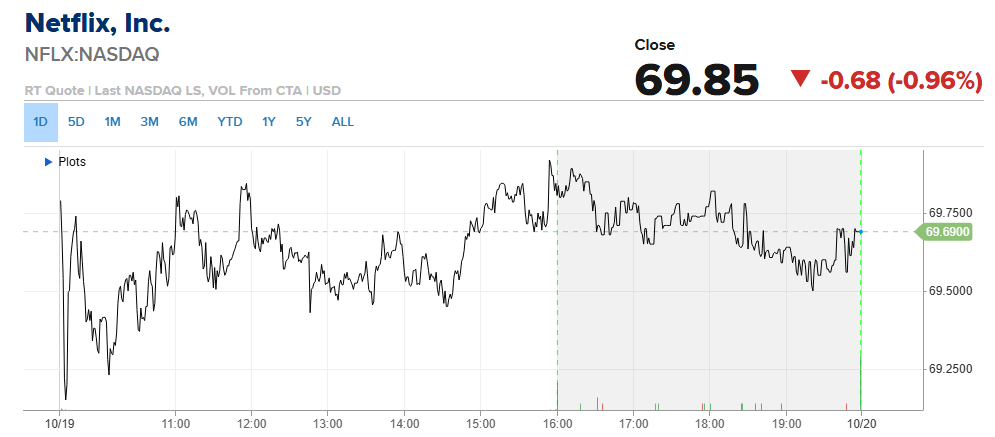
У Netflix совсем другая проблема. Зрители смотрят контент на других платформах, и ничто не приблизилось по популярности к сериалу «Переходный возраст» 2025 года. По данным Nielsen, в июле на Netflix пришлось 7,8% времени просмотра телевидения в США против 8,8% годом ранее; у YouTube показатель составил 14,2%. Netflix сокращает около 6% персонала, меняет главу контентного направления Белу Баджарию на бывшего руководителя Disney Питера Райса, а глава киноподразделения Дэн Лин покидает компанию. Финансовые результаты выйдут после закрытия торгов во вторник. По данным LSEG, которые приводит Reuters, аналитики ожидают выручку около $12,87 млрд — примерно на 12% выше прошлогодней. Это будет самый медленный рост выручки в третьем квартале за три года. С начала года акции подешевели примерно на четверть.
Анализ секторов:
Секторы с лучшими результатами
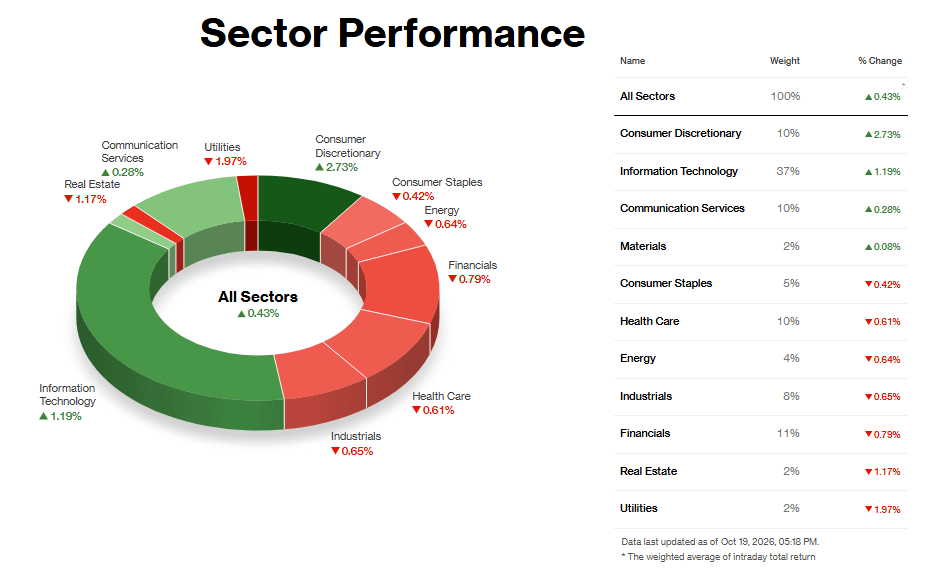
Сектор потребительских товаров не первой необходимости лидировал с ростом на 2,73%, причём основную часть подъёма обеспечили две компании. Amazon подскочила почти на 5% после того, как Morgan Stanley назвал её фаворитом и повысил целевую цену с $335 до $350, указав на ускорение роста AWS, повышение маржи и покупки с помощью ИИ. Tesla выросла почти на 4% на фоне подготовки трейдеров к публикации отчётности в среду; разговоры о слиянии со SpaceX не утихают. Обе компании имеют большой вес в секторе, что помогает понять, как ему удалось вырасти, несмотря на понижение рейтинга Whirlpool и падение уверенности застройщиков.
Информационные технологии, на долю которых приходится 37% рынка, прибавили 1,19% на фоне отскока акций производителей чипов после крайне неудачной недели. Филадельфийский индекс полупроводников прервал серию из восьми сессий снижения — самую продолжительную с 2008 года. Акции производителей памяти поддержал прогноз SemiAnalysis о том, что в 2027 году новые мощности дата-центров достигнут 50 гигаватт. Micron, Nvidia и AMD выросли, а повышение рейтинга Intel до «нейтрального» со стороны JPMorgan добавило сектору поддержки. И всё же на прошлой неделе сектор потерял более 6% на фоне масштабных продаж со стороны хедж-фондов, поэтому нынешний рост больше похож на отскок после падения, чем на смену тренда.
Сектор услуг связи прибавил 0,28%; явного лидера роста не было. Он двигался вслед за отскоком технологических акций, в то время как бумаги Meta снизились перед публикацией отчётности.
Секторы с худшими результатами
Коммунальный сектор снизился на 1,97%, показав худший результат за сессию: доходность 10-летних казначейских облигаций США поднялась примерно до 5,14%, а спрос на защитные активы, возникший на прошлой неделе, ослаб. Когда казначейские облигации приносят такую доходность, защитным акциям трудно с ними конкурировать. Недвижимость подешевела на 1,17% под давлением тех же ставок; ситуацию усугубило падение индекса уверенности застройщиков до 29 — минимума с июня 2012 года. Акции Hudson Pacific резко упали после того, как Piper Sandler понизил рейтинг компании, сославшись на рост ставок.
Финансовый сектор снизился на 0,79%, и причины этого были не столь очевидны. Падение JPMorgan увело индекс Dow в минус, а Bank of America понизил рейтинг Ameriprise сразу на две ступени, до «ниже рынка». Единого фактора, объясняющего динамику всего сектора, не было, хотя рост доходности облигаций давил на него. Слабость коммунального сектора и недвижимости выглядит повсеместной и связанной со ставками; в финансовом секторе динамика, скорее, зависела от отдельных акций.
Один удачный понедельник не отменяет такую неделю. В ближайшие несколько дней отчётность представят около 70 компаний из S&P 500, прежде всего Meta и Tesla. Их комментарии о расходах на ИИ и о том, как они намерены их финансировать, помогут понять, есть ли у нынешнего отскока шансы закрепиться.