

В прошлом выпуске мы поровну объединили оценки модели и импульс. На тестовом периоде это дало доходность +172.93%, просадку -18.44% и коэффициент Шарпа 2.076. В конце я сказал, что в следующем выпуске добавлю к объединённой стратегии буфер и стоп-лосс, а затем проверю её на валидационном периоде.
Прежде чем приступить, я ненадолго остановился. Результаты девяти стратегий с лучшими показателями были разбросаны по разным скриптам абляционных экспериментов и каталогам кэша, параметры хранились в словарях конфигурации, а файлы с сигналами назывались непоследовательно. Если перейти на другой компьютер или вернуться к этому через пару недель, удастся ли снова получить эти девять чисел в точности? Нет.
Поэтому в этом выпуске мы не будем гнаться за доходностью, а сначала оформим девять стратегий в каталог, который можно воспроизвести одним нажатием. Бэктест, который нельзя воспроизвести, ничем не отличается от выдуманной истории.
В этот раз подготовлены три результата: девять файлов стратегий, шесть файлов сигналов и единый notebook. Все девять стратегий успешно запущены, результаты 9/9 совпали с ожидаемыми по каждому показателю.
Первое. Почему сначала нужно добиться воспроизводимости, а не продолжать настройку параметров
В первых двух выпусках этой серии мы очищали пул монет и исправляли интерфейс выбора монет. К этому выпуску стратегий стало уже девять; продолжать добавлять параметры легко, но каждый новый параметр усложняет воспроизведение.
Раньше девять стратегий задавались словарями конфигураций в `robust_ablation.py` и `risk_guard_ablation.py`. Одна и та же логика выбора монет копировалась в разные конфигурации, а параметры были жёстко заданы. При изменении сигнала непонятно, изменился ли сам сигнал или путь выполнения кода. Ещё хуже то, что по одному числу невозможно понять, какой версией кода, каким файлом сигналов и с какими параметрами оно было получено.
Воспроизводимость — не формальность. Благодаря ей разовый вывод скрипта превращается в файл, на который можно ссылаться, с которым можно сравнивать и который можно передать другим на проверку. Это надёжная отправная точка для дальнейшей работы — будь то добавление финансирования, проскальзывания или walk-forward-анализа.
Второе. Девять файлов стратегий: фиксируем только параметры, не копируем логику
Создан каталог `alpha/crypto/strategy_catalog/`, в нём находятся девять файлов стратегий. Каждый файл соответствует одной стратегии:
- Смешанный top5
- Модель buf4, стоп-лосс 35
- mom10 top5, лонг, buf5
- Модель buf4, стоп-лосс 10
- Модель, лонг, buf5, стоп-лосс 10
- mom10 top5
- Модель buf4
- Модель, лонг, buf5
- mom10 top20, лонг, buf5
Все девять файлов — тонкие подклассы, в которых не дублируется логика базовых классов. Выбор монет, буфер ранжирования и конечный автомат стоп-лосса по-прежнему находятся в `CryptoRobustStrategy` и `CryptoRobustGuardedStrategy`; подклассы только фиксируют параметры.
Каждый файл единообразно экспортирует шесть объектов: название стратегии, семейство сигналов, класс стратегии, параметры бэктеста, ожидаемые метрики тестового периода и эталонные значения для валидационного периода. Эталонные значения для валидации есть только у трёх стратегий mom10; для модели и смешанного сигнала они пока не заданы. Notebook автоматически собирает всё на основе этих объектов, поэтому вручную писать девять отдельных блоков кода для бэктеста не нужно.
Почему не реализовать девять стратегий независимо друг от друга? Потому что если в каждом из девяти файлов копировать логику выбора монет, получится девять потенциальных источников ошибок. Изменение базового класса в одном месте улучшает сразу все девять стратегий; изменение параметров в одном файле не затрагивает остальные восемь.
В комментарии на китайском в начале файла описаны четыре вещи: как выбираются позиции с обеих сторон; какие семейство сигналов и столбцы нужны; что означают фиксированные параметры; в каких случаях стратегия перестаёт работать. Последний пункт особенно важен. Если в файле стратегии написано только, как получать прибыль, но не указано, при каких условиях стратегия будет убыточной, легко продолжить настройку уже неработающей стратегии.
Здесь есть конкретная ловушка. Для трёх стратегий со стоп-лоссом параметры `stop_pct` и `stop_cooldown` обязательно нужно одновременно указывать в `BACKTEST_SETTING`. Дело в том, что runner бэктеста читает `setting.get("stop_pct")`, а не атрибут класса. Если задать параметр только в классе, стратегия сама распознает срабатывание стоп-лосса, но runner не выполнит корректировку PnL постфактум. Бэктест завершится как обычно, но расчёты за день срабатывания стоп-лосса будут неверными. В notebook добавлена проверка: атрибуты класса и `setting` должны совпадать, иначе возникнет ошибка.
Ещё одно ограничение: в `CryptoRobustGuardedStrategy` метод `on_bars` жёстко привязан к p5 и p0, поэтому поддерживает выбор монет по level, но не по смешанному сигналу. Среди девяти стратегий нет варианта со смешанным сигналом и стоп-лоссом, поэтому в этот раз базовый класс не меняли, а ограничение указали в описаниях трёх файлов со стоп-лоссом. Чтобы в будущем добавить стоп-лосс к смешанному сигналу, сначала нужно выделить интерфейс выбора монет из базового класса.
Третье. Шесть файлов сигналов: три семейства, по файлу для тестового и валидационного отрезков
Все девять стратегий используют сигналы трёх семейств — копировать их в девяти экземплярах не нужно:
- Сигнал модели: p5, p0, score — от модели LightGBM с пятью классами
- Сигнал mom10: импульс за последние 10 торговых дней
- Смешанный сигнал: поровну ранги оценки модели и импульса
Для каждого семейства сигналов есть по одному файлу для тестового и валидационного отрезков — всего шесть файлов.
Почему бы не скопировать сигналы для каждой стратегии? Потому что сигнал — это входные данные, а стратегия — способ их использовать. Один и тот же сигнал модели можно использовать по-разному: top5, buffer4, стоп-лосс 10. Копирование в девяти экземплярах лишит проверку hash смысла и повысит риск изменить один файл, забыв про остальные.
У всех сигналов одна схема, в файлах со смешанными сигналами есть три дополнительных диагностических столбца:
| Столбец | Тип | Значение |
|---|---|---|
| datetime | Datetime("us") | Полночь торгового дня, время без часового пояса |
| vt_symbol | String | Код контракта |
| signal | Array(Float64, 6) | Вероятности пяти классов |
| p5 | Float64 | signal[5], вероятность попасть в высший уровень |
| p0 | Float64 | signal[0], вероятность попасть в низший уровень |
| score | Float64 | p5 минус p0 |
| mom_return_10 | Float64 | Импульс за 10 дней |
| score_rank_pct | Float64 | Процентиль ранга модели по поперечному срезу — только в файлах со смешанными сигналами |
| mom_rank_pct | Float64 | Процентиль ранга импульса по поперечному срезу — только в файлах со смешанными сигналами |
| blend_score | Float64 | По половине от каждого из двух столбцов — только в файлах со смешанными сигналами |
Перед записью проверяются четыре вещи: уникальность ключа «дата плюс контракт»; отсутствие пересечений между контрактами и списком исключений для чистых криптоактивов; тип `signal` по-прежнему `Array(Float64, 6)`, а не `List`; согласованность p5, p0 и score.
Есть ещё один момент, который легко упустить: порядок строк менять нельзя.
При выборе монет, если ранги совпадают на границе отбора, стабильная сортировка решает, кто попадёт в портфель, а кто нет, исходя из исходного порядка строк. Если отсортировать файл сигналов по дате или контракту, состав позиций может измениться, а вместе с ним и доходность. Поэтому все проекции и добавление столбцов сохраняют порядок строк исходного файла; сортировка запрещена. Это не вопрос стиля кода, а вопрос воспроизводимости результатов.
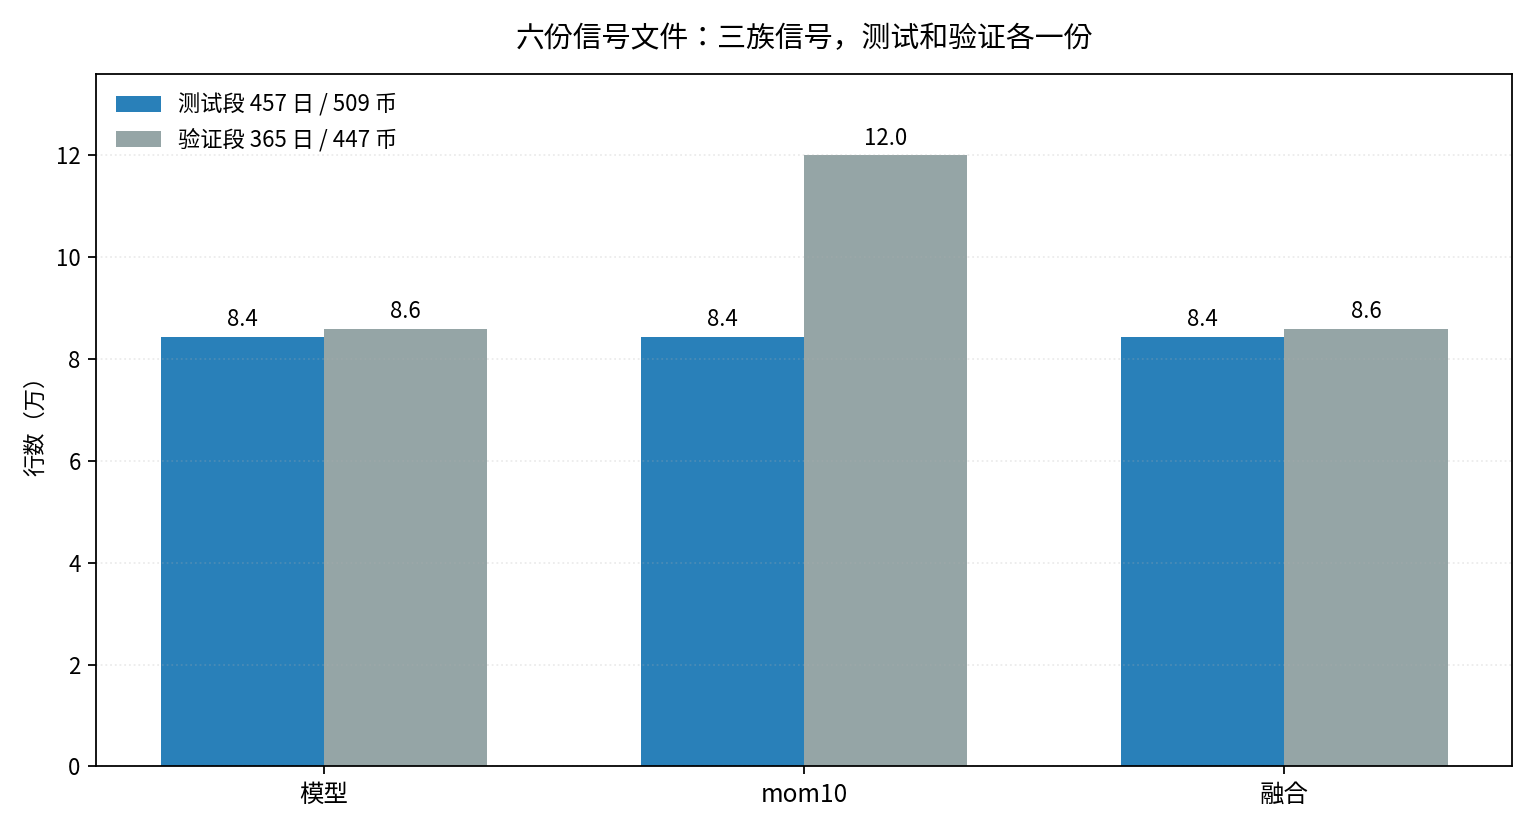
Рис. 1: в тестовом отрезке в каждом файле 84 тыс. строк; в валидационном файлы модели и смешанного сигнала содержат 86 тыс. строк, а mom10 — 120 тыс. Разница в числе строк у mom10 валидационного отрезка связана не с большим числом монет, а с различиями в формате кодирования.
Четвёртое. Тестовый и валидационный отрезки mom10 нельзя взаимозаменять
Это самая коварная ловушка в этой работе.
В тестовом отрезке mom10 используется обрезанный датасетом `mom_return_10`, значения которого ограничены диапазоном от -3 до 3. В валидационном отрезке mom10 используется необрезанный `mom10` из таблицы risk table. На вид в обоих файлах один и тот же сигнал, но кодирование у них разное.
Их нельзя взаимозаменять, как и пересчитывать один по другому. Перед сравнением разных отрезков нужно проверить, что именно измеряется. Если просто объединить результаты двух отрезков, они будут выглядеть как mom10, но на деле будут измерять разные вещи.
У валидационного отрезка модели есть ещё одно ограничение. VALID использовался для ранней остановки по дневному IC, поэтому `model_valid` можно считать лишь частично внутривыборочным. Для модели `best_iteration` равен 290, а дневной IC на валидационном отрезке — 0.0373. Это значение нельзя считать результатом на чистой вневыборочной выборке, поэтому к выводам по валидационному периоду нужно относиться с оговорками.
Чтобы исключить расхождения между обучением и проекцией, в notebook добавлена проверка test parity: тестовый отрезок прогнозируется заново и построчно сравнивается с сохранённым `model_test`; максимальная абсолютная разница должна быть меньше `1e-6`. Фактическая разница в этот раз составила 0.0.
Пятое. Один notebook: проверка, загрузка, бэктест и сверка
Единая точка входа — `strategy_catalog_backtest.ipynb`. Режим запуска задают четыре переключателя:
- `RUN_SEGMENTS=["test"]`: сначала запускается только тестовый отрезок
- `FORCE_REBUILD_SIGNALS=False`: сигналы перестраиваются, только если они отсутствуют
- `RETRAIN_MODEL=False`: по умолчанию модель не переобучается, используется модель из кэша
- `ALLOW_MODEL_MISMATCH=False`: при несовпадении модели запуск прерывается, а не продолжается молча
Процесс состоит из шести шагов:
1. Загрузка AlphaLab, состава CRYPTO.LOCAL и фильтрация чистых криптоактивов
2. Проверка или генерация шести файлов сигналов
3. Динамический импорт девяти модулей стратегий и сборка каталога стратегий
4. Для каждого отрезка загрузка сигналов трёх семейств и OHLC, затем последовательный вызов runner для бэктеста
5. Запись JSON-метрик и parquet-файлов с ежедневной стоимостью портфеля для каждой стратегии
6. Формирование таблицы сверки с фактическими и ожидаемыми значениями, разницей и результатом проверки
Для бэктеста повторно используется `risk_guard_ablation.run_config`, новый runner не пишется. В нём уже реализованы замена PnL в день срабатывания стоп-лосса, обнуление остатка на следующий день, учёт комиссий и пересчёт метрик. Если ради этого каталога написать ещё один бэктест, рано или поздно два движка начнут выдавать разные результаты.
Критерии сверки фиксированы:
- Отклонение доходности и максимальной просадки не превышает 0.01 процентного пункта
- Отклонение коэффициента Шарпа не превышает 0.001
- Отклонение Calmar не превышает 0.01
- Число сделок и число срабатываний стоп-лосса должны точно совпадать
В этот раз все 9 из 9 проверок пройдены. Ежедневная стоимость портфеля для каждой стратегии содержит 457 строк, а итоговый капитал равен 10 млн, умноженным на 1 плюс доходность. Число срабатываний стоп-лосса у трёх стратегий — 121, 646 и 652 — полностью совпадает с данными, записанными на стороне стратегий.
Не просто примерно совпали — совпадение по каждому показателю.
Шестое. Результаты девяти стратегий
Сведём девять стратегий в одну таблицу и отсортируем по доходности от большей к меньшей:
| Стратегия | Сигнал | Доходность | Максимальная просадка | Шарп | Число сделок | Число стоп-лоссов |
|---|---|---:|---:|---:|---:|---:|
| Смешанный top5 | Смешанный | +172.93% | -18.44% | 2.076 | 7251 | 0 |
| mom10 top5, лонг, buf5 | mom10 | +152.67% | -30.13% | 1.577 | 5879 | 0 |
| Модель buf4, стоп-лосс 35 | Модель | +151.47% | -31.42% | 1.635 | 4787 | 121 |
| Модель buf4 | Модель | +137.55% | -54.80% | 1.368 | 4745 | 0 |
| mom10 top5 | mom10 | +134.22% | -39.03% | 1.385 | 6201 | 0 |
| Модель buf4, стоп-лосс 10 | Модель | +130.86% | -16.25% | 1.906 | 4719 | 646 |
| Модель, лонг, buf5 | Модель | +115.08% | -51.89% | 1.174 | 4855 | 0 |
| Модель, лонг, buf5, стоп-лосс 10 | Модель | +114.01% | -14.39% | 1.846 | 4743 | 652 |
| mom10 top20, лонг, buf5 | mom10 | +68.98% | -21.81% | 1.563 | 22474 | 0 |
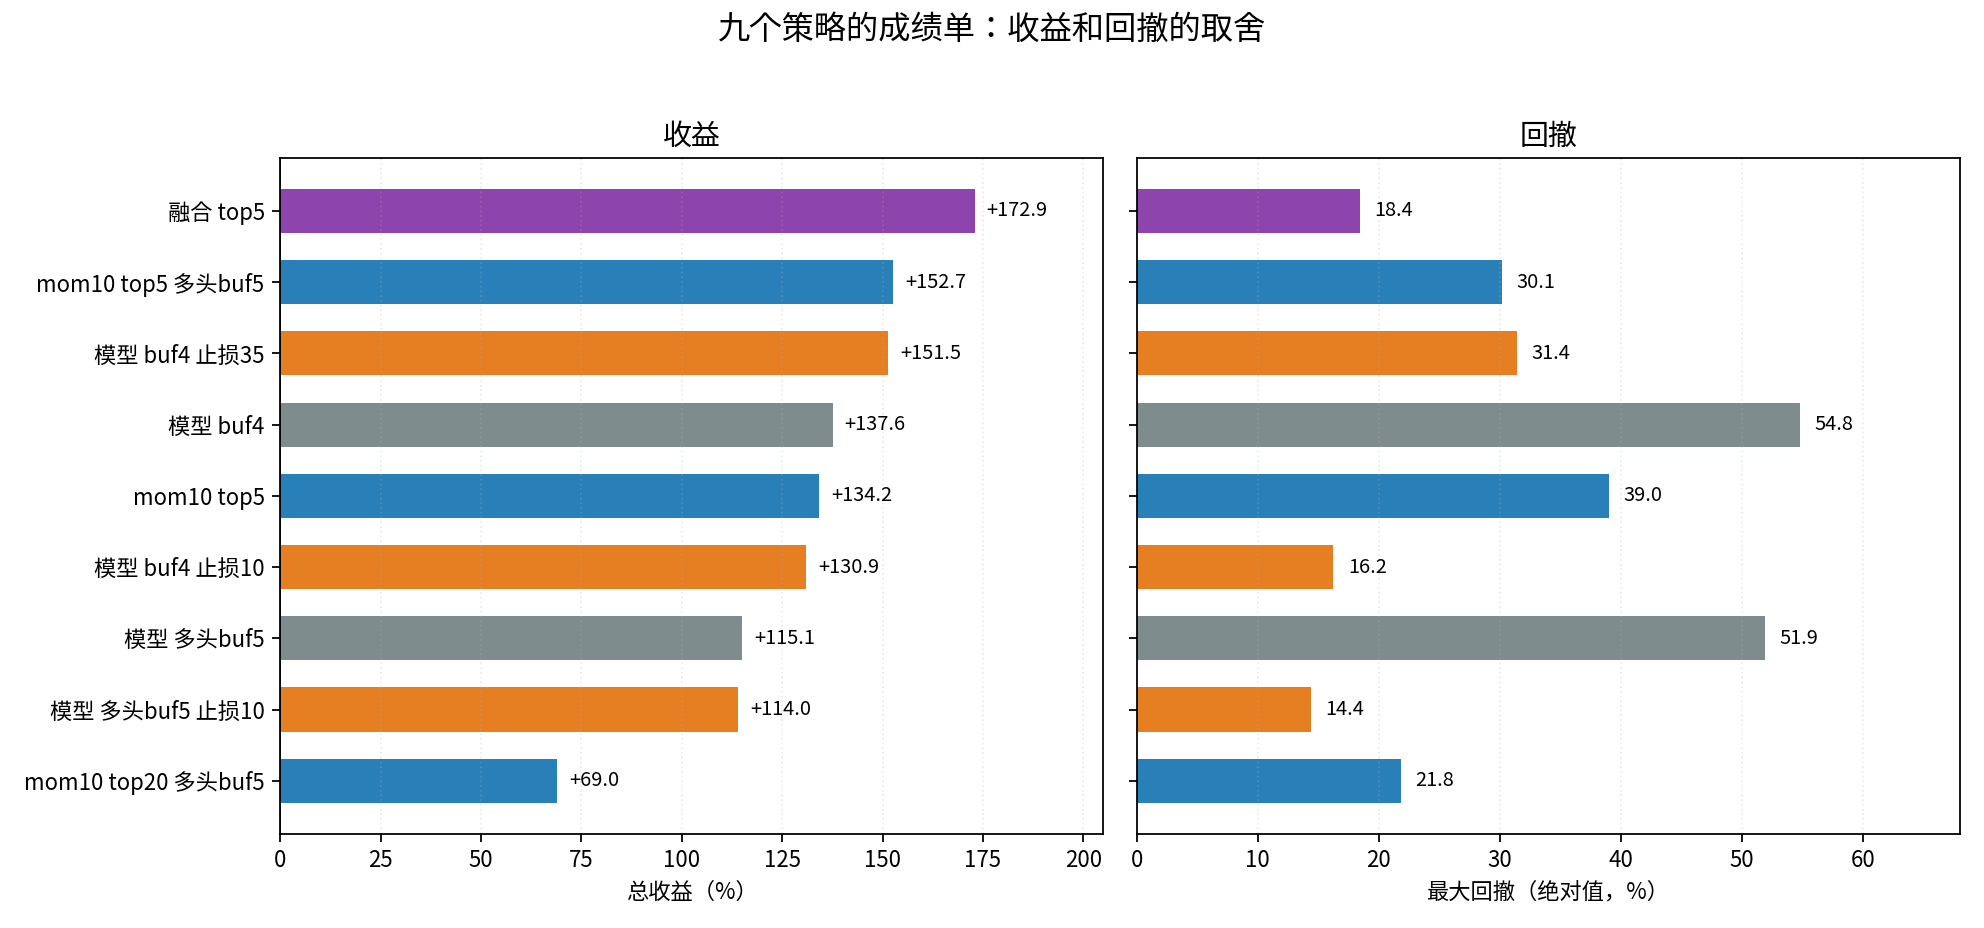
Рис. 2: слева доходность, справа абсолютное значение просадки, порядок одинаковый. Оранжевый — стратегии модели со стоп-лоссом, серый — стратегии модели без стоп-лосса, синий — mom10, фиолетовый — смешанный сигнал.
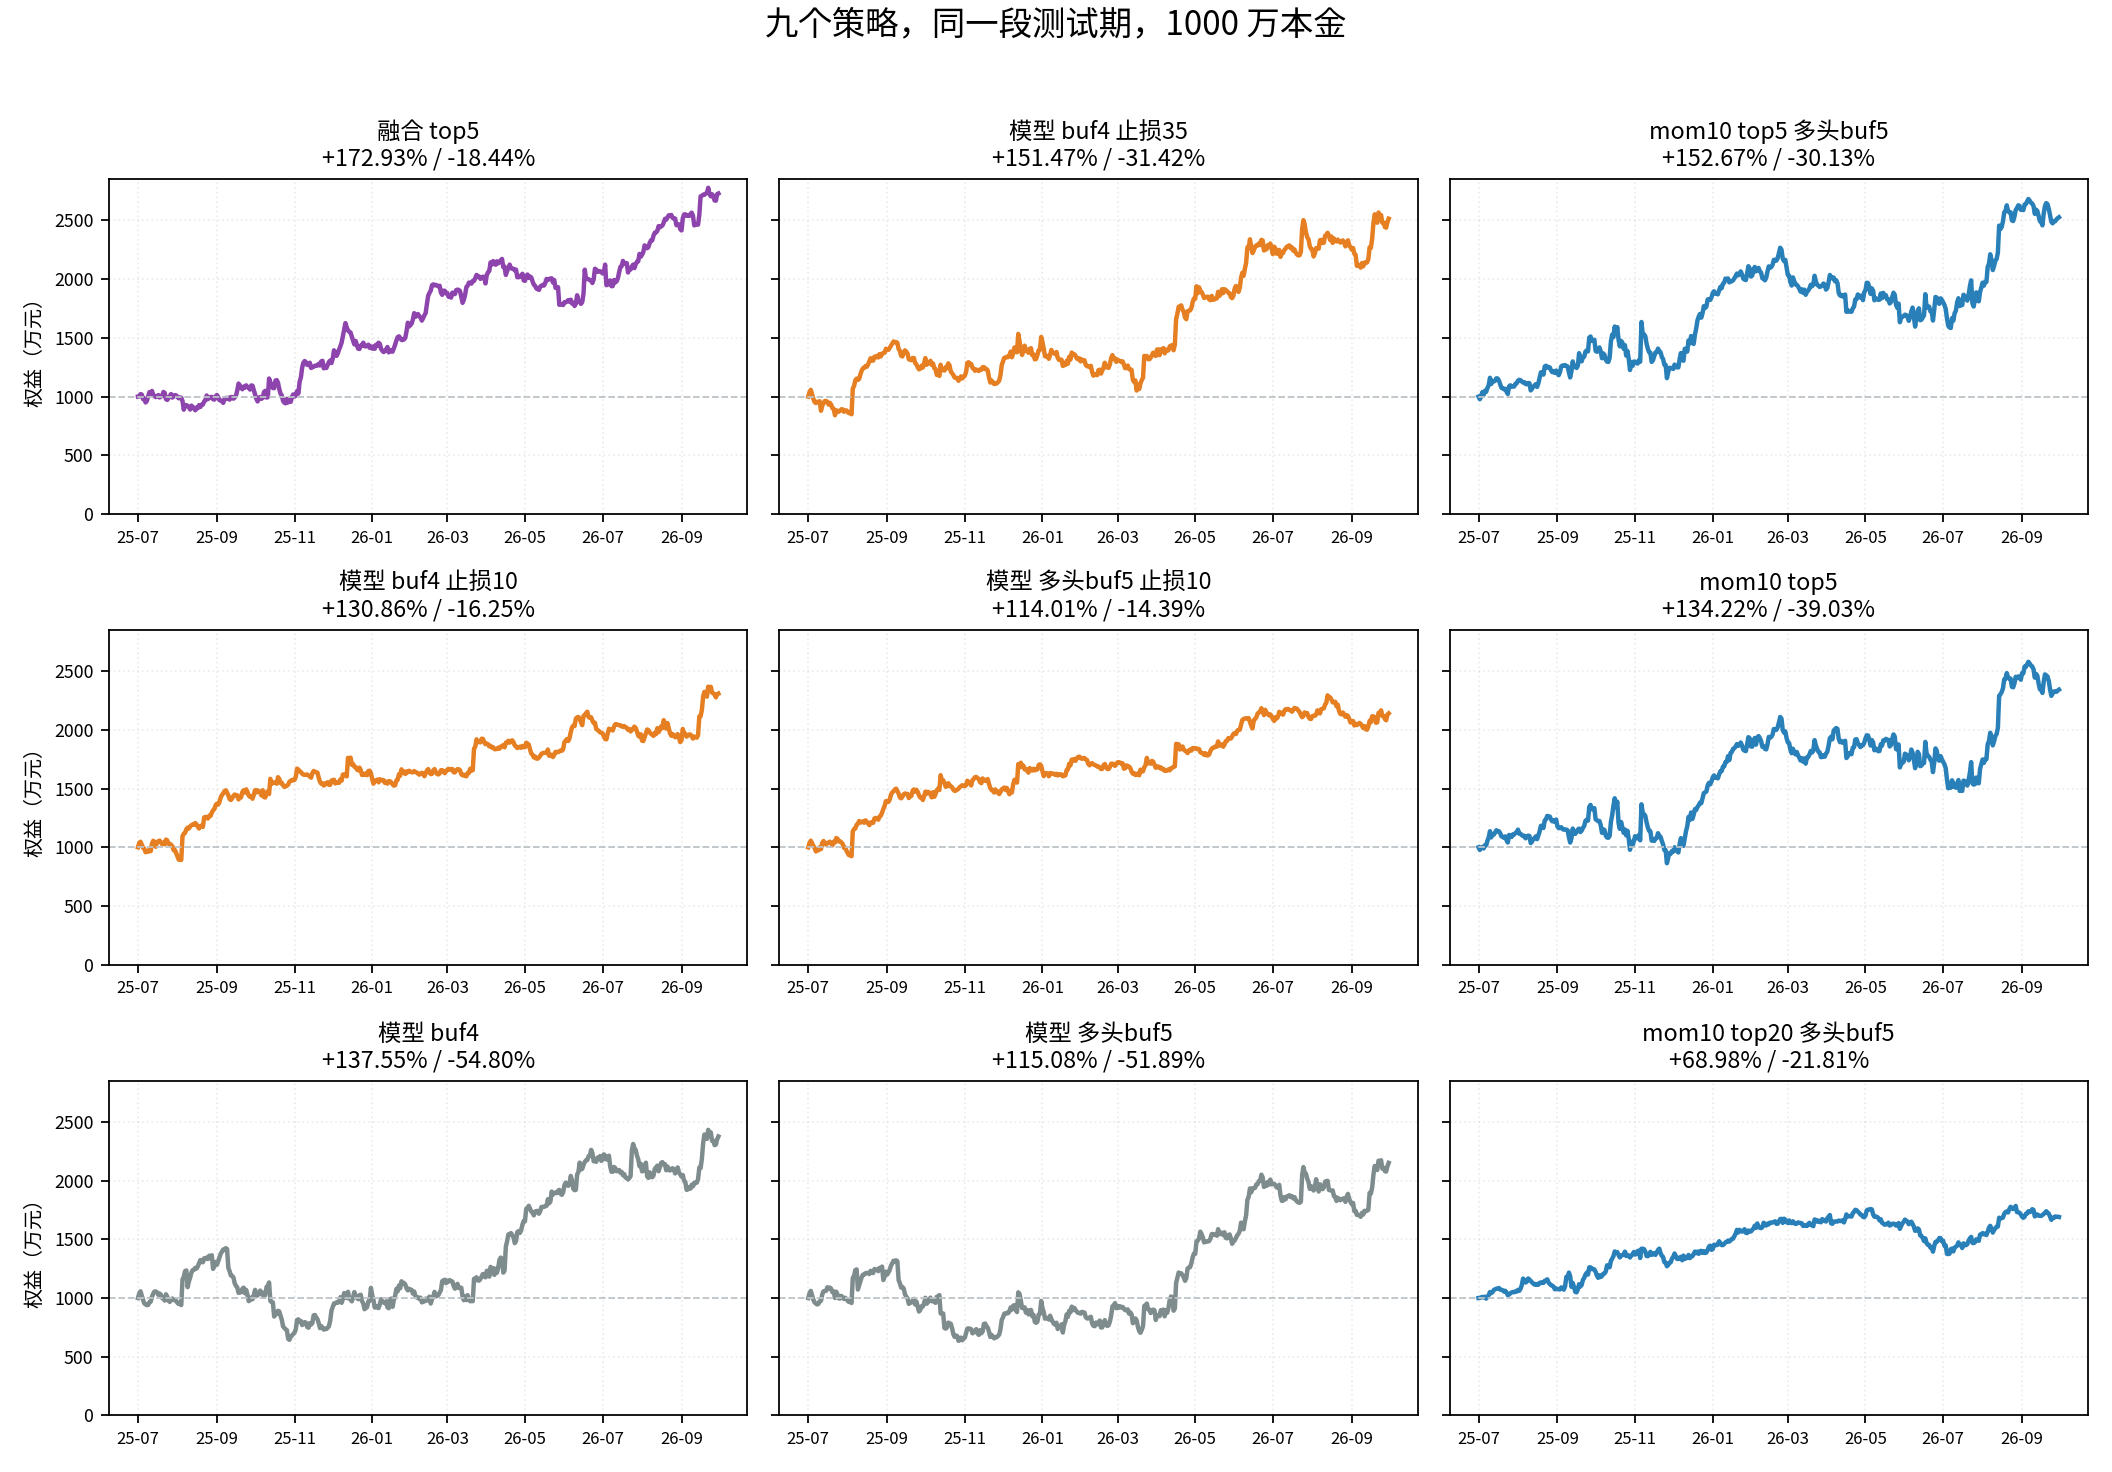
Рис. 3: кривые стоимости портфеля для девяти стратегий на одном тестовом отрезке и с одинаковым начальным капиталом 10 млн; шкала по вертикали общая. Два числа в заголовке — общая доходность и максимальная просадка.
Несколько наблюдений:
Во-первых, смешанный сигнал по-прежнему на первом месте. Доходность +172.93%, просадка -18.44%, коэффициент Шарпа 2.076 — лучшие показатели среди девяти стратегий по всем трём метрикам. Calmar — 7.49; это единственная конфигурация, которая одновременно превосходит лучший вариант mom10 по доходности, просадке и коэффициенту Шарпа. Если сравнивать только с mom10 top5, то модель buf4 со стоп-лоссом 35 тоже выигрывает по всем трём показателям, но уступает варианту mom10 «лонг, buffer5» с доходностью +152.67%.
Во-вторых, стоп-лосс уменьшает просадку, но это не бесплатно. Два варианта stop10 сократили просадку до -14.39% и -16.25%, а коэффициент Шарпа подняли до 1.846 и 1.906. Но в прошлом выпуске уже выяснилось, что stop10 крайне чувствителен к проскальзыванию: при проскальзывании 2% доходность почти обнуляется. У stop35 доходность +151.47%, а просадка -31.42%; он устойчивее и подходит для ситуаций, когда уровень проскальзывания неопределён.
В-третьих, просадка базовых вариантов модели всё ещё составляет от -52% до -55%. Buffer позволил перейти от отрицательной доходности к +115% — +137%, но проблему хвостового риска не решил. Улучшение доходности и снижение риска — разные вещи; нельзя игнорировать просадку лишь потому, что доходность стала положительной.
В-четвёртых, доходность mom10 top20 самая низкая — всего +68.98%, а число сделок — 22474, больше, чем у любой другой стратегии. Расширение набора позиций не обязательно лучше: издержки съедают часть доходности. Поэтому в дальнейшем необходимо учитывать затраты.
Этот каталог демонстрирует компромиссы, а не одного-единственного победителя. Выбор зависит от размера капитала, уровня проскальзывания, допустимой просадки и стоимости ребалансировки.
Седьмое. Запись о воспроизводимости: commit, версии, hash
При каждом запуске notebook формирует запись о воспроизводимости. В этот раз в неё вошли:
- Время запуска: 2026-10-20T09:39:45
- Git commit: `261a7147ed6810bd4e7a76397a9149f7353a6470`
- Состояние рабочей области: есть незакоммиченные изменения
- Python 3.13.13, polars 1.41.2, lightgbm 4.6.0, vnpy 4.4.0
- `best_iteration` модели: 290
- Дневной IC на валидационном отрезке: 0.03727
- Максимальная абсолютная разница test parity: 0.0
Также записаны SHA256 всех шести файлов сигналов:
| Файл сигнала | Первые 12 символов SHA256 |
|---|---|
| model_test | c8e9e5642a78 |
| model_valid | 77e53a0a794b |
| mom10_test | d59cf2be7a10 |
| mom10_valid | 70e25941c252 |
| blend_mom10_test | 1d5b40457ab2 |
| blend_mom10_valid | c379b7b1bab9 |
В записи честно указано, что в рабочей области есть незакоммиченные изменения. Это означает, что код, которому соответствуют результаты, не совпадает с чистым commit. Строго говоря, одного номера commit может быть недостаточно, чтобы полностью воспроизвести результаты. Перед следующим запуском нужно либо создать commit, либо сохранить diff. Ценность записи о воспроизводимости не в том, чтобы она красиво выглядела, а в том, чтобы зафиксировать различия и сделать их отслеживаемыми.
В следующий раз, когда кто-нибудь спросит, откуда взялось это число, не придётся объяснять: достаточно передать ему журнал запуска, hash сигналов и notebook.
Восьмое. Ограничения и следующий выпуск
Сначала отделим реальные результаты от иллюзий.
Все девять результатов получены на одном тестовом отрезке: с июля 2025-го по сентябрь 2026-го, 457 дней. Параметры также многократно подбирались на этом тестовом отрезке — это не чистая вневыборочная выборка. Воспроизведение 9/9 доказывает лишь то, что код и сигналы позволяют повторить эти цифры, но не то, что такие результаты повторятся в будущем.
Валидационный отрезок модели частично внутривыборочный, поскольку VALID участвовал в ранней остановке. Пул монет mom10 на валидационном отрезке отличается от пула модели, поэтому результаты разных семейств нельзя напрямую сравнивать. В этот раз также не учитывались финансирование, принудительное закрытие позиций, реальное проскальзывание, фильтрация новых монет и монет с низкой ликвидностью.
В следующем выпуске будут выполнены три задачи: добавить к смешанному сигналу buffer и стоп-лосс, провести бэктест на валидационном периоде, а затем выполнить walk-forward-анализ. Если стратегия не подтвердит результаты на валидационном периоде, то +172.93% останутся лишь красивой цифрой за тестовый период — и придётся вернуться к доработке.
Воспроизводимость — не конечная цель, а отправная точка. Сначала закладываем фундамент, потом строим здание.
Эта количественная лаборатория продолжит публиковать записи обо всём — от данных и факторов до управления рисками. Если материал полезен, добавьте его в закладки. До встречи в следующем выпуске.