

В прошлой части базовый результат всё ещё был -5.5%, а в этой я дал модели и импульсу равный вес и добился +172.93%
В конце прошлой части я сказал, что в следующем выпуске добавлю комиссии за финансирование и проскальзывание. Закончив ту статью, я ненадолго остановился, потому что оставался нерешённым более фундаментальный вопрос: дневной IC модели положительный, так почему же отбор монет по её сигналам всё равно приносит убытки? Пока этот вопрос не решён, добавление комиссий за финансирование — это лишь расчёт издержек для неправильной стратегии.
Сначала отвечу на этот вопрос. Ответ не в модели, а в правилах отбора монет. После того как я исправил правила, модель и импульс получили равный вес, и на тестовом периоде результат составил +172.93% доходности, -18.44% просадки и коэффициент Шарпа 2.076. Но не спешите радоваться: дальше я расскажу, насколько этот результат приукрашен.
Один. Противоречие: IC положительный, а стратегия убыточна
После полного восстановления цепочки в предыдущем выпуске чистый базовый вариант показал доходность −5,52% и просадку −91,61%. Но у той же версии модели на тестовой выборке средний дневной IC составил +0,0336, а ICIR — 5,91. Положительный IC говорит о том, что предсказанные оценки связаны с ранжированием будущей доходности. Стратегия при этом убыточна — значит, проблема возникла на этапе преобразования оценок в позиции.
Проблема не в модели, а в интерфейсе.
Два. Корневая причина: для обучения используется score, а для выбора монет — p5 и p0
Модель решает задачу пяти классов: p5 — вероятность того, что будущая доходность попадёт в самый высокий диапазон, p0 — вероятность попадания в самый низкий. При обучении и оценке IC используется score = p5 − p0.
Но стратегия открывает длинные позиции, выбирая активы с наибольшим p5, а короткие — с наибольшим p0.
Проблема в том, что ежедневная корреляция p5 и p0 в сечении достигает +0,82. У одной монеты одновременно могут быть очень высокими и p5, и p0. Это говорит не о том, что монета вырастет, а о том, что её цена будет сильно колебаться. Выбирая длинные позиции по абсолютному значению p5, мы отбираем волатильные монеты, а не те, от которых ждём роста.
Получается, модель предсказывает направление движения, а стратегия выбирает волатильность. Положительный IC и убыток стратегии здесь не противоречат друг другу.
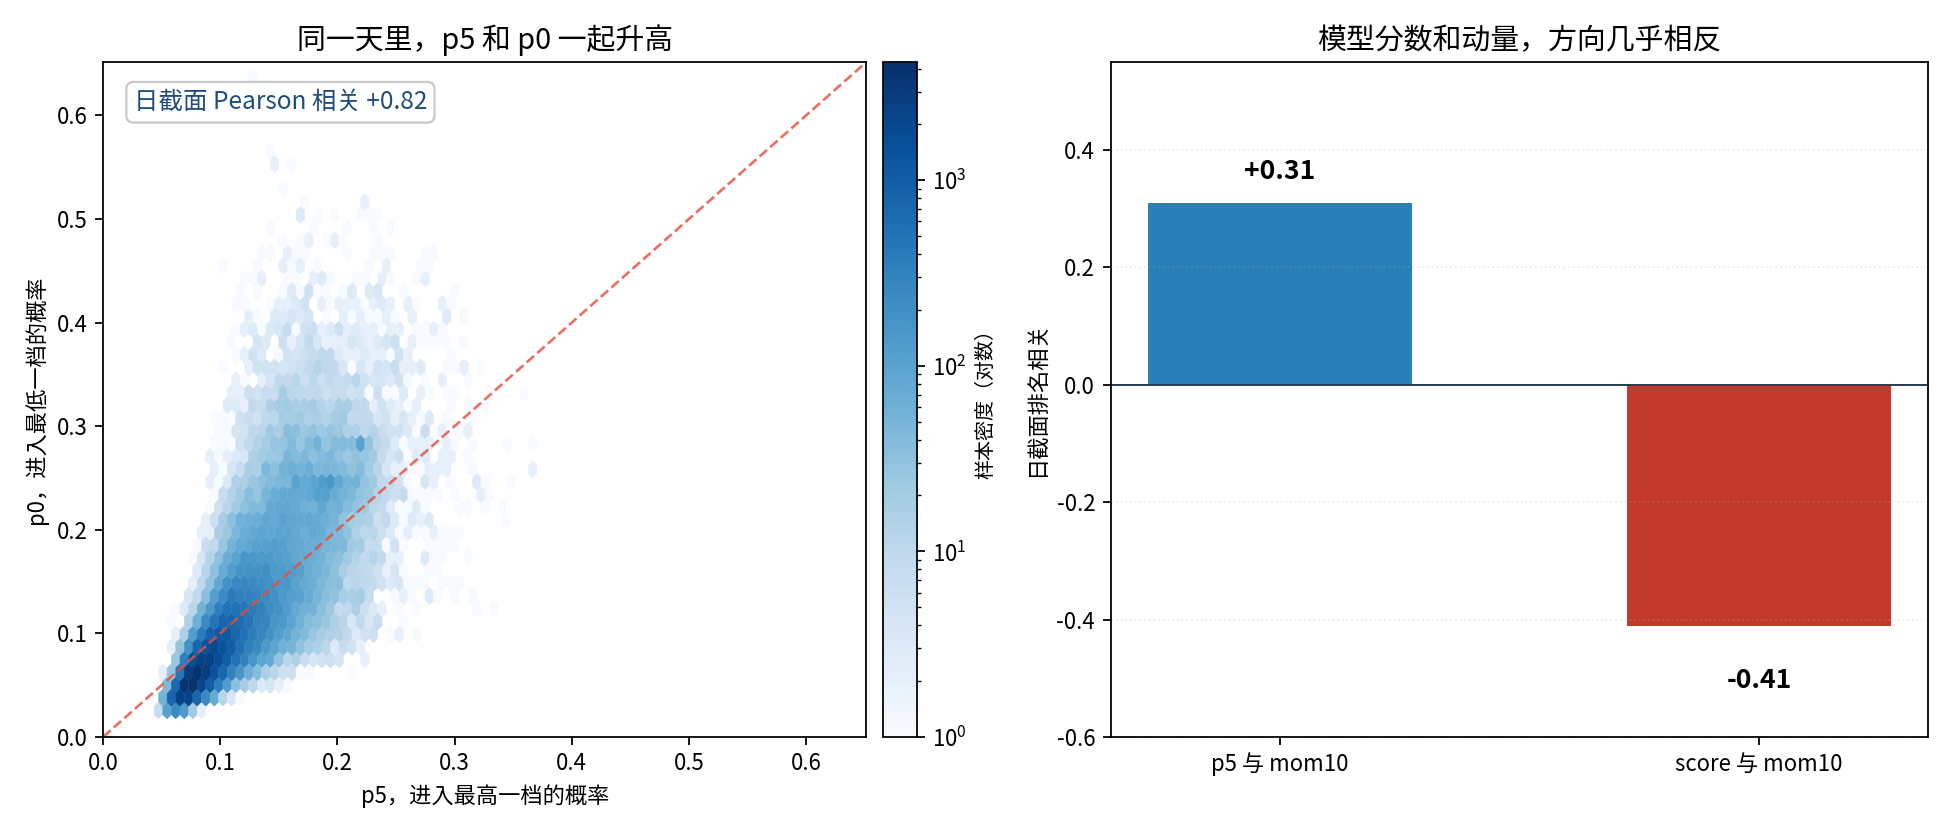
Рис. 1. Слева — p5 и p0 для всех 84 тыс. наблюдений: облако точек явно тянется вдоль диагонали. Справа — корреляция рангов оценок модели и моментума: одна положительная, другая отрицательная.
Три. Сортировка только по score: капитал уходит ниже нуля
Первое решение напрашивалось само собой: раз при обучении используется score, значит, по нему и нужно выбирать монеты. В длинную позицию — 5 активов с наибольшим score, в короткую — 5 с наименьшим.
Результат оказался ещё хуже:
- Обе стороны отбираются по score: доходность −110,67%, просадка −154,83%
- Изменена только длинная сторона: доходность −75,08%, просадка −114,98%
- Изменена только короткая сторона: доходность −43,20%, просадка −109,29%
Во всех трёх случаях капитал уходит ниже нуля, и метрики уже не имеют смысла: в реальной торговле позиции были бы принудительно закрыты. При расширении до top10 результат немного лучше, но стратегия всё ещё убыточна: доходность −18,77%, просадка −53,34%. Добавление buffer5 к длинной стороне score тоже не помогает: −83,11%, капитал уходит ниже нуля.
Сортировка только по score — не решение. Корреляция рангов score и mom10 в сечении составляет −0,41: по своей природе score тяготеет к возврату к среднему. В тестовый период, когда доминировал моментум, отдельное использование score шло против тренда.
Четыре. Построение портфеля: topN не помогает, буфер — помогает
Поскольку проблема не сводится только к выбору направления для монет, я также проверил разные варианты построения портфеля.
Увеличение числа позиций не помогло. Вариант модели top10 показал доходность −27,85% и просадку −54,89%, top20 — доходность −4,48% и просадку −38,06%. Расширение лишь размывает результат, но не превращает отрицательную альфу в положительную.
Буфер ранжирования работает. Для buffer4 доходность составила +137,55%, просадка −54,80%, коэффициент Шарпа 1,368. В диапазоне buffer3–buffer15 получилась широкая зона положительных результатов: buffer3 — +72,36%, buffer5 — +119,82%, buffer6 — +103,74%, buffer7 — +94,12%, buffer8 — +99,20%, buffer10 — +86,25%, buffer15 — +86,38%.
Причина видна при раздельном анализе сторон. У top5 модели длинная сторона принесла −877 тыс., а короткая — +325 тыс.; длинная сторона медленно теряла деньги. Буфер позволяет подольше удерживать уже имеющиеся прибыльные позиции, не меняя их каждый раз, когда актив оказывается около границы ранжирования. При симметричном buffer5 длинная сторона принесла +12,407 млн.
Но буфер работает только на длинной стороне. При одностороннем буфере 5 на короткой стороне капитал уходит ниже нуля: минимум в марте 2026 года — −709 тыс., в реальной торговле уже произошло бы принудительное закрытие позиций. На короткой стороне буфер не помогает.
Провёл и плацебо-тест. После перемешивания сигналов top5 показал −33,25%, а buffer4 — −47,65%. Значит, буфер не создаёт альфу из шума. Но даже случайные оценки могут дать +33,41% и +45,79%, поэтому дисперсия доходности за один период очень велика: нельзя делать выводы, увидев одну красивую цифру.
Пять. Немного отрезвляющей правды: mom10 обошёл модель
Прежде чем продолжить настройку модели, я сравнил её с базовым однофакторным вариантом на тех же условиях — mom10, то есть моментумом за последние 10 торговых дней.
У mom10 top5 доходность +134,22%, просадка −39,03%, коэффициент Шарпа 1,385. С добавлением длинного buffer5: доходность +152,67%, просадка −30,13%, коэффициент Шарпа 1,577.
Базовый вариант модели показал −5,52%. Корреляция рангов модели p5 и mom10 в сечении составляет всего +0,31, а совпадение состава top5 по дням — 23,3%.
Иными словами, модель и моментум частично совпадают, но не слишком сильно, а при отдельном использовании модель всё равно уступает моментуму. Положительный IC модели, возможно, в основном обеспечивают средние ранги; на крайних длинной и короткой сторонах нет торгуемой альфы. Модель ещё не доказала, что даёт дополнительную ценность.
Если нанести все рассмотренные конфигурации на график доходности и просадки, картина становится наглядной. Чем выше и левее, тем лучше: score long-short — в правом нижнем углу, а комбинация — в левом верхнем.
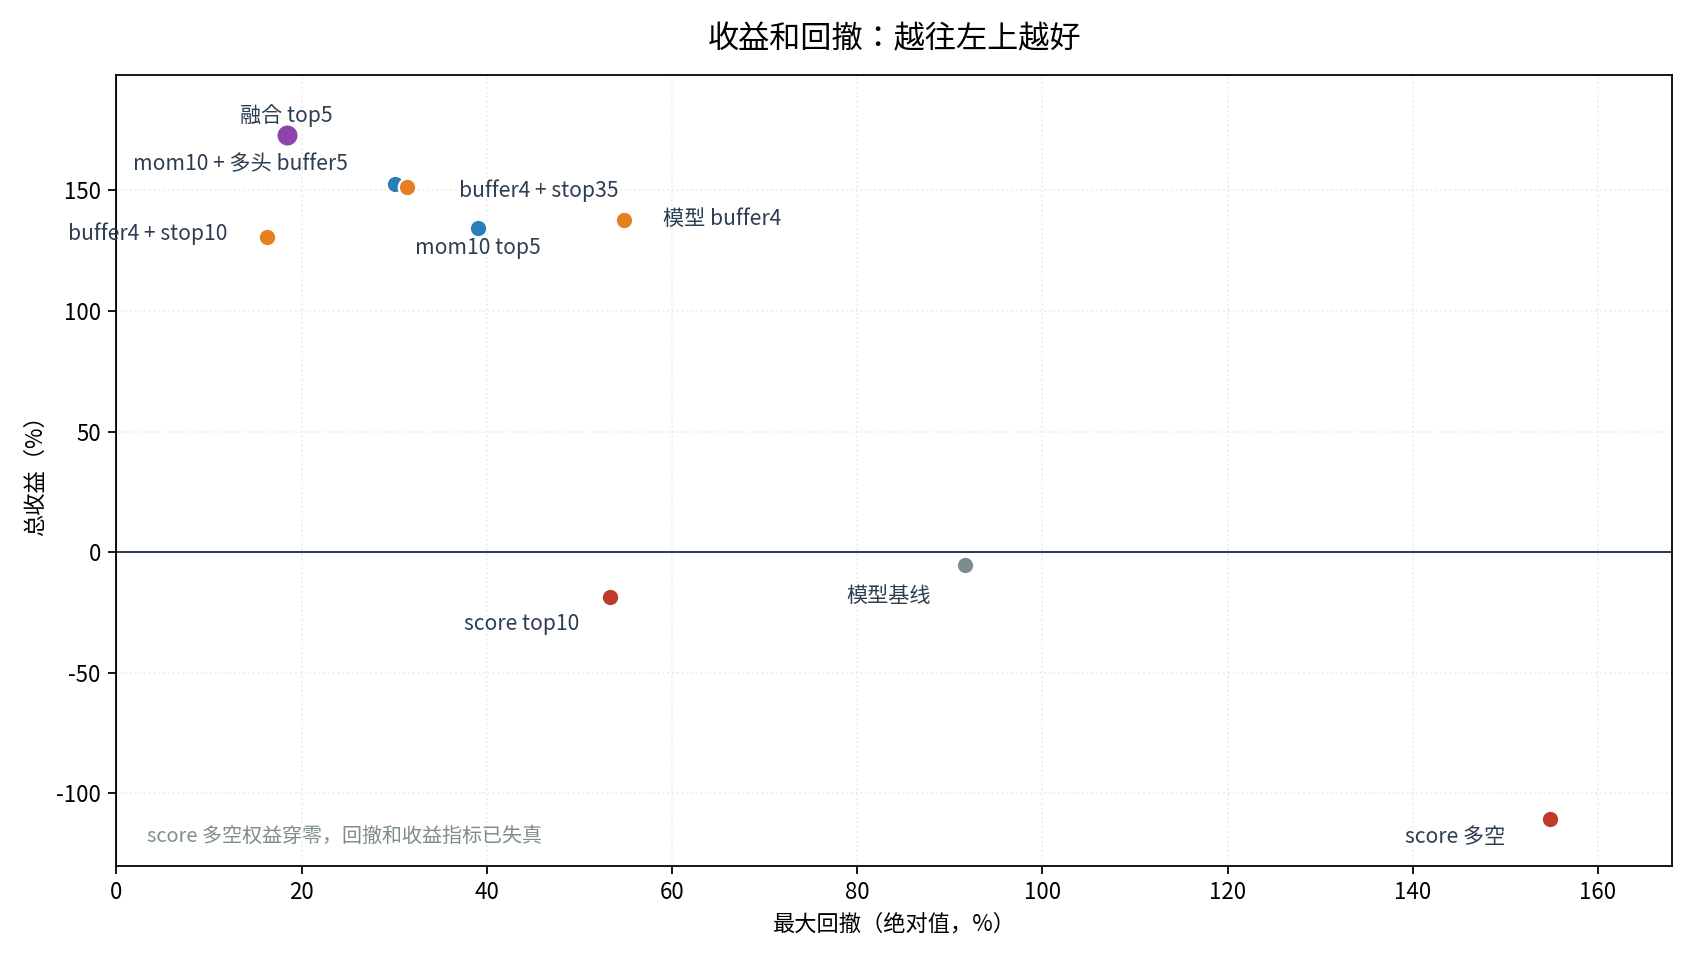
Рис. 2. Каждая точка — отдельная конфигурация; по горизонтали — максимальная просадка, по вертикали — общая доходность. Капитал в варианте score long-short опускается ниже нуля, поэтому метрики уже не имеют смысла.
Шесть. Комбинация: два почти противоположных сигнала поровну
Самое интересное — связь между ними. Корреляция рангов score и mom10 в сечении составляет −0,41: один сигнал тяготеет к возврату к среднему, другой — к моментуму. Они почти противоречат друг другу.
Раздельно оба сигнала недостаточно хороши, поэтому я взял их поровну. Каждый день умножал ранговый процентиль score в сечении на 0,5 и ранговый процентиль mom10 в сечении тоже на 0,5, а затем складывал. В длинную позицию выбирал 5 активов с наивысшей комбинированной оценкой, в короткую — 5 с наименьшей. Остальные условия не менял.
Результат:
- Доходность +172,93%
- Максимальная просадка −18,44%
- Коэффициент Шарпа 2,076
- Calmar 7,49
- Все пять кварталов завершились в плюсе: +539 тыс., +3,734 млн, +5,358 млн, +972 тыс. и +6,690 млн соответственно
Если рассмотреть длинную и короткую стороны отдельно, у комбинации длинная сторона принесла +7,040 млн, короткая — +10,253 млн. Длинная сторона самого mom10 дала −1,849 млн; комбинация вывела её из убытка, а короткая сторона по-прежнему опирается на моментум.
Совпадение позиций длинной стороны комбинации и mom10 — всего 7,0%, а с длинной стороной score — 19,3%. У короткой стороны комбинации совпадение с короткой стороной mom10 составляет 25,2%, а со score — всего 5,8%. Это не вариант стратегии моментума, а сочетание двух разных сторон.
По доходности, просадке и коэффициенту Шарпа комбинация обошла mom10. Пока это единственная конфигурация, которой удалось этого добиться.
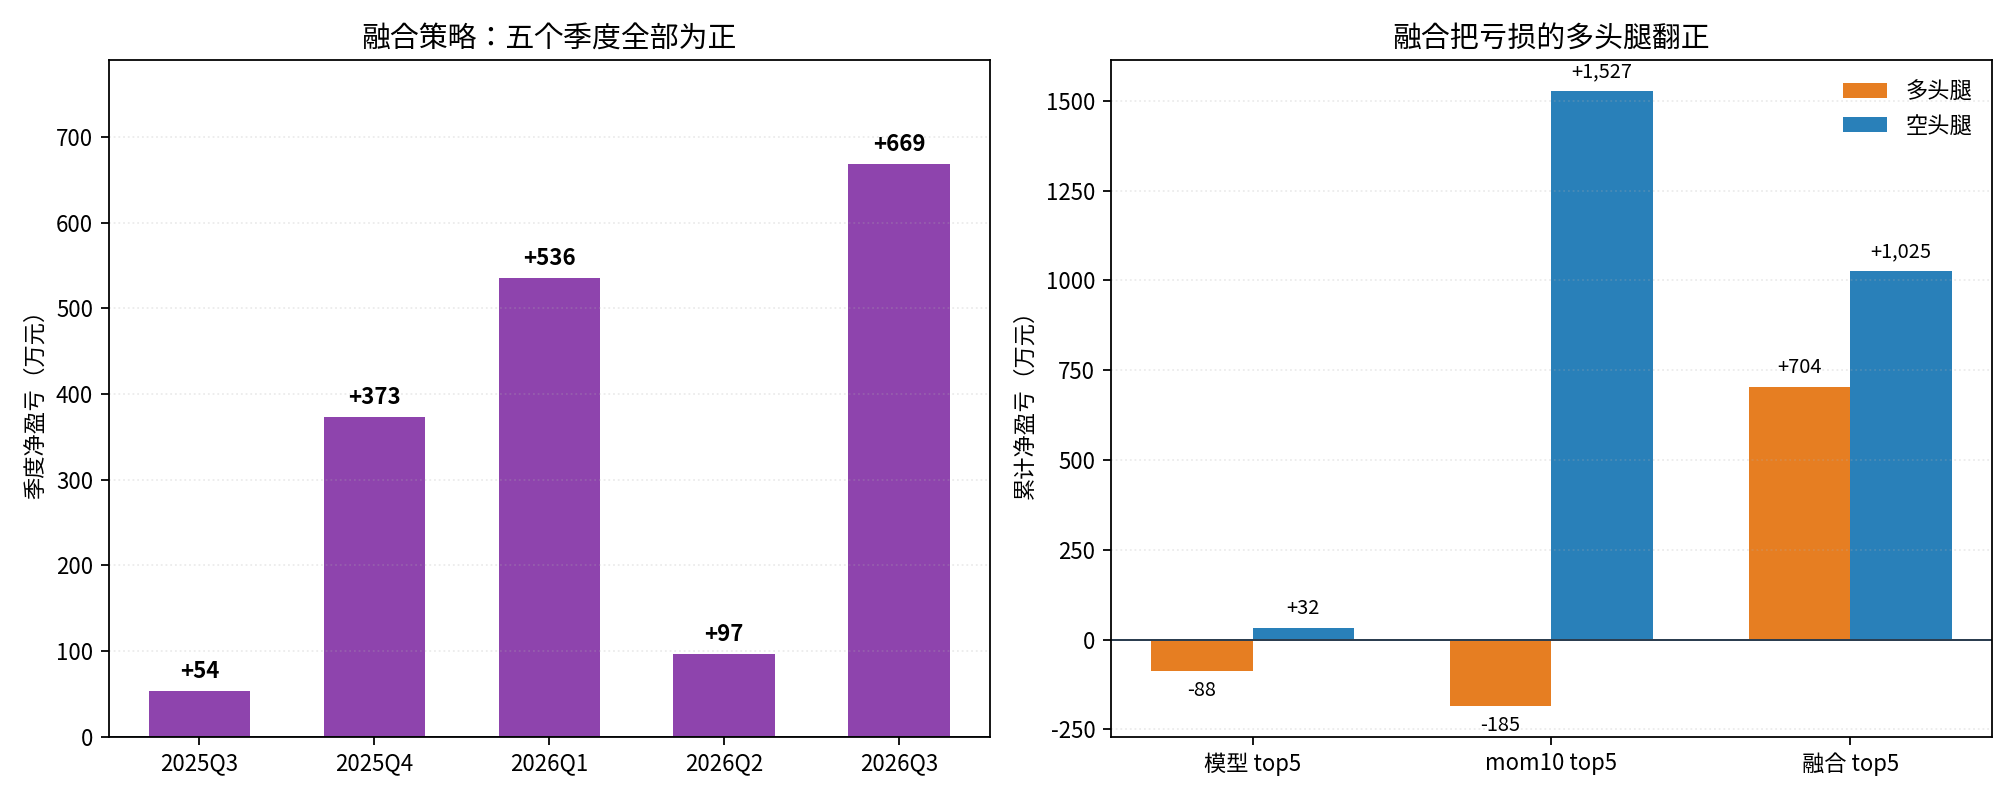
Рис. 3. Слева — квартальный чистый результат комбинации: все пять кварталов в плюсе. Справа — сравнение длинных и коротких сторон трёх стратегий: комбинация вывела длинную сторону mom10 из убытка.
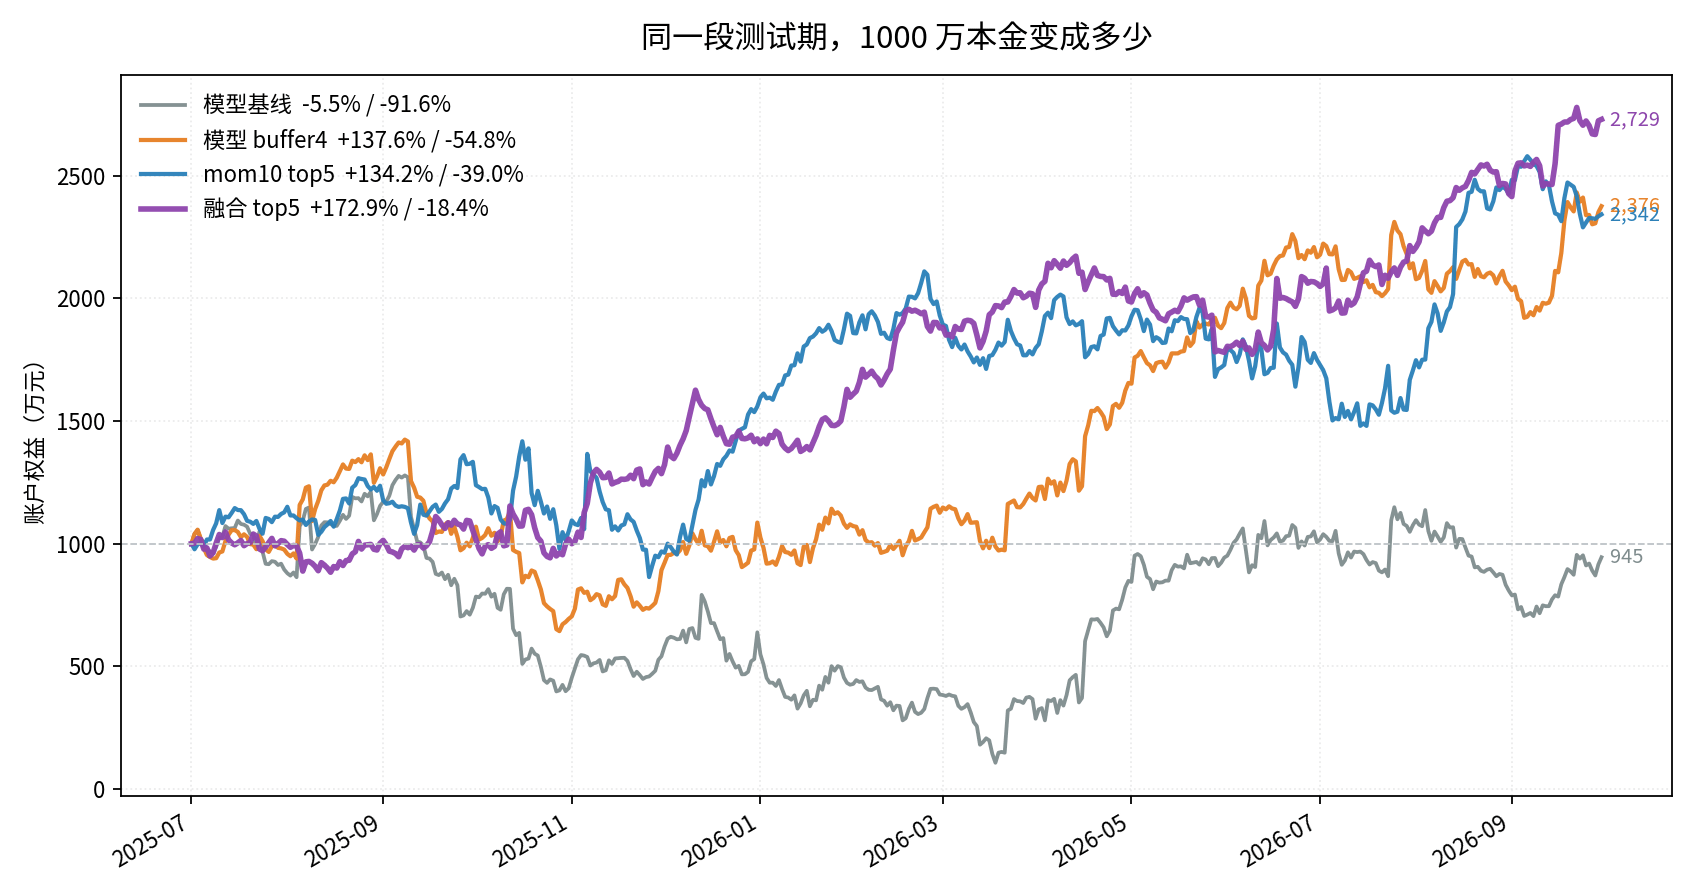
Рис. 4. Один и тот же тестовый период, начальный капитал — 10 млн. Итоговый капитал комбинации — 27,29 млн; просадка заметно меньше, чем у model buffer4 и mom10.
Семь. Добавляем буфер и стоп-лосс
Я также протестировал комбинации буфера и стоп-лосса на сигналах модели.
- buffer4 со stop10: доходность +130,86%, просадка −16,25%, коэффициент Шарпа 1,906, Calmar 6,43; 646 срабатываний стоп-лосса
- buffer4 со stop35: доходность +151,47%, просадка −31,42%, коэффициент Шарпа 1,635, Calmar 3,85; 121 срабатывание стоп-лосса
Результат стоп-лосса очень чувствителен к проскальзыванию. Для buffer4 со stop10 при проскальзывании 1% доходность составляет +66,10%, а просадка — −22,76%; при проскальзывании 2% остаётся лишь +1,35% доходности при просадке −48,76%. Для buffer4 со stop35 при проскальзывании 2% сохраняется доходность +126,40% и просадка −37,00%.
Поэтому при низком проскальзывании используйте stop10, а если проскальзывание трудно предсказать — stop35.
Есть и ещё один контринтуитивный момент. В дни срабатывания стоп-лосса стратегия чаще всего убыточна; улучшение доходности в основном связано с последующей сменой позиций, а не с тем, что в этот день удалось меньше потерять. Это совпадает с выводом предыдущего выпуска: ценность стоп-лосса — в ограничении последующего движения, а не в моментальном результате при срабатывании.
Обратите внимание: этот этап тестировался на сигналах модели, а не на комбинированных сигналах. Комбинацию с буфером и стоп-лоссом я пока не тестировал.
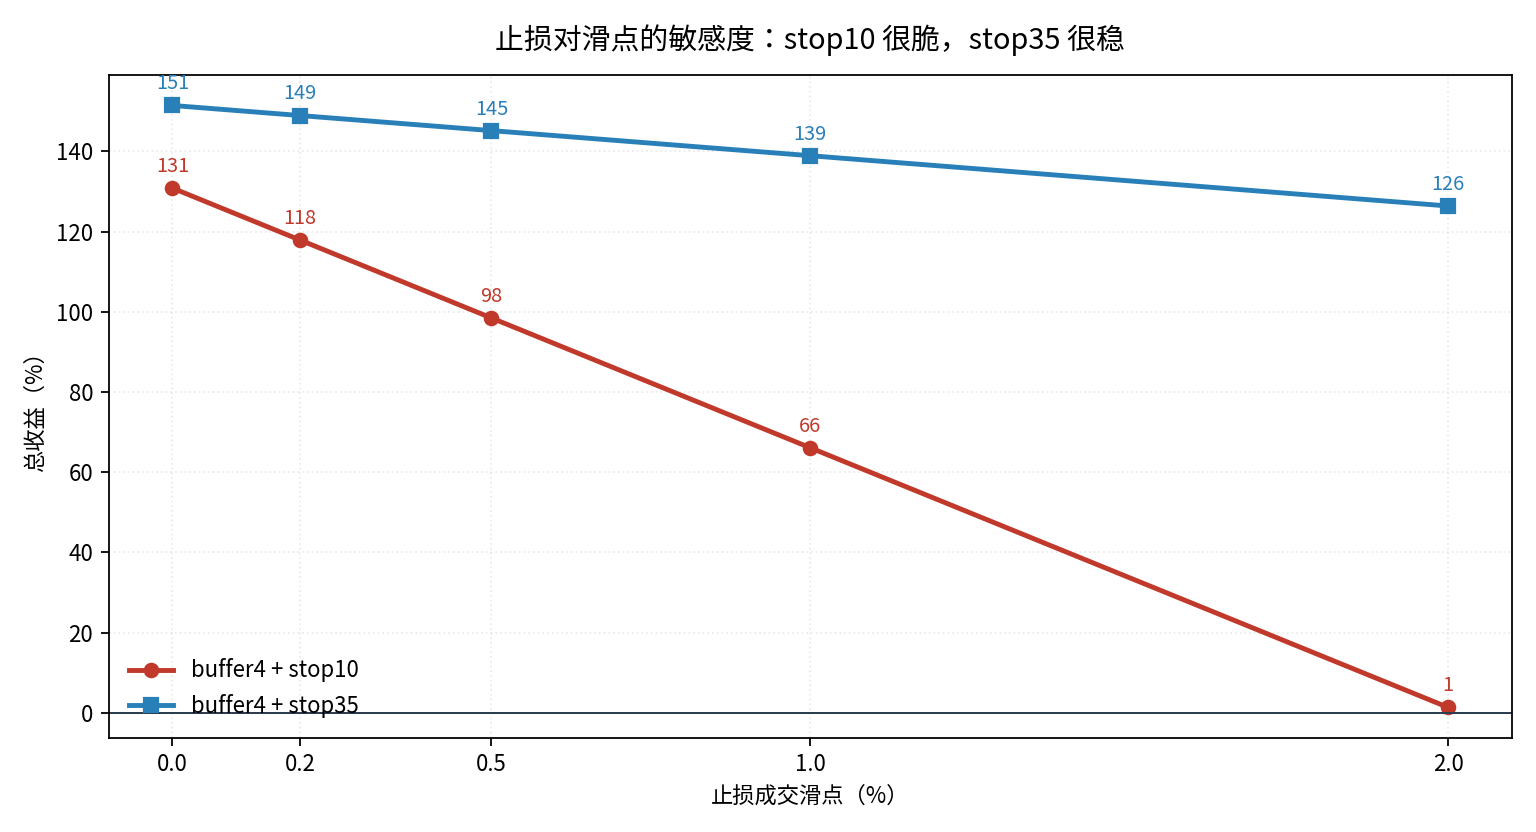
Рис. 5. Доходность stop10 упала с 131% до 1%, а stop35 — лишь со 151% до 126%. Чем больше срабатываний, тем сильнее проскальзывание съедает доходность.
Восемь. Ограничения и следующий выпуск
Сначала отделим факты от иллюзий.
Все результаты относятся к одному тестовому периоду: с июля 2025-го по сентябрь 2026 года, 457 дней. Параметры многократно подбирались на этом же тестовом периоде, так что это не чистая вневыборочная проверка. Чувствительность результата к весам комбинации 50/50 и окну mom10 не проверялась. Комбинацию ещё не тестировали вместе с буфером и стоп-лоссом. Повторные срабатывания стоп-лосса количественно не оценивались. Фильтры для новых монет и активов с низкой ликвидностью не применялись. Комиссии за финансирование, принудительное закрытие и реальное проскальзывание не учитывались.
Доходность комбинации тоже очень концентрированная: на первые 10 торговых дней приходится 65,7% чистого результата. При такой концентрации на другом отрезке выборки результат может сильно отличаться.
В следующем выпуске подключу буфер и стоп-лосс к комбинированному сигналу и проведу проверку на валидационном периоде и walk-forward-тестирование. Если стратегия не выдержит проверку на валидационных данных, то +172,93% останутся лишь красивой цифрой на тестовом периоде.
Если вы тоже разрабатываете стратегии для бессрочных контрактов на $BTC, $ETH и другие активы, сначала проверьте одну вещь: совпадает ли оценка, используемая при обучении, с оценкой, по которой выбираются монеты. Если нет, не начинайте с подбора параметров — сначала приведите интерфейс в порядок.
Эта лаборатория количественного анализа и дальше будет открыто рассказывать о своей работе — от данных и факторов до управления рисками. Если было полезно, добавьте в закладки. До встречи в следующем выпуске.