


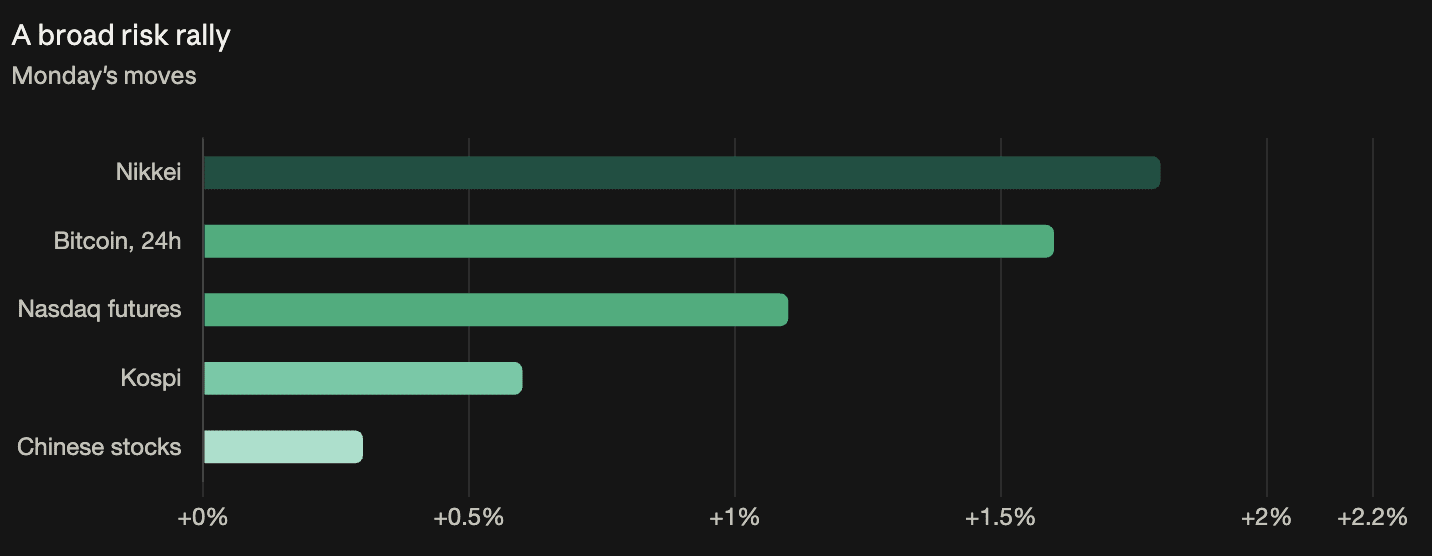
В понедельник аппетит к риску вернулся на большинство рынков: темпы роста экономики Китая в третьем квартале оказались выше, чем в предыдущем, а цены на нефть отыграли часть скачка прошлой недели. Японский Nikkei вырос на 1,8%, фьючерсы на Nasdaq прибавили более 1%, а южнокорейский Kospi — 0,6%. Все три индекса сильнее других пострадали от распродажи прошлой недели, вызванной опасениями вокруг ИИ. Исключением стала Европа: Stoxx 600 снизился на 0,8%.
Акции: Азия восстанавливается, Европа не присоединяется
Три индекса, лидирующие в росте в понедельник, — те же, что понесли наибольшие потери на прошлой неделе: корейские акции показали самое сильное недельное падение за 18 лет, а Nasdaq 100 пережил худшую неделю за 18 месяцев.
Китайские акции прибавили 0,3%. ETF, отслеживающий производителей микросхем, вырос на 3% до открытия торгов в США и может показать первый рост примерно за 10 сессий.
Слабость европейских рынков была вызвана собственными факторами. Индекс Stoxx 600 упал на 0,8% после выходных, отмеченных протестами во Франции: французские облигации возглавили распродажу регионального госдолга, а евро оказался самой слабой из основных валют.
Фактор: экономика Китая росла быстрее, потребитель — нет
Согласно данным Национального бюро статистики, в третьем квартале ВВП вырос на 4,5% в годовом выражении после роста на 4,3% во втором квартале.
Розничные продажи выросли на 1,1% — более чем вдвое превысив прогноз в 0,5% и ускорившись по сравнению с 0,4% в предыдущем месяце.
Прогноз действительно превзойдён, но сам показатель остаётся низким. При росте потребления на 1,1% против роста выпуска на 4,5% домохозяйства заметно отстают от общей динамики — это знакомый дисбаланс китайской модели роста, а не возрождение внутреннего спроса. Считать 1,1% высоким показателем лишь потому, что он превысил низкий порог ожиданий, — значит смешивать два разных вопроса.
Однако на рынки в любом случае влияет прежде всего общая цифра. Китай — крупнейшая производственная площадка мира, вторая по величине экономика и крупный импортёр промышленного сырья, поэтому более быстрый рост способствует готовности инвесторов к риску независимо от его структуры.
Сырьевые товары: нефть развернулась, золото без изменений
Цены на нефть снизились по обе стороны Атлантики; Reuters связало падение с ожиданиями, что исключение из санкций для России приведёт к увеличению предложения.
Риски на Ближнем Востоке никуда не исчезли. Посольства США выпустили предупреждения о безопасности в 12 странах и регионах — Саудовской Аравии, ОАЭ, Кувейте, Иордании, Бахрейне, Омане, Иране, Катаре, Ираке, Ливане, Йемене и Израиле, — сославшись на угрозы со стороны Ирана и эскалацию со стороны хуситов. В предупреждениях говорится о возможной отмене авиарейсов и закрытии воздушного пространства.
Исключение из санкций также имеет отношение к вопросу, который пока остаётся открытым. Сообщение в субботу о возобновлении Россией экспорта дизельного топлива на тот момент не удалось подтвердить; механизмом, который позволил бы это сделать, стало бы исключение из санкций США.
Золото почти не изменилось в цене и торговалось около 4 180 долларов.
Валюты и криптовалюты
Индекс доллара удержался ниже 102 пунктов, вблизи пятничных минимумов, и снижался третью сессию подряд.
Биткоин торговался около 83 000 долларов, прибавив примерно 1,6% за 24 часа. В этом месяце его уже трижды разворачивали вблизи отметки 84 000 долларов; именно этот уровень — самый чёткий доступный сигнал того, увлекает ли за собой криптовалюты восстановление рынка акций.
Исторически ослабление доллара было для цифровых активов более надёжным фактором поддержки, чем одни лишь ожидания по ставкам. Поэтому трёхдневное снижение доллара — более важный ориентир для крипторынка, чем склонность к риску в понедельник.
Ставки: это цикл ужесточения
Целевой диапазон ставки Федеральной резервной системы составляет 3,75–4,00% после повышения на 25 базисных пунктов на сентябрьском заседании — первого повышения с 2023 года.
Рынки оценивают вероятность ещё одного повышения на заседании 28 октября примерно в 15%, а на декабрьском заседании — почти в 90%. Снижение ставки не заложено в цены ни на одном горизонте. В пятницу председатель ФРС Кевин Уорш отказался давать сигналы относительно любого из двух оставшихся решений, вновь подтвердив приверженность ценовой стабильности.
Более дешёвая нефть ослабила бы давление, из-за которого в сентябре годовой рост цен производителей достиг 6,3%, а базовый индекс цен производителей вырос на 0,7% за месяц; дизельное топливо за месяц подорожало на 21%. Это ослабляет аргументы в пользу дальнейшего повышения ставок, но не открывает путь к их снижению.
Что определит ход недели
Отчётность технологических компаний. На пять компаний — Microsoft, NVIDIA, Meta, Apple и Alphabet — пришлось 93% роста S&P 500 с июля. Их результаты покажут, была ли переоценка кредитных рисков, связанных с ИИ, на прошлой неделе коррекцией или началом более затяжного процесса.
По данным Goldman Sachs, на прошлой неделе спреды высокодоходных облигаций, связанных с ИИ, расширились на 25 базисных пунктов, тогда как спреды бумаг, не связанных с ИИ, почти не изменились. Это самый наглядный из доступных показателей того, распространяется ли напряжённость или остаётся локальной.