

根据美联储的研究与相关数据分析,当前美债市场的买方结构正在发生深层转移:传统的海外官方央行买家(如中国、日本)在撤退,而注册在开曼群岛的对冲基金成为了隐秘的接盘主力。
具体的数据与逻辑可以梳理为以下几点:
1. 官方债权国的减持趋势
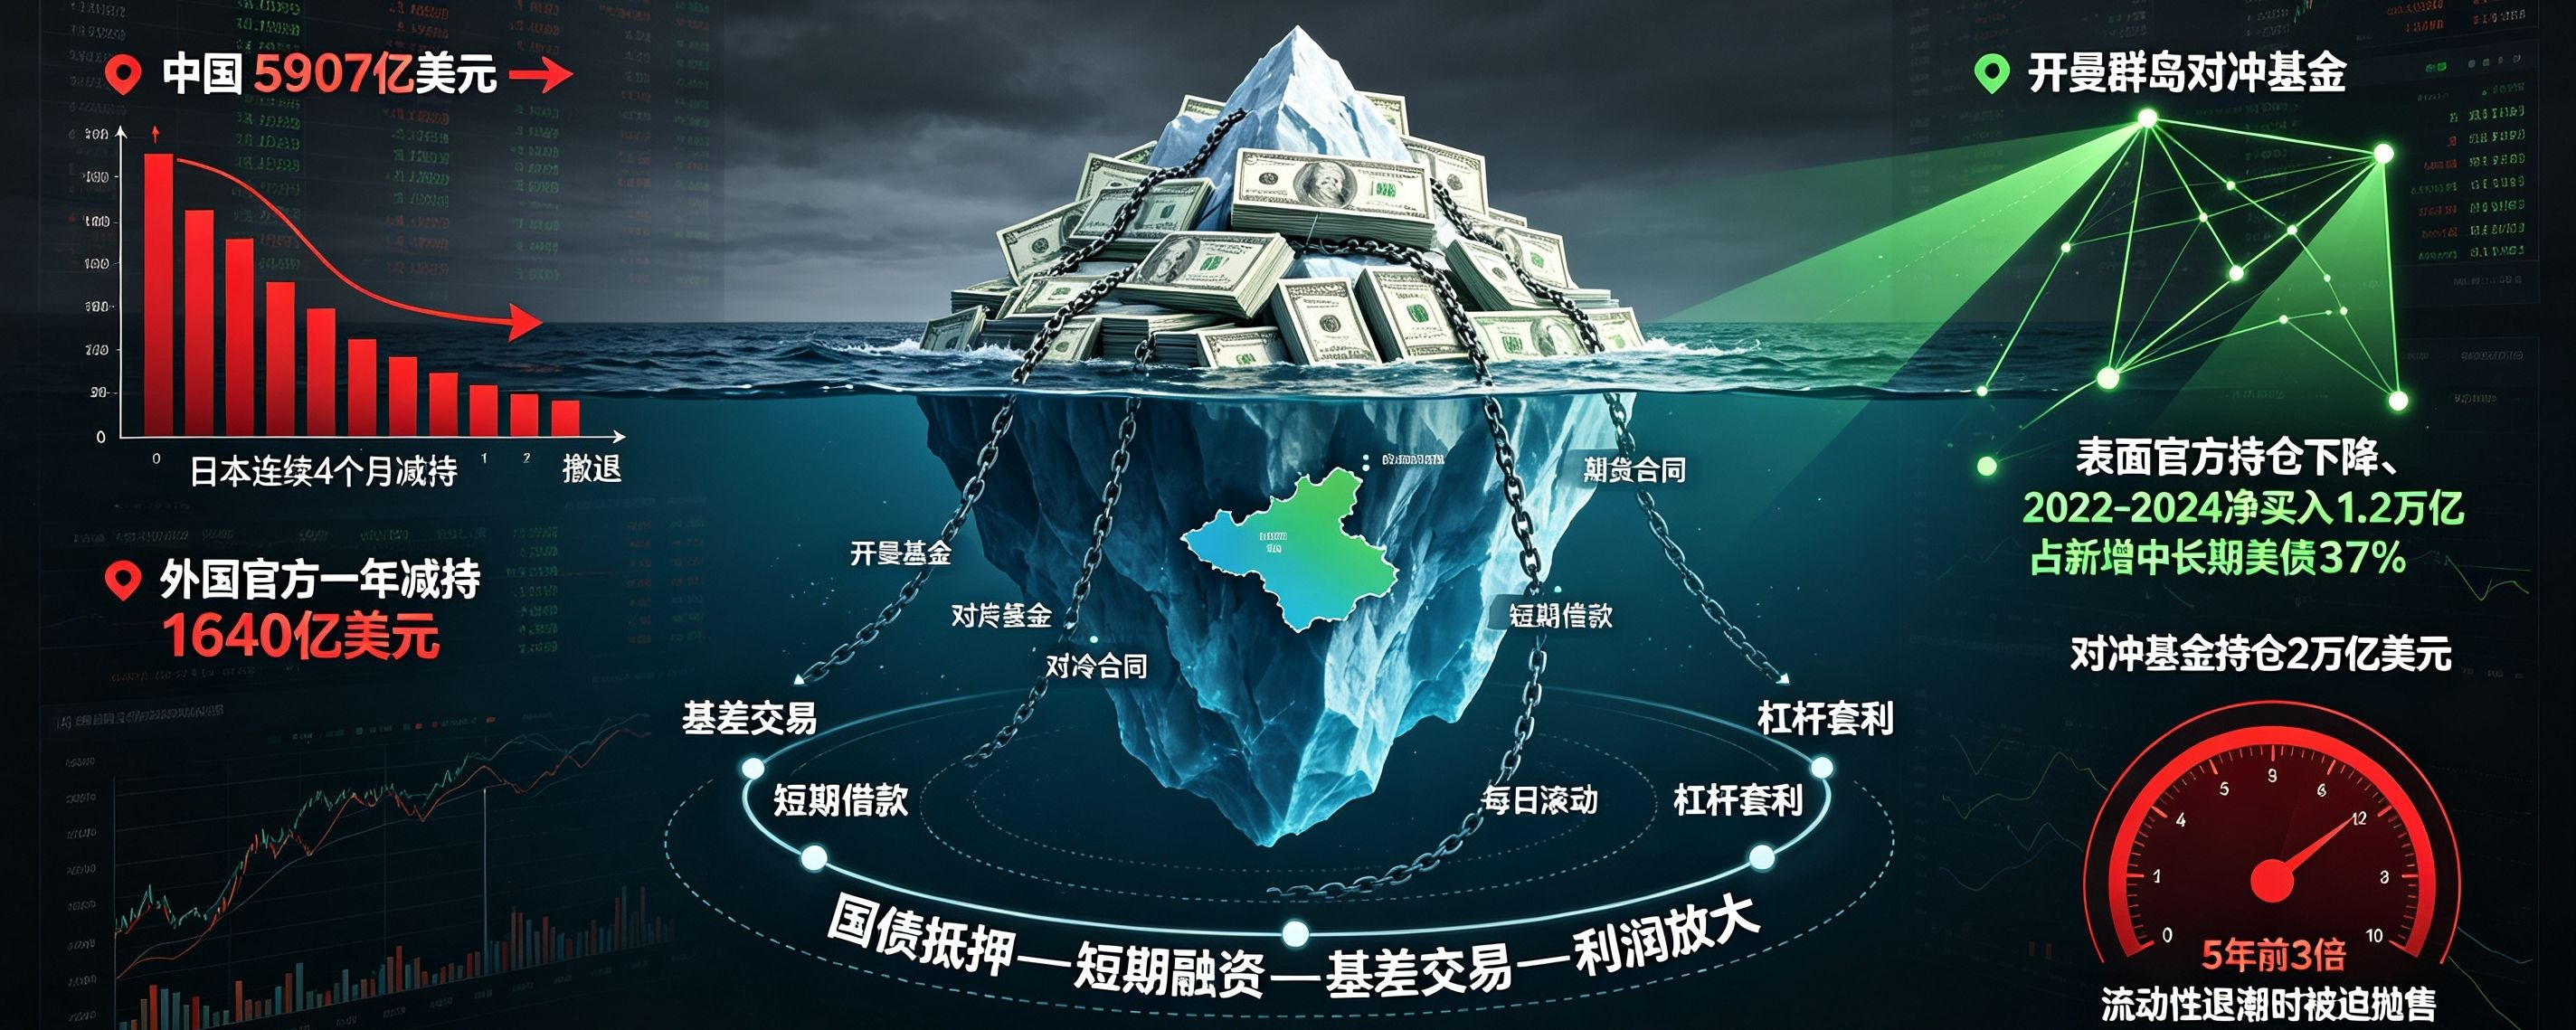
美国财政部8月数据显示,中国持有量降至5907亿美元(2008年以来最低),日本也连续4个月减持。过去一年,外国政府及央行共减持了1640亿美元美债。
2. 隐秘买家与“消失”的持仓
在官方名单缩减的同时,外国私人投资者增持了2470亿美元。美联储研究发现,这其中很大一部分是注册在开曼群岛的对冲基金(2022至2024年间净买入1.2万亿,占新增中长期美债的37%)。它们的持仓往往被抵押用于获取短期借款,在保管记录中被记为已售出,因此大部分(约1.4万亿)未显现在财政部名单上,在统计中被归类为“美国家庭”持有。
3. 资金闭环与交易模式
这意味着,美国最大的“外国债权人”实际上很多是借助杠杆的美国本土资金。这类对冲基金不看重长期票息,而是依靠“基差交易(Basis Trade)”——利用国债现价与期价间的微小差价,通过每日滚动借债来放大利润。
4. 潜在的系统性风险
这种模式天然具有脆弱性。中国、日本等官方机构能承受日常波动,但杠杆基金高度依赖短期融资。一旦借款成本上升或面临追加保证金,基金将被迫抛售。IMF及分析师警告,当同类基金同时平仓时,会加速市场波动(如本月初法国国债收益率的飙升)。目前对冲基金的美债持仓已达2万亿美元,是5年前的3倍。
总结:
美债市场的底层逻辑正从“国家信用持有”转向“高杠杆的私人套利”。这导致美国的债务成本将更深地绑定在短期融资利率的波动上。正如巴菲特所言,当流动性退潮(借款成本上升)时,高杠杆的裸泳者将面临考验。$SNDK $ETH