

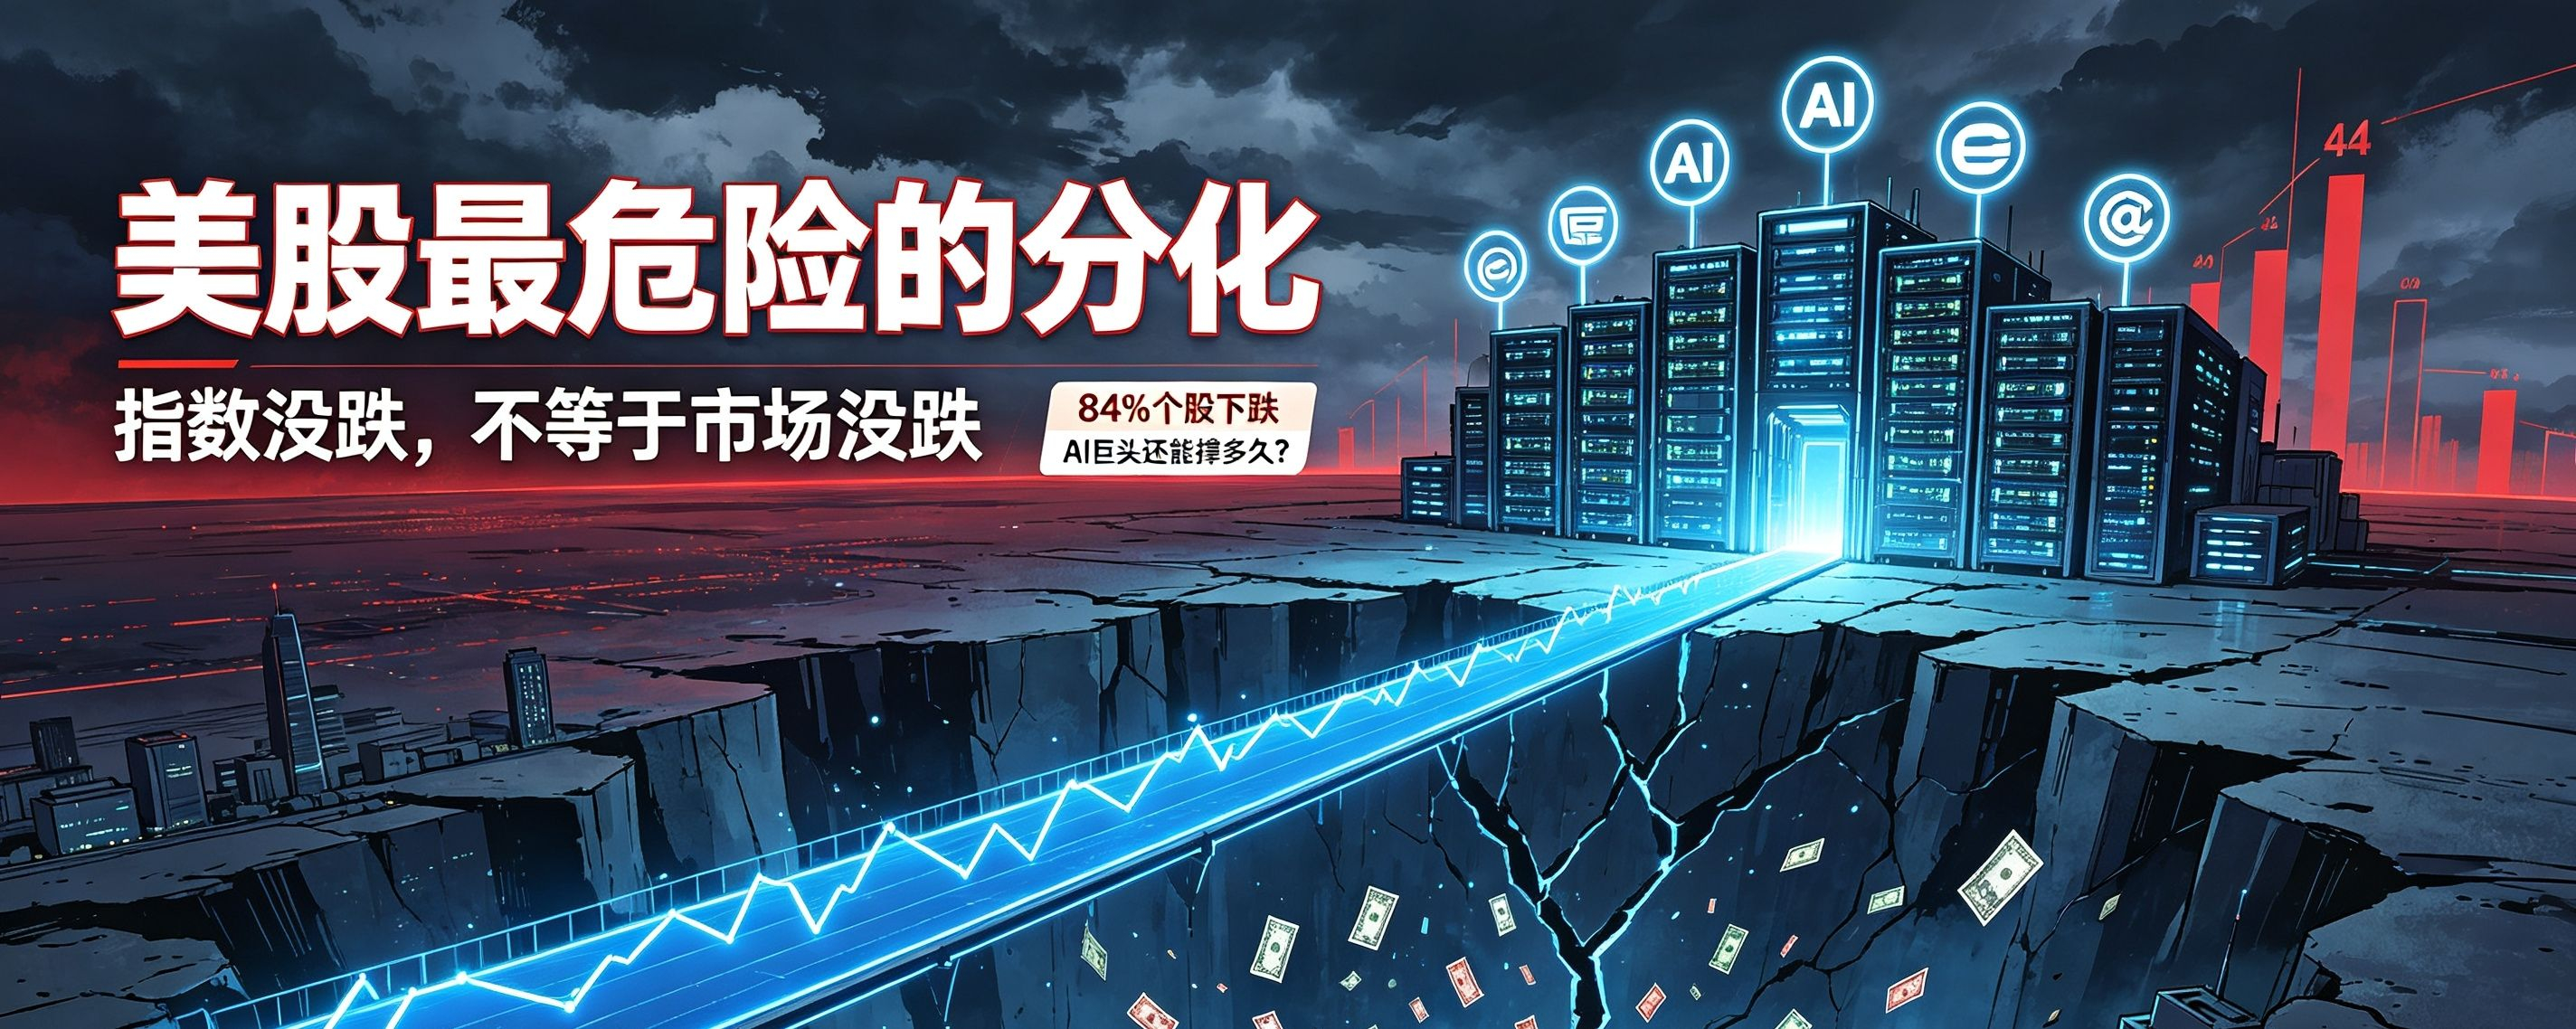
一句话:指数离新高只差一步,但超过八成的股票,已经在下跌。
第一层:表面繁荣,底下是空的。
标普500指数距离历史高点不足0.2%。如果你只看指数,会觉得美股一切正常。
但拆开看:503只成分股里,84%的个股较各自历史高点下跌至少10%,59%跌超20%,17%已经腰斩。房地产板块97%的股票跌超10%,材料板块96%,公用事业94%。
指数没跌,是因为少数权重股在硬撑。标普500等权重指数连续七周下跌,此前只在2002年互联网泡沫破裂和2022年熊市中出现过两次。9月市值加权指数微跌0.5%,等权重指数跌了5%。
指数在骗你。它用七只股票,遮住了五百只股票的伤口。
第二层:利率在收紧,但痛感分配极不均匀。
十年期美债收益率逼近5.4%,2002年以来最高。摩根士丹利的综合金融条件指数已升至约1.4个标准差,上一次到这个水平还是2022年美联储每次加息75个基点的时候。
但冲击不是均匀落下的。罗素2000小盘股中,仅27%的成分股在50日均线之上,指数连续五周下跌,较高点跌约8.5%,逼近技术性回调。垃圾债利差持续走阔,最弱资质借款人的债券收益率已高达约15%。
利率上升时,最先扛不住的是那些没有定价权、靠借钱活着的公司。而AI巨头手里有现金,有叙事,有指数权重。它们暂时扛得住,不代表所有公司都扛得住。
第三层:AI巨头自己,也在被资本开支吃掉。
Alphabet、亚马逊、Meta、微软四家公司2026年合计资本支出指引逼近7000亿美元,远超去年的4100亿。五大超大规模公司明年合计资本开支预计升至约1.2万亿美元。
钱花出去了,现金流在流血。微软一季度自由现金流158亿美元,同比下降22%;亚马逊从去年同期的259亿美元骤降到12亿,降幅95%;谷歌自由现金流同比下降47%,利润率从21%压缩到9.2%。
缺口靠什么补?发债。谷歌长期债务从465亿美元增至775亿,Meta去年发了300亿美元债,又在准备新一轮200到250亿的发债计划。AI研究员加里·马库斯把这轮支出称为“史上最大的资本错配”。
AI巨头的问题不是“有没有钱”,是“花的钱能不能赚回来”。市场现在等的就是这个答案。
第四层:集中度已经到了泡沫级别。
前十大AI股占标普500市值的40%,全指数AI相关权重合计45%,追平历史上三次泡沫的峰值——铁路、漂亮50、科网。“七雄”合计权重约34.8%,合计市值逼近25万亿美元。
对冲基金对七雄的持仓比例从6月的14%升到22%,创历史新高。这意味着,市场的“安全资产”和“拥挤交易”,已经变成了同一个东西。
2000年科网泡沫破裂后,标普500累计下跌49%,纳斯达克跌78%。历史不会简单重复,但集中度到过这个位置之后,收场的方式从来没有温和过。
第五层:这对加密市场意味着什么?
比特币和纳斯达克的相关性在2026年出现了剧烈摆动。40日滚动相关系数从4月的0.96回落到近零区间,但多家机构判断,这更多是阶段性脱钩,不是长期绑定逻辑的瓦解。股票市场因素仍能解释约25%的比特币价格波动,其余来自加密市场自身的资金流、衍生品仓位和监管环境。
关键不是相关性数字本身,而是流动性传导的路径。如果美股的分化以“AI巨头补跌”的方式收场,风险偏好会从最拥挤的地方开始收缩。加密市场作为高贝塔资产,很难在那种场景里独善其身。
一句话总结:
美股的平静,是极少数股票制造的幻觉。84%的个股在跌,小盘股在逼近回调,AI巨头在用现金流和债务为增长买单。指数没跌,不等于市场没跌;AI巨头没跌,不等于它们不会跌。当“安全”的资产变得拥挤,安全本身就成了风险。