

🔎 USDC Earn від SoDEX Wealth: анатомія DeFi-дохідності на базі Morpho
📊 DVA ANALYTICS | FACT → MECHANISM → RISK → DECISION
💵 4,69% річних у USDC. Можливість отримувати дохід без самостійного керування кредитними ринками. Але хто контролює ваші кошти — і які ризики залишаються?
У жовтні 2026 року SoDEX Wealth представила USDC Earn — продукт, що відкриває доступ до доходу від ончейн-кредитування через протокол Morpho.
Користувач вносить USDC, відстежує позицію через інтерфейс платформи та може подавати заявки на виведення. Кредитну стратегію сховища визначає Unified Labs.
На перший погляд усе просто. Проте за звичним інтерфейсом стоїть багаторівнева фінансова інфраструктура.
Розберімося, як вона працює та що потрібно знати перед внесенням коштів.
🏛️ 1. ХТО СТОЇТЬ ЗА ПРОДУКТОМ?
У USDC Earn є три ключові рівні.
🔹 SoDEX Wealth — інтерфейс
Через платформу користувач вносить USDC, переглядає позицію та подає заявки на виведення.
🔹 Morpho — кредитний протокол
Це інфраструктура, яка поєднує постачальників ліквідності з позичальниками. Останні отримують активи під заставу та сплачують відсотки за користування коштами.
🔹 Unified Labs — куратор сховища
Куратор визначає, на які кредитні ринки спрямовувати капітал, та встановлює параметри ризику в межах своїх повноважень.
Ключовий нюанс: користувач делегує частину рішень куратору, але не позбувається ризиків.
⚙️ 2. ЗВІДКИ БЕРУТЬСЯ 4,69% РІЧНИХ?
USDC Earn не створює дохід автоматично. Його економічна модель ґрунтується на кредитуванні.
Як це працює:
1️⃣ Користувач вносить USDC до сховища.
2️⃣ Unified Labs спрямовує капітал на дозволені кредитні ринки Morpho.
3️⃣ Позичальники використовують ліквідність і сплачують відсотки.
4️⃣ Відсотки формують основу доходу постачальників капіталу.
5️⃣ Фактичний результат залежить від попиту на позики, комісій, умов сховища та можливих збитків.
📌 4,69% — це заявлений показник річної дохідності за семиденним періодом спостереження, а не прибуток за сім днів.
Ставка змінюється. Вона може зростати, знижуватися або наближатися до нуля.
💰 Скільки це в грошах?
За умовної незмінної ставки 4,69% річних:
▪️ 100 USDC → 4,69 USDC на рік
▪️ 1 000 USDC → 46,90 USDC на рік
▪️ 5 000 USDC → 234,50 USDC на рік
▪️ 10 000 USDC → 469 USDC на рік
Це ілюстративний розрахунок без урахування комісій, зміни ставки та можливих втрат.
Отже, 1 000 USDC за незмінної ставки принесли б у середньому близько 3,91 USDC на місяць.
Дохідність — це ще не прибуток, який гарантовано отримає користувач.
⚠️ 3. ШІСТЬ РИЗИКІВ, ПРО ЯКІ ВАРТО ЗНАТИ
🔸 1. Ризик куратора
Невдалий вибір кредитних ринків або надмірна концентрація капіталу можуть збільшити ймовірність збитків.
🔸 2. Ризик оракула
Протокол використовує цінові дані для оцінювання застави. Помилки або маніпуляції з цінами можуть призвести до неправильних ліквідацій чи непокритого боргу.
🔸 3. Ризик ліквідності
Заявку на виведення можна подати, але це не гарантує миттєвого повернення USDC. Якщо кошти перебувають у позиках, доступної ліквідності може бути недостатньо.
🔸 4. Ризик смартконтрактів
Помилка в коді, вразливість або злом можуть спричинити часткову чи повну втрату активів. Аудит не гарантує абсолютної безпеки.
🔸 5. Ризик USDC
Стейблкоїн прагне підтримувати прив’язку до долара США, але зберігаються ризики відхилення від прив’язки, проблем емітента та обмежень переказів.
🔸 6. Ризик концентрації
Ізольовані ринки Morpho Blue обмежують поширення певних проблем між ринками, але не захищають сховище від збитків на тих ринках, куди спрямовано його кошти.
❗ USDC Earn — не банківський депозит. Не слід розраховувати на гарантований дохід або звичне державне страхування депозитів.
🔍 4. ЩО ПЕРЕВІРИТИ ПЕРЕД ВНЕСЕННЯМ USDC?
Перш ніж вкладати кошти, з'ясуйте:
✅ Яка точна адреса сховища та в якій мережі воно працює?
✅ Які кредитні ринки та види застави використовуються?
✅ Хто керує сховищем і які повноваження має куратор?
✅ Яка реальна доступна ліквідність?
✅ Які комісії передбачені?
✅ Чи перевірені саме ті смартконтракти, які використовує продукт?
✅ Які умови та можливі затримки під час виведення?
Не варто вважати продукт безпечним лише тому, що базовий протокол має аудити або значний обсяг активів.
🧭 5. ПРАКТИЧНИЙ ГАЙД №1 — як безпечніше почати
Крок 1. Перейдіть на офіційний сайт SoDEX Wealth через перевірене джерело.
Крок 2. Знайдіть адресу Vault і звірте її з документацією Morpho.
Крок 3. Перевірте склад сховища, кредитні ринки та умови виведення.
Крок 4. Уважно прочитайте запит гаманця перед підписанням транзакції.
Крок 5. Не використовуйте кошти, необхідні для повсякденних потреб.
📌 Якщо не можете перевірити адресу контракту або зрозуміти, які права надаєте, не поспішайте вносити гроші.
🧮 6. ПРАКТИЧНИЙ ГАЙД №2 — як оцінити дохід
Перед внесенням коштів дайте собі три відповіді.
1. Скільки я реально можу дозволити собі ризикувати?
Не використовуйте резерв на житло, лікування, обов'язкові платежі або непередбачені обставини.
1. Чи виправдовує потенційний дохід ризик?
Наприклад, 1 000 USDC за ставкою 4,69% річних дають орієнтовно 46,90 USDC за рік, якщо ставка не змінюється.
1. Які витрати зменшать результат?
Врахуйте комісії за транзакції, внесення та виведення.
Не сприймайте поточну ставку як прогноз на майбутнє. Фактична дохідність може змінитися.
📌 Якщо потенційний прибуток не виправдовує можливих втрат, відмова від інвестиції — теж фінансове рішення.
🛡️ 7. ПРАКТИЧНИЙ ГАЙД №3 — що робити, якщо USDC не вдається вивести
Крок 1. Перевірте статус заявки.
З'ясуйте, чи створена лише заявка в інтерфейсі, чи транзакція вже відбулася в блокчейні.
Крок 2. Перевірте ліквідність і стан мережі.
Затримка може бути пов’язана з нестачею вільних коштів або технічними проблемами.
Крок 3. Збережіть докази.
Зафіксуйте суму, дату, адресу сховища, хеш транзакції та повідомлення про помилки.
Крок 4. Звертайтеся до офіційної підтримки.
Не довіряйте незнайомцям, які обіцяють повернути кошти за додаткову оплату.
Крок 5. Захистіть гаманець.
Не передавайте нікому seed-фразу або приватний ключ. Не підписуйте незрозумілі транзакції для «розблокування» активів.
Крок 6. За ознак шахрайства збережіть усі матеріали.
Якщо є підстави підозрювати шахрайство, зафіксуйте докази та зверніться до компетентних органів.
📌 Технічна затримка не обов'язково означає шахрайство, але вимога надіслати додаткові кошти для повернення депозиту — серйозний привід насторожитися.
🌐 8. ШИРШИЙ КОНТЕКСТ: DeFi ЯК ФІНАНСОВА ІНФРАСТРУКТУРА
USDC Earn показує, як децентралізоване кредитування інтегрується у звичні для користувача платформи.
Це знижує технічний бар’єр входу, але створює іншу проблему: користувач може не помічати складності системи, яка працює за інтерфейсом.
За продуктом залишаються смартконтракти, кредитні ринки, застави, оракули, рішення куратора та ризики ліквідності.
Прозорість блокчейну дозволяє перевіряти частину цих механізмів, але не гарантує повернення коштів у разі збитків.
💎 ВИСНОВОК DVA
USDC Earn від SoDEX Wealth — приклад того, як DeFi-кредитування стає доступнішим завдяки керованим сховищам та інтегрованим інтерфейсам.
Але зручність не означає безпеку.
Morpho забезпечує кредитну інфраструктуру. Unified Labs керує стратегією сховища. SoDEX Wealth надає інтерфейс доступу. Користувач отримує можливість заробляти на кредитуванні, водночас приймаючи ризики продукту.
Перед внесенням коштів важливо зробити три речі:
🔎 ПЕРЕВІРИТИ — контракт, сховище, куратора та умови виведення.
🧮 РОЗРАХУВАТИ — потенційний дохід після комісій і можливі втрати.
🛡️ ЗАХИСТИТИ — доступ до гаманця та власний фінансовий резерв.
4,69% річних — це показник потенційної дохідності, а не доказ безпеки.
У DeFi важливо знати не лише, звідки береться прибуток, а й за яких умов можна втратити капітал або не отримати швидкого доступу до нього.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#USDC #Morpho #DEFİ #SoDEX 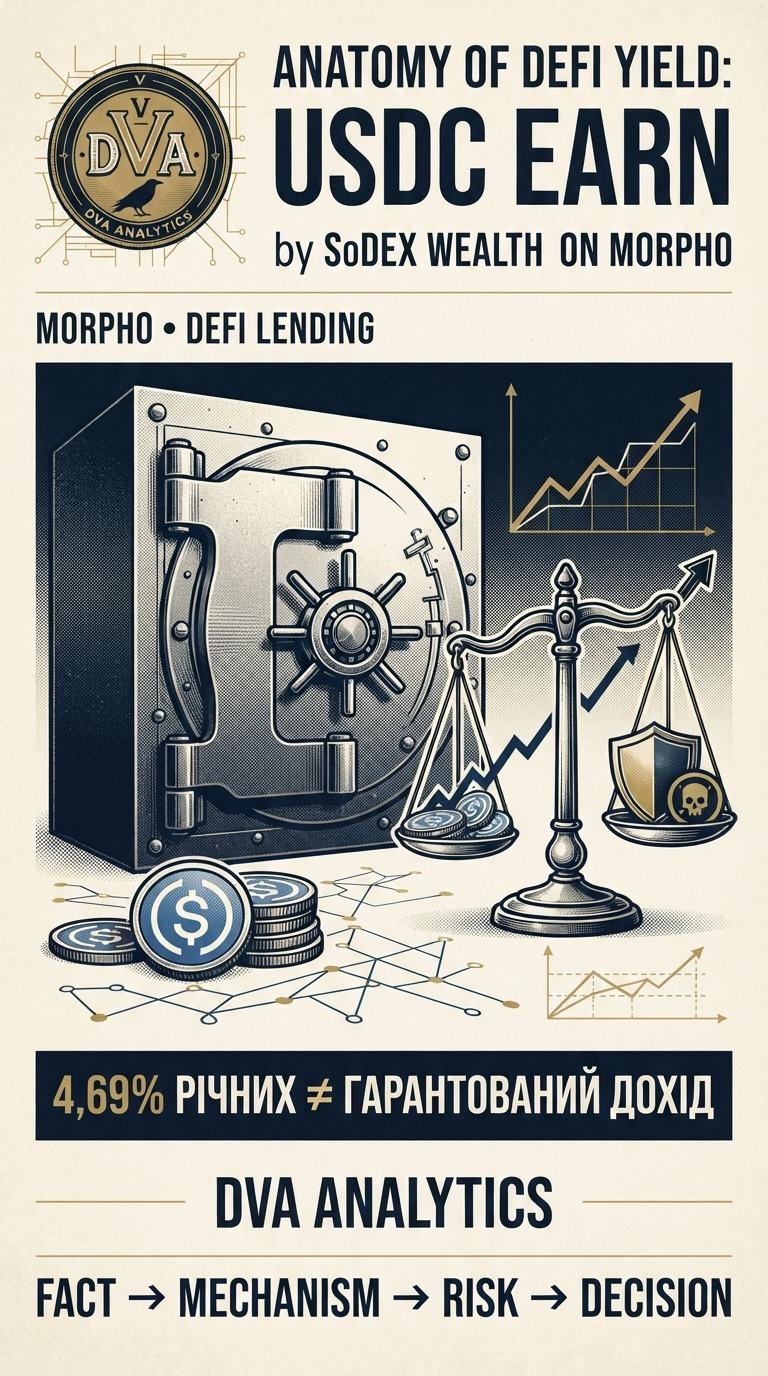 #DVAnews