
🇺🇸Сентябрьский ИЦП в США резко вырос: инфляционное давление вновь выходит на первый план
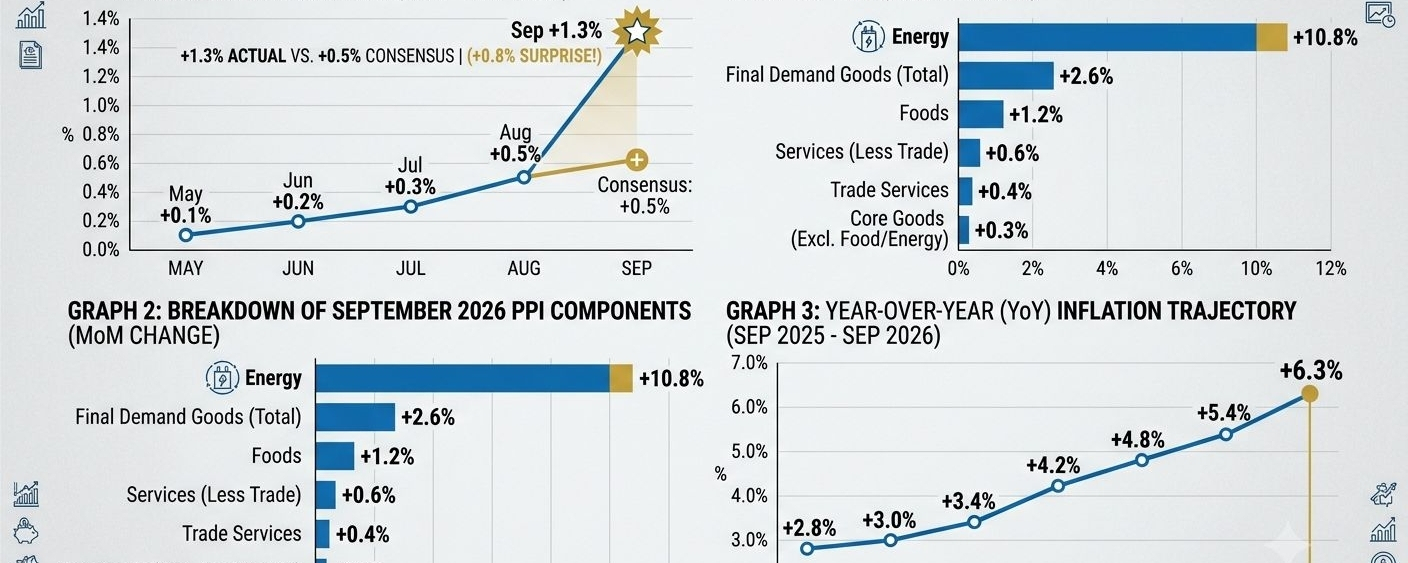
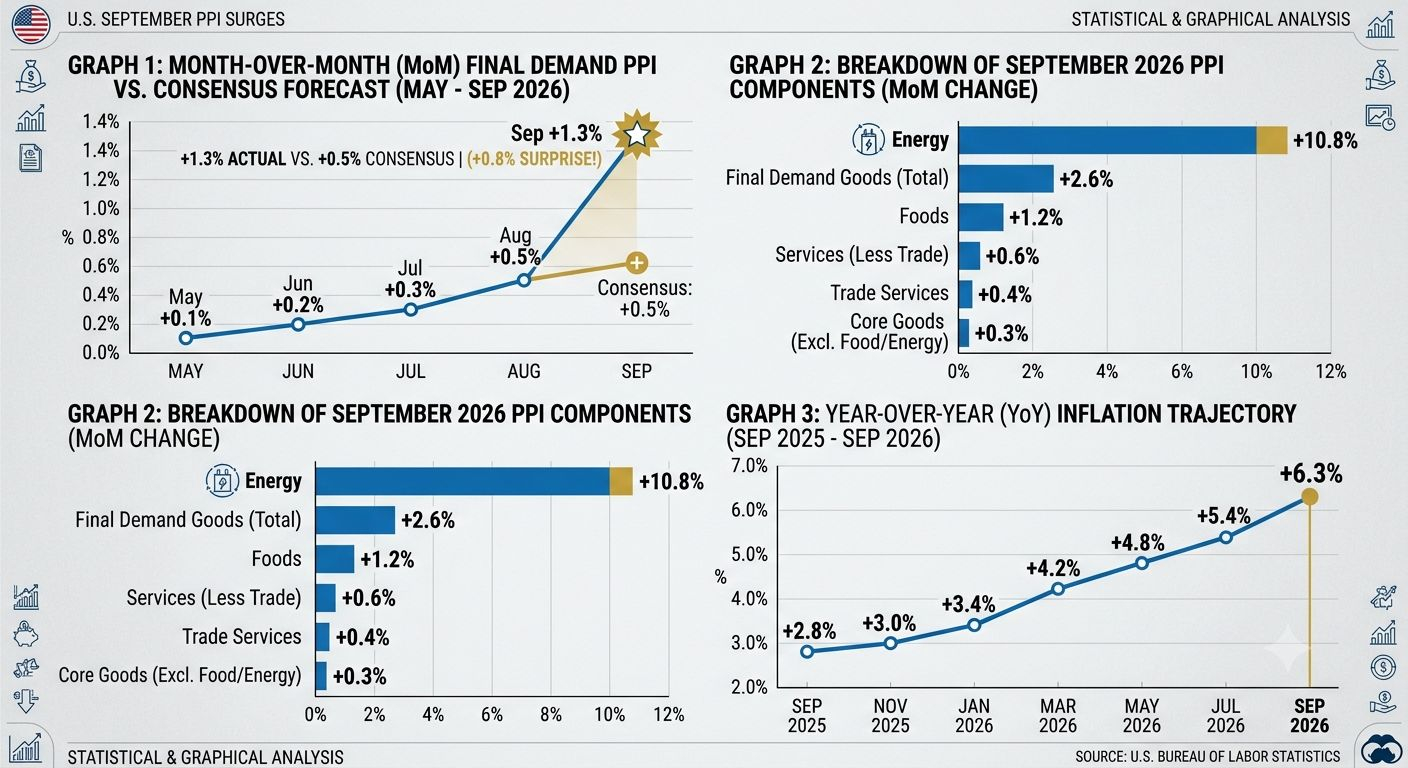
Цены производителей в США в сентябре резко ускорились. Индекс цен производителей для конечного спроса вырос на +1,3% по сравнению с предыдущим месяцем и на +6,3% в годовом выражении; данные опубликованы 15 октября 2026 года. Оба показателя превысили ожидания экономистов — примерно +0,6% за месяц и +5,5% за год. Это самый сильный месячный рост с марта 2022 года и самый быстрый годовой темп с декабря 2022 года. Главный вывод: инфляционное давление на ранних этапах производства усилилось, а путь к смягчению денежно-кредитной политики стал менее прямолинейным. Согласно данным Бюро статистики труда США, опубликованным CNBC, базовый индекс цен производителей вырос на +0,7% за месяц и на +5,0% за год.
📊Статистическая разбивка
| Показатель | Сентябрь 2026 | Консенсус | Отклонение от ожиданий |
| Общий ИЦП, м/м | +1.3% | +0.6% | +0.7 п. п. |
| Общий ИЦП, г/г | +6.3% | +5.5% | +0.8 п. п. |
| Базовый ИЦП, м/м | +0.7% | +0.3% | +0.4 п. п. |
| Базовый ИЦП, г/г | +5.0% | +4.4%–4.5% | ~+0.5 п. п. |
| Цены производителей на энергоносители, м/м | +10.8% | — | Значительный вклад |
☢️Энергоносители стали главным фактором краткосрочного роста: по имеющимся данным, в сентябре цены производителей на энергоносители выросли на +10.8%, а расходы, связанные с дизельным топливом, обеспечили почти половину роста цен на обработанные товары, предназначенные для немедленного потребления. Но базовый показатель не менее важен. Базовый ИЦП на уровне +5.0% г/г указывает на то, что ценовое давление не ограничивалось одними лишь энергоносителями. (cnbc.com)
Почему это важно для рынка
ИЦП измеряет цены, которые отечественные производители получают за свою продукцию. Это не то же самое, что потребительская инфляция, но показатель может сигнализировать о давлении, которое компании со временем либо возьмут на себя, допустив снижение маржи, либо переложат на покупателей.
Цепочка передачи влияния на рынок выглядит так:
Рост издержек производителей → давление на маржу и потребительские цены → опасения по поводу устойчивости инфляции → ожидания более жёсткой процентной политики → ужесточение финансовых условий.
Эта цепочка особенно важна после того, как сентябрьский ИПЦ также показал рост на +0.6% м/м и +3.7% г/г. В совокупности публикации данных по ИПЦ и ИЦП создают менее благоприятный фон для сценария быстрого смягчения политики.
Влияние на рынок и отражение настроений
Ставки и доллар США:
Показатель ИЦП выше ожиданий может побудить рынки закладывать меньшее число снижений ставок, более позднее начало снижения или более длительный период ограничительной политики. Доходность казначейских облигаций и курс доллара могут стать чувствительнее к предстоящим данным по инфляции и заявлениям Федеральной резервной системы.
Акции:
Рост затрат на сырьё и материалы может негативно сказаться на секторах с низкой маржой, высоким потреблением энергии или ограниченными возможностями повышать цены. Компании, способные перекладывать издержки на покупателей, могут оказаться относительно устойчивее, тогда как активы роста с высокой дюрацией могут сильнее реагировать на повышение доходности.
Криптовалюты и другие рискованные активы:
Первичный эффект обычно связан с чувствительностью к ликвидности, а не с прямым воздействием на фундаментальные показатели блокчейнов. Если доходность и курс доллара укрепятся, высоковолатильные активы могут оказаться под краткосрочным давлением из-за сокращения позиций с использованием кредитного плеча. Однако масштаб реакции зависит от того, сочтут ли инвесторы шок временной инфляцией, вызванной ростом цен на энергоносители, или признаком более широкого и устойчивого цикла роста издержек.
Настроения:
Отчёт смещает настроения от «дезинфляция набирает ход» к «инфляция может оказаться более устойчивой, чем ожидалось». Это не задаёт однозначного направления для BTC, ETH или акций, но повышает значимость макроэкономических публикаций, ожиданий относительно политики, позиционирования на рынке деривативов и условий ликвидности.
Оптимистичный и рискованный сценарии
Более оптимистичная интерпретация:
Если цены на энергоносители стабилизируются, а последующие данные покажут, что их влияние на сферу услуг и потребительскую инфляцию ограничено, рынки могут расценить сентябрьский скачок как концентрированный шок со стороны предложения. В таком случае его влияние на склонность к риску может ослабнуть.
Более осторожная интерпретация:
Если последующие данные по базовой инфляции, заработной плате и потребительским ценам останутся высокими, рынки могут пересмотреть ожидания относительно траектории процентных ставок. Это может поддерживать более жёсткие финансовые условия и сделать рост рынков более зависимым от сильной отчётности, притока капитала или специфических для отдельных активов катализаторов.
Ключевые данные, за которыми стоит следить
Инфляция PCE в США и следующий релиз ИПЦ
Сигналы Федеральной резервной системы и изменения ожиданий по ставкам
Доходность казначейских облигаций и индекс доллара США
Динамика цен на нефть, бензин и дизельное топливо
Комментарии компаний о возможности повышать цены и марже
Ставки финансирования криптовалют, открытый интерес, потоки средств в ETF и ликвидность спотового рынка
Интуитивное представление о рынке
Заголовочный показатель явно указывал на инфляцию, однако важнейшая деталь — ускорение базового ИЦП. Значительная часть шока объясняется энергоносителями; базовая инфляция означает, что рынок не может списать весь отчёт исключительно на колебания цен на энергию. В ближайшей перспективе такая ситуация требует осторожности в отношении перегруженных позиционированием сделок с кредитным плечом и волатильности, вызванной новостями. Более надёжный сигнал появится, когда станет ясно, подтвердят ли следующие публикации по инфляции расширение ценового давления — или покажут, что сентябрьский скачок, вызванный ростом цен на энергию, был временным.
Вышеизложенное представляет собой анализ рынка и не является инвестиционной рекомендацией. DYOR
#CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #NasdaqDowWeeklyGapWidestSinceJuly2002 #Nasdaq100Falls5.5%InWorstWeekIn18Months