


В пятницу акции закрылись снижением, завершив неделю, которая в целом складывалась для инвесторов неудачно: средства уходили из технологических компаний и компаний, связанных с искусственным интеллектом. За этим стоит тревога, которая нарастает уже несколько дней: техкомпании могут слишком активно занимать деньги, чтобы финансировать развитие ИИ.
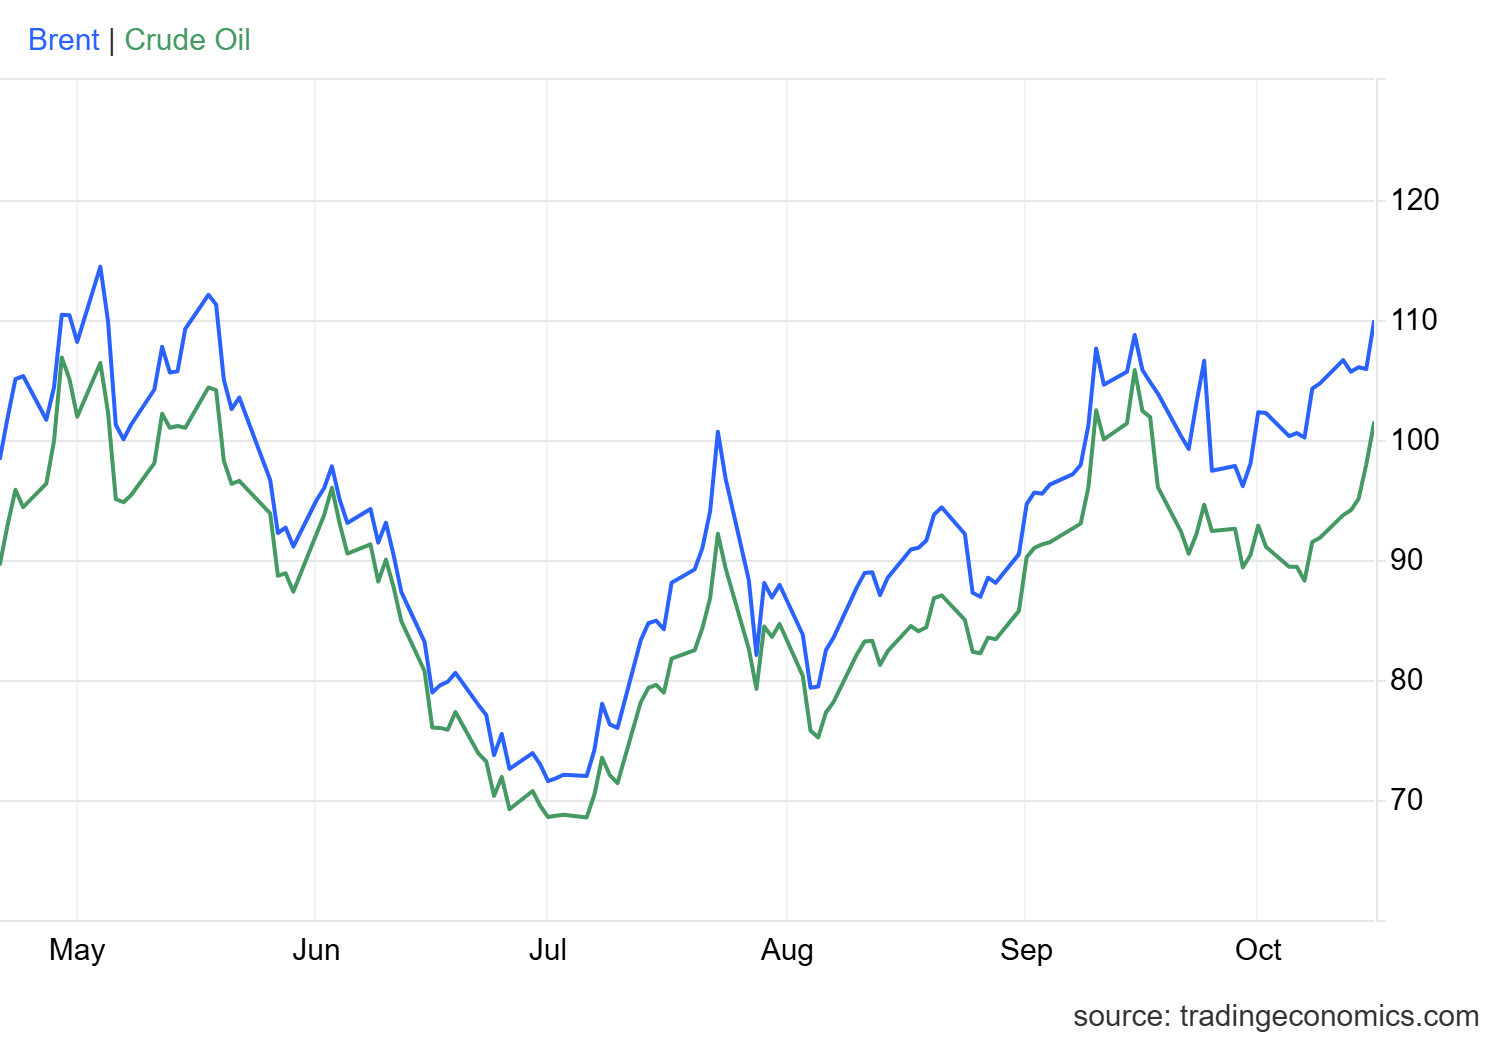
Нефть дала трейдерам ещё один повод для беспокойства. Фьючерсы на нефть марки West Texas Intermediate выросли на 3,51% и закрылись на уровне 101,41 доллара за баррель, а фьючерсы на Brent прибавили 3,72%, достигнув 109,86 доллара на фоне обострения напряжённости между США и Ираном, а также между Россией и Украиной.
В пятницу сводный индекс Nasdaq упал на 2% и закрылся на отметке 26 140,03, завершив худшую неделю с июня. Широкая распродажа акций компаний в сфере ИИ и технологического сектора оказала давление на все основные индексы. S&P 500 снизился на 1,09%, до 7 659,44, и он, как и Nasdaq, завершил сессию ниже своей 50-дневной скользящей средней. Промышленный индекс Dow Jones потерял 175,28 пункта, или 0,34%, и закрылся на отметке 52 002,41. Индекс малых компаний Russell 2000 завершил торги на уровне 2 721,70, снизившись на 1,7%.
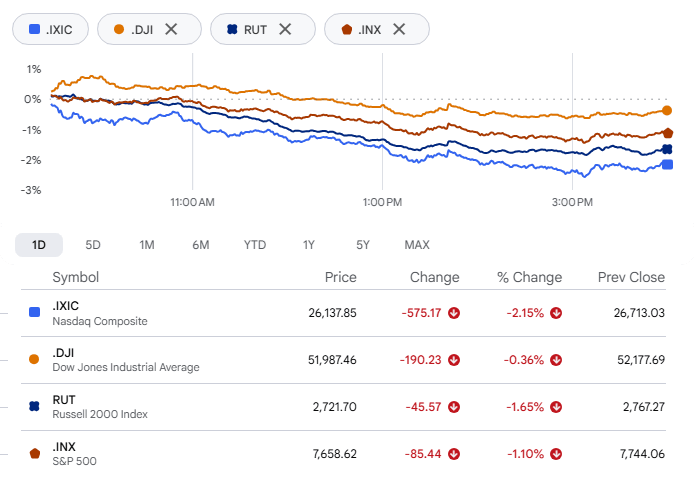
За неделю индексы показали разнонаправленную динамику. S&P 500 потерял около 2%, Nasdaq — более 4%, а Russell снизился на 2,8%, тогда как Dow, наименее зависимый от технологического сектора из трех индексов, напротив, прибавил 0,7%.
Акции производителей чипов продолжают падать
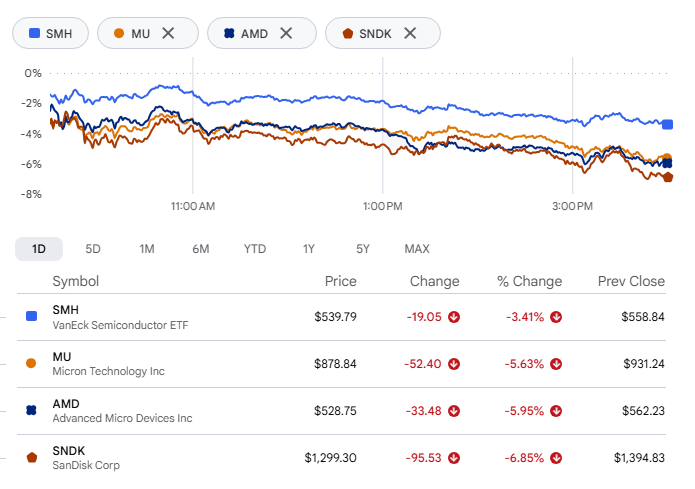
Акции полупроводниковых компаний снова оказались под ударом. ETF VanEck Semiconductor (SMH) снизился на 3%; лидерами падения стали Micron Technology, Advanced Micro Devices и Sandisk. Всю неделю сектор находился под давлением опасений по поводу конкуренции со стороны Китая, а с понедельника фонд потерял 10% — это самое резкое недельное падение с апреля 2025 года.
Компании неооблачного сектора пострадали сильнее
Компании, сдающие в аренду вычислительные мощности для ИИ, пережили день хуже, чем разработчики чипов. CoreWeave рухнула на 11,91%, до $61,39, увеличив недельные потери до 25%. Nebius снизилась на 12,18%, до $165,47.
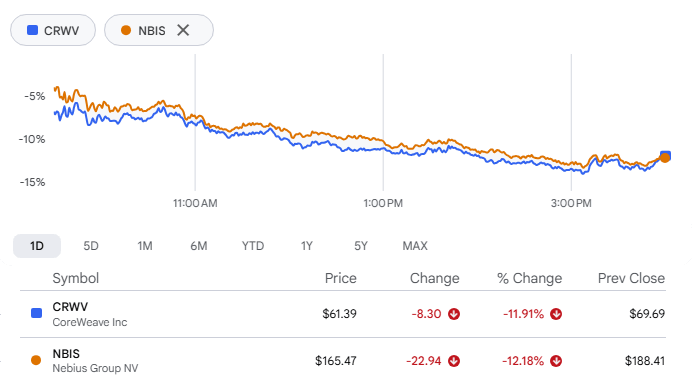
В пятничной записке Goldman Sachs прямо обозначил причины давления: проблемы, характерные для этого сектора, и сомнения в том, что рост сможет продолжаться. Распродажа усиливает уже существующее беспокойство по поводу оценок компаний в сфере ИИ, капитальных затрат и устойчивости бума строительства дата-центров. В большей степени в проблемах обвиняют финансовое положение CoreWeave, однако трудности выходят далеко за рамки одной компании. Пока рынок продолжает жить в условиях высоких процентных ставок, сохраняющихся дольше ожидаемого, финансовое состояние всей инфраструктуры ИИ привлекает все больше внимания.
Удачная неделя для тех, кто играл на понижение
Те, кто ставил против ажиотажа вокруг ИИ, провели очень удачную неделю. По оценкам, за последние семь дней такие трейдеры получили около $32 млрд валовой бумажной прибыли, а индекс полупроводниковых компаний Филадельфии упал более чем на 12%. Их аргументы были просты: высокие ставки, завышенные оценки и огромные расходы на инфраструктуру рано или поздно окажут давление на сектор.
В пятницу индекс снижался восьмую сессию подряд, что создает предпосылки для повторения самого продолжительного периода падения за последние два десятилетия.
Netflix меняет руководство контентного подразделения
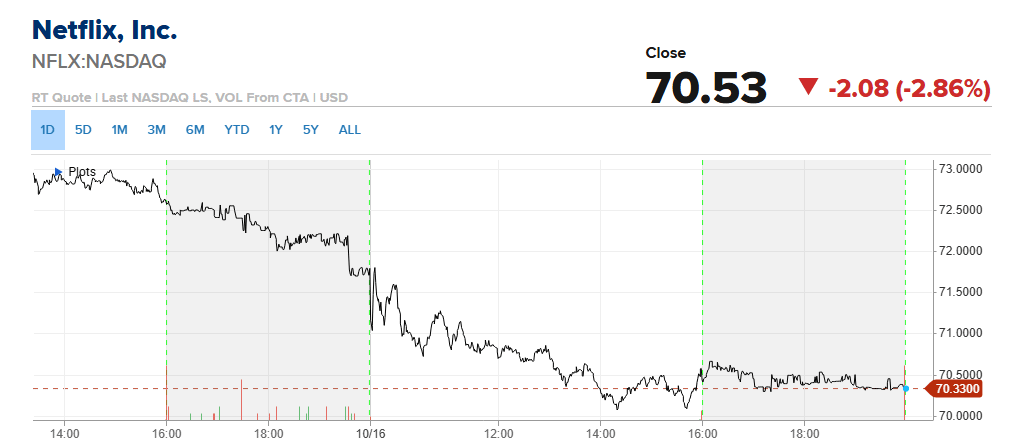
Акции Netflix снизились на 2,87% после того, как компания сменила директора по контенту Белу Баджарию на Питера Райса, бывшего председателя телевизионного подразделения Disney. Он вступит в должность 26 октября. Кроме того, стриминговый сервис сокращает около 1 000 рабочих мест. Эти шаги указывают на смену курса: Netflix пытается возобновить рост аудитории на фоне усиливающейся конкуренции.
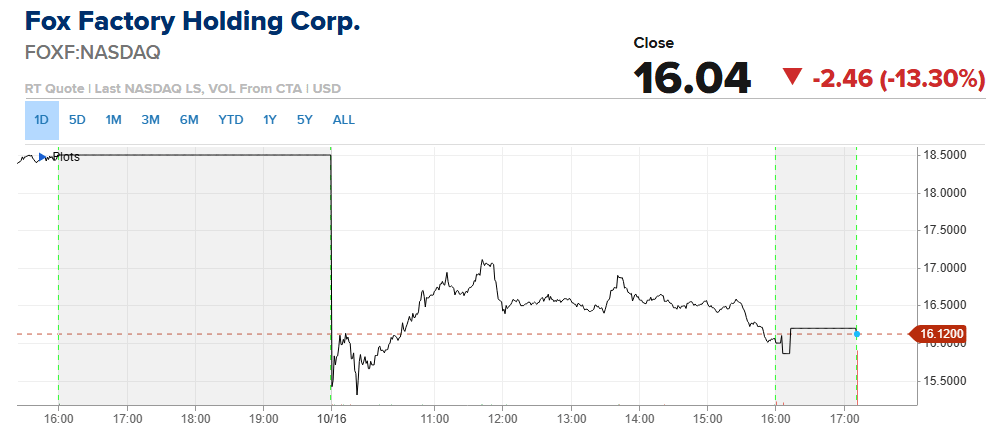
Акции Fox Factory рухнули на 13% после ухода генерального директора Майка Деннисона. Совет директоров назначил временным главой компании своего члена Дугласа Гримма. Производитель автомобильных подвесок также понизил прогноз продаж на весь год — до диапазона от $1,35 млрд до $1,38 млрд с прежних $1,42 млрд–$1,47 млрд.
Энергетический сектор пошел против общего тренда
Энергетика стала единственной частью рынка, двигавшейся в противоположном направлении. Рост Chevron в значительной мере помог сдержать падение Dow. ConocoPhillips прибавила 3,37%, до $146,50, Chevron выросла на 2,59%, до $225,00, а Exxon Mobil — на 2,46%, до $178,98.
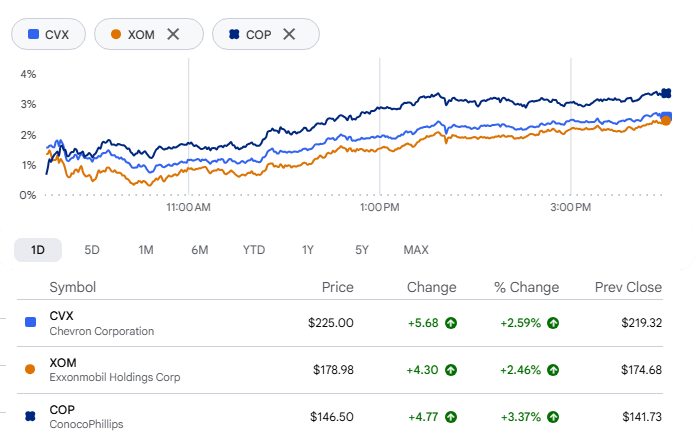
У этого ралли есть и физические причины. Производители платят больше за перевозки и несут более высокие рисковые надбавки при транспортировке грузов через Ормузский пролив, из-за чего ситуация с региональными поставками остается неясной. Нападения на танкеры в этом районе резко сократили потоки сырой нефти, а акции энергетических компаний росли вслед за ее ценой.
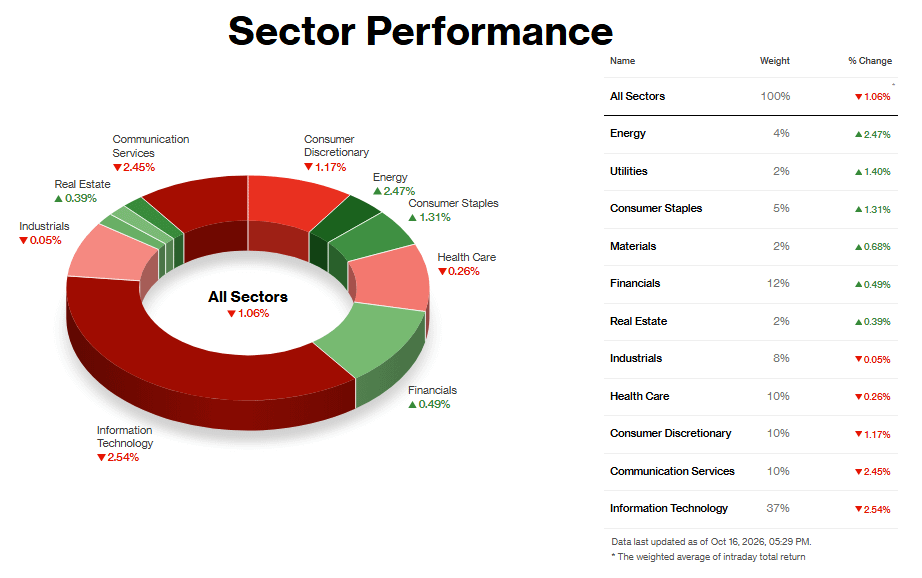
Анализ секторов:
Секторы с наилучшими показателями
Энергетический сектор возглавил рынок, прибавив 2,1%; главным фактором стали цены на нефть. На фоне опасений по поводу поставок с Ближнего Востока нефть подорожала более чем на 3%, а американская нефть завершила торги около $101 за баррель. Рост цен на сырье напрямую повышает ожидания по прибыли производителей, поэтому инвесторы начали покупать их акции, пока остальная часть рынка распродавалась. Акции оборонных компаний также пошли против тренда. Поскольку причиной стал геополитический фактор, а не изменение спроса и предложения, это похоже на сделку с расчетом на рост премии за риск, которая может быстро сойти на нет при любой деэскалации.
Коммунальный сектор прибавил 1,2%, но единственной очевидной причины для этого не было. Рост произошел в день оттока средств из технологических компаний, а стабильные денежные потоки сектора делают его естественным местом для размещения капитала. Это не было и ралли облигаций, которое подняло бы акции, чувствительные к процентным ставкам: доходность 10-летних облигаций оставалась около 5,07%. Скорее речь шла о защитном перераспределении средств, а не о смене тренда.
Секторы с наихудшими показателями
Сектор информационных технологий упал на 2,4%, а сектор услуг связи — на 2,7%. Общее для них — финансирование ИИ. Инвесторы все больше опасаются, что масштабные инвестиции в ИИ, финансируемые за счет долга, не окупятся, пока стоимость заимствований остается высокой. Эти опасения усилились после того, как сентябрьская инфляция потребительских цен оказалась выше ожиданий — 3,7%, а цены производителей выросли на 6,3%. Это важно для всего индекса, поскольку на полупроводники приходится примерно пятая часть рыночной стоимости S&P 500. Слабость охватила весь сектор, а не отдельную компанию.
У сектора услуг связи не было единственной главной причины падения. В него входят многие компании, активно инвестирующие в ИИ, и один стратег отметил, что рост стоимости капитала делает бум капитальных расходов дороже и повышает требования к окупаемости. Возможно, инвесторы сокращали риски в преддверии отчетности Meta на следующей неделе. Акции Netflix также снизились после назначения нового руководителя контентного направления.
Потребительский сектор товаров не первой необходимости снизился на 1,5%. Акции Tesla упали после презентации обновленного Roadster, но других заметных поводов для падения не было. Остальное, похоже, стало следствием распродажи акций компаний роста по принципу «заодно с остальными».
Это стало небольшим светлым пятном в сессии, прошедшей под знаком тревог инвесторов по поводу ИИ. Остается открытым вопрос, близки ли эти опасения к тому, чтобы утихнуть, или они только набирают силу.