Рынки не рушатся. Они возвращаются к среднему.
Одно из самых распространённых утверждений об инвестициях звучит так: «Лучше дольше оставаться на рынке, чем пытаться предсказать его движение».
Честно говоря, я считаю это одним из самых вводящих в заблуждение утверждений об инвестициях. Оно совершенно игнорирует оценку активов, рыночные циклы и цену, которую вы за них платите. Будь то недвижимость, акции, драгоценные металлы или сырьевые товары — все они проходят через одни и те же процессы. Рынки смотрят в будущее. Инвесторы закладывают в цены рост на ближайшие несколько лет, и во время крупных бычьих рынков цены могут намного превысить свои долгосрочные средние значения. В конце концов активы становятся слишком дорогими. Что происходит дальше?
Возврат к среднему.
За многие годы изучения динамики рынков разных классов активов я усвоил одну вещь: то, что люди называют «крахом», часто всего лишь возвращение актива к своему долгосрочному среднему уровню.
Возможно, ему вообще не следовало достигать таких экстремальных цен.
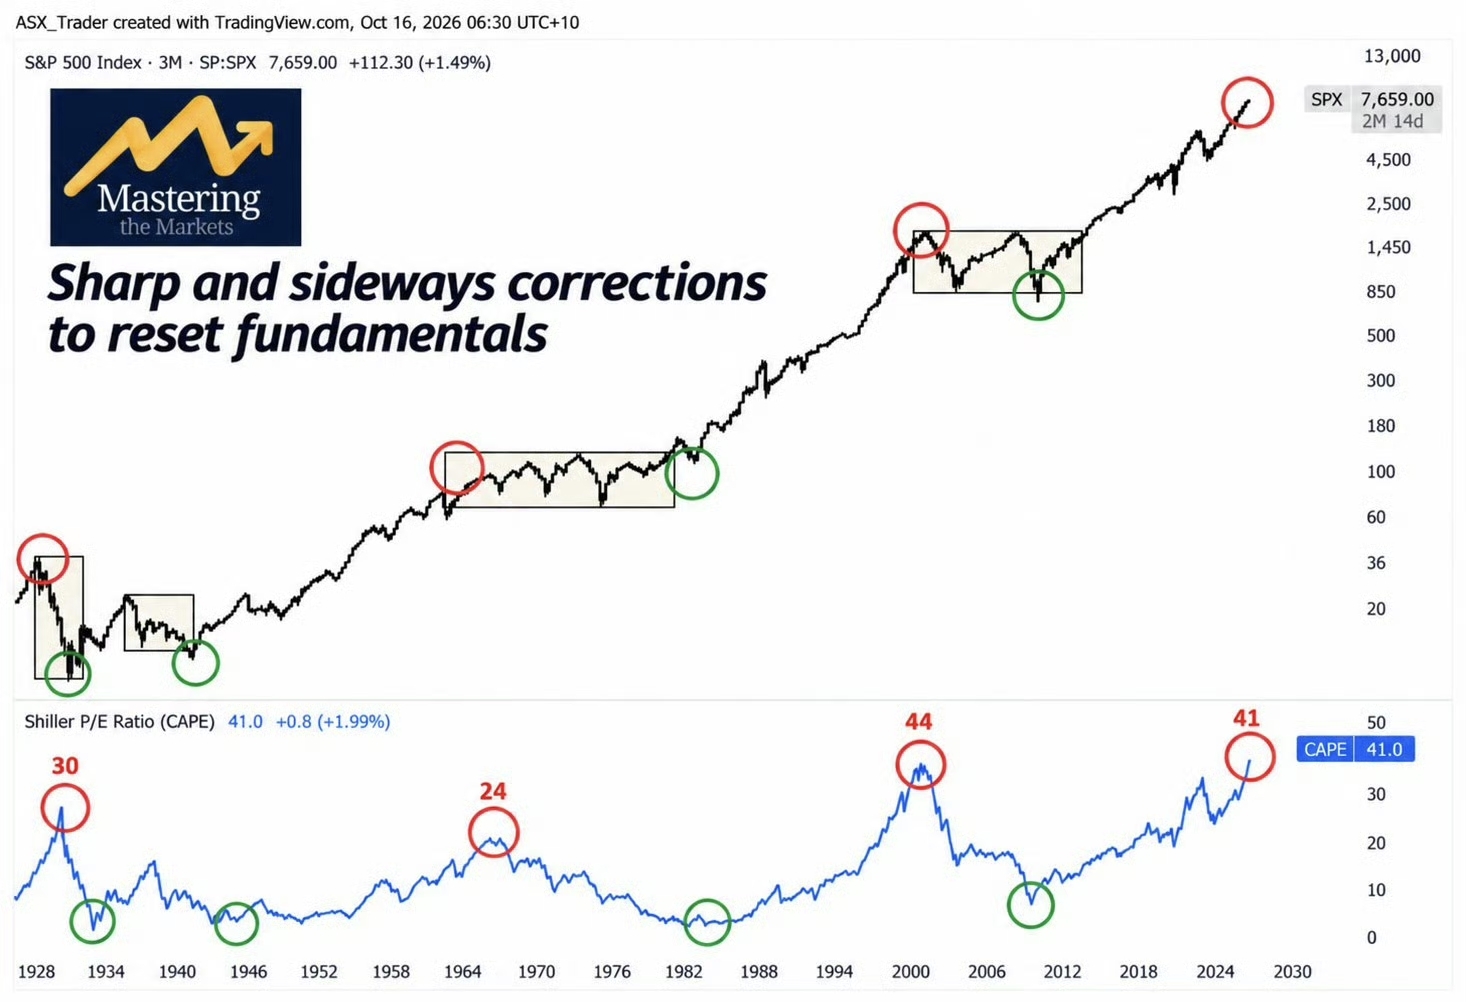
Посмотрите на столетнюю историю индекса S&P 500
Этот график рассказывает невероятную историю.
Посмотрите на красные круги.
1929 год, конец 1960-х, 2000 год и наше время.
Это периоды, когда американские акции были исторически переоценены после мощных бычьих рынков. Что происходило после тех ранних экстремумов? Годы разочаровывающей доходности, особенно с учётом инфляции. И вот что люди часто упускают из виду: рынку не всегда нужна масштабная распродажа, чтобы переоценить активы. Он может резко скорректироваться или 10–15 лет двигаться вбок, пока прибыль и фундаментальные показатели не догонят цены.
Так или иначе, оценки в конечном счёте возвращаются к норме.
А теперь посмотрите на зелёные круги
Они обозначают периоды, когда оценки были более привлекательными.
Вспомните начало 1930-х, 1940-е, начало 1980-х и мировой финансовый кризис.
Инвесторы, которые покупали активы вблизи этих основных минимумов оценок, как правило, получали более высокую долгосрочную доходность.
Тот же рынок. Те же компании. Совершенно разные стартовые оценки. Вот почему я считаю, что цена, которую вы платите, имеет огромное значение.
Мы повсюду видим эту закономерность
Помните Nasdaq в 2000 году? Он упал почти на 80% от пика. Люди назвали это крахом. Я же рассматриваю это как возврат к среднему. Оценки технологических компаний совершенно оторвались от реальности. Вспомните, как недавно серебро взлетело до 120 долларов, а затем упало до 55. И снова люди назвали это крахом. Моё мнение? Оно просто слишком далеко и слишком быстро зашло. Даже рынок недвижимости США во время мирового финансового кризиса следовал похожей схеме. Во многих регионах стоимость земли значительно превысила исторические нормы, а последующая коррекция помогла устранить этот перегрев. Разные активы. Разные циклы. Одни и те же закономерности.
А что происходит сегодня?
Посмотрите на коэффициент циклически скорректированной прибыли Шиллера на графике. Сейчас он составляет примерно 41. По историческим меркам это высокий показатель — второй по величине за всю историю. Теперь задайте себе вопрос. Если бы сегодня вам нужно было вложить крупную сумму, вы бы предпочли покупать акции, когда они исторически дороги, или когда они исторически дёшевы? Именно этот вопрос я задаю и в отношении австралийской недвижимости. Мы видим исторически выгодную возможность для покупки или рынок, в цены которого уже заложен рост на ближайшие годы?
Уоррен Баффетт построил значительную часть своей инвестиционной философии на концепции запаса прочности. Почему бы не применять тот же подход ко всему классу активов? Я не утверждаю, что рынок не может продолжить расти, даже если он уже дорог. Конечно, может. Но чем дороже актив, тем больше вы сегодня платите за будущий рост и тем меньше у вас пространства для ошибки. А когда цикл наконец развернётся, нужно быть готовым выдержать шторм. Ведь то, что в заголовках называют крахом, может оказаться всего лишь возвращением рынка к более разумным оценкам.
Самый большой риск — не обязательно коррекция рынка. Это переплата за актив с самого начала.