

1. Сначала нужно понять, куда именно уходит потеря денег
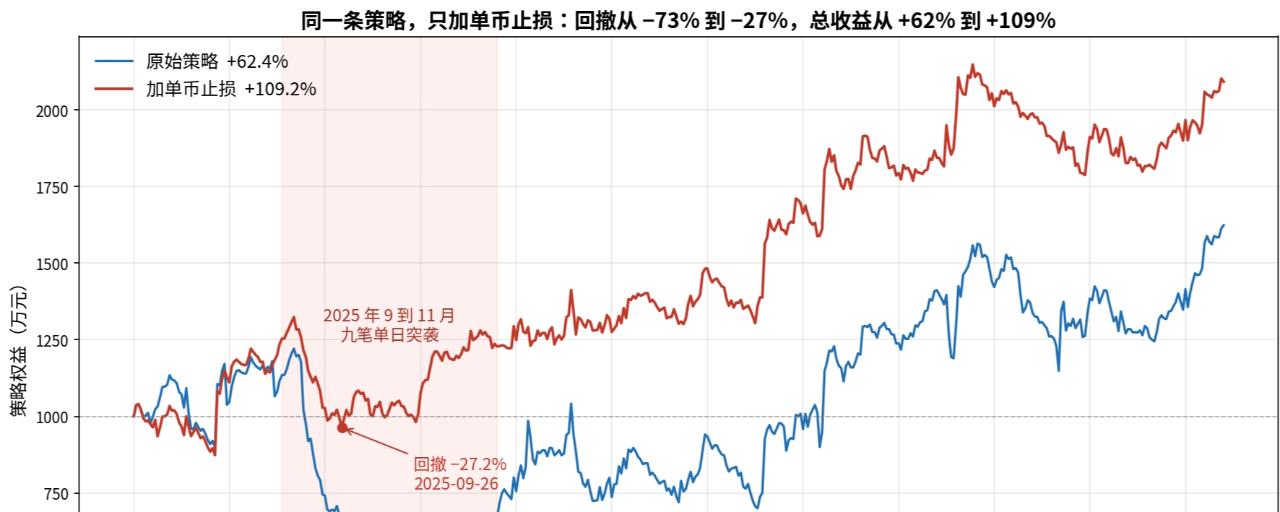
Последние две недели я собирал лонг-шорт стратегию для крипто perpetuals: 10 млн условного капитала, тест вне выборки на 457 дней. Кривая капитала выглядела как американские горки — и прибыль, и убытки были запредельно большими.
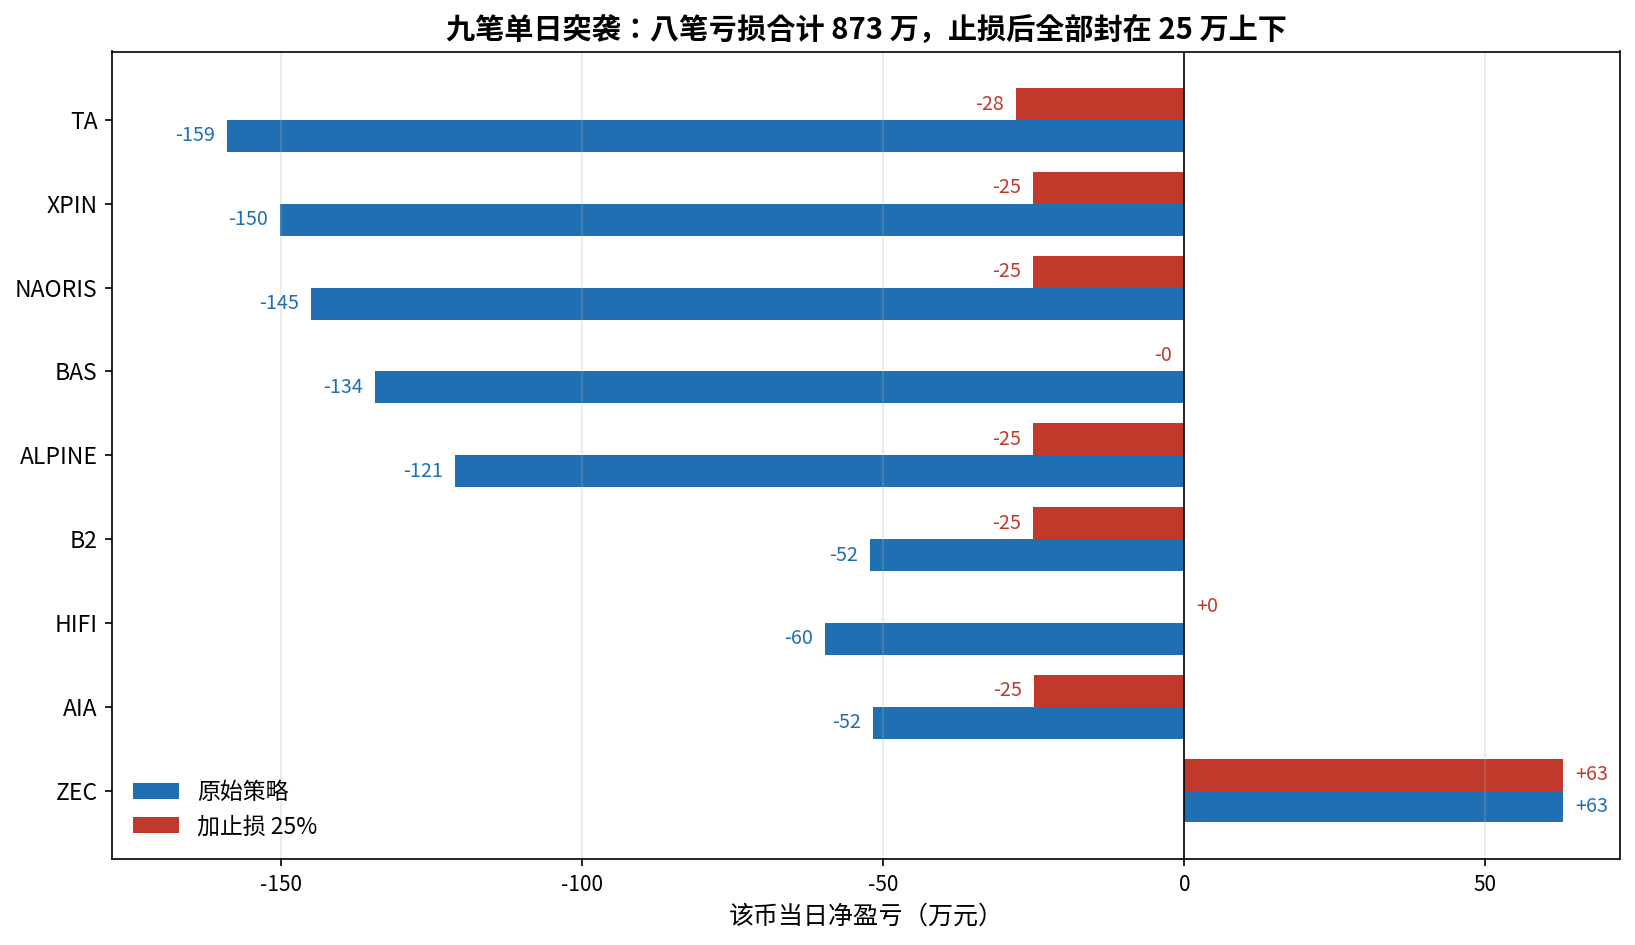
Если разложить прибыль и убытки по каждому монете за каждый день, правда становится очень наглядной. Просадка не накапливалась медленно — её вызвали девять внезапных атак по одной монете в один день; сумма восьми убыточных сделок составила 8,73 млн, что больше, чем вся прибыль за весь период. Пять раз это был шорт, попавший под вертикальный памп, три раза — лонг, вошедший в параболический рост. Основная концентрация пришлась на сентябрь–ноябрь 2025 года, но и в 2026 году такие же события продолжали повторяться: AKE, KAT, PLAY, DEXE, ZKJ — везде одна и та же схема, это не разовая авария.
2. Первый слой попытки: масштабирование по волатильности — провал
Первая идея была естественной: у монет с высокой волатильностью делать позицию меньше. Я масштабировал размер позиции по волатильности за последние 20 дней относительно медианы рынка.
В итоге общая доходность упала с 62% до 8,5%, а просадка — лишь с 73% до 56%. Причина очень болезненная: перед аварией у этих монет волатильность не была высокой; у BAS и ALPINE она даже была ниже медианы рынка, коэффициент масштабирования был 1,0, то есть не было срезано ни цента, и на следующий день их просто вынесло за один день. Масштабирование по волатильности может урезать только те монеты, которые уже находятся в высокой волатильности, но оно не умеет распознавать тихие монеты, которые внезапно взрываются.
Нормализованная версия оказалась ещё хуже: сэкономленный капитал ушёл в тихие монеты, и убыток по ALPINE ухудшился с 1,21 млн до 1,54 млн. Этот слой был сразу отброшен.
3. Второй слой попытки: запрет на шорт после резкого роста — данные это опровергли
Вторая идея была ещё прямее: монеты, которые только что резко выросли, нельзя шортить. Пять шорт-аварий на первый взгляд действительно выглядели как сделки по монетам, которые перед этим уже сильно выросли.
Но данные показали обратное. За пять дней до входа рост у проблемных монет составлял лишь от 6% до 55%, тогда как у обычных кандидатов в шорт медиана уже была 20% — то есть различий почти не было. Видимые ранее скачки на 130%–270% — это движение в день аварии, то есть взгляд задним числом, а не состояние до входа.
Что ещё хуже, альфа этой стратегии как раз и строилась на шорте монет, которые уже были разогнаны, то есть на логике возврата к среднему. Запрет шортить перегретые монеты означает убить сам источник прибыли. По тесту общая доходность стала -18,8%, просадка — 63%, и это было сразу отброшено. Я сначала думал, что именно это и будет окончательным ответом.
4. Настоящее лекарство: стоп-лосс по монете 25%
В итоге я вернулся к самому простому решению. Если цена от средней цены позиции уходит: для лонга на -25% — закрытие, для шорта на +25% — закрытие; после срабатывания — 3 дня охлаждения, не трогать эту монету. Сигнал подтверждался по дневному минимуму/максимуму, а закрытие происходило на открытии следующего дня.
За весь период было 192 срабатывания. Средняя цена позиции поддерживалась по каждой сделке: при доборе она усреднялась, при частичном сокращении не менялась; и на стороне стратегии, и на стороне бэктеста использовалась одна и та же функция пересчёта, чтобы не было двух разных учётов.
Результат
- Общая доходность: с 62% до 109%
- Максимальная просадка: с 73% до 27%
- Sharpe: с 0,88 до 1,50
- Calmar: с 0,68 до 3,2
Суммарный убыток по восьми авариям сократился с 8,73 млн до 1,53 млн и везде был ограничен примерно 250 тыс. на одну монету. Самая тяжёлая сделка TA превратилась из убытка 1,59 млн в убыток 280 тыс. Единственная прибыльная позиция с заработком 630 тыс. не пострадала и осталась как есть. События 2026 года, включая AKE и другие, тоже были ограничены сверху, что показывает: стоп-лосс работал весь период теста, а не спас только те девять случаев.
5. Почему доходность, наоборот, выросла
Здесь есть контринтуитивный момент. В день срабатывания стоп-лосс сам по себе был убыточным: 192 срабатывания в сумме добавили ещё 1,79 млн признанного убытка, потому что часть монет внутри дня прокалывала уровень и к закрытию возвращалась обратно.
Но по-настоящему он зарабатывал после срабатывания. Раньше позиция просто тянула одиночный убыток дальше вниз; после отсечения кровь прекращалась, а освободившийся капитал переходил в новые сигналы. Этот эффект дал примерно 2,9 млн вклада — он ценнее, чем сам учётный результат в день срабатывания, и гораздо стабильнее.
6. Проскальзывание и устойчивость параметров
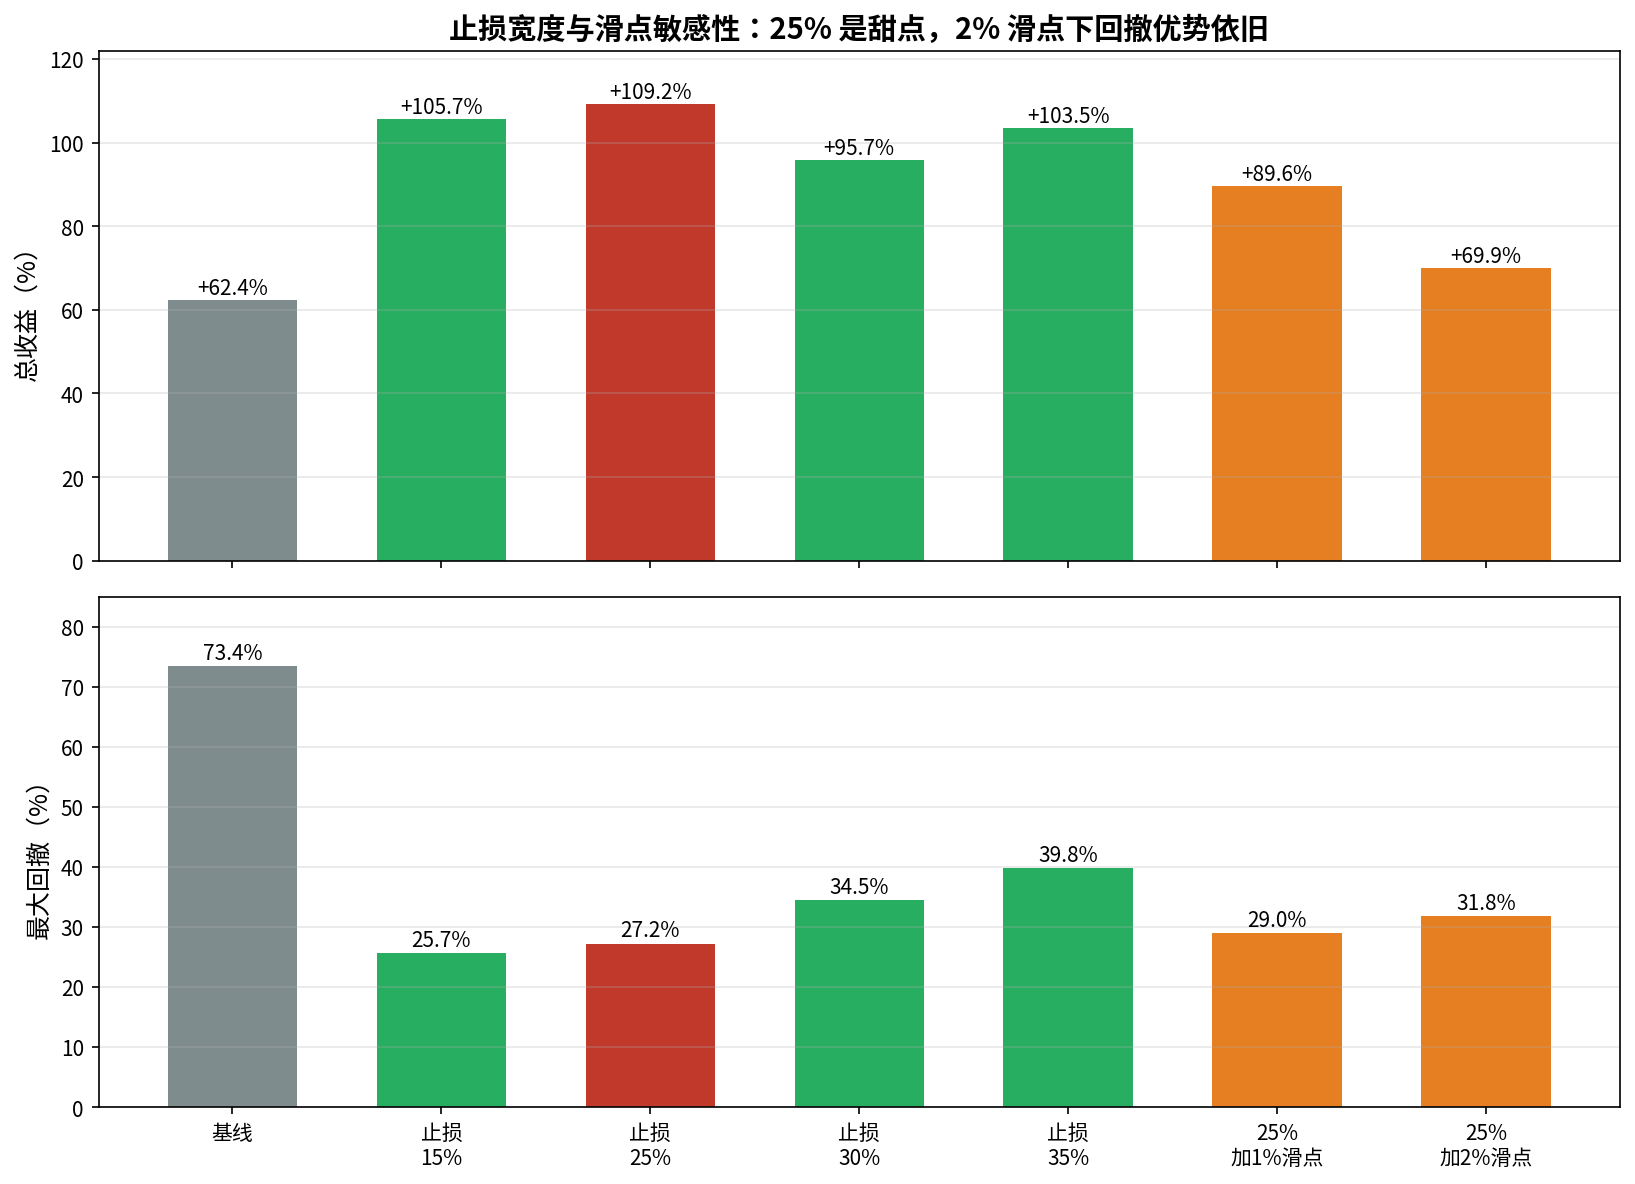
Стоп-лосс на рыночном ордере не может исполниться ровно по стоп-цене. Я отдельно прогнал сценарии с проскальзыванием 1% и 2%: общая доходность всё ещё была 89,6% и 69,9%, а сжатие просадки почти не изменилось. Защита от внезапных ударов не зависит от идеального исполнения — это и есть ключевая устойчивость.
Также я прогнал разные ширины стопа
- 15% срабатывает слишком часто: 383 раза, при проскальзывании 1% общая доходность падает до 66,9%
- Просадка 30% отскакивает до 34%
- Просадка 35% отскакивает до 40%
- 25% — это золотая середина: одновременно лучше и доходность, и просадка
Частота срабатываний — это множитель чувствительности к проскальзыванию: чем чаще срабатывает, тем сильнее износ в реальной торговле.
7. Неожиданное открытие
Правило, запрещающее догонять рост и открывать лонг, само по себе точно отсекает две аварии — по HIFI и AIA — и даёт общую доходность 65,6%, немного лучше базовой линии. Но если добавить его поверх стоп-лосса, доходность, наоборот, падает с 109% до 76%.
Причина в том, что стоп-лосс уже прикрыл аварии, а дополнительное правило оставило только издержки на перебалансировку; среди отфильтрованных кандидатов были и монеты, которые позже действительно сильно выросли. Меньше — значит больше: правил управления риском не должно быть слишком много.
8. Выводы и границы
Главный враг этой стратегии — не ошибка в выборе монет, а просадка уровня «взрыв по одной монете за один день». Один стоп-лосс по одной монете на уровне 25% от средней цены входа урезал просадку на две трети, а доходность при этом ещё и удвоилась.
Но границы нужно обозначить честно. Всё выше — это результаты бэктеста; тест вне выборки на 10 млн условного капитала длился 457 дней, а стоимость funding ещё не учтена, и проскальзывание тоже требует калибровки на реальном рынке. Стратегия всё ещё в стадии проверки, это не результаты реальной торговли — не копируйте вслепую.
Дальше я добавлю тесты на стоимость funding и калибровку реального проскальзывания, продолжу публично вести запись о создании этой количественной лаборатории — от данных и факторов до риск-менеджмента. Если интересно, можете подписаться: дальше обновления будут выходить регулярно.