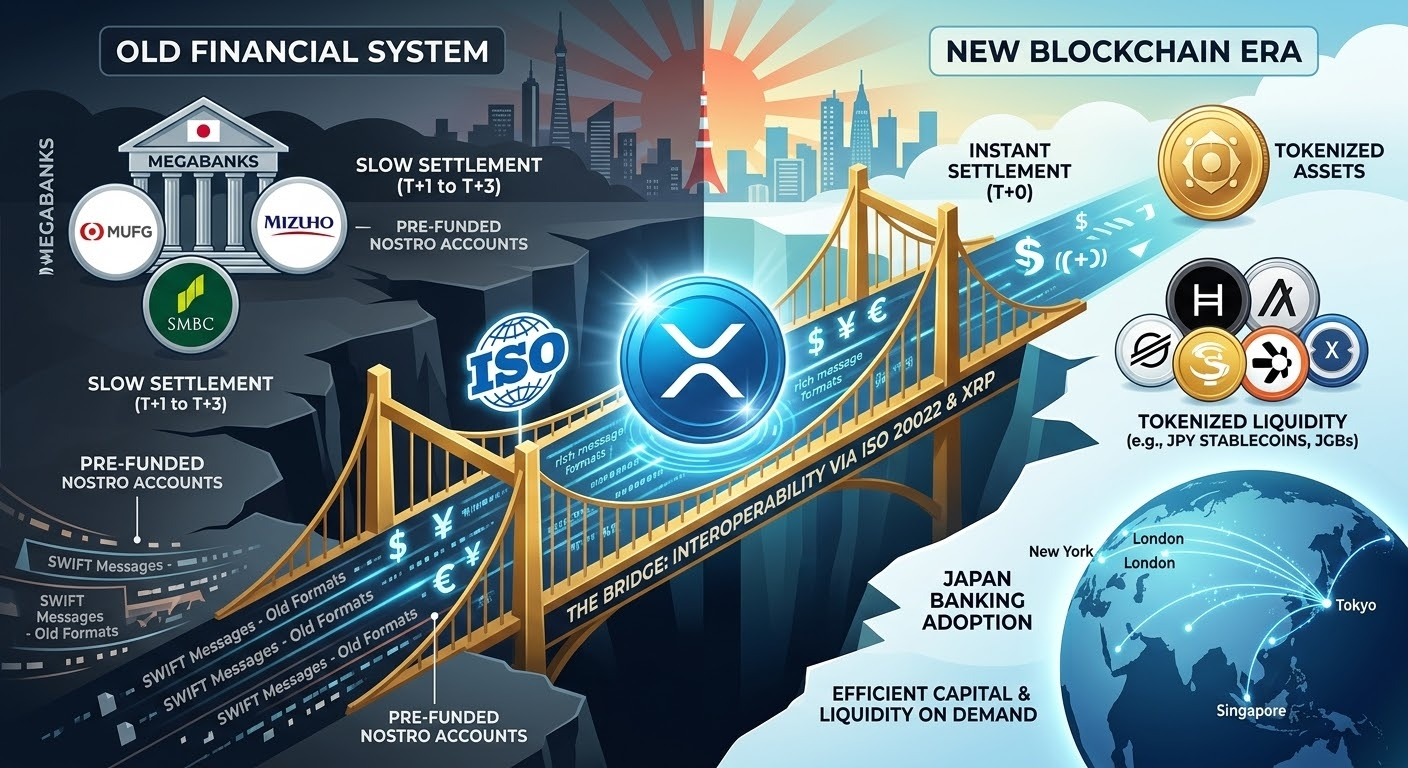
Три крупнейших мегабанка Японии — MUFG, SMBC и Mizuho — объединились, чтобы запустить масштабную инфраструктуру токенизации: Project Pax (стейблкоины для торговых расчётов через Swift) и токенизацию денежного рынка и государственных облигаций (JGB) с мгновенными расчётами T+0.
Пока многие продолжают искать следующий бесполезный мем, настоящие финансовые институты строят незаметные рельсы будущего. ⚙️
Но... как сюда вписываются $XRP и группа протоколов, совместимых со стандартом ISO 20022 ($XLM , #HBAR , ALGO, $QNT , XDC)? 👇
1️⃣ Один и тот же финансовый «язык»:
Главной проблемой традиционного блокчейна всегда была несовместимость с банковскими данными. Протоколы ISO 20022 изначально созданы для обработки насыщенных данными сообщений, необходимых международной банковской системе. Когда банки подключают свои системы к ончейн-сетям, эти блокчейны «говорят» на одном языке.
2️⃣ Ловушка ликвидности и роль мостового актива:
Если каждый банк будет выпускать собственные коммерческие стейблкоины в публичных и частных сетях, глобальная ликвидность раздробится. Как быстро обменять стейблкоин в иенах на стейблкоин в евро или долларах?
Именно поэтому нужен нейтральный мостовой актив для расчётов, такой как XRP: он эффективно использует капитал, обеспечивает окончательность расчётов за 3–5 секунд и избавляет от необходимости замораживать триллионы на счетах Nostro/Vostro.
3️⃣ Интероперабельность и глобальная торговля:
Такие платформы, как японская Progmat, работают на мультичейн-архитектуре. Инфраструктуре необходимы корпоративная интероперабельность (QNT), инструменты токенизации и высокоскоростных микроплатежей (HBAR, ALGO), а также эффективные платформы для выпуска активов (XLM).
💡 В заключение:
Банковские новости не вызывают мгновенного стократного роста, но подтверждают правильность архитектуры инфраструктуры, на которой эти проекты строились с самого первого дня.
Институциональное внедрение не просит разрешения — оно приходит, интегрируя технологии в самое сердце системы. 🧠⚡