

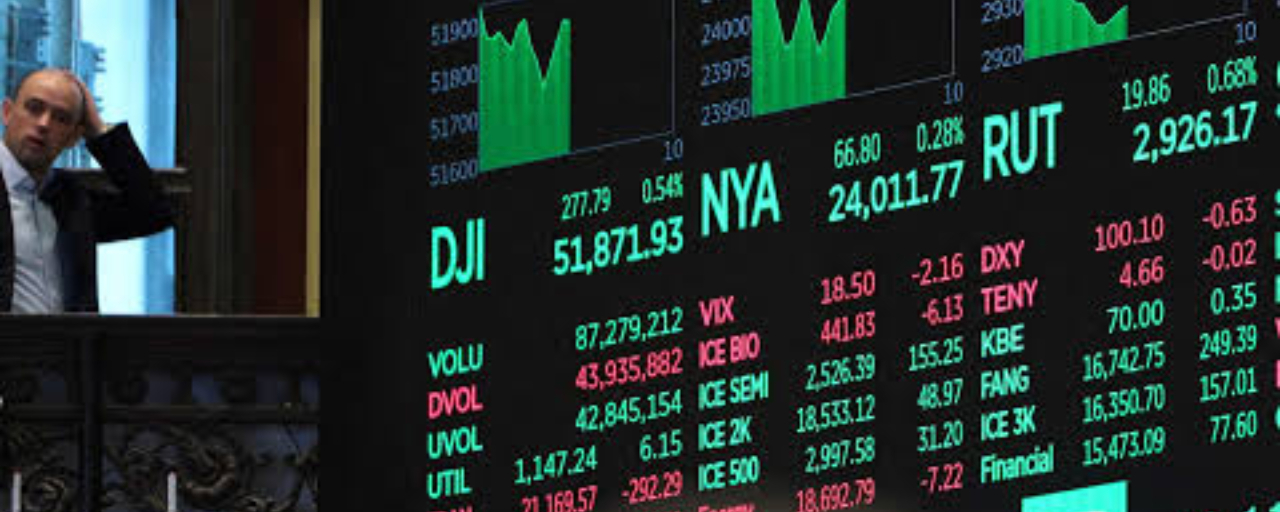
В четверг акции защитных компаний выросли на фоне опасений по поводу того, сколько денег технологические компании вкладывают в искусственный интеллект: инвесторы стали уходить из сделок, связанных с ИИ, и переключаться на стоимостные акции. В этой части рынка осторожность стала негласным правилом, и CoreWeave показывает почему.
Облигации CoreWeave бьют тревогу громче всех
Доходность к погашению облигаций CoreWeave с купоном 9,75% и сроком погашения в 2031 году достигла 15,78%. Доходность обычно растёт, когда инвесторы считают заёмщика более рискованным. О том же говорили и кредитные дефолтные свопы — своего рода страховка от невыплаты долга. В какой-то момент спред по пятилетним контрактам превысил 1 140 базисных пунктов.
Гэван Нолан, исполнительный директор по ценообразованию инструментов с фиксированным доходом в S&P Global Market Intelligence, заявил, что спред в 1 000 базисных пунктов и более обычно свидетельствует о проблемах с кредитоспособностью.
Пострадала не одна компания. На этой неделе стоимость 20 крупнейших в мире компаний в сфере ИИ и производства полупроводников упала более чем на 1 трлн долларов. На настроения давят перспектива дальнейшего повышения ставок, опасения по поводу финансирования ИИ и усиление конкуренции.
Высокие цены производителей, более спокойные торги
Появились и свежие данные об инфляции. В сентябре цены производителей выросли на 1,3% по сравнению с августом и на 6,3% в годовом выражении — это самый большой месячный рост с марта 2022 года и самый большой годовой рост с декабря 2022 года. Опрошенные Dow Jones экономисты ожидали роста на 0,6% и 5,5% соответственно.
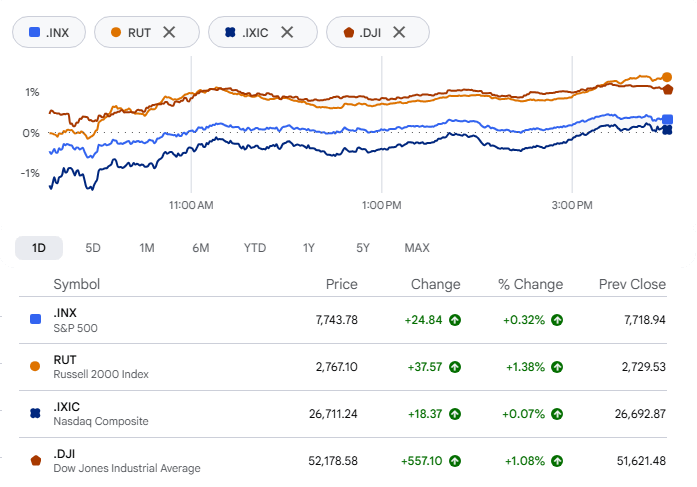
Рынок акций отреагировал лучше, чем на опубликованный в среду отчет об индексe потребительских цен. В лидерах оказался промышленный индекс Dow Jones: он подскочил на 556,21 пункта, или на 1,08%, и закрылся на отметке 52 177,69. Индекс S&P 500 прибавил 0,33%, до 7 744,06. Nasdaq Composite большую часть дня колебался, но в итоге вырос на 0,08%, до 26 713,03, отыграв падение на 1,4% от внутридневного минимума. Доходность казначейских облигаций снизилась, что поддержало рынок: доходность 10-летних бумаг опустилась примерно до 5,09%.
Лучше всех выступили акции компаний малой капитализации: индекс Russell 2000 вырос на 1,4%, до 2 767,27.
Покупатели нашлись и в других секторах
Куда направились деньги? В широкий средний сегмент рынка. Сейчас более половины акций компаний из S&P 500 торгуются выше своих 200-дневных скользящих средних — против примерно 40% в конце сентября, когда рост был сосредоточен в технологическом секторе. Акции Walmart и Universal Health Services впервые более чем за месяц поднялись выше этой отметки. Акции Nike подскочили более чем на 5%.
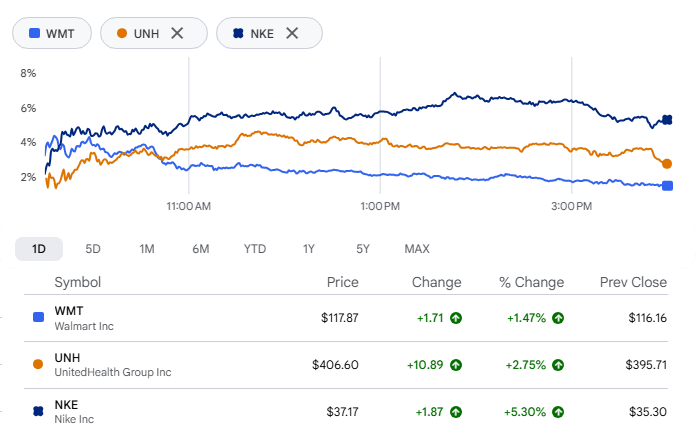
У Walmart появился катализатор роста. Deutsche Bank повысил рейтинг акций компании с «держать» до «покупать» на фоне улучшения прогноза на 2027 год. Аналитик Кристина Катай ожидает роста маржи на дополнительном объеме продаж и отмечает, что нынешняя инфляция может привлечь в Walmart больше покупателей.
Оборудование для ИИ теряет позиции
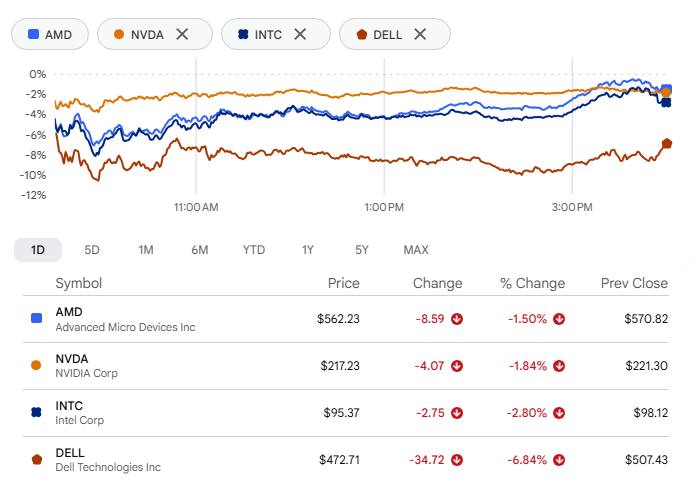
Опасения по поводу финансирования ИИ вызвали переток средств, и больше всего пострадали крупнейшие компании отрасли. Акции Nvidia упали на 1,84%. AMD потеряла 1,5%, Intel — около 2,8%, а Dell Technologies обвалилась на 6,8%.
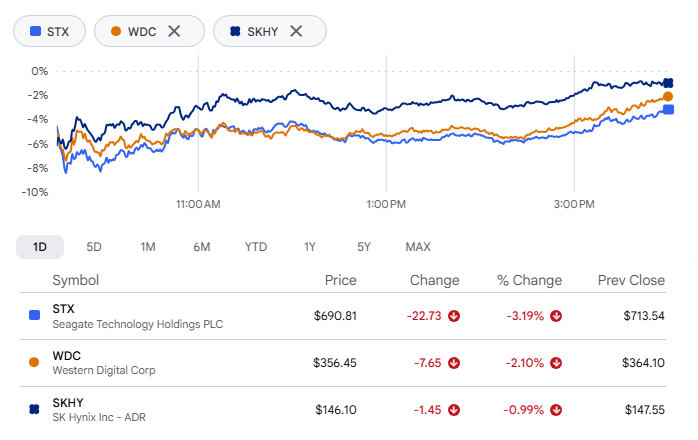
Производители памяти и устройств хранения данных пострадали еще сильнее. Акции Seagate Technology и Western Digital продолжили недельное снижение, а падение акций SK Hynix спровоцировало обвал южнокорейского индекса Kospi на ночных торгах: на открытии он рухнул более чем на 6%. Трейдеры опасаются избытка микросхем памяти на фоне усиления конкуренции со стороны Китая. Илон Маск подогрел эти опасения, написав в X: «В 2028 году Китай будет производить ОЧЕНЬ МНОГО оперативной памяти».
Падение фонда полупроводников — и немного истории
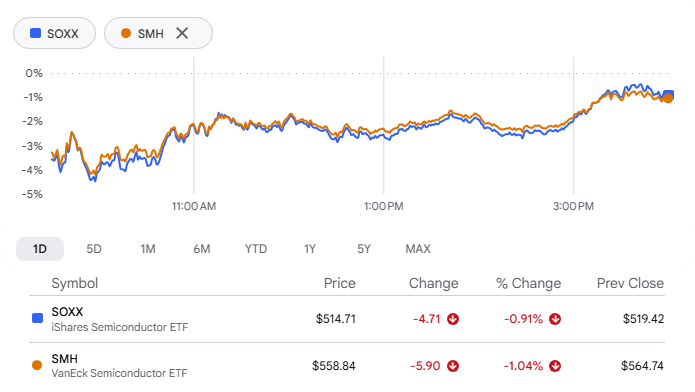
Фонд iShares Semiconductor ETF (SOXX) закрылся в минусе восьмую сессию подряд — впервые с сентября 2015 года он снижался так долго. За этот период он потерял более 15%, хотя в четверг упал всего примерно на 1%. Фонд VanEck Semiconductor ETF (SMH) также снижался восьмой день подряд. Ни один из этих фондов не падал дольше с мая 2006 года, когда каждый из них терял позиции девять сессий подряд.
CoreWeave находит опору
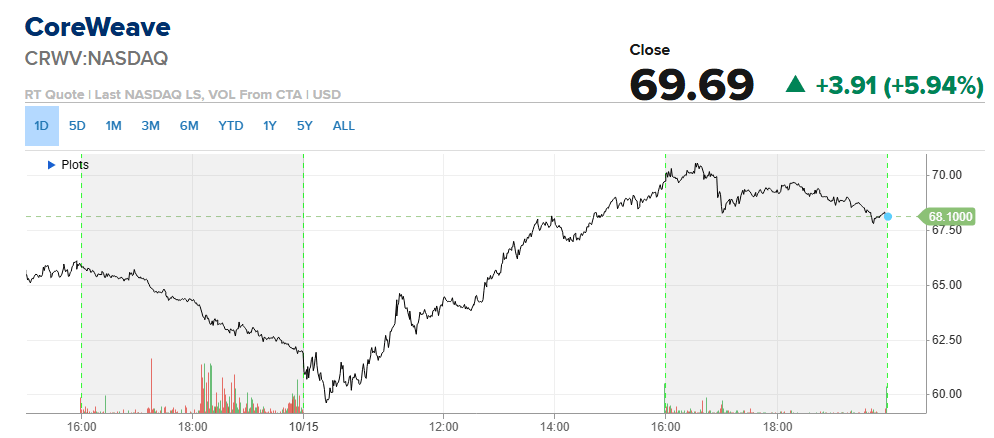
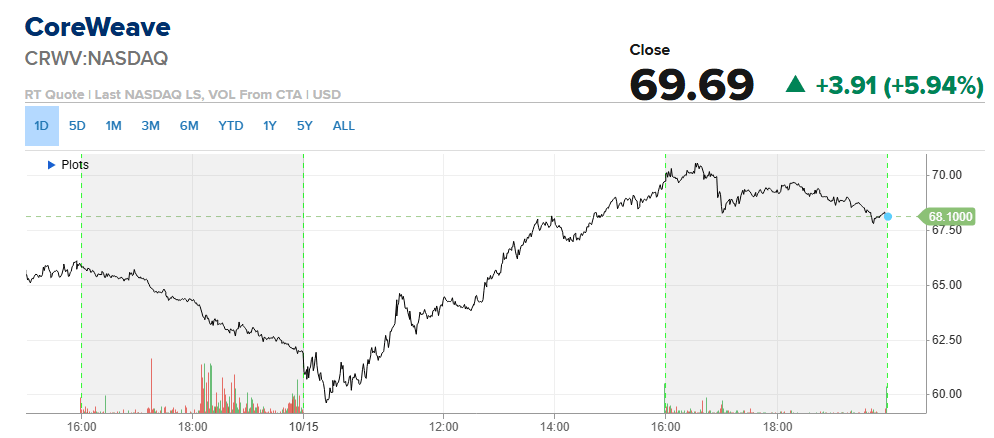
Компания, оказавшаяся в центре технологического обвала в среду, провела день совсем иначе. Тогда на нее одновременно повлияли несколько факторов: более высокая инфляция, поднявшая доходность облигаций, критические комментарии о ее акциях в интернете и предупреждения аналитиков о состоянии отрасли. В четверг акции CoreWeave в начале торгов падали на 9,5%, но затем перешли в плюс и закрылись с ростом почти на 6%.
Гендиректор Nvidia Дженсен Хуанг поддержал компанию, заявив, что Nvidia не нужно выступать гарантом для CoreWeave и что ее финансовое положение улучшается. Брэд Зельник из Deutsche Bank назвал распродажу «возможностью для покупки». Если падение вызвано исключительно общими опасениями по поводу финансирования ИИ, сказал он клиентам, CoreWeave по-прежнему ответственно наращивает бизнес и располагает достаточной ликвидностью в краткосрочной перспективе.
KFC выбирает сторону в коловых войнах
Тысячи ресторанов KFC в США откажутся от Pepsi в пользу Coca-Cola; переход начнется в январе. Согласно отраслевому трекеру Beverage Digest, KFC — один из крупнейших продавцов напитков Pepsi в стране, поэтому эта потеря серьезно ударит по и без того испытывающему трудности напиточному бизнесу PepsiCo. Она также станет новым уколом в давнем соперничестве Coca-Cola и Pepsi. Акции PepsiCo снизились после первой публикации The Wall Street Journal о переговорах, тогда как акции Coca-Cola немного выросли.
Рейтинг акций Crocs повышен
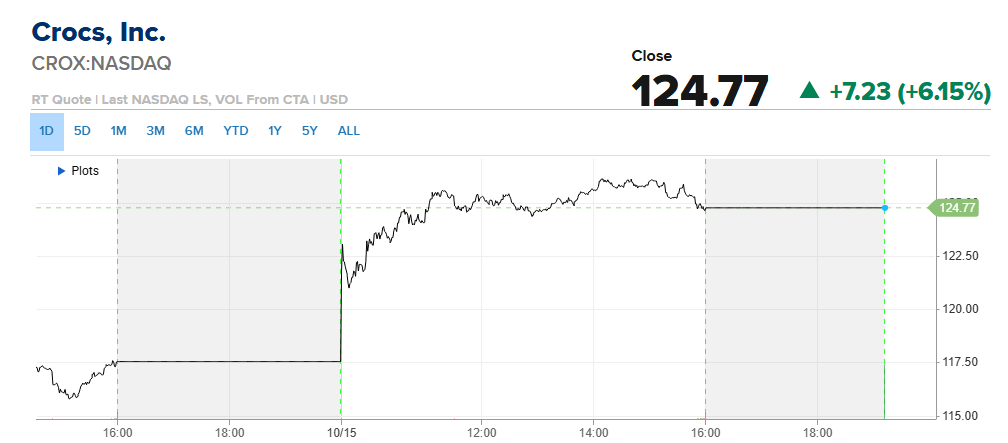
Акции Crocs подскочили на 6% после того, как Barclays повысил их рейтинг с «на уровне рынка» до «выше рынка». Аналитик Адриенн Йи повысила целевую цену на 18% — со 118 до 139 долларов — и заявила, что долгосрочная история роста компании стала более очевидной. Она отметила сильные прямые продажи потребителям, сокращение скидок и улучшение управления запасами, а также ожидает, что бренд HeyDude вернется к росту во втором полугодии. По ее мнению, международные рынки — пока еще не освоенные в полной мере, например Китай, Индия, Япония и Западная Европа, — представляют собой недооцененную возможность.
Анализ секторов:
Секторы с наилучшими показателями
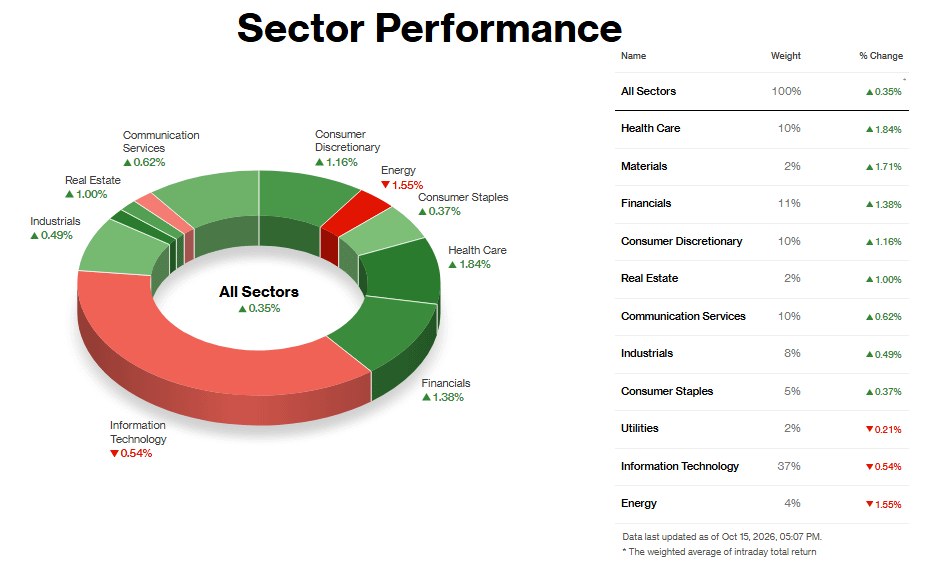
Инвесторы искали компании с прибылями, не зависящими от ИИ, и остановили выбор на здравоохранении (+1,84%). Акции Eli Lilly выросли более чем на 3%, UnitedHealth — на 2,8%, а отраслевой ETF достиг рекордного уровня. Поводом стали два подряд отчета об инфляции, превзошедшей ожидания: индекс потребительских цен в среду и индекс цен производителей в четверг. Это повысило вероятность увеличения ставки ФРС. На рекордных уровнях такой рост выглядит скорее как широкий переход к защитным активам, а не как однодневный отскок.
Рост сектора материалов (+1,71%) был связан с металлами. Цены на золото и серебро отскочили после падения в среду: доллар отступил от максимума за 18 месяцев, а доходность казначейских облигаций снизилась, что поддержало акции горнодобывающих компаний, таких как Newmont и Agnico Eagle. Commercial Metals также отчиталась о квартальных результатах выше ожиданий, хотя значительное сокращение прогноза FMC показало, что рост был не повсеместным. Подъем зависит от слабого доллара, поэтому он неустойчив.
Финансовый сектор (+1,38%) рос благодаря отчетности. Результаты BNY и PNC превзошли прогнозы, U.S. Bancorp повысил прогноз по выручке, а доходность 10-летних облигаций снизилась с уровня выше 5,32% примерно до 5,05%, ослабив давление процентных ставок. Исключением стала Schwab, чья выручка немного не дотянула до прогноза.
Секторы с наихудшими показателями
Наибольший вес в снижении пришелся на технологический сектор (-0,54%). Он составляет 37% индекса, поэтому даже небольшое падение заметно тянет индекс вниз. После ночного обвала акций в азиатских центрах производства микросхем акции полупроводниковых компаний снижались седьмую сессию подряд. Усилились опасения по поводу финансирования бума ИИ при более высоких процентных ставках. TSMC превзошла ожидания и представила прогноз выше консенсуса, однако осторожные комментарии о 2027 годе и предупреждение о давлении на маржу из-за техпроцесса 2 нм и зарубежных фабрик отпугнули покупателей. Подъем акций компаний-разработчиков программного обеспечения помог Nasdaq отойти от утренних минимумов. Проблема заключается в опасениях по поводу финансирования всего сектора, а не одной компании.
У энергетического сектора (-1,55%) не было одного главного фактора снижения. Ночью цены на нефть упали на фоне разговоров об ослаблении ограничений для танкеров российского теневого флота и сообщений о прогнозе МЭА по высвобождению запасов. Затем они восстановились и завершили торги ростом после атак на танкеры на Ближнем Востоке и ударов Украины по российской энергетической инфраструктуре. Отставание акций от растущих цен на сырье скорее указывает на влияние позиционирования, чем на динамику нефтяных цен.
Коммунальный сектор (-0,21%) почти не изменился; явного катализатора не было. Компании энергетического комплекса, связанные с ИИ, оказались под давлением из-за опасений по поводу финансирования и политического противодействия строительству центров обработки данных.
За неделю рынок двигался в двух направлениях
По итогам четверга индекс Dow прибавил за неделю 1%, тогда как Nasdaq снизился на 2,4%. Такой разрыв редко долго сохраняется. Заседание ФРС пройдет 27 и 28 октября, и до этого рынку предстоит решить, какому из двух сценариев он верит.