

Криптовалютная фьючерсная стратегия с общей доходностью +62% за 15 месяцев пережила максимальную просадку -73%: стоимость портфеля упала с пиковых 12,21 млн до 3,25 млн.
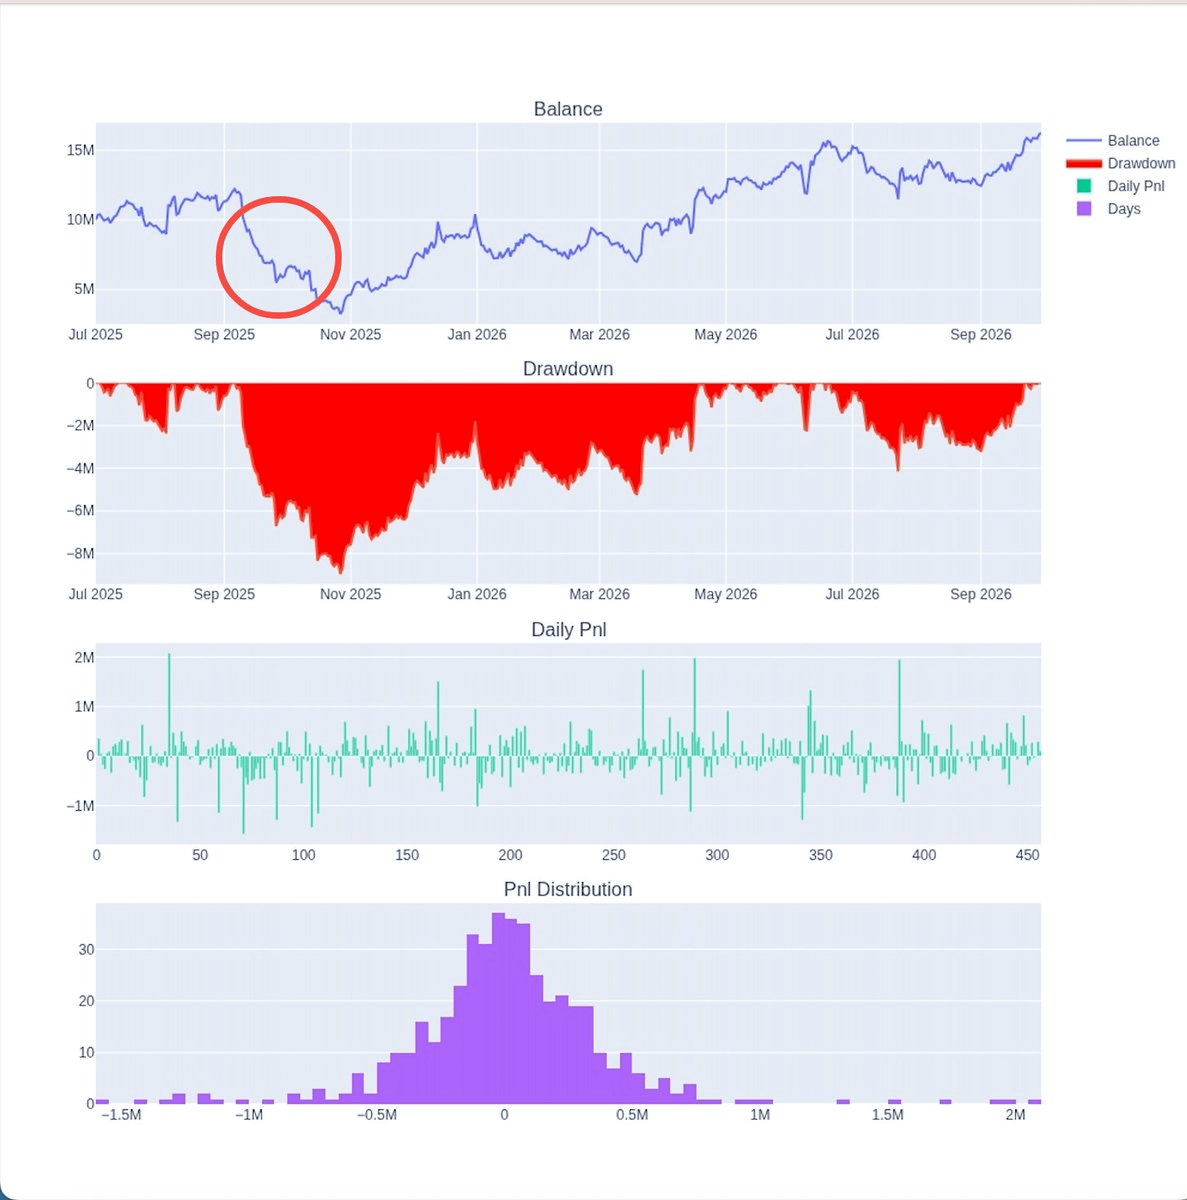
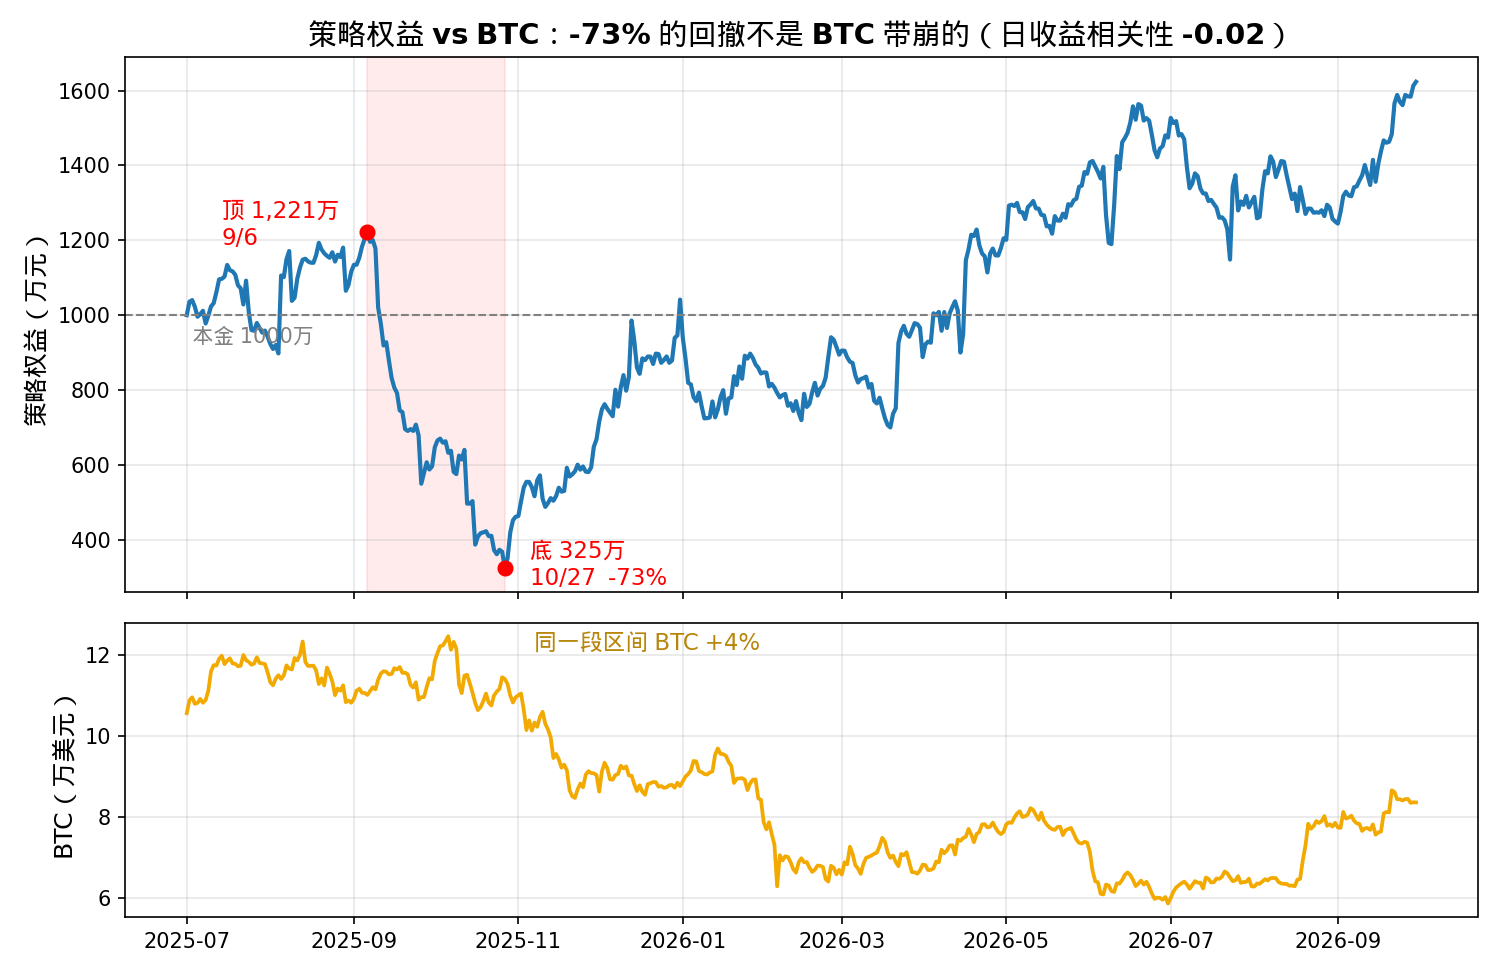
Сначала я думал, что всему виной падение BTC после достижения вершины. Но я разобрал по отдельности все 4936 сделок, и вывод оказался неожиданным. Корреляция дневной доходности портфеля с BTC составила всего -0,02. С пика стратегии 6 сентября до максимальной просадки 27 октября BTC за тот же период даже вырос на 4%.
На самом деле счёт обрушили 7 торговых дней и 7 малоизвестных альткоинов. В этой статье я подробно разберу каждую цифру.
При публикации здесь будет прикреплена карточка с результатами сделок или ссылка на страницу реальной торговли. Это разбор результатов бэктеста; все данные взяты из общедоступного исторического архива Binance и доступны для воспроизведения.
I. Полная картина просадки
Параметры стратегии: дневная частота, по 5 монет в лонг и шорт, ребалансировка каждый день, фиксированная позиция по 1 млн на монету, общий капитал — 10 млн.
6 сентября капитал достиг 12,21 млн. К 27 октября осталось всего 3,25 млн — падение на 73,41%. При этом 81% потерь пришлось всего на 3 торговые недели.
II. Если отсортировать убытки по монете и дню, картина сразу проясняется
С сентября по ноябрь всего в 7 дней дневной убыток по отдельной монете превышал 500 тыс. За эти 7 дней суммарно потеряли 7,14 млн. Если исключить их, то за остальные более чем 80 торговых дней чистая прибыль составила около 2,27 млн.
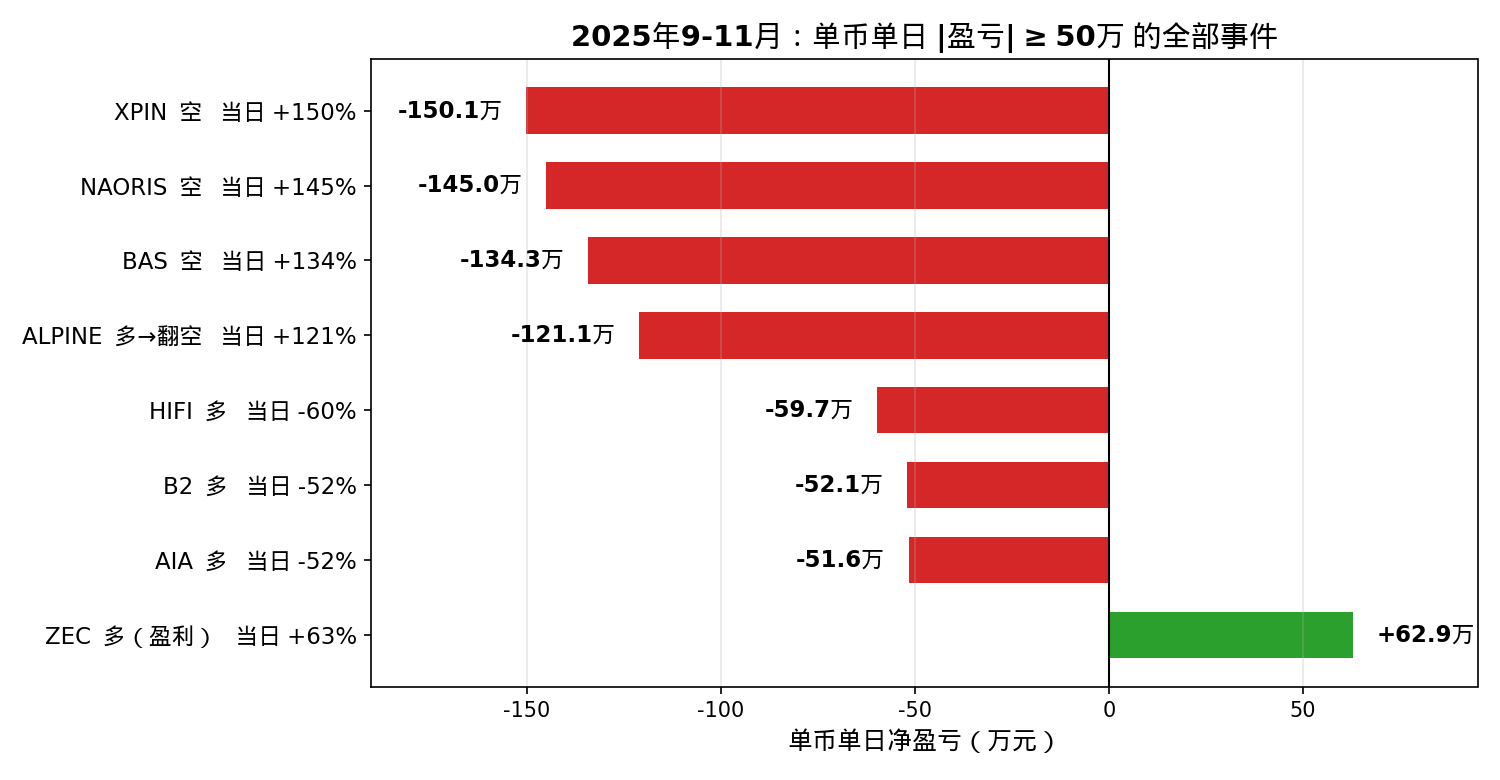
Просадка — не медленная потеря крови, а несколько сокрушительных ударов.
III. Три способа погибнуть — все из-за экстремальной волатильности
Первый — шорт выносит мощным ростом. Таких дней было 4. XPIN выросла за день на 150%, NAORIS — на 145%, BAS — на 134%. Стратегия включила в список для шорта монеты с самой слабой динамикой. На следующий день шорт на 1 млн только открылся на старте торгов, а цена монеты за день взлетела вдвое. Убыток по одной позиции составил 1,3–1,5 млн — около 15% от капитала.
Второй — самоповреждение при перевороте позиции. ALPINE за день выросла на 121%. Утром 26 сентября стратегия по сигналу продала лонг на 474 226 монет — примерно на 1 млн, — а затем открыла шорт на 471 209 монет, тоже примерно на 1 млн. На закрытии цена составила 4,69 против примерно 2,12 накануне. Изначально лонг был верным решением, но после переворота позиция стала двойным шортом — чистый дневной убыток составил 1,21 млн.
Третий — лонг ловит падающий нож. Таких дней было 3. HIFI за день упала на 60%, B2 — на 52%, AIA — на 52%. И все они были самыми сильными активами, выбранными стратегией в тот момент.
Общее у всех этих случаев одно: за день до резкого движения монеты вели себя обычно. К моменту закрытия дневной свечи убыток уже был понесён целиком, а у дневной стратегии даже не было возможности выставить стоп-лосс.
IV. Контринтуитивное открытие: в этот раз дело не в рынке в целом
В самые убыточные 7 дней BTC почти не двигался, тогда как монеты в портфеле в среднем менялись в цене на 9–13%. Это не рыночный риск, а хвостовой риск мелких монет. Ваша фьючерсная стратегия может быть не подвержена риску BTC, но при этом оставаться уязвимой к экстремальным движениям.
V. Почему это случилось именно в эти два месяца
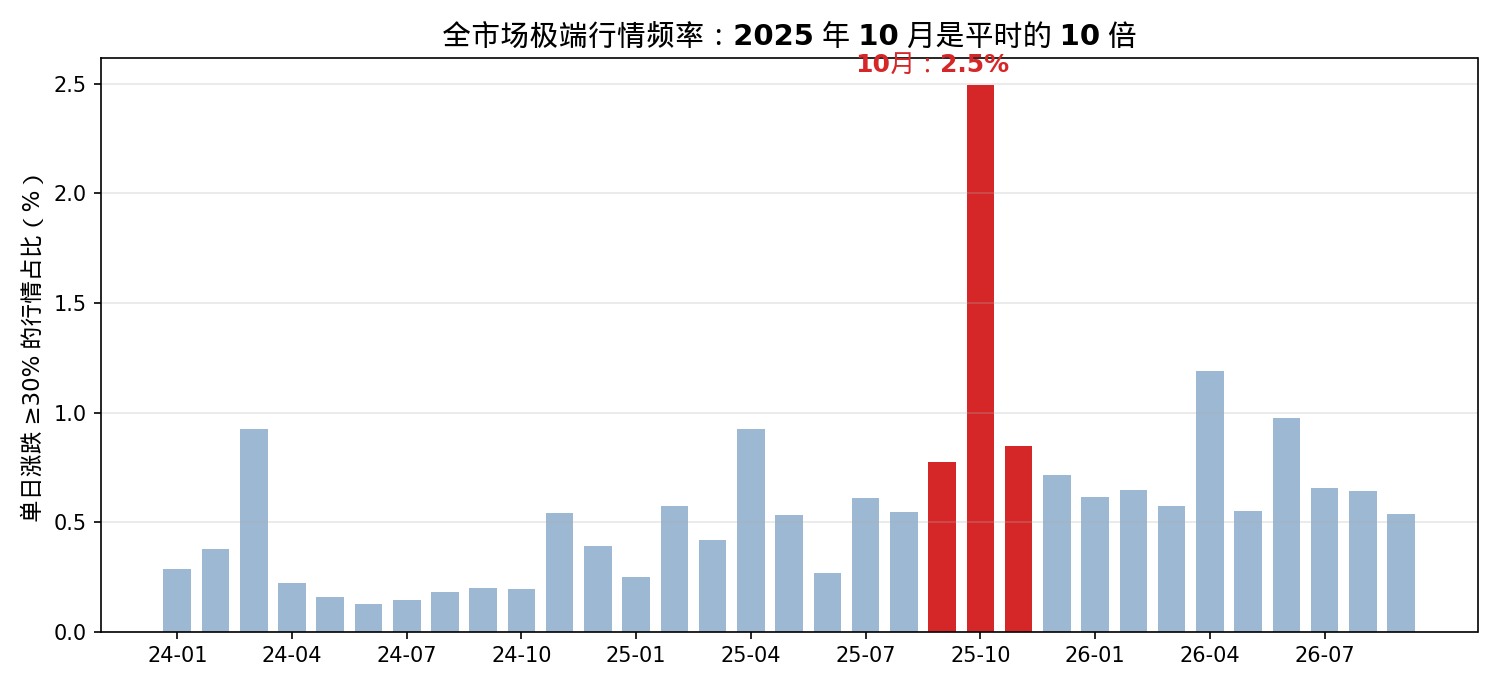
Статистика по всему рынку показывает: в октябре 2025 года доля дней, когда цена менялась более чем на 30%, составила 2,5%. Обычно она равна всего 0,2% — в 10 раз меньше. В ноябре было 17 случаев, когда цена за день удваивалась, — больше, чем в любом другом месяце моей выборки. Месяцы экстремальной волатильности пришлись на стратегию без защиты и с полной загрузкой капитала.
VI. Корень проблемы не в неверной оценке рынка, а в отсутствии защитных механизмов
Фиксированная позиция по 1 млн на монету, без корректировки с учётом волатильности. Если цена монеты удваивается за день, позиция остаётся прежней и принимает на себя весь удар.
Нет лимита на одну монету и нет защиты от хвостовых рисков. И в лонг, и в шорт выбирались как раз монеты с самой дикой волатильностью.
Дневная частота: при экстремальных движениях нет возможности выставить внутридневной стоп-лосс.
Семь таких дней — и счёт потерял 70%.
VII. Вывод
Падение на 73% — не ошибка в оценке рынка, а отсутствие защиты от экстремальных движений. В декабре та же логика помогла вернуть деньги, и просадка сократилась с -73% до -15%. Нужно улучшать риск-менеджмент, а не угадывать рынок. Сейчас я делаю три вещи: корректирую размер позиции с учётом волатильности, устанавливаю лимит на одну монету и добавляю детектор экстремальных движений.
Если вы тоже используете фьючерсную стратегию, загляните в свой бэктест и отсортируйте убытки по монете и дню. Если основная часть потерь тоже пришлась на несколько дней, решать нужно проблему не с сигналами, а с размером позиции.
Рекомендуемые теги: $BTC $ALPINE #количественнаяТорговля #рискМенеджмент #Write2Earn