

С начала торгов рынок движется вниз. Давно не было на американском рынке таких масштабных и резких распродаж. Если пройтись по динамике разных секторов и расположить их по величине падения, становится заметна чёткая закономерность: отток капитала вовсе не был случайным.
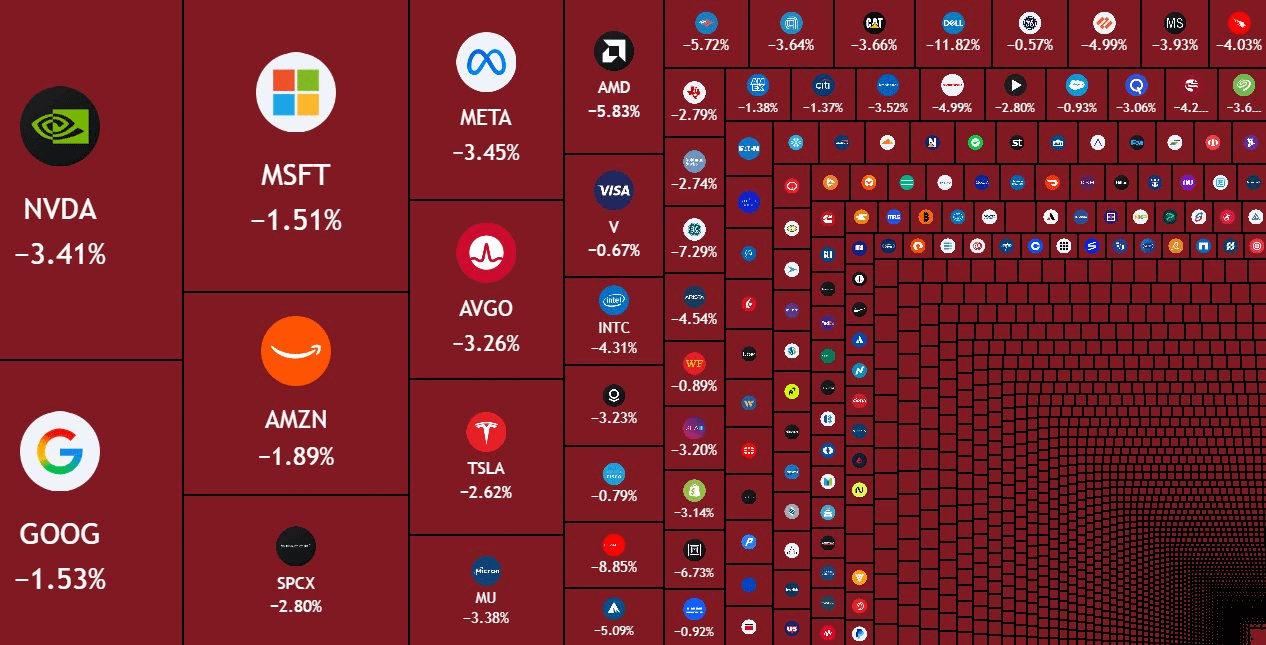
Акции компаний всей цепочки ИИ-индустрии резко просели: кто упал сильнее всех?
Если расположить сектора, затронутые этой волной снижения, от самого сильного падения к наименее сильному, приоритеты сразу становятся очевидны.
Сильнее всего пострадал сектор аренды вычислительных мощностей: акции CoreWeave упали примерно на 16%, а Nebius — примерно на 10%. Это два актива с самым значительным снижением на всём рынке. Следом идут интеграторы ИИ-оборудования: Dell подешевела примерно на 11%, HPE — на 8%, Oracle — на 9%.
На третьем месте — сектор оптических коммуникаций: Lumentum упала на 9,2%, Corning — на 5%. Четвертое место занял сектор памяти: SK Hynix подешевела примерно на 6%, Micron — примерно на 4%. На пятом месте — сектор полупроводников: индекс PHLX Semiconductor снизился примерно на 4% в целом, Nvidia упала примерно на 3%, а TSMC — примерно на 3,4%.
Облачные гиганты оказались самой устойчивой частью всей цепочки ИИ-индустрии: Microsoft снизилась на 1,8%, Google — на 1,7%, Amazon — также на 1,7%. Apple, почти не участвующая в истории роста ИИ, напротив, завершила торги ростом на 0,5%.
От компаний, сдающих вычислительные мощности в аренду, и интеграторов до производителей оптического оборудования, памяти и чипов, а затем и облачных гигантов: чем сильнее компания зависит от внешнего финансирования и опирается в оценке на нарратив о высоких темпах роста ИИ, тем сильнее она падает в эту волну. Компании с большими собственными денежными ресурсами и стабильным денежным потоком, поддерживающим бизнес, корректируются слабее, а некоторые даже закрывают торги ростом вопреки общему движению рынка.
После закрытия рынка появился важный сигнал: логика прибыльности ИИ дала сбой
Когда настроение рынка после закрытия торгов было на самом низком уровне, Anthropic опубликовала ключевые операционные показатели за третий квартал: выручка за квартал достигла 16,8 млрд долларов, увеличившись на 46% по сравнению со вторым кварталом и в 20 раз превысив показатель годичной давности. Результат оказался в диапазоне ожиданий рынка — 16–18,5 млрд долларов, то есть не был значительно ниже прогнозов.
Однако важнее выручки то, что скорректированная операционная прибыль и денежный поток компании стали положительными. Это прямо опровергло распространенное ранее на рынке пессимистичное мнение, что «разработчики крупных ИИ-моделей будут постоянно сжигать деньги», и придало импульс ожиданиям прибыльности всего сектора ИИ. Сейчас рынок постепенно усваивает эти данные, и в дальнейшем инвесторы, вероятно, будут оценивать компании в сфере ИИ не столько по темпам роста выручки, сколько по способности превращать ее в прибыль.
Инфляция в США превысила прогнозы, перспектива повышения ставок вновь стала неопределенной
Почти одновременно с резким падением американского рынка акций вышли данные по индексу потребительских цен США за сентябрь, значительно превысившие ожидания рынка. С учетом сезонной корректировки CPI вырос на 0,6% за месяц и на 3,7% в годовом выражении; базовый CPI увеличился на 0,3% за месяц и на 2,6% в годовом выражении. Оба показателя отскочили по сравнению с предыдущим месяцем и превысили консенсус-прогноз рынка.
Источники нового витка инфляции широко распределены: одновременно подорожали энергоносители, основные товары и аренда жилья. Международные цены на нефть устойчиво держатся выше 100 долларов за баррель, что привело к росту сезонно скорректированного компонента энергоносителей в сентябре на 5,2% за месяц. Бензин подорожал на 9,1% и обеспечил более половины общего прироста CPI, а цены на топливо взлетели на 15,3% за месяц. На фоне сохраняющейся напряженности на Ближнем Востоке давление со стороны энергетической инфляции в краткосрочной перспективе вряд ли быстро ослабнет.
Инфляция на основные товары, без учета энергоносителей и продуктов питания, вновь ускорилась. С одной стороны, начало учебного года подтолкнуло вверх цены на игрушки и одежду, а высокий уровень цен на нефть повысил спрос на подержанные автомобили и привел к росту их стоимости. С другой стороны, продолжают сказываться ценовые факторы, связанные с бумом строительства центров обработки данных: цены на компьютерное программное обеспечение и комплектующие выросли на 28,4% в годовом выражении, а на компьютеры, периферийные устройства и умных домашних помощников — на 9,7%. Годовой прирост обоих показателей достиг исторических максимумов, а спрос на оборудование, связанное с ИИ, по-прежнему поддерживает инфляцию.
Устойчивость инфляции в сфере аренды жилья также усиливается: в сентябре жилищный компонент вырос на 0,4% за месяц. Эквивалентная арендная плата собственников увеличилась на 0,3%, а аренда основного жилья — на 0,2%. Поскольку доля аренды в корзине CPI велика, это напрямую замедляет сближение базовой инфляции с целевым уровнем в 2%. Однако в последнее время ставки по ипотеке в США продолжают расти, а рынок недвижимости в целом остается слабым, поэтому вероятность длительного и резкого роста арендной платы относительно невелика.
Инфляция базовых услуг за исключением аренды жилья оставалась относительно умеренной: в сентябре цены в этом компоненте выросли на 0,4% за месяц, замедлившись по сравнению с 0,5% месяцем ранее. Цены на услуги мобильной связи, резко выросшие ранее, в этом месяце не изменились. Это говорит о том, что предыдущее подорожание было разовым фактором и не будет продолжительно разгонять инфляцию. Цены на транспортные услуги выросли на 0,6% за месяц, а авиабилеты подорожали на 1,2% — это по-прежнему прямое отражение передачи роста цен на нефть в транспортные расходы.
После публикации данных CPI доллар быстро укрепился, а американские акции и золото заметно подешевели. Ранее рынок в целом ожидал, что ФРС существенно замедлит темпы дальнейшего повышения ставок, однако данные по инфляции, оказавшиеся выше прогнозов, заставили инвесторов заново оценить вероятность повышения ставки в октябре.
Судя по текущим экономическим данным и заявлениям представителей ФРС, хотя отскок инфляции усилил аргументы в пользу дальнейшего повышения ставки, недавний рост доходности долгосрочных казначейских облигаций США и укрепление доллара уже привели к некоторому ужесточению финансовых условий. Чувствительные к процентным ставкам отрасли, например недвижимость, уже заметно пострадали, и рынок фактически уже ощутил часть эффекта денежно-кредитного ужесточения. Учитывая публичные заявления нескольких членов Совета управляющих ФРС, в октябре регулятор, вероятнее всего, сохранит ставку без изменений, а следующее окно для повышения может открыться в декабре. Однако замедление темпов повышения ставок вовсе не означает разворота к мягкой денежно-кредитной политике: в течение следующего года ФРС будет придерживаться достаточно жесткого курса. Ожидаемое рынком снижение ставок вряд ли состоится в ближайшее время, а высокие процентные ставки еще долго будут оставаться нормой.
В своем последнем аналитическом обзоре CITIC Securities также отмечает, что сентябрьский CPI в США превысил ожидания, а инфляция снижается гораздо медленнее, чем требуется для достижения целевого уровня. Компания по-прежнему считает, что ФРС не будет повышать ставку в октябре, но в декабре поднимет ее еще на 25 базисных пунктов. На фоне высоких цен на нефть инфляция останется устойчивой, долларовая ликвидность, вероятнее всего, будет ограниченной, а потенциал снижения доходности казначейских облигаций США весьма невелик. Фундамент для роста золота по-прежнему остается слабым.
Сразу несколько нишевых направлений перешли к практической реализации: в регулировании криптоиндустрии произошли новые изменения
Помимо американского рынка акций и макроэкономических данных, на этой неделе несколько важных новостей из сферы криптоактивов незаметно меняют долгосрочную логику развития отрасли.
Регуляторная система ЕС MiCA достигла важного этапа внедрения: Европейское банковское управление (EBA) признало выпущенный Circle USDC первым значимым токеном электронных денег в рамках правил MiCA. На данный момент в ЕС зарегистрировано 45 токенов электронных денег. С 12 ноября 2026 года надзор за резервами, ликвидностью и другими пруденциальными аспектами USDC официально перейдет от французского регулятора к EBA. Кроме того, EBA уже подписало меморандум о сотрудничестве с Департаментом финансовых услуг штата Нью-Йорк, что существенно повысит координацию надзора за трансграничными стейблкоинами.
Белый дом изучает новый план, который позволит наращивать стратегический резерв биткоина США за счет поступлений по существующим каналам федерального финансирования. Для прямой покупки биткоина на открытом рынке требуется одобрение Конгресса. Нынешний план реализуется в соответствии с ранее изданным Трампом указом и не предполагает дополнительных расходов налогоплательщиков: рассматривается возможность принимать или конвертировать часть федеральных средств в биткоины.
Управление контролера денежного обращения США (OCC) также опубликовало важный доклад о практике «дебанкинга». После изучения деятельности девяти крупных банков ведомство подтвердило, что некоторые из них ранее ограничивали доступ к финансовым услугам для отраслей цифровых активов, нефти и газа, табачной промышленности и других сфер по причинам, не связанным с коммерческой деятельностью. Ограничения для эмитентов цифровых активов и криптобирж чаще всего публично объяснялись рисками финансовых преступлений. Доклад подготовлен во исполнение указа Трампа от 2025 года. Конкретные случаи ограничений для бизнеса, связанного с цифровыми активами, пока не обнародованы. В дальнейшем регуляторы оценят и скорректируют соответствующие правила, чтобы постепенно устранить препятствия для доступа криптоиндустрии к банковским услугам.
И напоследок — небольшая деталь со стороны потребителей: по отзывам дистрибьюторов, оптовиков и розничных продавцов из Хэнани, Шаньдуна, Гуандуна, Аньхоя и других регионов, запасы в каналах сбыта алкоголя в целом продолжают сокращаться. У некоторых опрошенных продавцов запасы снизились на 10–20% в годовом выражении. Ходовые позиции ведущих брендов продаются заметно быстрее, а во многих розничных точках запасы уже удерживаются на здоровом уровне — в пределах 1–2 месяцев.
Все статьи этого аккаунта призваны передавать информацию об отрасли и не являются инвестиционными рекомендациями.$BTC $BNB