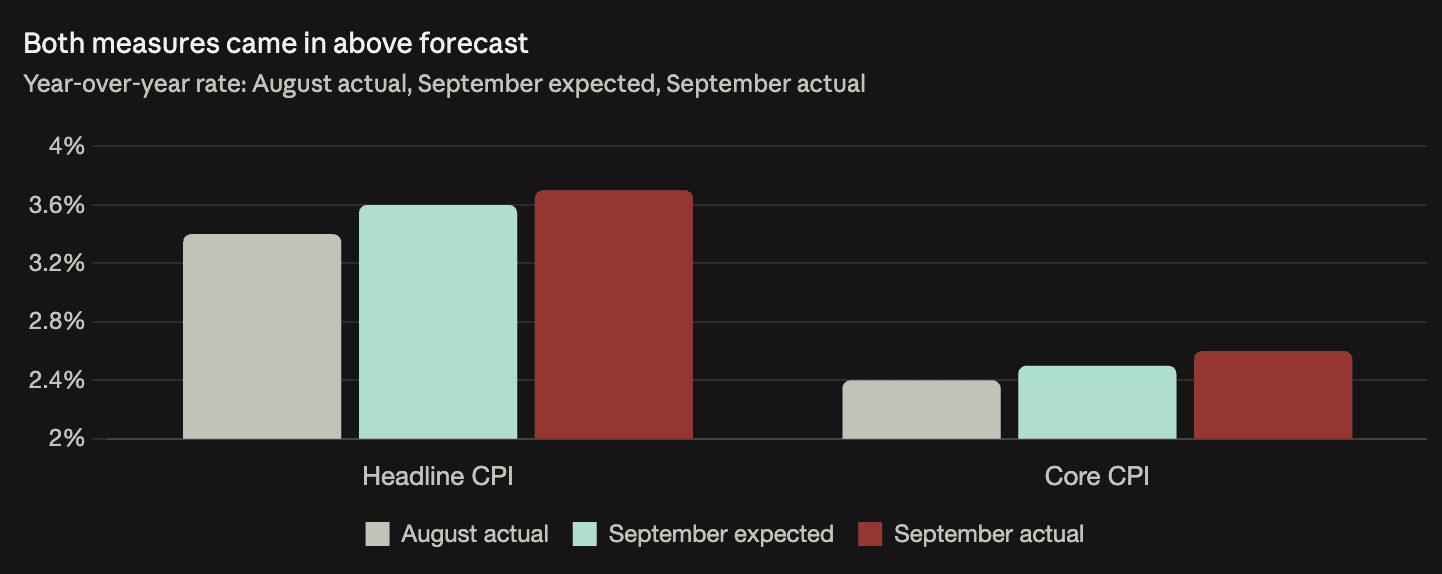
Сентябрьский ИПЦ составил 3,7% в общем выражении (против ожидавшихся 3,6%) и 2,6% без учёта продовольствия и энергоносителей (против 2,5%). Базовый показатель второй месяц подряд остался на уровне 0,3% в месячном выражении, вместо того чтобы замедлиться. Трейдеры стали закладывать в цены ещё три повышения ставки ФРС до конца 2027 года — рыночные ожидания оказались примерно на 50 б.п. выше медианного прогноза ФРС, отражённого в точечной диаграмме. Биткоин опустился ниже $83 000, золото подешевело на $40 — до $4 129, серебро потеряло 2%, фьючерсы на Nasdaq снизились на 0,5% — все активы одновременно отреагировали на один и тот же фактор ставок. Структура показателя усложняет ястребиную интерпретацию: бензин подорожал на 7,3% за месяц и обеспечил большую часть превышения общего ИПЦ над прогнозом, а на инфляцию, вызванную ростом цен на энергоносители, денежно-кредитная политика влияет слабее всего. По данным Galaxy Research, 55,1% предложения биткоина хранится на адресах, владельцы которых не установлены, и, вероятно, в основном принадлежит частным лицам, хранящим криптовалюту самостоятельно.
Высокий показатель CPI поднял инфляцию в США до 3,7%, золото падает на $40
Сентябрьский общий CPI: 3,7% г/г (против ожидаемых 3,6%, выше 3,4%); базовый: 2,6% (против ожидаемых 2,5%, выше 2,4%); базовый месячный: 0,3% (против ожидаемых 0,2%, как и в августе). Важна формулировка: базовая инфляция не ускорилась, она не смогла замедлиться — прогнозы ожидали снижения, которого не произошло, так что превышение ожиданий отражает застрявший прогресс на уровне 0,3% м/м, что в годовом выражении дает около 3,7%. Бензин +7,3% м/м объясняет разрыв в 1,1 п.п. между общим и базовым показателем; энергия исключается из базового CPI, поэтому скачок топлива полностью попал в общий индекс. Это обусловлено предложением, а не широким ростом — на цены на нефть монетарная политика влияет меньше всего. Золото -$40 до $4 129,60, серебро -$1 до $58,07 — механическая реакция на более высокие ожидаемые реальные доходности, повышающие альтернативную стоимость не приносящих доход активов. Сигнал, за которым стоит следить: месячный базовый CPI, опускающийся ниже 0,3%; этого он не смог сделать уже два месяца подряд.
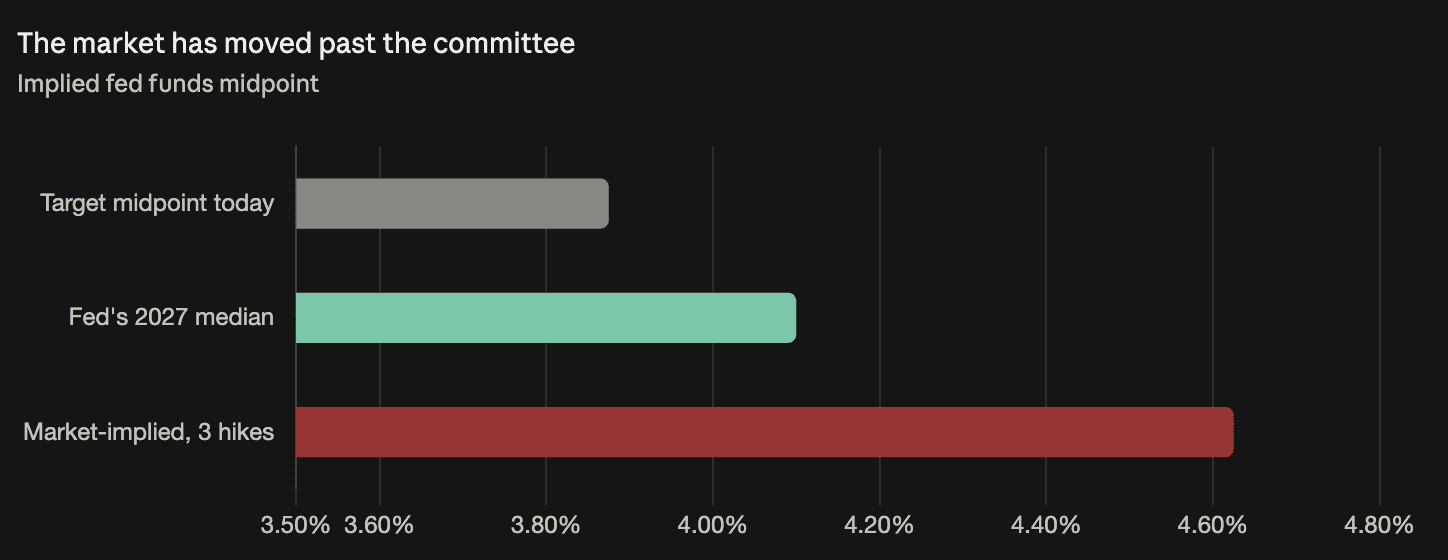
Трейдеры ставят на еще три повышения ставки ФРС, опережая собственный прогноз ФРС
Фьючерсы на краткосрочные ставки в среду снизились, поскольку трейдеры начали закладывать в цены еще три повышения ставки ФРС до конца 2027 года. Середина диапазона fed funds сейчас составляет 3,875%; еще три повышения подразумевают около 4,625%, то есть примерно на 50 б.п. выше медианы собственного сентябрьского dot plot ФРС на уровне 4,1% для 2027 года. Направление разрыва перевернулось: большую часть третьего квартала рынки закладывали меньше ужесточения, чем сигнализировала ФРС; теперь рынки ушли вперед. Индекс DXY вырос примерно на 0,40 пункта до 102,52 — более широкий ожидаемый дифференциал ставок США притягивает капитал в долларовые активы. Важная оговорка по структуре: сентябрьское превышение базового показателя было вызвано бензином, а инфляция из-за энергии — это как раз тот тип, на который монетарная политика влияет меньше всего. Тем не менее рынки заложили это превышение, потому что нежелание базовой инфляции замедляться второй месяц подряд дает убедительное объяснение помимо одного лишь заголовочного показателя.
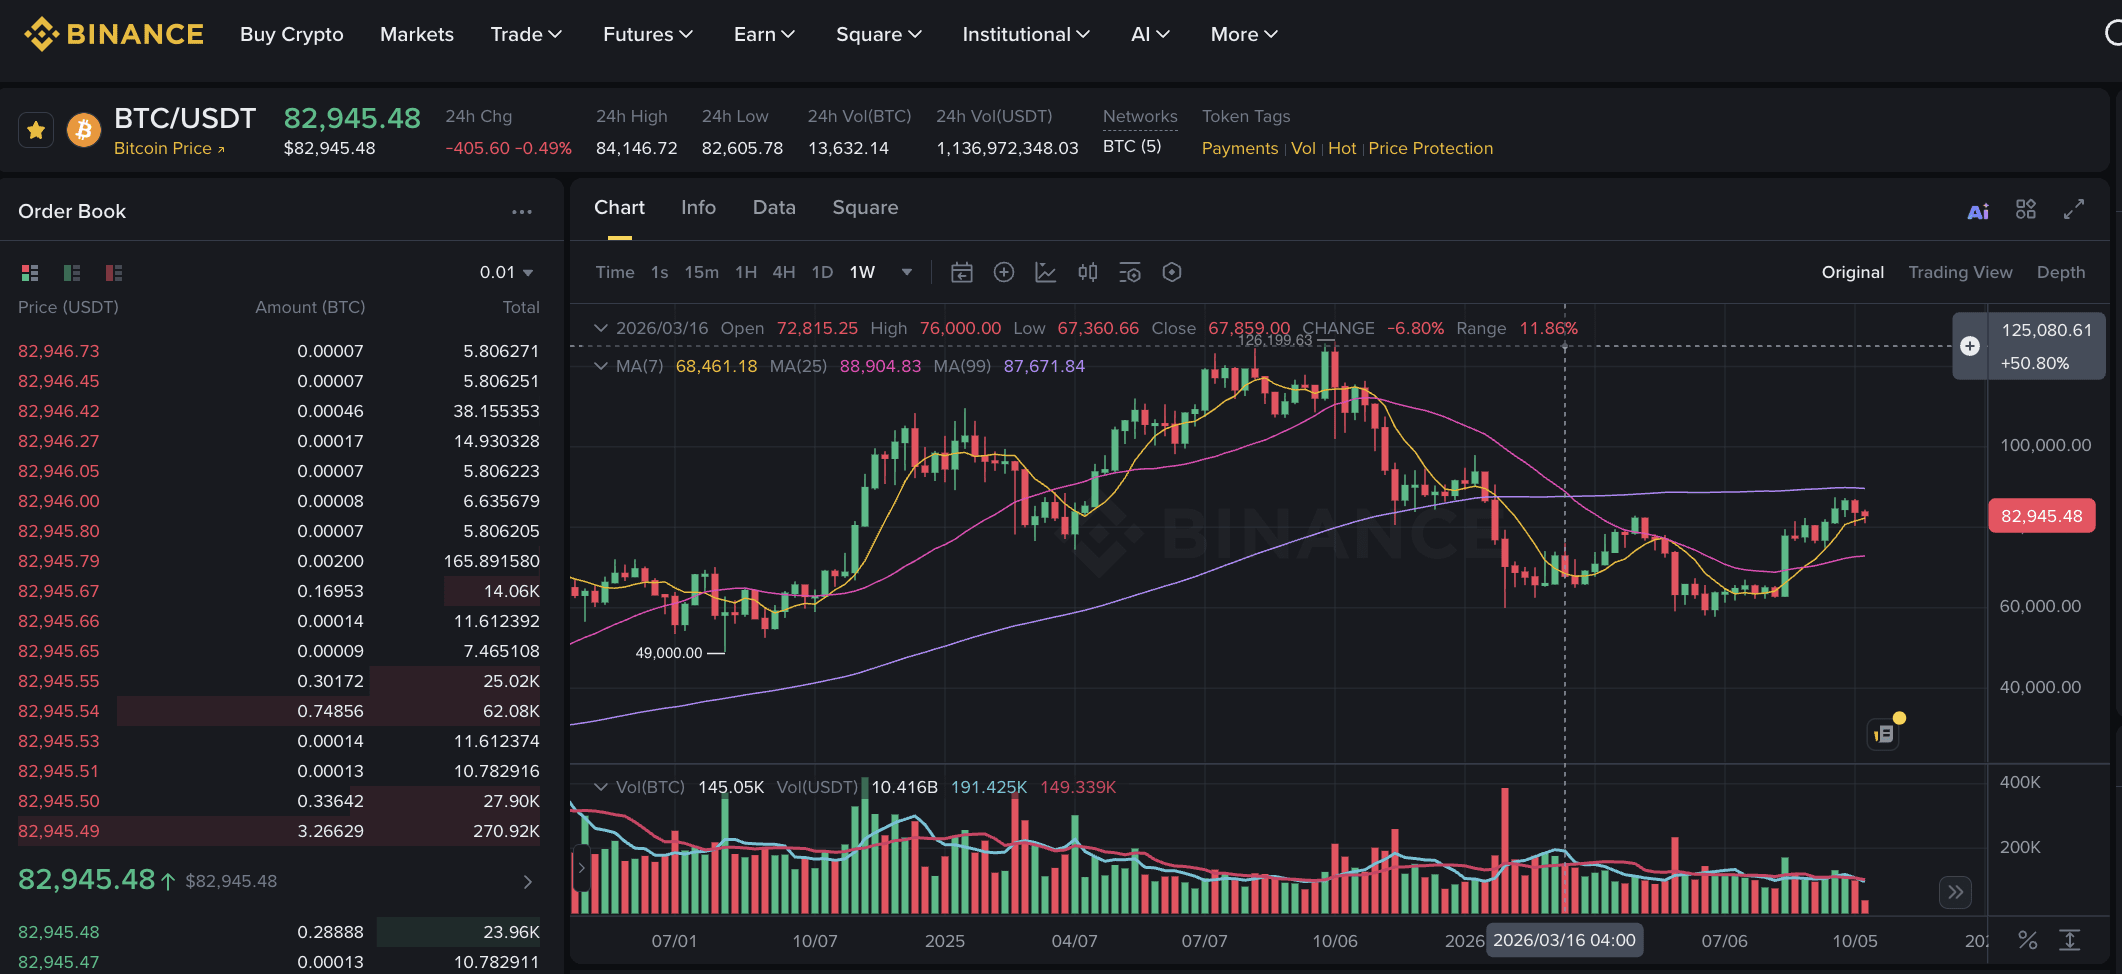
Биткоин опустился ниже $83 000 в течение нескольких минут после публикации CPI — уже третий раз на этой неделе уровень переходил из рук в руки (ниже после распродажи в понедельник, отвоеван во вторник, потерян в среду). Возврат туда и обратно, а не новый этап снижения, подтверждает, что отскок был движением позиций, а не изменением базового спроса — восстановление, которое может быть полностью отменено одним релизом данных, изначально не было устойчивым. Все основные классы активов двигались в одном направлении в ходе одной сессии: фьючерсы Nasdaq -0,5%, золото -1%, серебро -2%, биткоин ниже. Такая синхронность указывает на единый драйвер (ожидаемую траекторию ставок), а не на что-то специфическое для отдельных рынков. Масштабы были умеренными — превышение инфляции на 0,1 п.п. вызвало упорядоченную корректировку, а не стресс. Что изменило бы картину: месячный базовый CPI, опускающийся ниже 0,3%, чего он не смог сделать уже два месяца подряд.
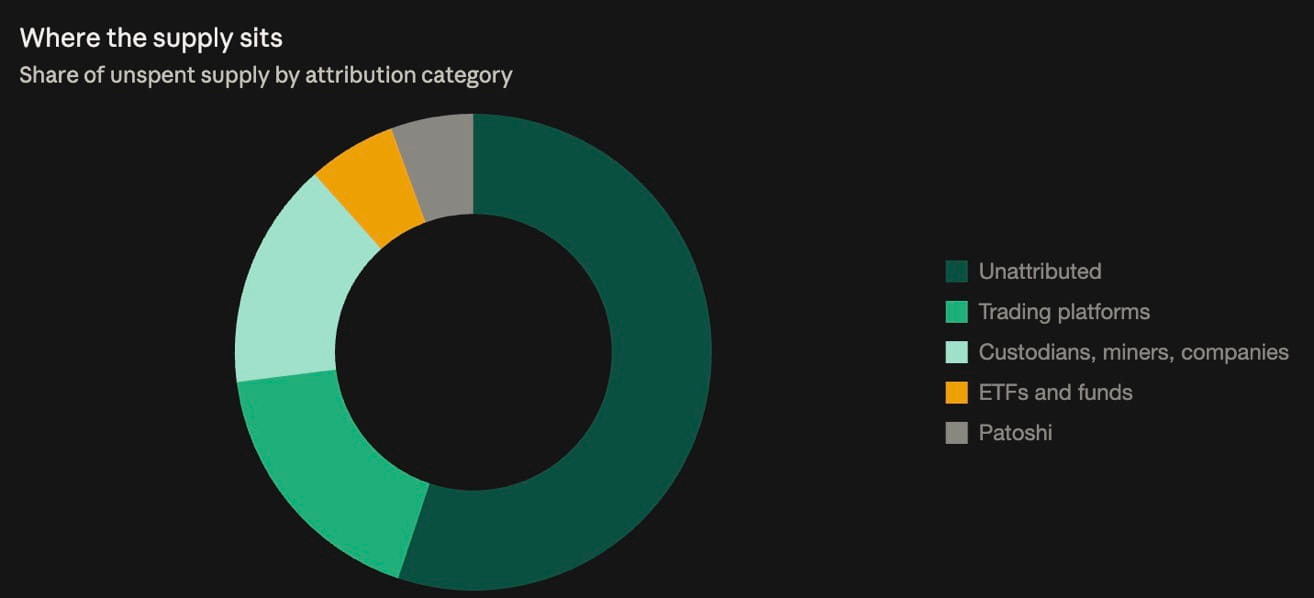
Более половины предложения биткоина находится на неатрибутированных адресах
Galaxy Research: 55,1% предложения биткоина (~11,07 млн из 20,098 млн BTC) находится на адресах, которые они не могут отнести ни к какому известному владельцу. Интерпретация директора по исследованиям Алекса Торна: большую часть, вероятно, составляют индивидуальные self-custody — первоначальный сценарий использования, который по-прежнему остается крупнейшей отдельной категорией. Среди помеченных активов: биржи 17,9% (~3,60 млн BTC), кастодианы/майнеры/компании 15,4% (~3,10 млн BTC), ETF и фонды 6,0% (~1,21 млн BTC). Биржевой float почти в 3 раза больше всего ETF-сегмента, несмотря на то, что именно ETF привлекают основное институциональное внимание с момента запуска. Patoshi — майнинговый паттерн, связанный с Сатоши, — составляет 5,6% (~1,13 млн BTC), которые никогда не перемещались. Ключевой вывод для анализа потоков: резервы бирж, притоки в ETF и раскрытия казначейств описывают лишь видимые 44,9% — выводы об агрегированном поведении держателей, основанные на них, относятся к меньшинству монет. Вывод Торна о self-custody — это интерпретация неатрибутированного блока, а не его измерение.
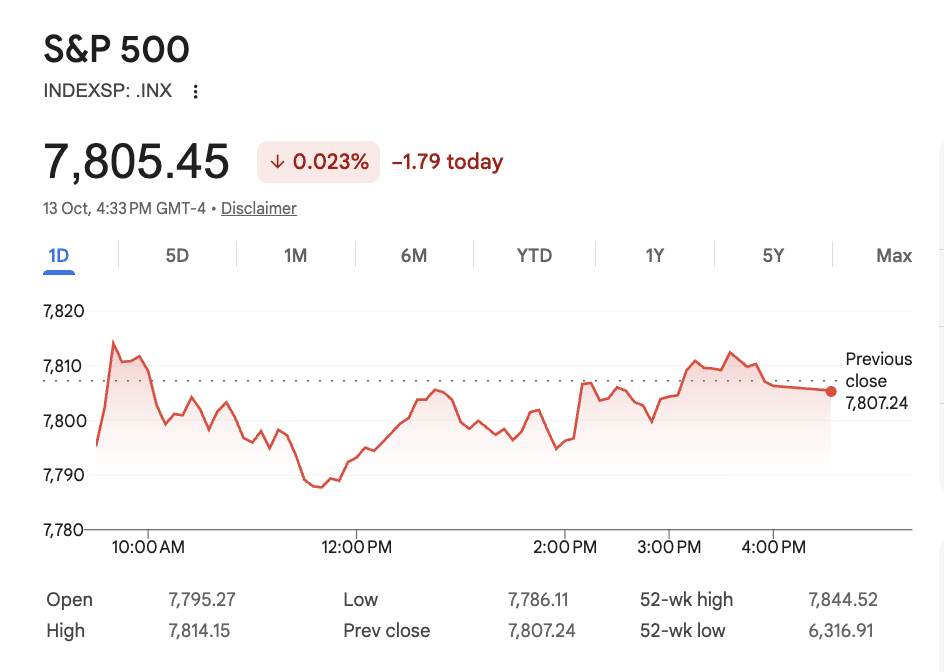
S&P 500 немного снизился, Nasdaq -0,15%, Dow -179 пунктов (0,35%), хотя в течение дня поднимался максимум на 460 пунктов — вторник завершился на минимумах. Падение южнокорейского KOSPI на 5,5% до минимума с 31 июля (опасения по оценкам и конкуренция со стороны Китая) потянуло вниз чипы памяти: Micron -5%, SK Hynix -4%, SanDisk -2%, Seagate и Western Digital -2%. JPMorgan не дотянул до оценок за 3-й квартал, но повысил прогноз чистого процентного дохода на 2026 год (акции без изменений); Wells Fargo -2%; Goldman Sachs немного вырос на фоне превышения выручки над ожиданиями. FactSet: аналитики ожидают, что прибыль компаний S&P 500 вырастет почти на 30% г/г. Доходность 10-летних бумаг снизилась до 5,193% с пика прошлой недели 5,364%. CME FedWatch: вероятность паузы в октябре — 80,6%, против 51% месяц назад. Goldman, Morgan Stanley и Citi видят растущую привлекательность казначейских облигаций — Charu Chanana из Saxo называет это «тактическим отскоком», а не устойчивым восстановлением, учитывая липкую инфляцию, высокие цены на нефть и огромные заимствования правительства.