

Сегодня вечером (14 октября) весь рынок затаил дыхание.
Бюро статистики труда США сегодня вечером по пекинскому времени опубликует индекс потребительских цен (CPI) за сентябрь. Эти данные держат в напряжении весь мир, поскольку всего месяц назад ФРС впервые с июля 2023 года повысила ставку: 16 сентября FOMC единогласно, 12 голосами против 0, поднял целевой диапазон ставки по федеральным фондам на 25 базисных пунктов — до 3,75–4,00%.
Повышение ставки уже состоялось, но история на этом далеко не закончилась. Главный вопрос: это была «разовая наверстывающая мера» или начало нового цикла повышения ставок?
А сегодняшний сентябрьский CPI — это первая пробная плита, которая даст ответ на этот вопрос.
Один, действительно ли инфляция вернулась?
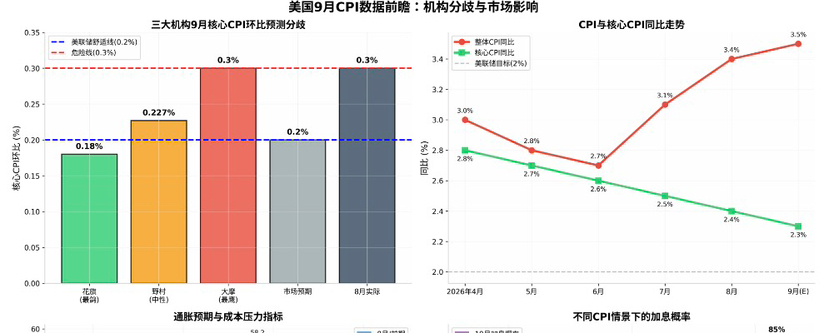
Годовая инфляция CPI в августе удержалась на высоком уровне 3,4%; хотя базовый CPI в годовом выражении снизился до 2,4%, в месячном выражении он резко вырос на 0,3%, показав крупнейший прирост с апреля этого года и превысив рыночный прогноз в 0,2%
Ещё опаснее — энергия. Нефть Brent уже поднялась выше 100 долларов за баррель, а средняя цена дизеля в США в начале сентября исторически превысила 6 долларов за галлон
А период опроса для августовского CPI закончился до этого ралли цен на нефть, а значит, в сентябрьских данных скрыта мина замедленного действия.
Потребители ощущают это наиболее напрямую. Опрос Мичиганского университета показал, что годовые инфляционные ожидания в США выросли с 4,0% до 4,6%, достигнув максимума с июня.
Как только инфляционные ожидания теряют якорь, вернуть их обратно становится трудно — именно такой сценарий больше всего пугает председателя ФРС Уолша.
Но именно в этот момент три гиганта Уолл-стрит дали на сегодняшние данные три совершенно разных ответа.
Два, три оценки, три мира
Citi: ложная тревога, инфляция охлаждается
Прогноз Citi на сегодня самый "голубиный": базовый CPI за сентябрь вырастет всего на 0,18% в месячном выражении.
С точки зрения Citi, августовский базовый CPI на уровне 0,3% — это лишь шум, а базовая инфляция всё ещё движется к цели в 2%. Их логика такова: шок от нефти в основном поднимает общий CPI, тогда как цены на базовые товары и услуги продолжают умеренно снижаться. Если сегодняшние данные подтвердят этот взгляд, ФРС с большой вероятностью воздержится от действий в октябре и даже может начать прокладывать путь к снижению ставок в середине 2027 года.
Мир Citi: инфляция временная, одного повышения ставки достаточно.
Nomura: цикл повышений ставок ещё не окончен, в декабре будет ещё одно
Прогноз Nomura более "срединный": месячный базовый CPI 0,227% — ровно на пороге, который считается "достаточно горячим".
Руководитель глобальных макроисследований Nomura Суббараман (Rob Subbaraman) ранее предложил чёткую рамку оценки: если месячный рост базового CPI составляет 0,2% или ниже, ФРС может выжидать; если достигает 0,3% или выше, вероятность повышения ставки становится весьма высокой。0,227% означает, что инфляционное давление всё ещё есть, но оно ещё не вышло из-под контроля.
Поэтому Nomura ожидает: ФРС снова повысит ставку на 25 б.п. в декабре, а в 2027 году повышений не будет
Мир Nomura: инфляция липкая, но всё ещё под контролем, максимум два повышения ставки.
Morgan Stanley: не будьте наивны, инфляция уже разгорелась снова
Самым «ястребиным» является Morgan Stanley. Он ожидает, что сегодня базовый CPI в месячном выражении достигнет 0,3% — как и в августе, оставаясь в "опасной зоне".
В середине сентября Morgan Stanley уже перешёл в «ястребиную» позицию: по его прогнозу, после повышения ставки ФРС в сентябре будет ещё одно повышение на 25 б.п. в декабре, то есть всего два повышения в этом году. Их ключевой аргумент таков: рост цен на энергию уже передаётся в транспортные издержки и на полки супермаркетов, а обусловленная зарплатами инфляция в сфере услуг (сверхбазовый PCE уже поднялся до 3,9%) не демонстрирует никаких признаков охлаждения.
Мир Morgan Stanley: инфляционные ожидания теряют якорь, ФРС должна действовать подряд.
В-третьих, где именно проходит разногласие?
На первый взгляд, три института спорят о лишь одном десятичном знаке сегодняшнего CPI (0,18% vs 0,227% vs 0,3%). Но за этим стоят всего три настоящих разногласия:
Во-первых, шок от нефти передастся ли в базовую инфляцию?
Citi считает, что нет — рост цен на нефть в основном влияет на общий CPI, а базовая инфляция смотрит на внутренний тренд без энергии. Morgan Stanley считает, что да — дизель подорожал выше 6 долларов, транспортные контракты пересматриваются, надбавки за топливо вступают в силу, и все эти издержки в итоге отразятся на ценах товаров
Во-вторых, CPI и PCE — чему верить?
Это самое странное расхождение в нынешнем инфляционном нарративе. Модель ФРБ Кливленда показывает, что годовой рост базового CPI, как ожидается, снизится до 2,3%, но базовый PCE, наоборот, поднимется примерно до 3,5%。И председатель ФРС Уолш уже чётко заявил: PCE — это и есть ориентир для политики, особенно сверхбазовый PCE без энергии и жилья。Если верить CPI, инфляция охлаждается; если верить PCE, инфляция ухудшается. Сегодняшний CPI — лишь половина пазла, а пересмотр статистической методологии BEA 30 сентября может снова вызвать волну потрясений.
В-третьих, изменилась ли «реакционная функция» ФРС?
После вступления Уолша в должность в мае он полностью отказался от форвардного ориентирования, и рынок больше не может предугадывать траекторию из выступлений чиновников. Citi считает, что в текущей цене повышения ставок заложено слишком много "премии за риск", а не реальные ожидания;Nomura же предупреждает, что именно эта "неопределённость как таковая" и есть угроза для рисковых активов.
Четыре, что будет после сегодняшней ночи: три сценария
Сценарий 1 (версия Citi): базовый CPI ≤0,2%. Рынок с облегчением выдыхает, вероятность повышения в октябре резко падает, фондовый рынок США отскакивает, доходности казначейских облигаций снижаются. Но радоваться рано — пересмотр PCE 30 сентября и данные по нефти в октябре могут в любой момент всё перевернуть.
Сценарий 2 (версия Nomura): базовый CPI ≈0,22%-0,25%. Рынок в растерянности, ФРС сохраняет риторику «зависимости от данных», вероятность повышения ставки в декабре колеблется около 50%. Это самая мучительная «инфляция Шрёдингера».
Сценарий 3 (версия Morgan Stanley): базовый CPI ≥0,3%. Рынок мгновенно закладывает "серийные повышения ставок", доходность 10-летних казначейских облигаций США устремляется к 5%, индекс доллара взлетает, а глобальные рисковые активы оказываются под давлением. Ещё страшнее то, что это загонит ФРС в тупик — чем выше ставка, тем тяжелее бремя процентных расходов бюджета; не повышать — значит терять якорь инфляционных ожиданий.
Пять, в заключение
Год назад на Уолл-стрит ещё спорили о том, "сколько раз снизят ставки в 2026 году"; спустя год тема стала другой: "сколько раз ещё повысят ставки".
Само по себе это — самая едкая насмешка над нарративом "инфляция мертва".
Сегодняшний CPI — это не просто цифра. Это и проба на прочность репутации ФРС, и якорь для ценообразования мировых активов, и барометр кошелька обычного американца. Расхождения Morgan Stanley, Nomura и Citi показывают: в тройном тумане — шок от нефти, пересмотр статистической базы и перестройка политики — никто по-настоящему не знает, куда пойдёт инфляция.
Но одно ясно — если сегодняшние данные снова окажутся выше ожиданий, "возобновление цикла повышения ставок" перестанет быть пугающим заголовком на Уолл-стрит и станет главной темой мировых финансовых рынков в четвёртом квартале 2026 года.