

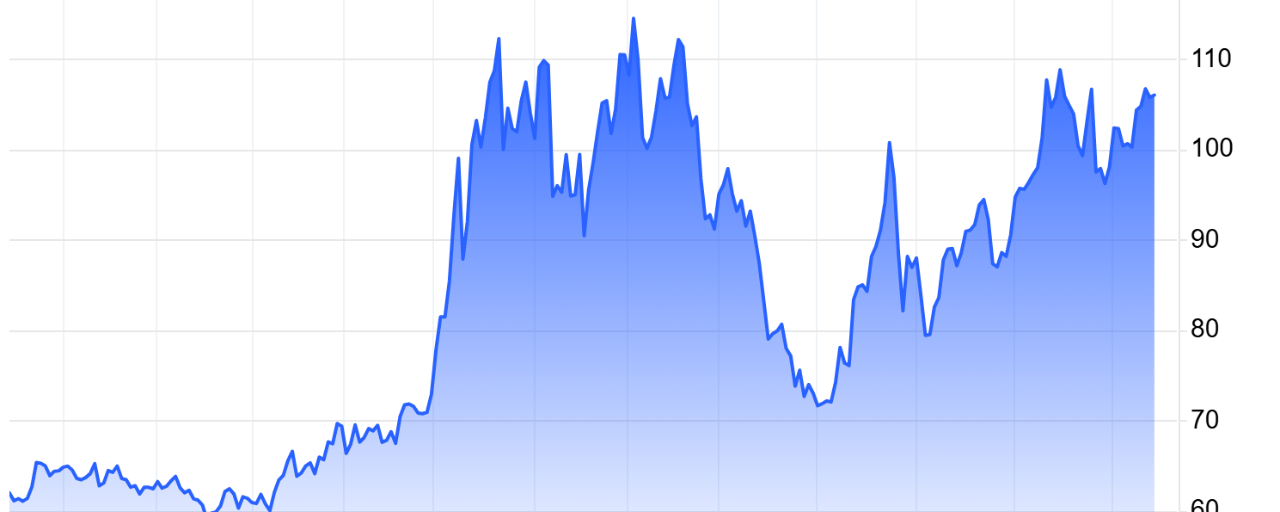

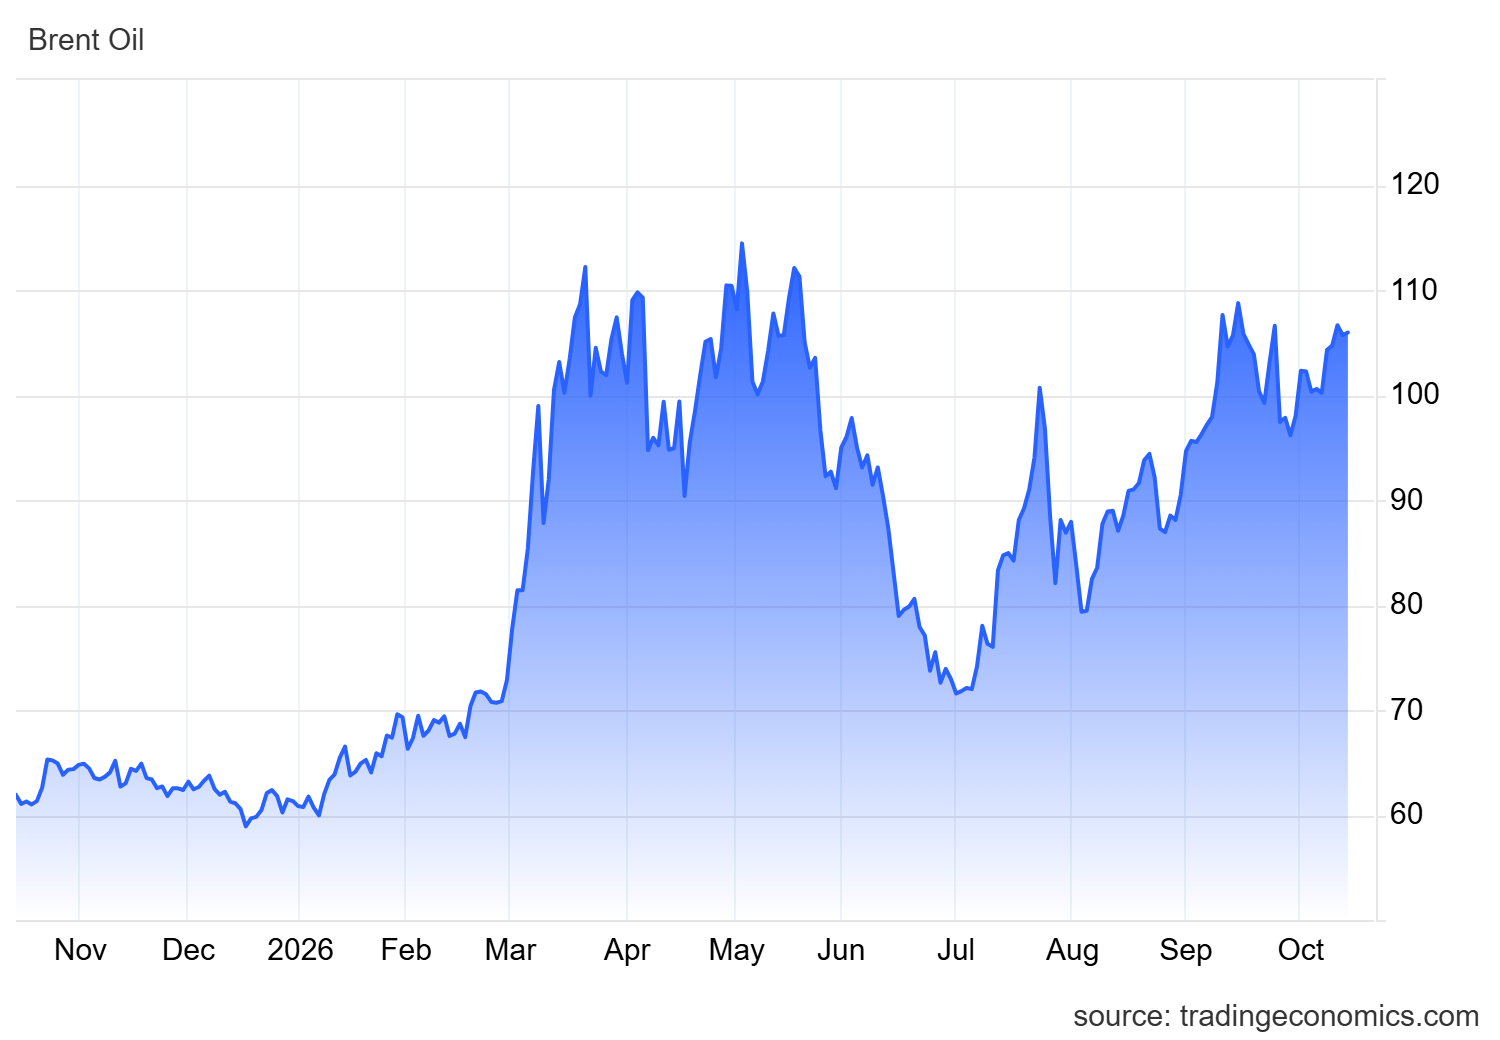
На этой неделе нефть марки Brent торгуется примерно по $105–106 за баррель, и цены по-прежнему остаются высокими после атак хуситов на инфраструктуру Саудовской Аравии и неоднократных инцидентов с танкерами вблизи Ормузского пролива. Расходы на энергоносители уже подтолкнули августовскую инфляцию потребительских цен до 3,4% в годовом выражении, а консенсус-прогноз теперь предполагает, что общий ИПЦ за сентябрь ускорится примерно до 0,6% в месячном выражении и 3,6% в годовом, когда данные будут опубликованы сегодня позднее. Главная причина — цены на бензин, которые в прошлом месяце подскочили примерно на 7%.
Если показатель окажется выше ожиданий, это укрепит мнение, что сентябрьское повышение ставки ФРС до 3,75–4,00% не было разовым. Рынки уже закладывают дальнейшее ужесточение политики, из-за чего доходность 10-летних казначейских облигаций держится вблизи 5,20% — максимума за несколько десятилетий. Рост доходности означает снижение цен облигаций, поэтому долгосрочные казначейские облигации останутся под давлением, пока цены на нефть не снижаются, а энергетическая составляющая ИПЦ не демонстрирует признаков замедления.
Мой текущий взгляд:
Слежу за BZUSDT в расчёте на дальнейший рост нефти, если перебои с поставками сохранятся.
Осторожно отношусь к длинным казначейским облигациям (если CPI окажется высоким, предпочту экспозицию через TBT, а не TMFUSDT).
Держу свободные средства в RWUSD ради доходности, пока жду более чётких сигналов от ФРС.
Окажется ли сентябрьский CPI выше ожиданий и подтолкнёт ли нефть к дальнейшему росту, или же расходы на жильё и базовая инфляция наконец дадут ФРС больше свободы для манёвра? Данные, которые выйдут через несколько часов, определят дальнейшее движение и нефти, и казначейских облигаций.