DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
Наличные во время войны: почему украинцы чаще выбирают банкноты и что означает появление 2000 гривен с портретом Василя Стуса
Украинские наличные выполняют не только функцию платёжного средства. Во время войны они становятся элементом финансовой устойчивости: когда из-за российских атак возникают перебои с электричеством, связью или работой банковской инфраструктуры, возможность расплатиться физическими деньгами приобретает особое значение.
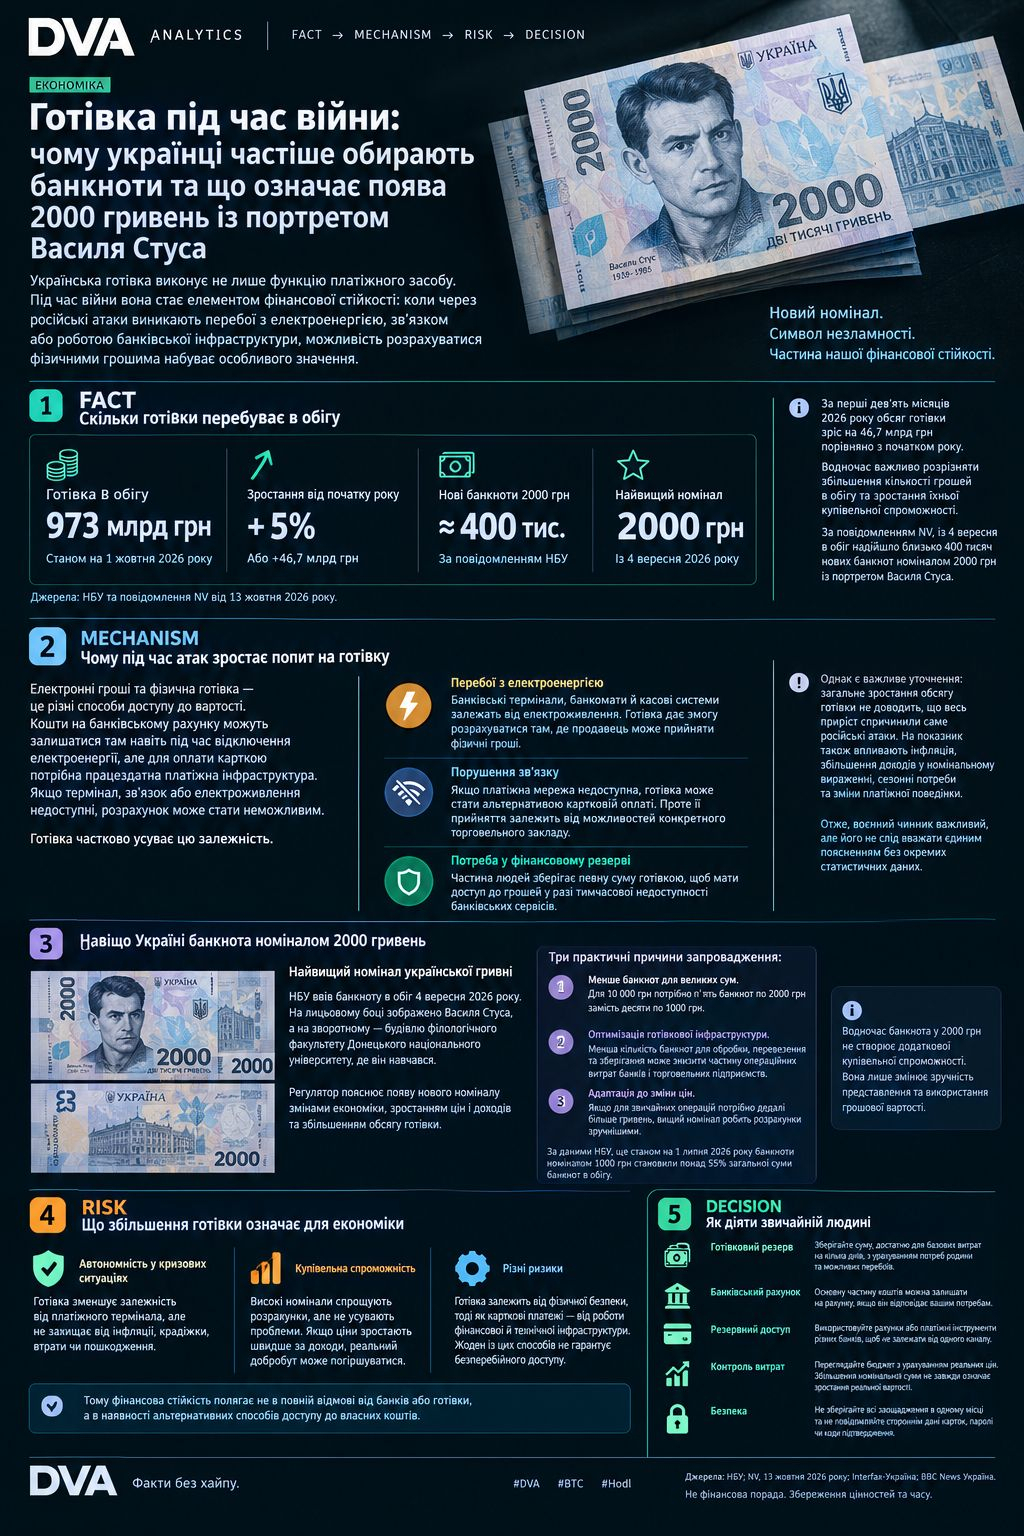
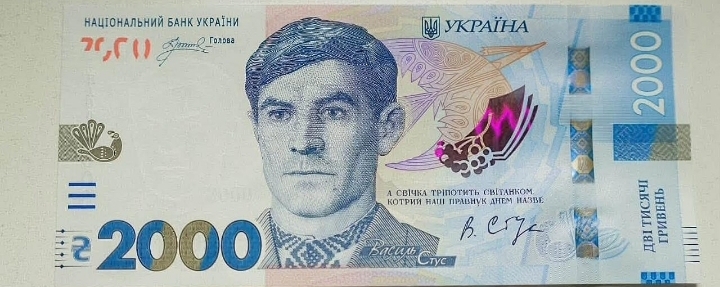
По данным Национального банка Украины, по состоянию на 1 октября 2026 года в обращении находилось 973 млрд грн наличных. С 4 сентября украинцы также получили возможность пользоваться новой банкнотой номиналом 2000 грн с портретом Василя Стуса.
Эти изменения дают повод поговорить не только о новых банкнотах, но и о том, как война меняет финансовое поведение общества.
1\. FACT: сколько наличных находится в обращении
Наличные в обращении
973 млрд грн
По состоянию на 1 октября 2026 года
Рост с начала года
+5%
Или +46,7 млрд грн
Новые банкноты номиналом 2000 грн
≈ 400 тыс.
По сообщению НБУ
Наибольший номинал
2000 грн
С 4 сентября 2026 года
Источники: НБУ и сообщение NV от 13 октября 2026 года.
За первые девять месяцев 2026 года объём наличных вырос на 46,7 млрд грн по сравнению с началом года. Это примерно 5% прироста.
При этом важно различать увеличение количества денег в обращении и рост их покупательной способности. Если цены растут, для приобретения тех же товаров и услуг требуется больше гривен. Поэтому номинальный рост объёма наличных сам по себе не означает, что население стало богаче.
По сообщению NV со ссылкой на данные Нацбанка, с 4 сентября в обращение поступило около 400 тысяч новых банкнот номиналом 2000 грн с портретом Василя Стуса.
2\. MECHANISM: почему во время атак растёт спрос на наличные
Электронные деньги и физические наличные — это разные способы доступа к стоимости. Средства на банковском счёте могут оставаться там даже во время отключения электричества, но для оплаты картой нужна работающая платёжная инфраструктура. Если терминал, связь или электроснабжение недоступны, расплатиться может быть невозможно.
Наличные частично устраняют эту зависимость.
Перебои с электричеством
Банковские терминалы, банкоматы и кассовые системы зависят от электроснабжения. Наличные позволяют расплатиться там, где продавец может принять физические деньги.
Нарушение связи
Если платёжная сеть недоступна, наличные могут стать альтернативой оплате картой. Однако возможность их приёма зависит от конкретного торгового заведения.
Необходимость в финансовом резерве
Некоторые люди хранят определённую сумму наличными, чтобы иметь доступ к деньгам, если банковские сервисы временно недоступны.
Однако есть важное уточнение: общий рост объёма наличных не доказывает, что весь прирост вызван именно российскими атаками. На этот показатель также влияют инфляция, увеличение доходов в номинальном выражении, сезонные потребности и изменения платёжного поведения.
Таким образом, военный фактор важен, но его не следует считать единственным объяснением без отдельных статистических данных.
3\. Зачем Украине банкнота номиналом 2000 гривен

Наибольший номинал украинской гривны
НБУ ввёл банкноту в обращение 4 сентября 2026 года. На лицевой стороне изображён Василь Стус, а на оборотной — здание филологического факультета Донецкого национального университета, где он учился.
Регулятор объясняет появление нового номинала изменениями в экономике, ростом цен и доходов, а также увеличением объёма наличных.
Есть три практические причины для введения такой банкноты.
* Меньше банкнот для крупных сумм. Для передачи или хранения 10 000 грн потребуется пять банкнот по 2000 грн вместо десяти по 1000 грн.
* Оптимизация инфраструктуры наличного обращения. Меньшее количество банкнот для обработки, перевозки и хранения может снизить часть операционных расходов банков и торговых предприятий.
* Адаптация к изменению цен. Если для обычных операций требуется всё больше гривен, более высокий номинал делает наличные расчёты удобнее.
По данным НБУ, по состоянию на 1 июля 2026 года банкноты номиналом 1000 грн составляли более 55% от общей суммы банкнот в обращении. Регулятор рассматривал это как один из аргументов в пользу введения более высокого номинала.
При этом банкнота номиналом 2000 грн сама по себе не создаёт дополнительной покупательной способности. Она лишь меняет удобство представления и использования денежной стоимости.
4\. RISK: что увеличение объёма наличных означает для экономики
Рост спроса на физические деньги имеет как практические преимущества, так и определённые риски.
Во-первых, наличные повышают автономность в кризисных ситуациях. Человек, у которого есть небольшой запас банкнот, меньше зависит от доступности платёжного терминала в конкретный момент. Но наличные не защищают от инфляции, кражи, потери или физического повреждения.
Во-вторых, высокие номиналы упрощают расчёты, но не решают проблему покупательной способности. Если зарплата номинально растёт, а цены повышаются ещё быстрее, реальное благосостояние человека может снижаться, даже если в кошельке у него больше гривен.
В-третьих, наличные и безналичные средства сопряжены с разными рисками. Наличные зависят от физической безопасности и доступности, тогда как карточные платежи — от работы финансовой и технической инфраструктуры. Ни один из этих способов не гарантирует бесперебойный доступ при любых обстоятельствах.
Поэтому финансовая устойчивость заключается не в полном отказе от банков или наличных, а в наличии альтернативных способов доступа к собственным средствам.
5\. DECISION: как действовать обычному человеку
Во время войны целесообразно распределять средства по назначению, а не выбирать только один способ хранения.
* Запас наличных. Храните сумму, достаточную для покрытия основных расходов в течение нескольких дней, с учётом потребностей семьи и возможных перебоев.
* Банковский счёт. Основную часть средств, предназначенных для регулярных платежей, можно оставлять на счёте, если он отвечает вашим потребностям.
* Резервный доступ. По возможности используйте счета или платёжные инструменты разных банков, чтобы не зависеть от одного канала обслуживания.
* Контроль расходов. Пересматривайте бюджет с учётом реальных цен. Увеличение номинальной суммы сбережений не всегда означает рост их реальной стоимости.
* Безопасность. Не храните все сбережения в одном месте и не сообщайте посторонним данные карт, пароли или коды подтверждения.
Вывод DVA
Рост объёма наличных в обращении в Украине — это показатель изменений, происходящих в военной экономике. На него влияют инфляция, масштабы денежного обращения, потребности бизнеса и населения, а также стремление иметь альтернативу электронным платежам во время перебоев.
Появление банкноты номиналом 2000 грн с портретом Василя Стуса — ответ на изменение структуры наличного обращения. Однако главный урок для граждан шире, чем вопрос номиналов: финансовая устойчивость — это не количество денег в кошельке, а возможность безопасно получить к ним доступ и использовать их, когда это необходимо.
В цифровую эпоху наличные не утратили своего значения. Они остаются одним из инструментов финансовой автономии, особенно в условиях войны.
DVA — факты без хайпа.
Источники: Национальный банк Украины; NV, 13 октября 2026 года; Интерфакс-Украина; BBC News Украина.
Не финансовый совет. Сохранение ценностей и времени.