


Нефть • Инфляция • Доходность казначейских облигаций США
Один отчёт об инфляции может изменить рыночные настроения.
Цены на нефть растут на фоне усиливающихся опасений по поводу поставок с Ближнего Востока. Тем временем трейдеры следят за данными по индексу потребительских цен (CPI) в США за сентябрь в поисках подсказок об инфляции, политике Федеральной резервной системы и следующем движении доходности казначейских облигаций США.
Главный вопрос: подтолкнёт ли ускорение инфляции доходность казначейских облигаций США вверх, пока нефть продолжает дорожать?
1. Нефть подаёт тревожный сигнал:
Согласно последним опубликованным данным о рынке на 14 октября:
🔹 Нефть Brent: $106.58 за баррель
🔹Нефть WTI: 94,94 доллара за баррель
Геополитическая напряжённость и возможные перебои в поставках могут поддерживать цены на нефть. Однако ослабление напряжённости или увеличение предложения способны вызвать разворот.
Рост цен на энергоносители может усилить общую инфляцию через стоимость топлива и перевозок, однако динамика цен на нефть не определяет автоматически итоговый показатель ИПЦ.
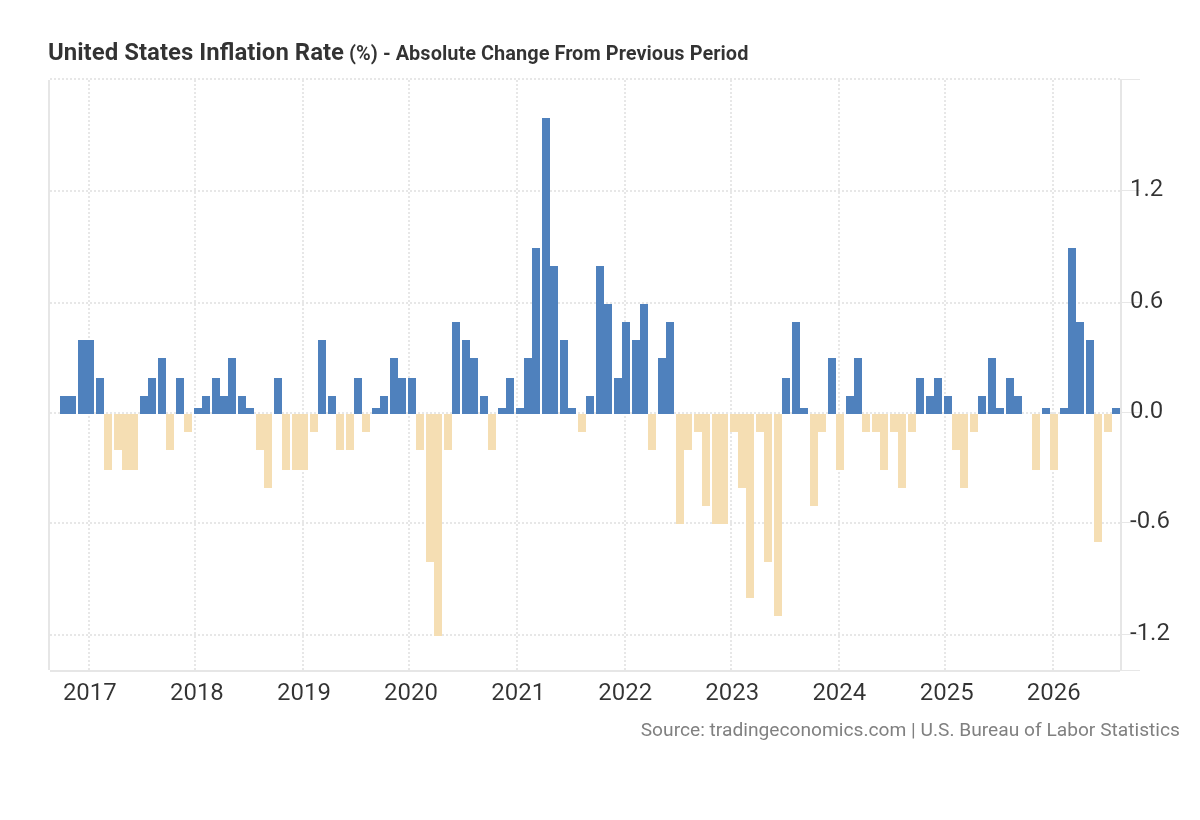
2. ИПЦ за сентябрь: показатели, за которыми стоит следить:
Вот ранее опубликованные показатели и прогнозы:
ОБЩИЙ ИПЦ (ГОД К ГОДУ)
🔹Фактическое значение за август: 3,4%
🔹Прогноз на сентябрь: 3,6%
ОБЩИЙ ИПЦ (МЕСЯЦ К МЕСЯЦУ)
🔹Фактическое значение за август: 0,4%
🔹Прогноз на сентябрь: 0,6%
БАЗОВЫЙ ИПЦ (ГОД К ГОДУ)
🔹Фактическое значение за август: 2,4%
🔹Прогноз на сентябрь: 2,5%
БАЗОВЫЙ ИПЦ (МЕСЯЦ К МЕСЯЦУ)
🔹Фактическое значение за август: 0,3%
🔹Прогноз на сентябрь: 0,2%
Источник: Бюро трудовой статистики США и ранее опубликованные рыночные прогнозы.
⚠️ Важно: приведённые выше данные за сентябрь — это прогнозы, а не подтверждённые фактические результаты. Перед публикацией проверьте официальные данные.
Общий ИПЦ включает продукты питания и энергоносители, а базовый ИПЦ не учитывает их. Если общая инфляция вырастет, а базовая останется более умеренной, реакция рынка может отличаться от реакции на неожиданный широкий рост инфляции.
3. Доходность казначейских облигаций: следующее серьёзное испытание:
Ранее опубликованные данные о доходности казначейских облигаций:
🔹 2-летние казначейские облигации: 4,791%
🔹 10-летние казначейские облигации: 5,216%
🔹 30-летние казначейские облигации: 5,562%
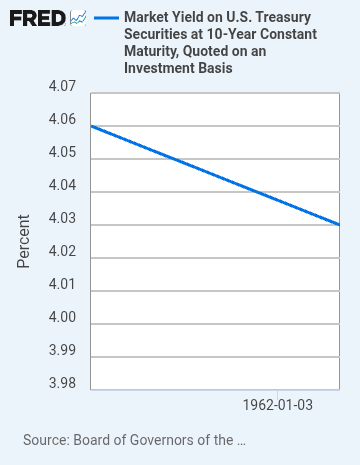
Источник: ранее опубликованные рыночные данные The Wall Street Journal. Это исторические данные, а не котировки в реальном времени.
Цены казначейских облигаций и их доходность обычно движутся в противоположных направлениях. Отчёт об ИПЦ, оказавшемся выше ожиданий, может усилить ожидания ужесточения денежно-кредитной политики, что потенциально приведёт к росту доходности и снижению цен облигаций.
Однако реакция также будет зависеть от того, что инвесторы уже заложили в цены, и от общих экономических перспектив.
4. Три сценария, способных повлиять на рынки:
СЦЕНАРИЙ A — ВЫСОКИЙ ИПЦ:
Если инфляция превысит ожидания, доходность казначейских облигаций может вырасти, поскольку трейдеры пересмотрят прогноз по политике Федеральной резервной системы. Цены на нефть могут оставаться высокими, если риски перебоев в поставках сохранятся.
СЦЕНАРИЙ B — ИПЦ СООТВЕТСТВУЕТ ОЖИДАНИЯМ:
Рынки могут сосредоточиться на деталях, стоящих за общим показателем, особенно на базовой инфляции, ценах на энергоносители и ожиданиях относительно будущей политики ФРС.
СЦЕНАРИЙ C — НИЗКИЙ ИПЦ:
Более низкий показатель может ослабить опасения по поводу инфляции и поддержать цены казначейских облигаций. Нефть всё же может подорожать, если геополитические сбои в поставках продолжатся.
5. Моя торговая стратегия:
Перед публикацией важных данных по инфляции я придерживаюсь осторожного подхода.
Что касается нефти, я бы следил за тем, удержатся ли цены на достигнутом уровне на фоне развития геополитических событий. По казначейским облигациям США я бы отслеживал доходность 2-летних и 10-летних бумаг и ждал подтверждения, а не пытался угнаться за первой реакцией рынка.
Трейдерам, работающим с BZUSDT, TMFUSDT, TBT и $RWUSD , следует понимать устройство этих инструментов и связанные с ними риски. $TMF и $TBT — это ETF с кредитным плечом и противоположной направленностью по казначейским облигациям США; кредитное плечо может увеличить убытки.
Цель не в том, чтобы предсказать каждое движение рынка. Важно определить, какой сценарий подтверждают данные, и соответствующим образом управлять рисками.
💭 Самый важный вопрос:
Это тревога из-за инфляции, вызванной ростом цен на энергоносители, или экономика США сталкивается с более устойчивой инфляцией?
Это различие может определить, продолжит ли доходность казначейских облигаций расти или развернётся вниз, когда инвесторы пересмотрят прогнозы.
▪️ ВЫСОКИЙ ИПЦ: рост доходности и снижение цен казначейских облигаций?
▪️НИЗКИЙ ИПЦ: снижение доходности и восстановление рынка казначейских облигаций?
Каков ваш прогноз? Поделитесь своим взглядом на рынок в комментариях.
Общий прогноз:
В краткосрочной перспективе я осторожно настроен на снижение цен казначейских облигаций, если инфляция окажется выше ожиданий, тогда как цены на нефть могут оставаться высокими из-за сохраняющихся рисков для поставок. Однако более низкий показатель ИПЦ может развернуть тенденцию и создать возможности на рынке казначейских облигаций. В конечном счёте реакция рынка будет зависеть от фактических данных, ожиданий относительно ФРС и геополитических событий. Прежде чем принимать важные торговые решения, я внимательно изучу опубликованные показатели.
#CPIWatch
Отказ от ответственности: Эта статья носит исключительно информационный характер и не является финансовой рекомендацией. Прогнозы — это не фактические результаты, а исторические рыночные цены — не котировки в реальном времени.