Чанпэн «CZ» Чжао уместил масштабную идею о рынках капитала в пять слов: «IPO перейдут в блокчейн». В публикации от сентября 2026 года не было ни сроков, ни названия эмитента, ни объявления о продукте Binance, поэтому её следует воспринимать как прогноз, а не как подтверждение того, что сама Binance запускает нативное ончейн-IPO.
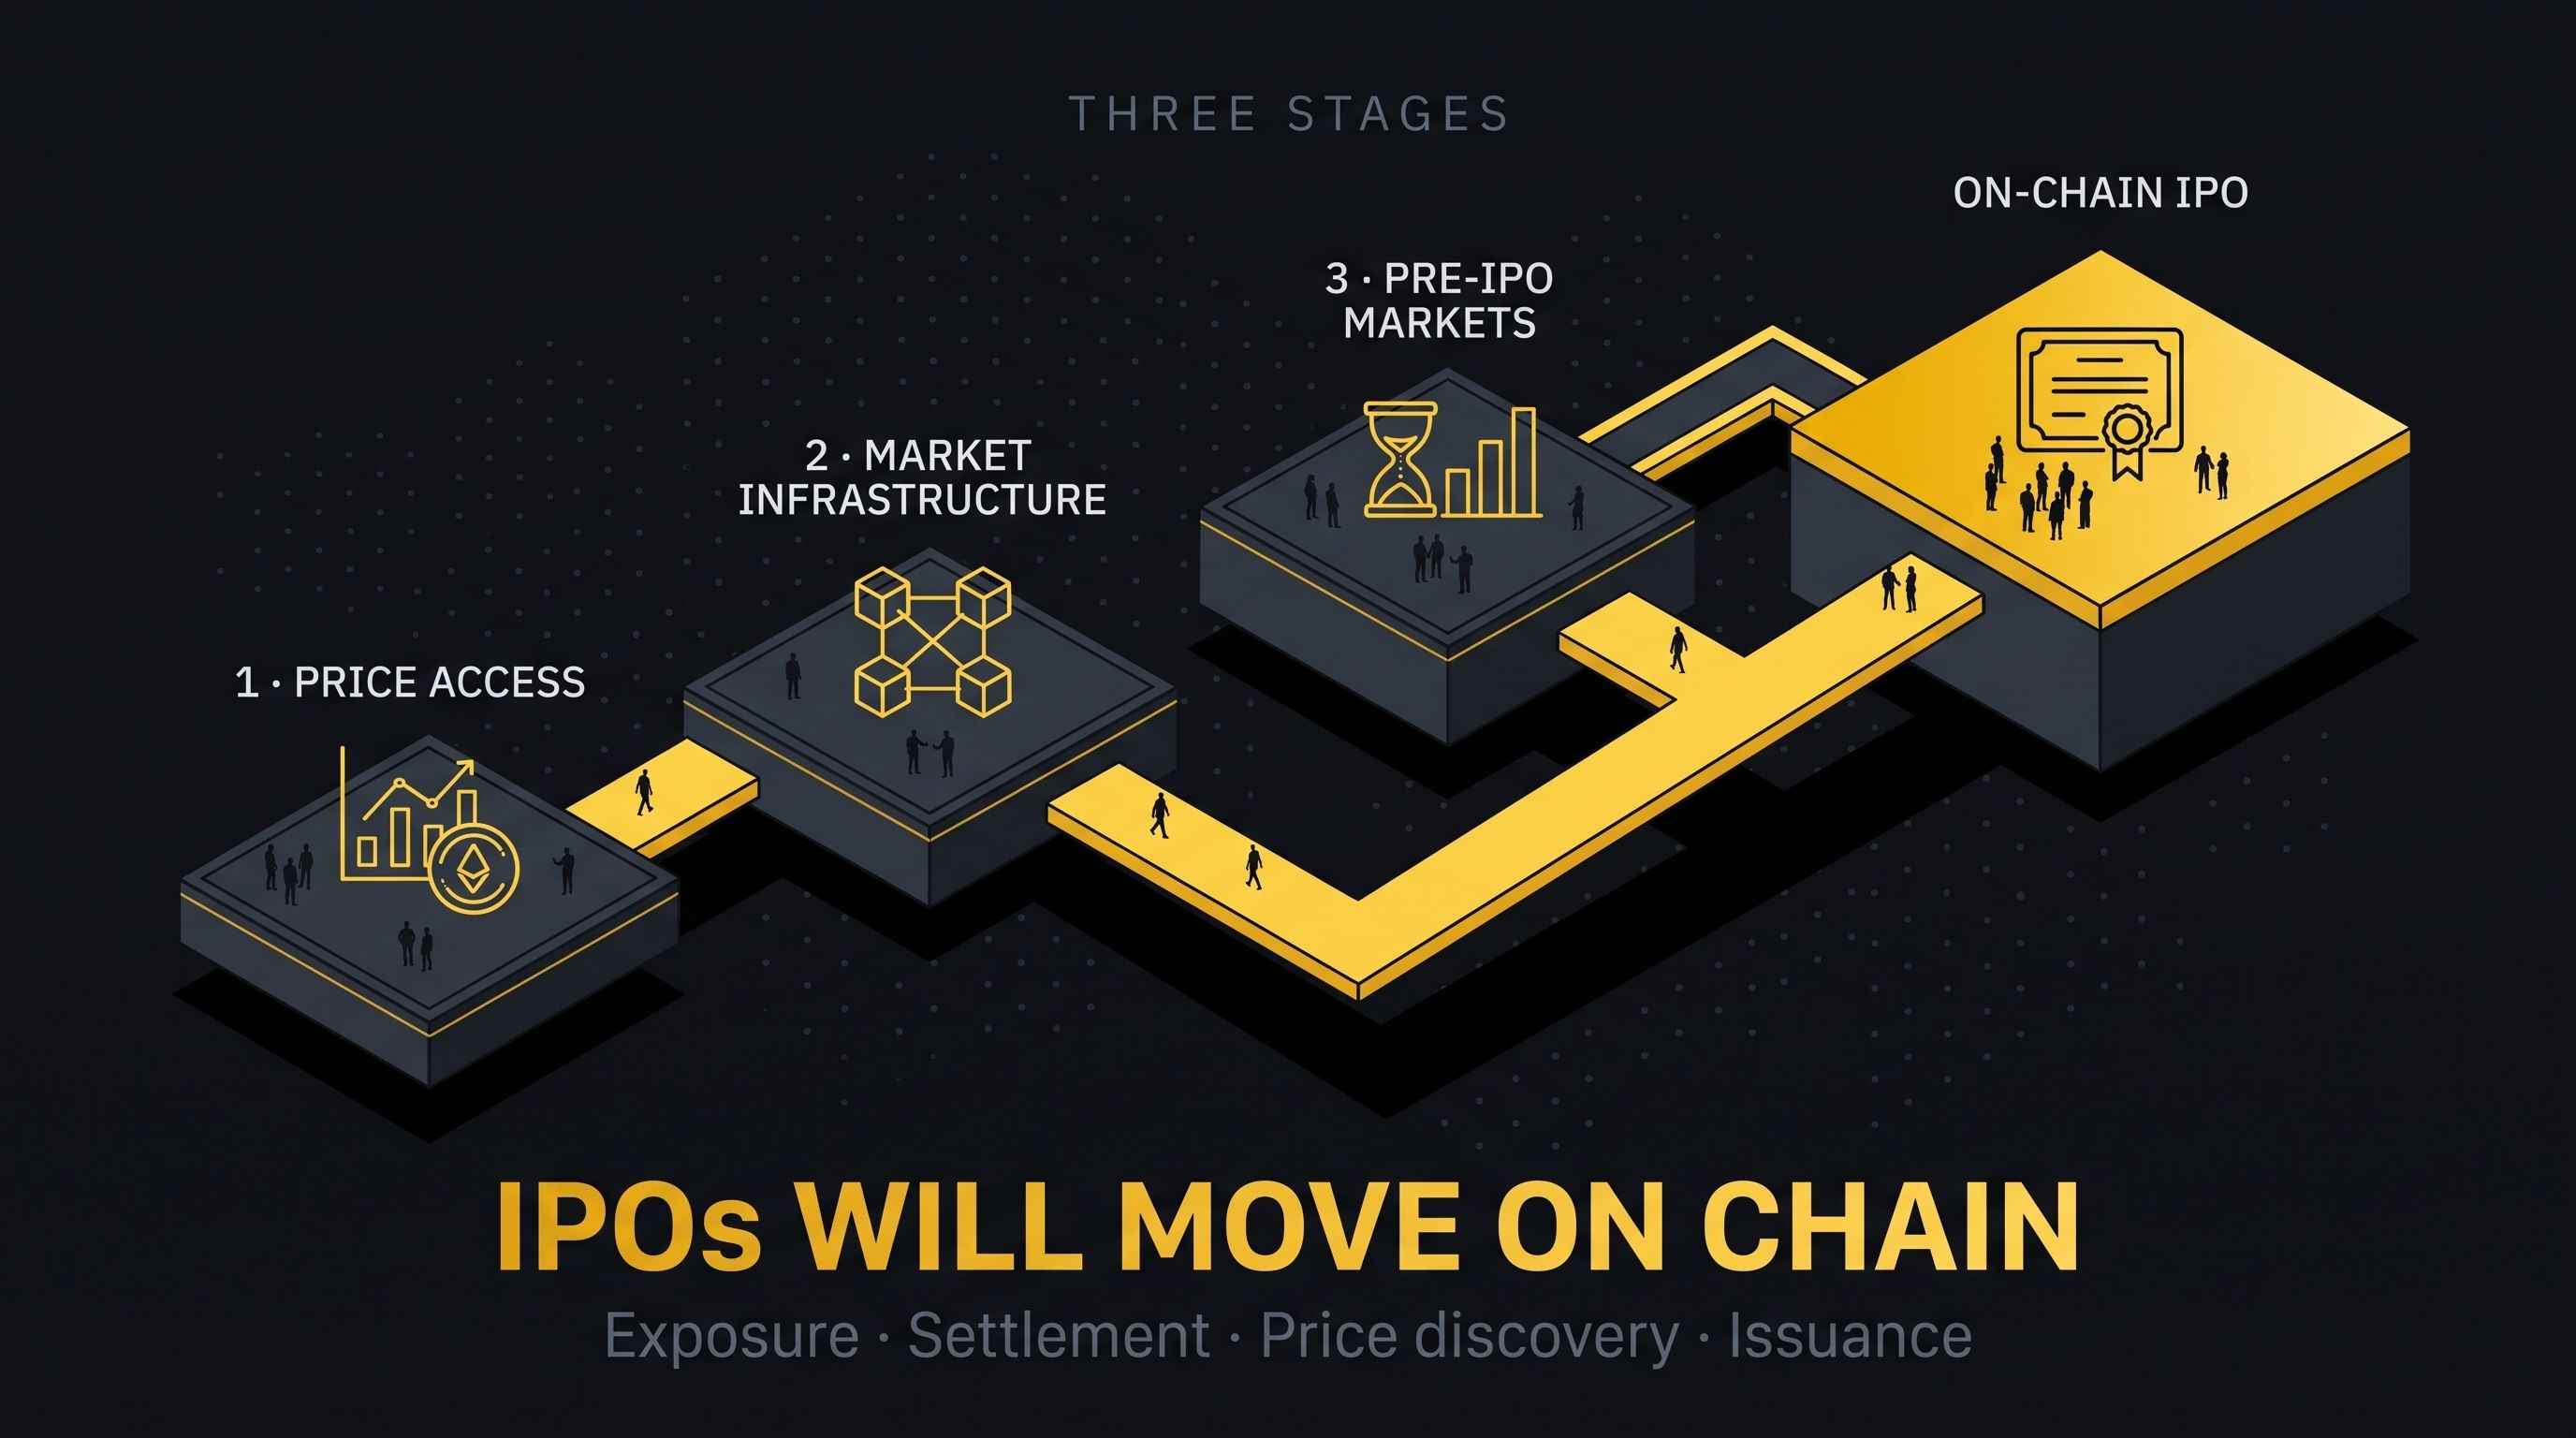
Тем не менее основные изменения уже заметны. Акции публичных компаний упаковывают в токены или представляют в виде передаваемых токенов, регулируемые операторы рынков тестируют расчёты на блокчейне, токенизированные ценные бумаги выходят на рынки залогового обеспечения, а криптоплощадки создают возможность получать ценовую экспозицию к частным компаниям ещё до их выхода на биржу. Этот процесс можно разделить на три этапа, однако это аналитическая схема, а не официально объявленная CZ дорожная карта.
Что означает ончейн-IPO
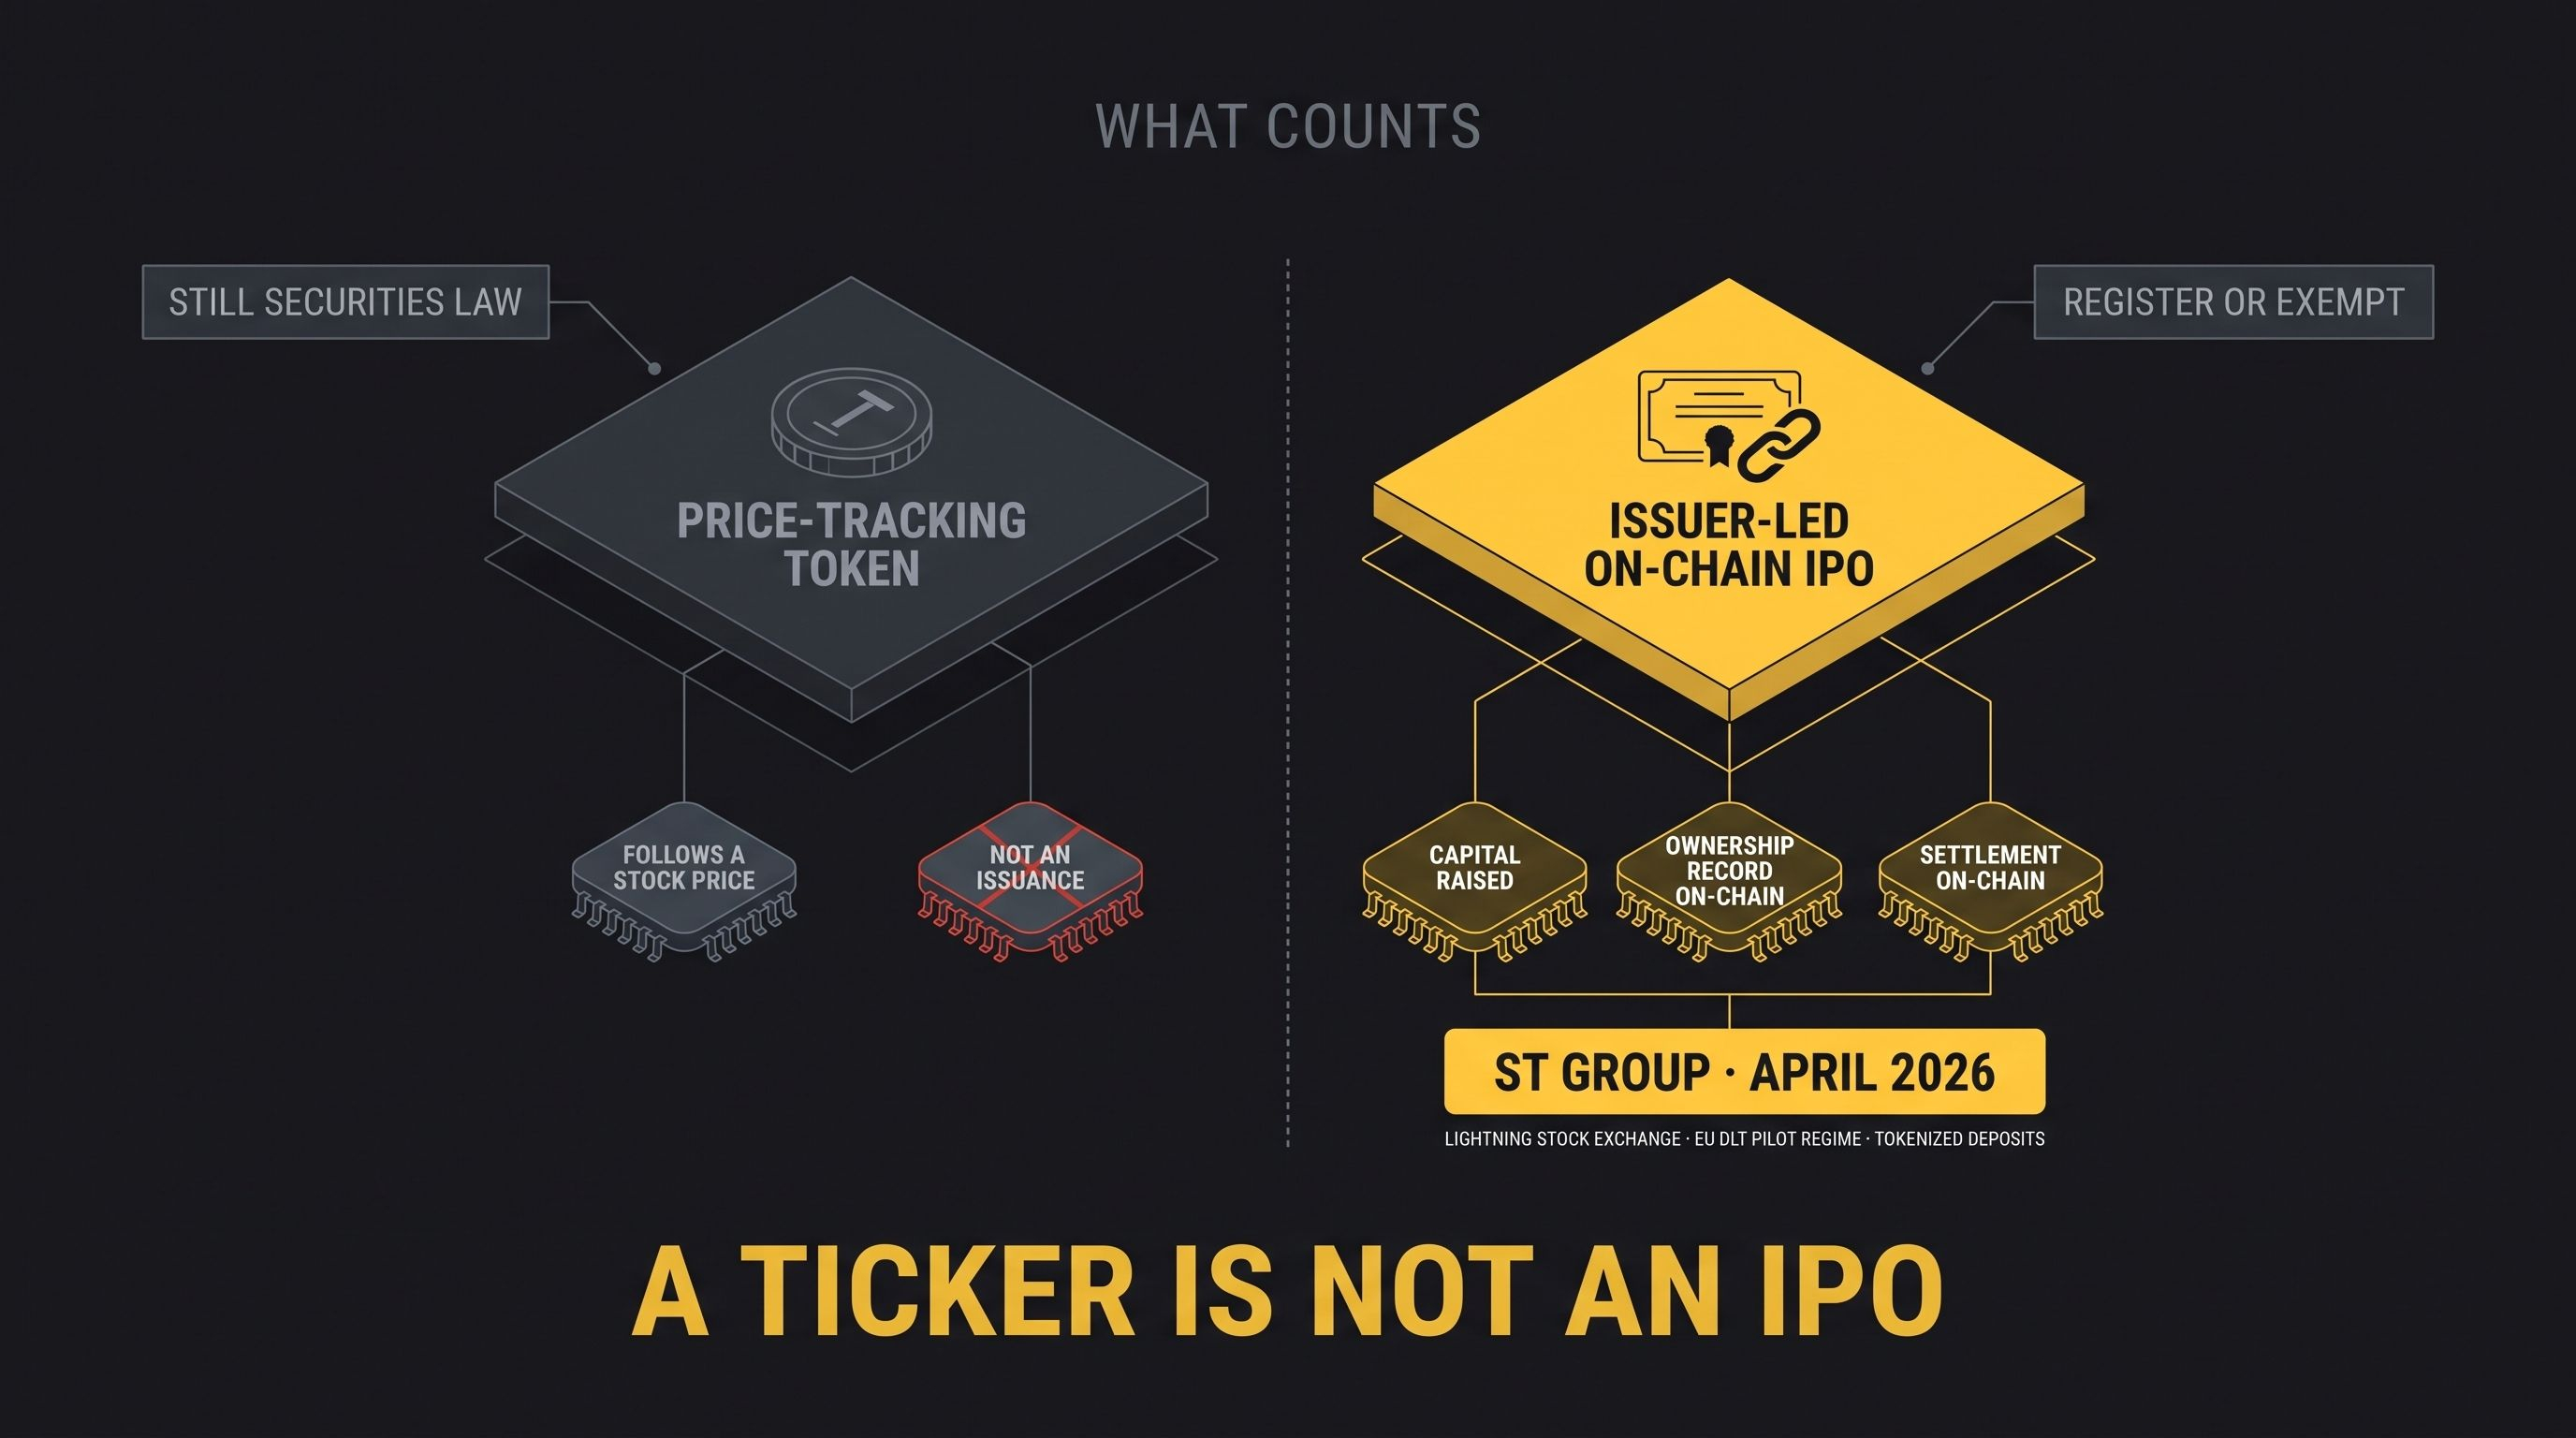
Настоящее ончейн-IPO — это не просто криптотокен, который следует за ценой акции. Это публичное размещение, в ходе которого эмитент привлекает капитал через ценные бумаги, а юридически признанный учёт прав собственности, их распределение или расчёты осуществляются с использованием блокчейн-инфраструктуры.
Это различие важно, поскольку под «токенизированными акциями» понимают несколько разных структур. Комиссия по ценным бумагам и биржам США (SEC) отделяет ценные бумаги, выпускаемые при участии эмитента, где переводы в блокчейне обновляют официальный реестр прав собственности эмитента, от токенов третьих сторон, которые могут представлять право на активы, хранящиеся у кастодиана, или синтетическую экспозицию. SEC также подчёркивает: размещение ценной бумаги в блокчейне не выводит её из-под действия законодательства о ценных бумагах — предложение по-прежнему должно быть зарегистрировано или подпадать под исключение из требований о регистрации.
Эта модель уже вышла за пределы теории. В апреле 2026 года французский поставщик аэрокосмической продукции ST Group завершил то, что юридический консультант Clifford Chance назвал первым в мире полностью токенизированным IPO. Акции компании были допущены к торгам на Lightning Stock Exchange в рамках пилотного режима ЕС для DLT, а расчёты проводились через токенизированные депозиты в инфраструктуре рынка, изначально созданной на основе токенизации.
Этап 1: доступ к ценам
На первом этапе цены и экономическая экспозиция по акциям переносятся на блокчейн-рельсы, но реестр акционеров эмитента при этом не обязательно переводится в блокчейн. Именно с этим этапом сегодня чаще всего сталкиваются розничные инвесторы.
Такие продукты, как xStocks, представляют американские акции и ETF в виде ончейн-токенов с обеспечением 1:1, а Ondo предлагает полностью обеспеченные токены, привязанные к биржевым ценным бумагам. Эти инструменты могут обеспечивать доступ к дробным долям, переводы между кошельками и торговлю за пределами стандартных часов работы бирж, однако доступность ограничена юрисдикцией.
Именно юридическая структура определяет, чем фактически владеют инвесторы. Kraken прямо указывает, что xStocks не дают прямого права собственности, хотя каждый токен обеспечен соответствующей акцией в соотношении 1:1. Binance также различает прямые акции, дающие бенефициарное право собственности; bStocks, обеспечивающие экономическую экспозицию и возможность использования в блокчейне; и бессрочные контракты pre-IPO, которые являются деривативами, а не акциями.
Структура | Что получает инвестор | Чем это не является
Прямая токенизированная акция или токенизированная акция, выпущенная самим эмитентом | Юридически признанная доля в капитале и соответствующие права акционера | Просто токен, отслеживающий цену
Токен, обеспеченный активами у кастодиана | Договорная или бенефициарная экономическая экспозиция, обеспеченная хранящимися акциями | Не обязательно прямое право собственности, отражённое в реестре эмитента
Синтетический токен или бессрочный контракт | Экспозиция к цене, основанная на базовом активе или его оценке | Доля в капитале, распределение акций на IPO или право требования к эмитенту
Токен SPV для частного рынка | Право требования, определённое соглашением SPV, нотой или брокером | Автоматически сами акции частной компании
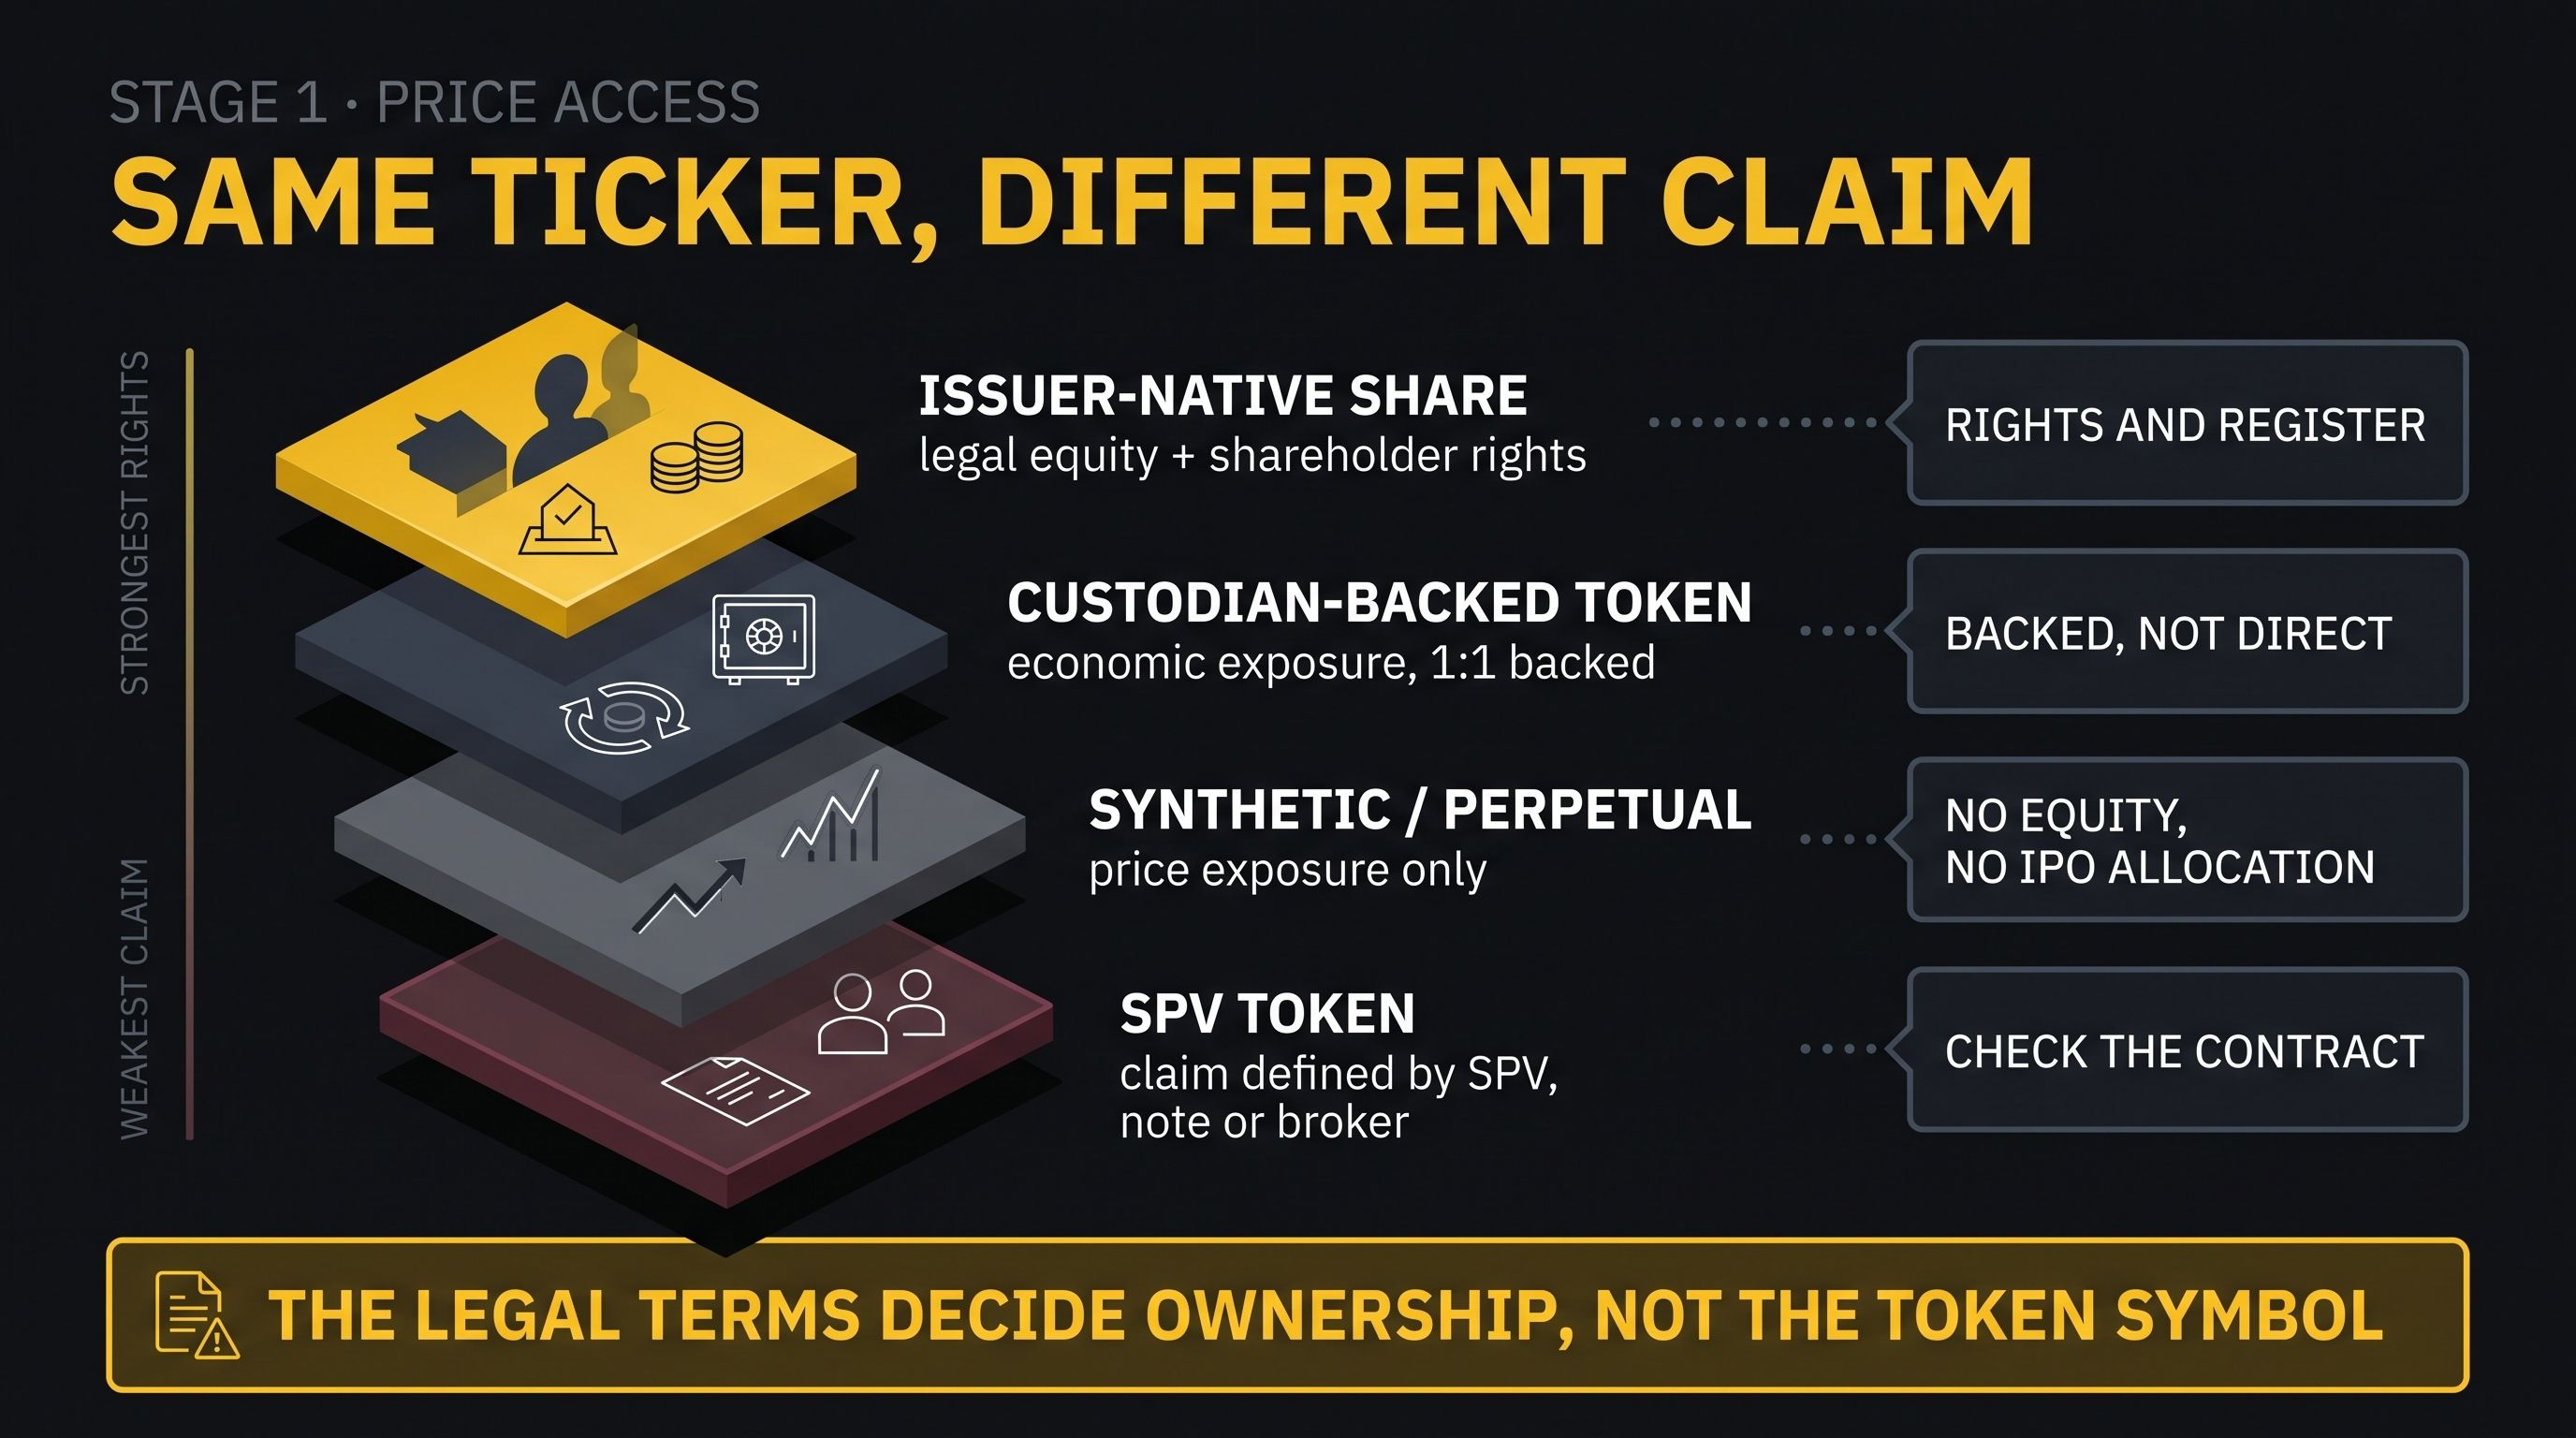
Так возникает главное заблуждение на рынке: токен с биржевым тикером компании не становится автоматически акцией. Право голоса, дивиденды, защита при банкротстве, погашение, возможность передачи и порядок действий при корпоративных событиях зависят от юридических условий продукта, а не от символа токена.
Этап 2: рыночная инфраструктура
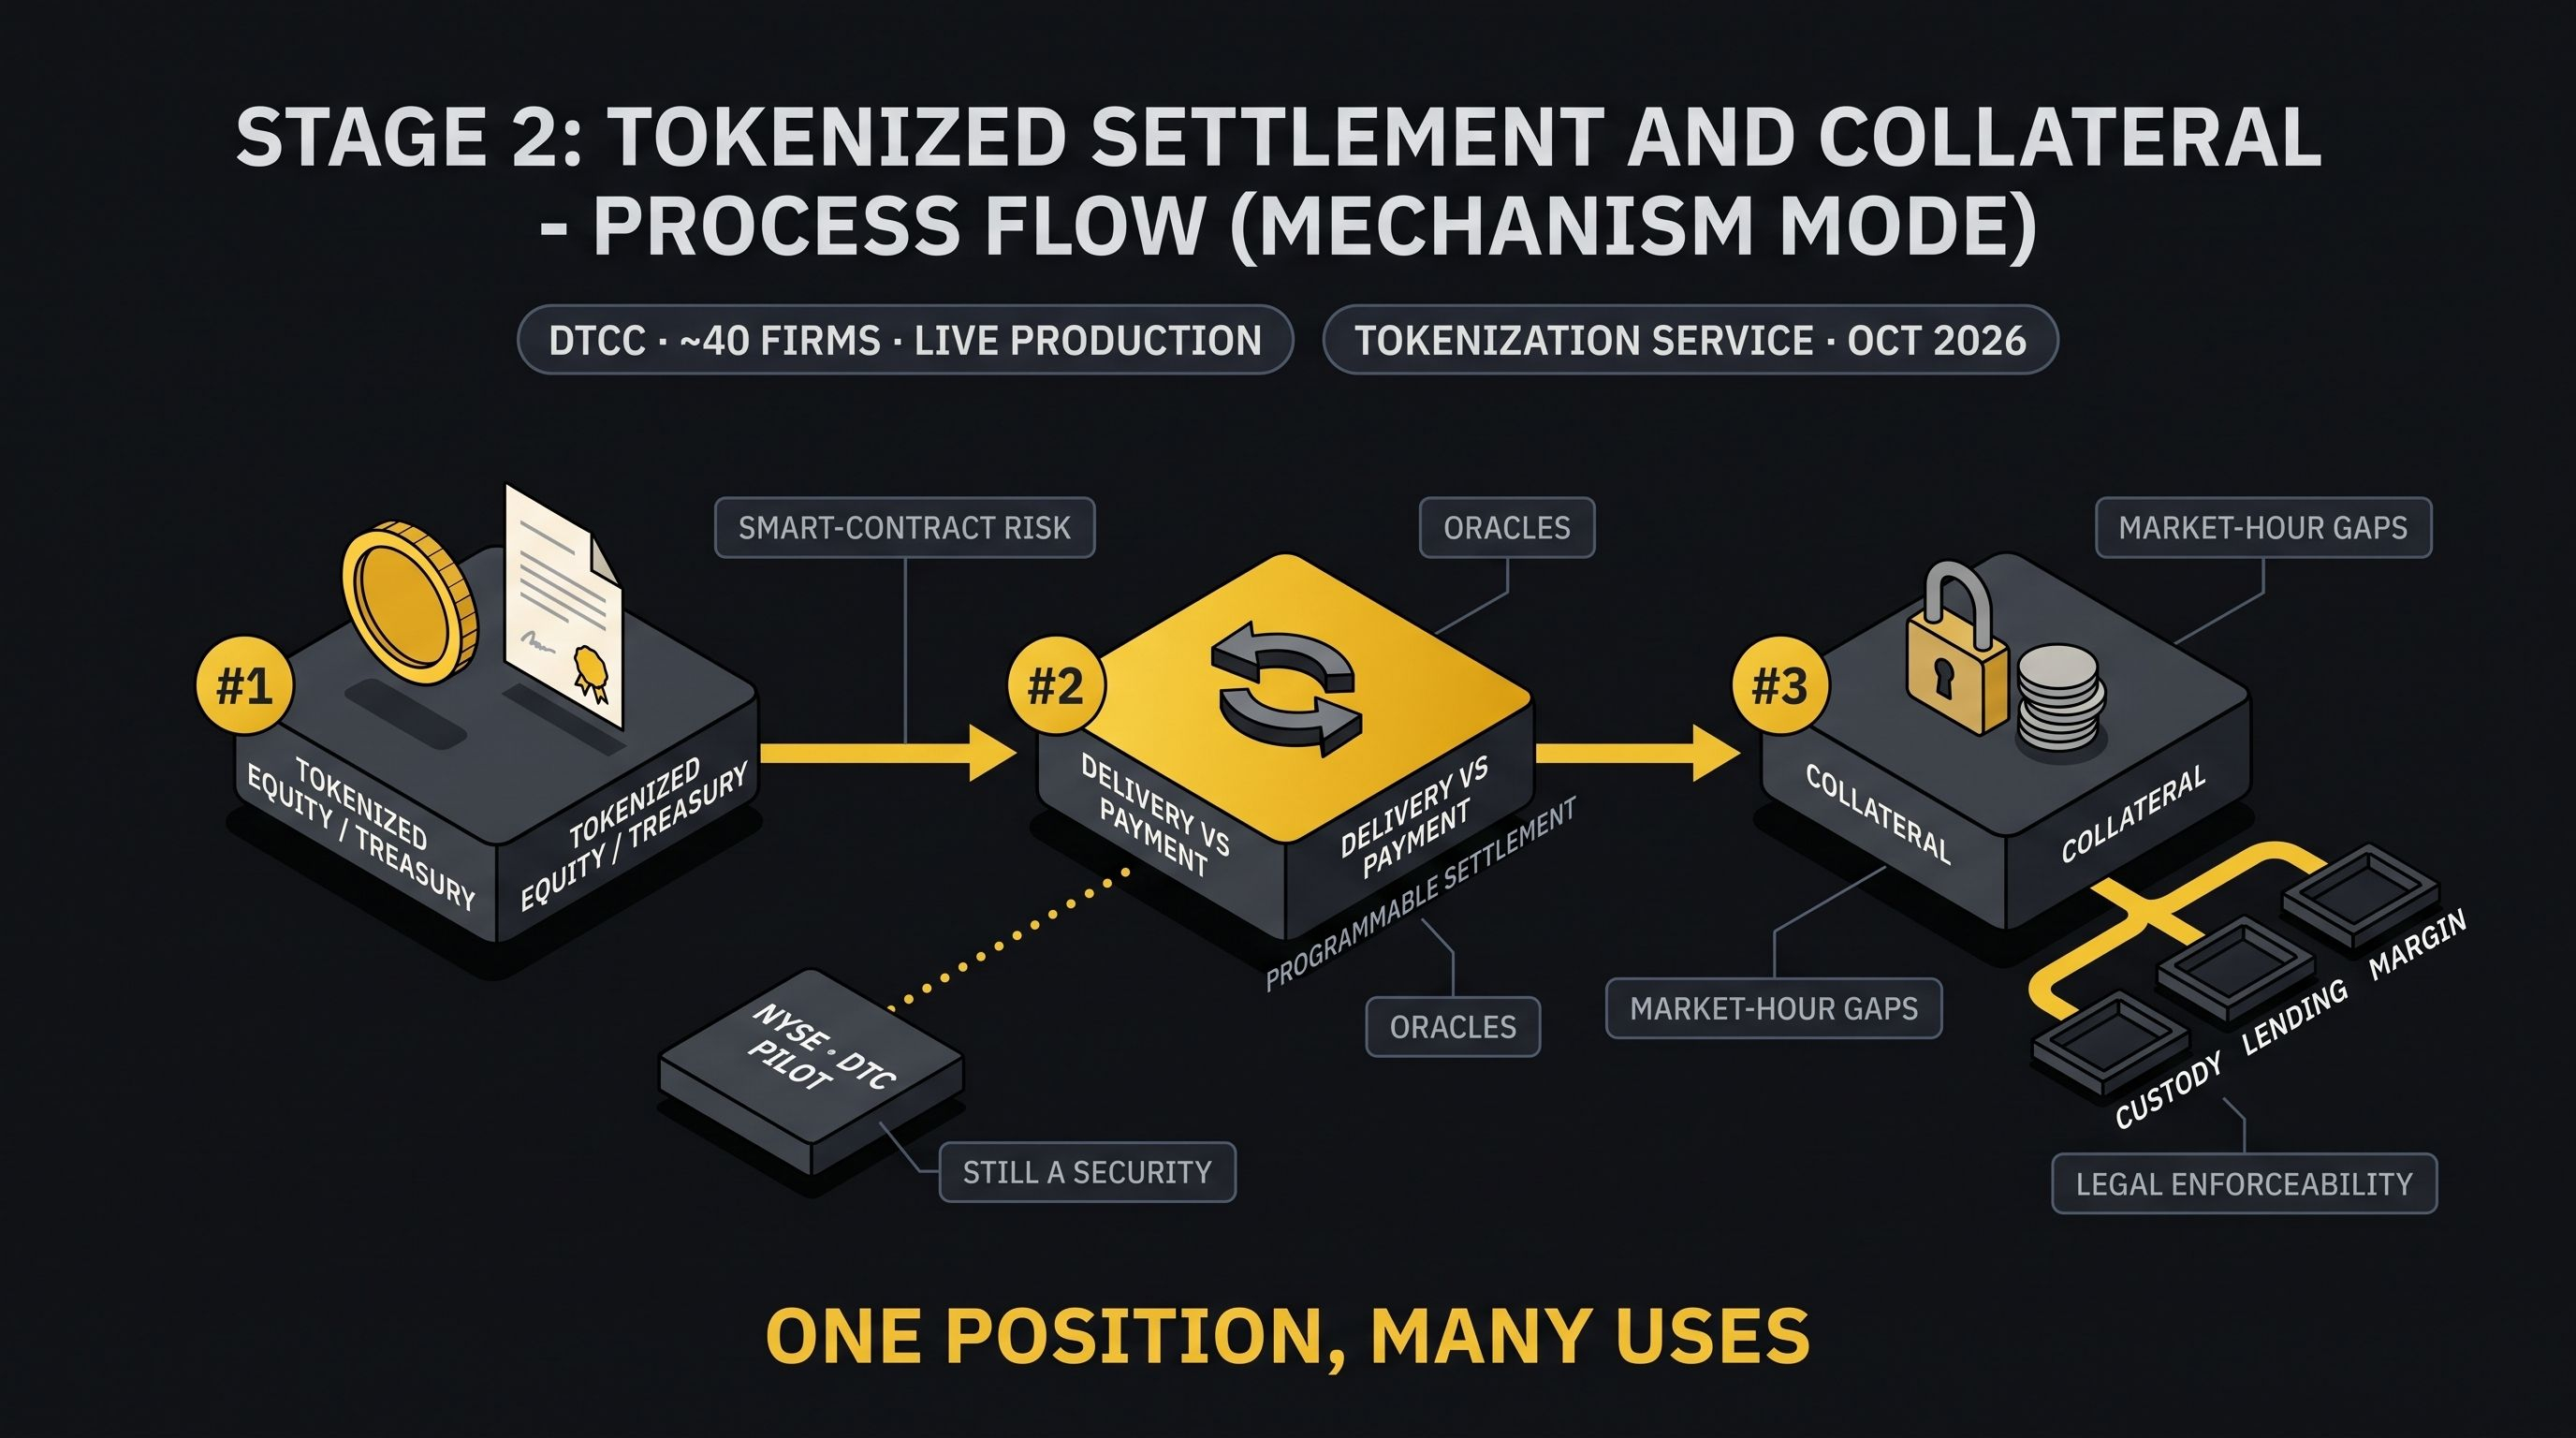
На втором этапе механизмы торговли и посттрейдинговой обработки переносятся в блокчейн. Возможность торговать дольше — лишь часть преимуществ. К ним также относятся более быстрые расчёты, программируемая поставка против платежа, повышение мобильности активов и возможность перемещать залог между площадками, не создавая заново одну и ту же позицию в отдельных системах.
DTCC уже обрабатывала реальные производственные транзакции с токенизированными казначейскими облигациями США и акциями, включая сделки с поставкой против платежа и передачу активов в залог. В июльском производственном мероприятии участвовали около 40 компаний; запуск Сервиса токенизации DTCC ожидается в октябре 2026 года.
Традиционные биржи тоже адаптируются, а не уступают рынок криптоплатформам. В проекте правила NYSE предлагалось разрешить торговлю некоторыми ценными бумагами в токенизированной форме в рамках пилотного проекта DTC, сохранив за ними статус ценных бумаг в рамках действующей рыночной системы.
Токенизированные акции также становятся пригодными для использования в качестве финансовых строительных блоков. По данным Ondo, соответствующие требованиям токенизированные акции можно переводить между Ethereum, BNB Chain и Solana и использовать в поддерживаемых протоколах DeFi; связанные с SPY и QQQ активы уже используются как залог на рынках кредитования — для займов и увеличения кредитного плеча.
Именно здесь блокчейн-рельсы начинают менять структуру рынка. Обычная позиция в акциях, как правило, ограничена брокерской инфраструктурой и системами посттрейдинга. Соответствующая нормативным требованиям ончейн-позиция потенциально может перемещаться между сервисами хранения, торговли, кредитования, маржинальной торговли и управления казначейством. Однако существенными ограничениями остаются риски смарт-контрактов, устройство оракулов, перерывы в работе из-за графика торгов, ликвидность и юридическая исполнимость.
Этап 3: рынки pre-IPO
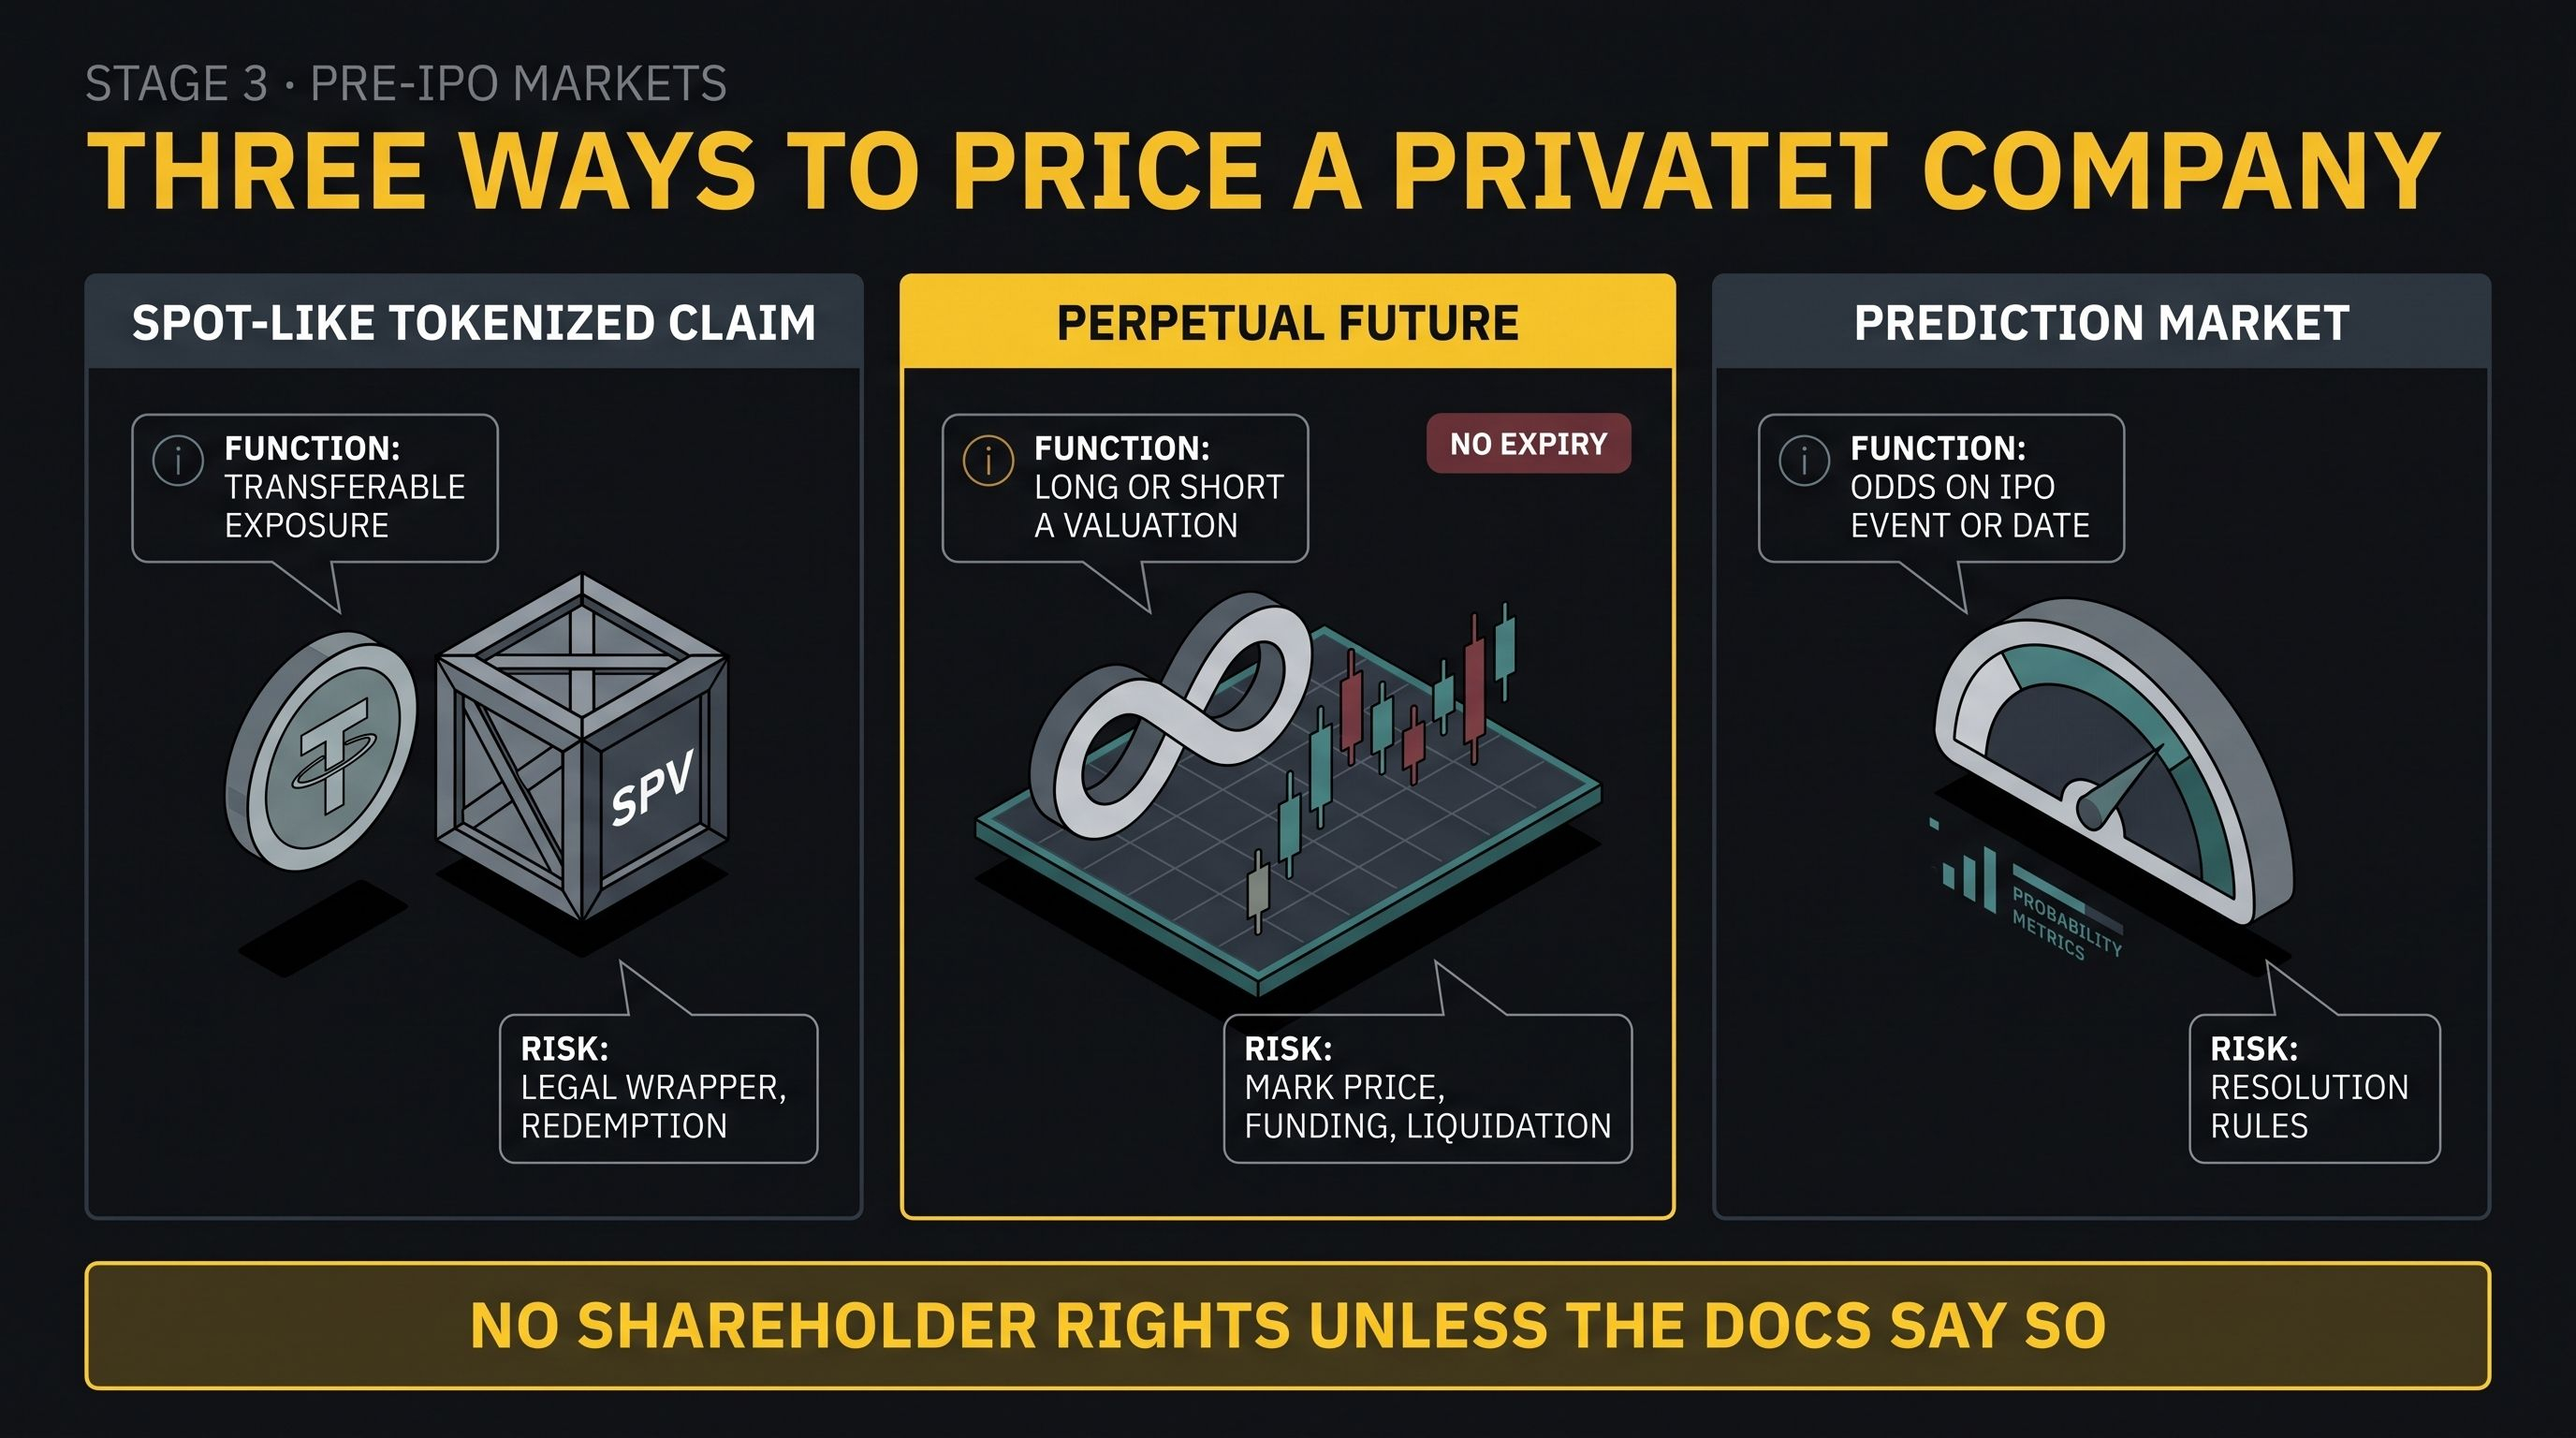
Третий этап переносит поиск цены на период до выхода на публичный рынок. Сейчас криптоплощадки предлагают три основных варианта: токенизированные права требования, похожие на спотовые инструменты; бессрочные фьючерсы, привязанные к ожидаемой оценке частной компании; и рынки прогнозов, основанные на событиях.
Бессрочные контракты Binance на активы pre-IPO дают соответствующим требованиям пользователям синтетическую экспозицию к ожидаемой оценке частной компании. У них нет срока истечения; механизм финансирования помогает поддерживать соответствие контракта ориентирному значению, но такие контракты не дают доли в капитале или прав акционера.
В Binance Wallet также представлены токенизированные активы pre-IPO сторонних поставщиков, отслеживающие цены отдельных частных компаний. Согласно FAQ Binance, эти продукты не дают прямого владения акциями и прав акционера; ими можно торговать круглосуточно, а погашать — по правилам стороннего поставщика. Доступность зависит от региона.
Этот нюанс меняет то, как следует употреблять выражение «спотовый доступ к pre-IPO». Одни продукты дают юридически оформленное право требования через SPV, ноту или брокерское соглашение, другие же обеспечивают только синтетическую ценовую экспозицию. Ни то ни другое не следует называть покупкой акций частной компании, если документация не предоставляет держателю юридически защищённого права собственности на эту компанию.
Инструмент pre-IPO | Основная функция | Главный риск
Токенизированное право требования, похожее на спотовый инструмент | Передаваемая экспозиция, определённая соглашением SPV, нотой, эмитентом или брокером | Риски юридической структуры и погашения
Бессрочный фьючерс | Маржинальная длинная или короткая позиция, основанная на ожидаемой оценке | Риски расчётной цены, финансирования, ликвидации и базиса
Рынок прогнозов | Экспозиция, основанная на вероятности IPO, его сроков или достижения порога оценки | Риски правил определения результата и формулировки события
Оценка частных компаний по своей природе менее надёжна, чем оценка компаний на публичном рынке. Единой непрерывной ленты сделок нет, классы акций могут предоставлять разные права, оценки могут основываться на редких раундах финансирования или вторичных сделках, а IPO могут отложить или отменить. Binance указывает, что отмена или перенос IPO может повлечь делистинг и расчёт по бессрочным контрактам.
Почему разрыв сокращается
Исторически доступ к частным рынкам, распределение акций на IPO, публичная торговля, расчёты, хранение активов и управление залогом осуществлялись в отдельных системах. Криптоплатформы начинают объединять эти этапы в рамках одного аккаунта или кошелька: деривативы до листинга, напрямую приобретённые биржевые акции, токенизированные ценные бумаги и активы, совместимые с DeFi, всё чаще могут сосуществовать.
Это не означает, что частные и публичные рынки слились. Это значит, что связь между ними становится непрерывной. Рынки могут формировать подразумеваемую оценку ещё до IPO, затем перейти к объявленной цене размещения, а после начала торгов ориентироваться на котировки акций, допущенных к листингу.
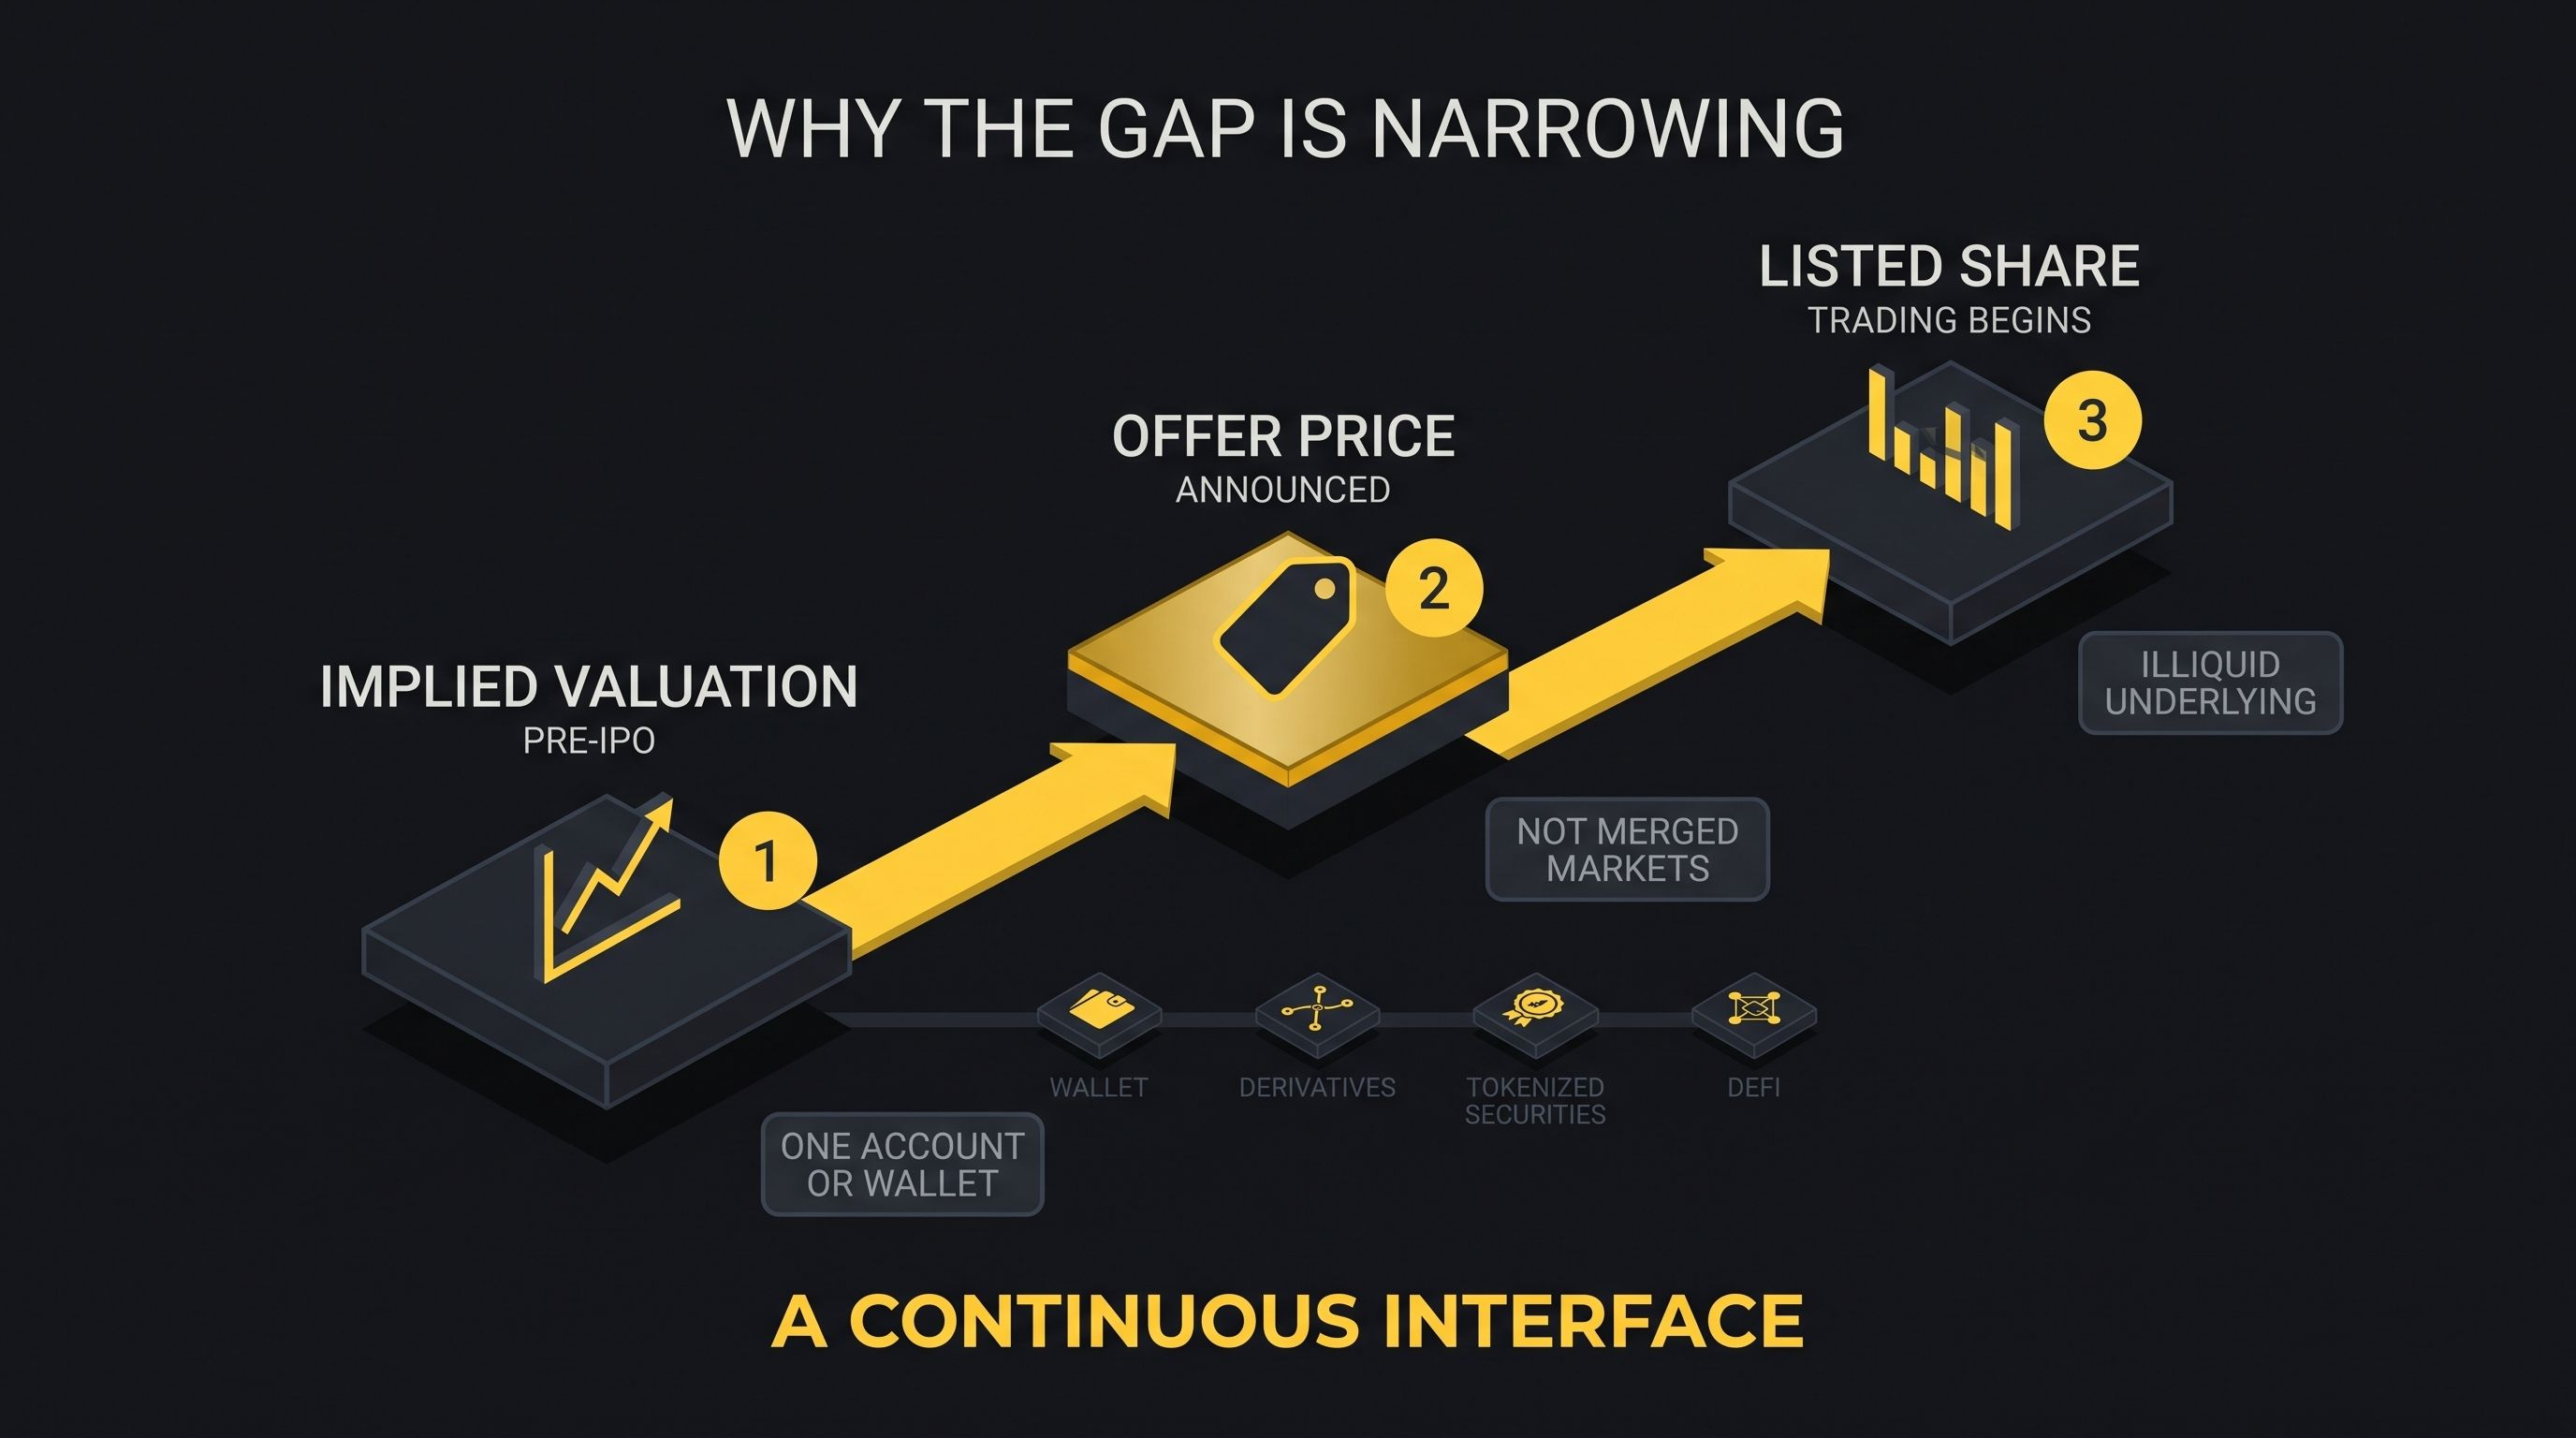
Это может расширить доступ к рынкам и улучшить процесс определения цены, особенно для инвесторов за пределами крупных финансовых центров. Но при этом может создаваться видимость ликвидности, хотя базовый частный актив остаётся неликвидным, раздробленным или юридически недоступным.
Регулирование по-прежнему играет решающую роль
Токенизация меняет базу данных и расчётную инфраструктуру, но не меняет автоматически юридическую природу актива. Согласно разъяснениям SEC за 2026 год, ценные бумаги остаются ценными бумагами независимо от того, ведётся ли учёт прав собственности в блокчейне или вне его.
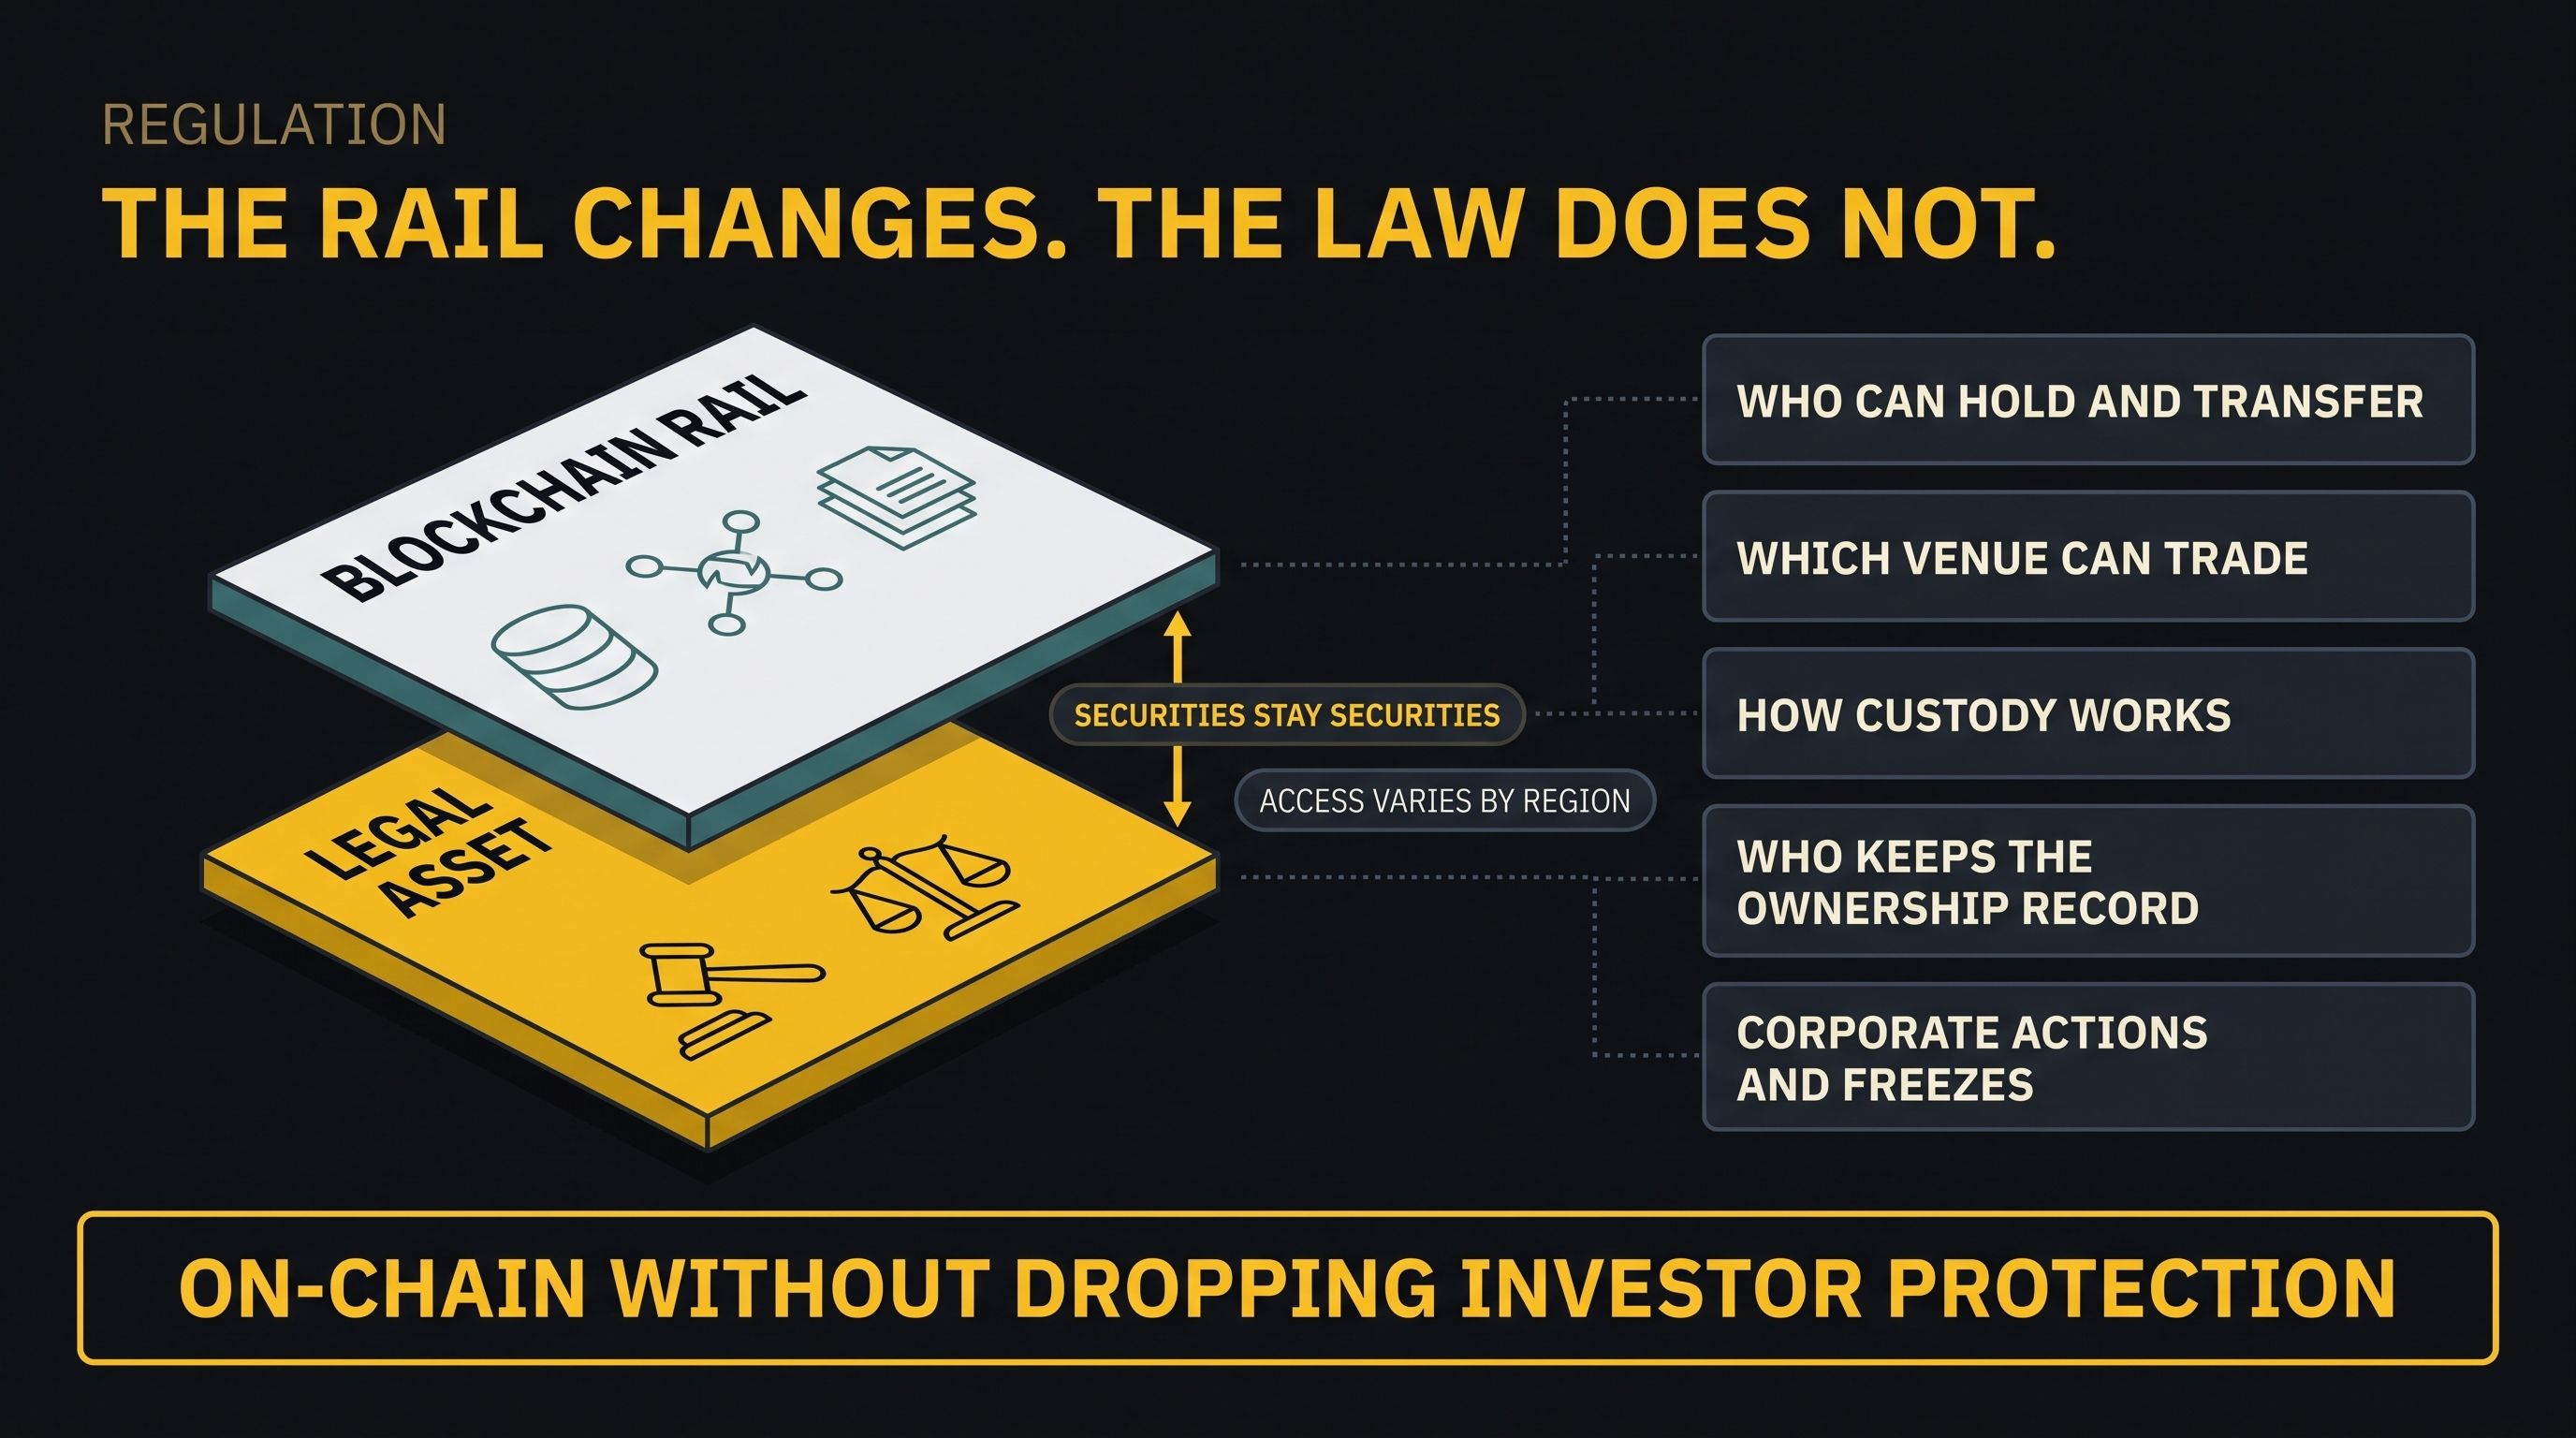
Ключевые вопросы регулирования касаются того, кто может владеть токеном и передавать его, на каких площадках им можно торговать, как организовано хранение, кто ведёт официальный реестр прав собственности и как обрабатываются дивиденды, голосование, дробление акций, тендерные предложения, заморозка активов и их возврат. Комиссар SEC Марк Уеда отметил, что выпуск, хранение, торговля, ликвидность, залог и клиринг должны быть адаптированы к ончейн-среде без ущерба для защиты инвесторов.
Географические ограничения показывают, что глобальный доступ пока не стал всеобщим. Например, xStocks недоступны лицам из США и некоторых других крупных юрисдикций, а Binance указывает, что доступность продуктов зависит от региона.
Что дальше
Решающим этапом станет не очередной токен, отслеживающий цену акции, уже торгуемой на бирже. Им станут повторяемые размещения под руководством эмитентов, в которых привлечение капитала, юридически признанное право собственности, вторичная торговля, расчёты и корпоративные действия будут осуществляться в совместимых блокчейн-сетях.
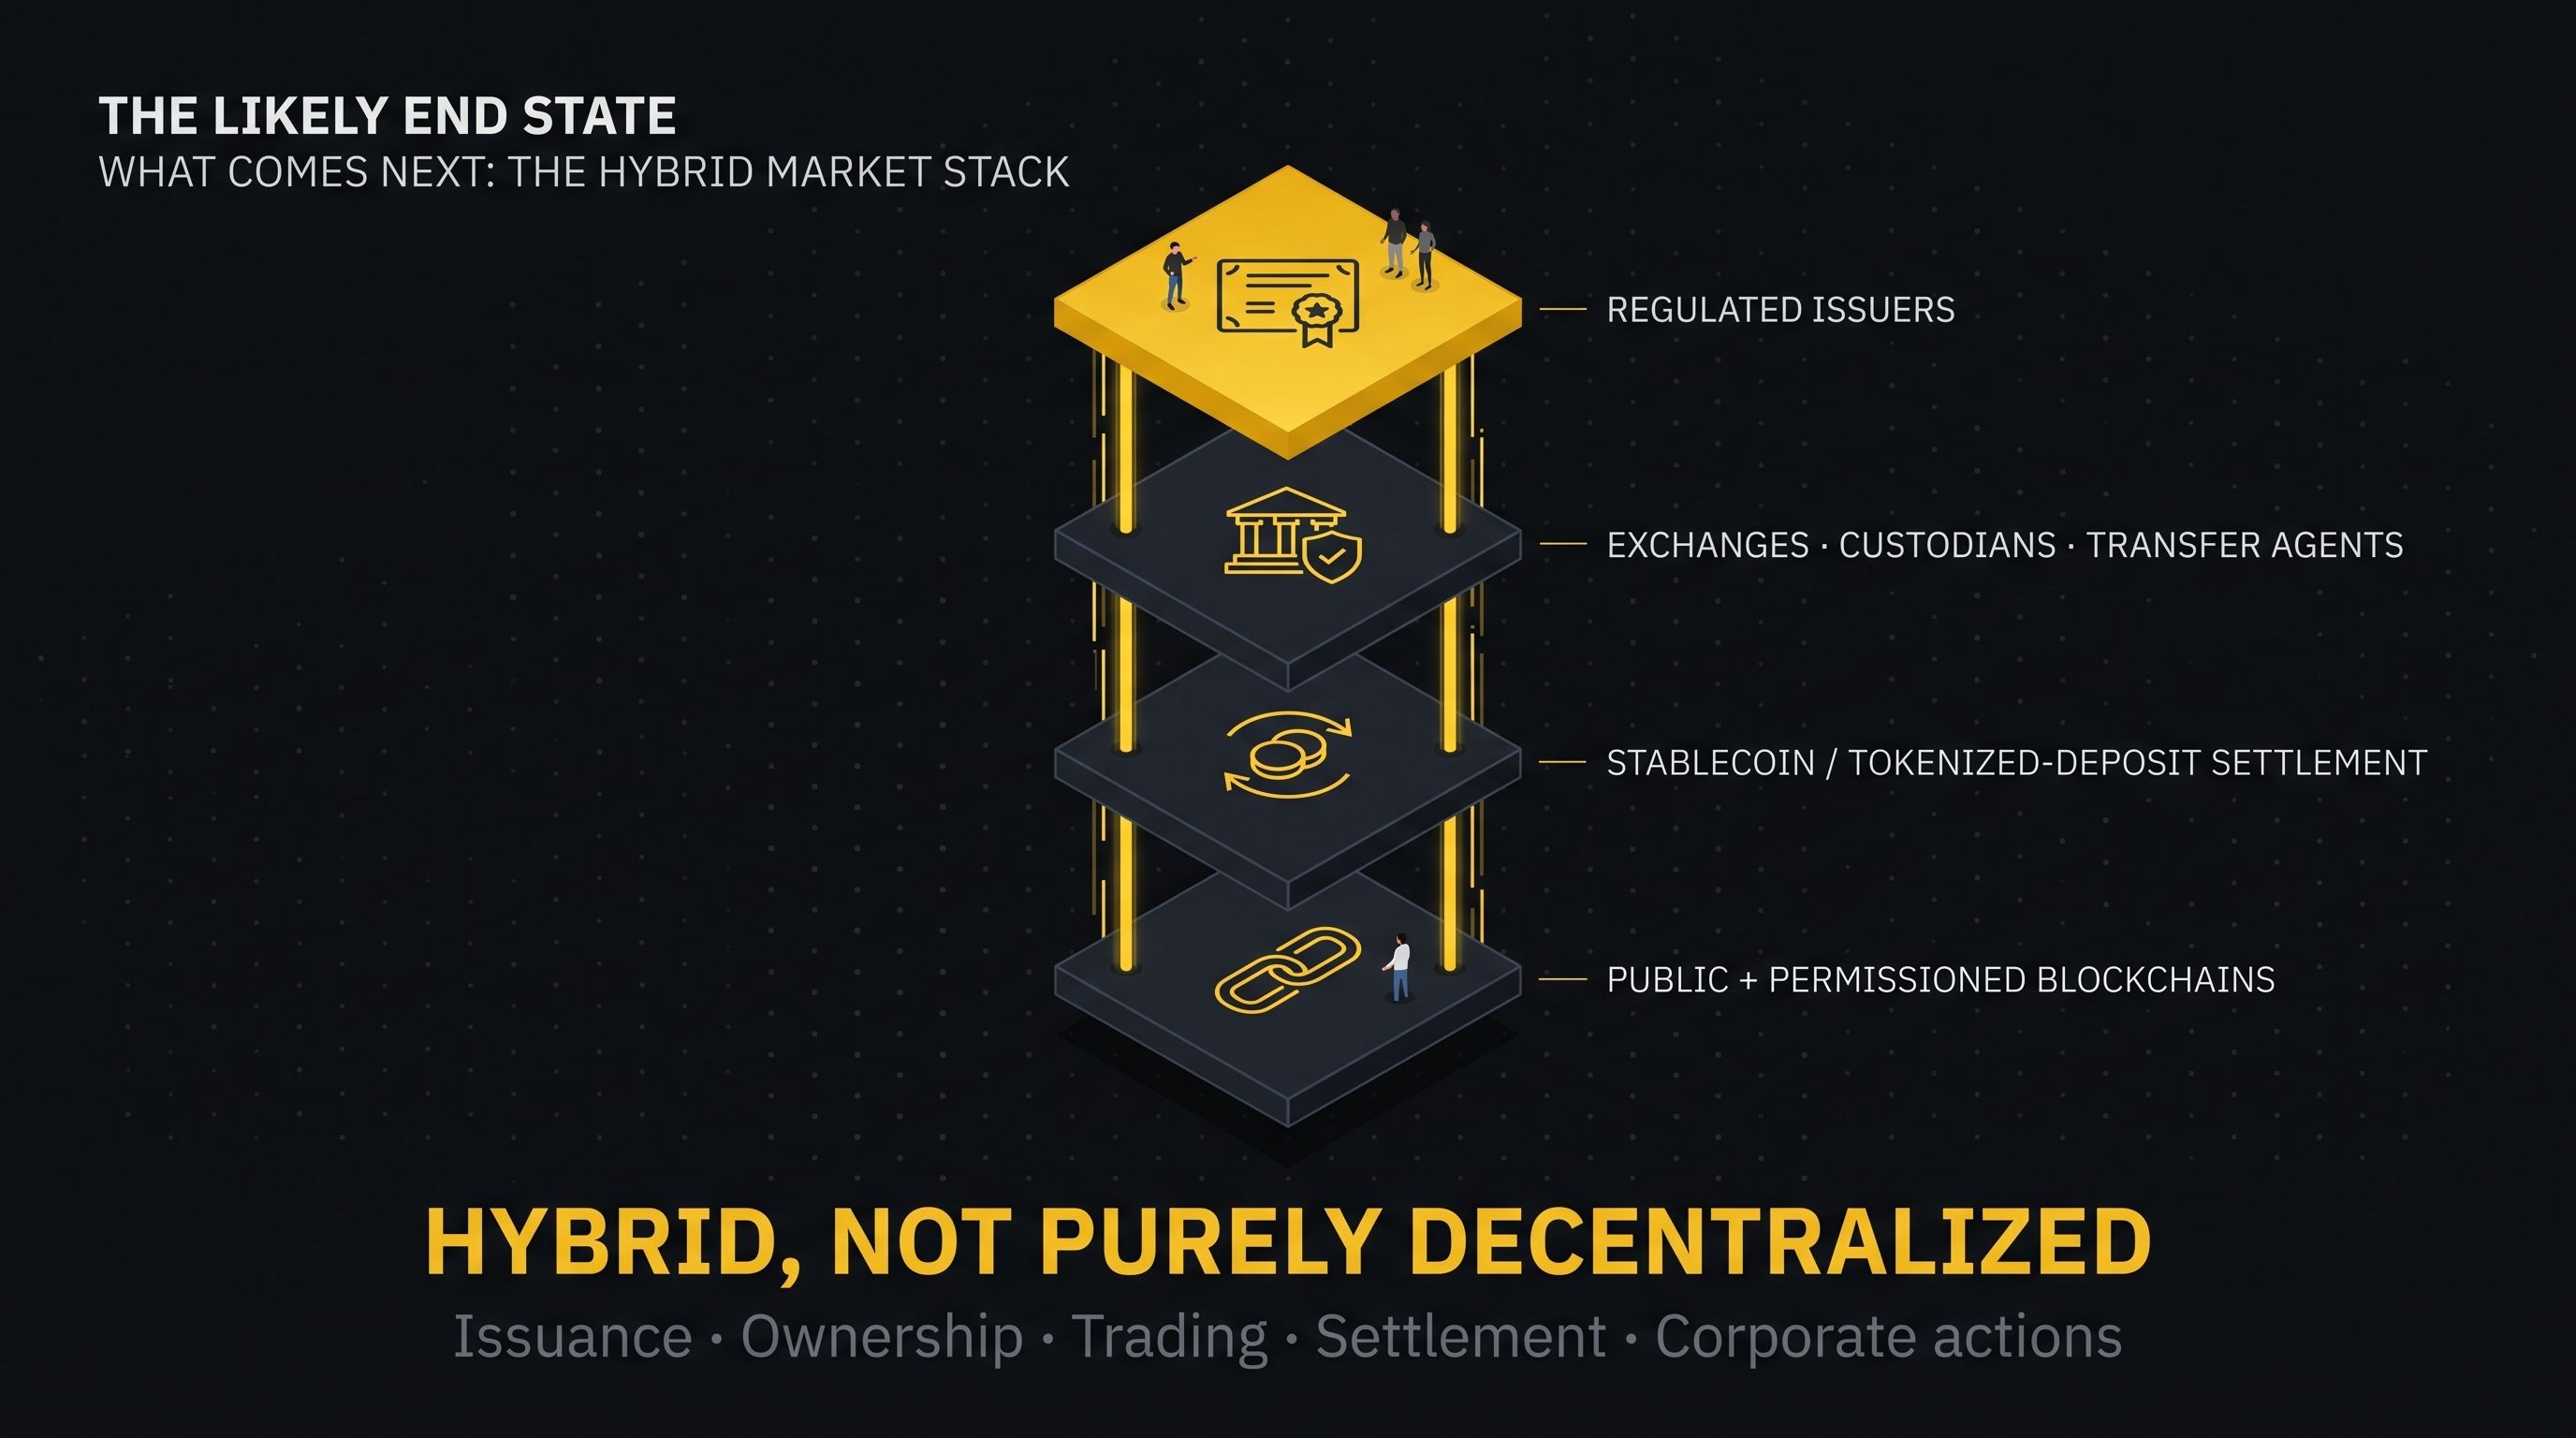
ST Group показывает, что полностью токенизированное публичное размещение может работать в рамках регулируемого режима, а пилотные проекты DTCC и бирж демонстрируют, что традиционная инфраструктура тоже переходит в блокчейн. Поэтому наиболее вероятный итог — гибридная, а не полностью децентрализованная система: регулируемые эмитенты, биржи, кастодианы, агенты по ведению реестра, расчёты в стейблкоинах или токенизированных депозитах, а также публичные и разрешительные блокчейны будут работать как единая рыночная инфраструктура.
Прогноз CZ выглядит правдоподобным по направлению, но переход не произойдёт одним скачком. На этапе 1 экспозиция по акциям переносится в блокчейн. На этапе 2 торговля, расчёты и залог переводятся на программируемые рельсы. Этап 3 расширяет поиск цены на период частного рынка до листинга. Настоящее ончейн-IPO замыкает этот цикл, перенося сам первичный выпуск в блокчейн.