Вчера настраивал бэктест стратегии выбора монет по множеству факторов. Запустил — а в итоге: доходность 0, коэффициент Шарпа 0, максимальная просадка 0.
Первая мысль: стратегия вообще не совершала сделок.
Но выяснилось, что движок просто завис: за 457 дней на протяжении 178 дней средства на счёте были в минусе, срабатывала защита от ликвидации, и все метрики отказывались рассчитываться.
Разобравшись, нашёл два бага.
Баг № 1: минимальный шаг цены был установлен на уровне 0,01.
Цена ордера округлялась с его учётом.
Многие монеты в пуле стоили меньше 0,005 доллара, поэтому цена лимитного ордера (цена закрытия + 1%) после округления превращалась в 0.
Последствия: ордера на покупку с нулевой ценой никогда не исполнялись, а ордера на продажу — наоборот, исполнялись всегда. В лонг войти не получалось, а шорт закрыть — тоже. Вместо примерно равного количества позиций в обе стороны на счету оказывалось 3,7 лонгов против 9,7 шортов — то есть каждый день мы оставались с неприкрытыми шортами.
Перед исправлением проверил данные: в пуле было 829 монет, цены требовали до 8 знаков после запятой, а самая дешёвая сделка стоила 0,0000034 доллара.
Поэтому установил шаг цены 1e-9 (9 знаков после запятой), оставив запас на порядок.
После исправления доля исполненных ордеров вернулась к 100%, а ордеров с нулевой ценой больше не было.
Баг № 2: кредитное плечо.
Параметры стратегии были скопированы из примера для фьючерсов, где по умолчанию использовалось трёхкратное номинальное плечо.
На крипторынке высокая волатильность: с плечом 3х средства каждый день колебались около нуля, и защита от ликвидации могла сработать в любой момент.
Снизил плечо до 1х — больше ни разу не ликвидировало.
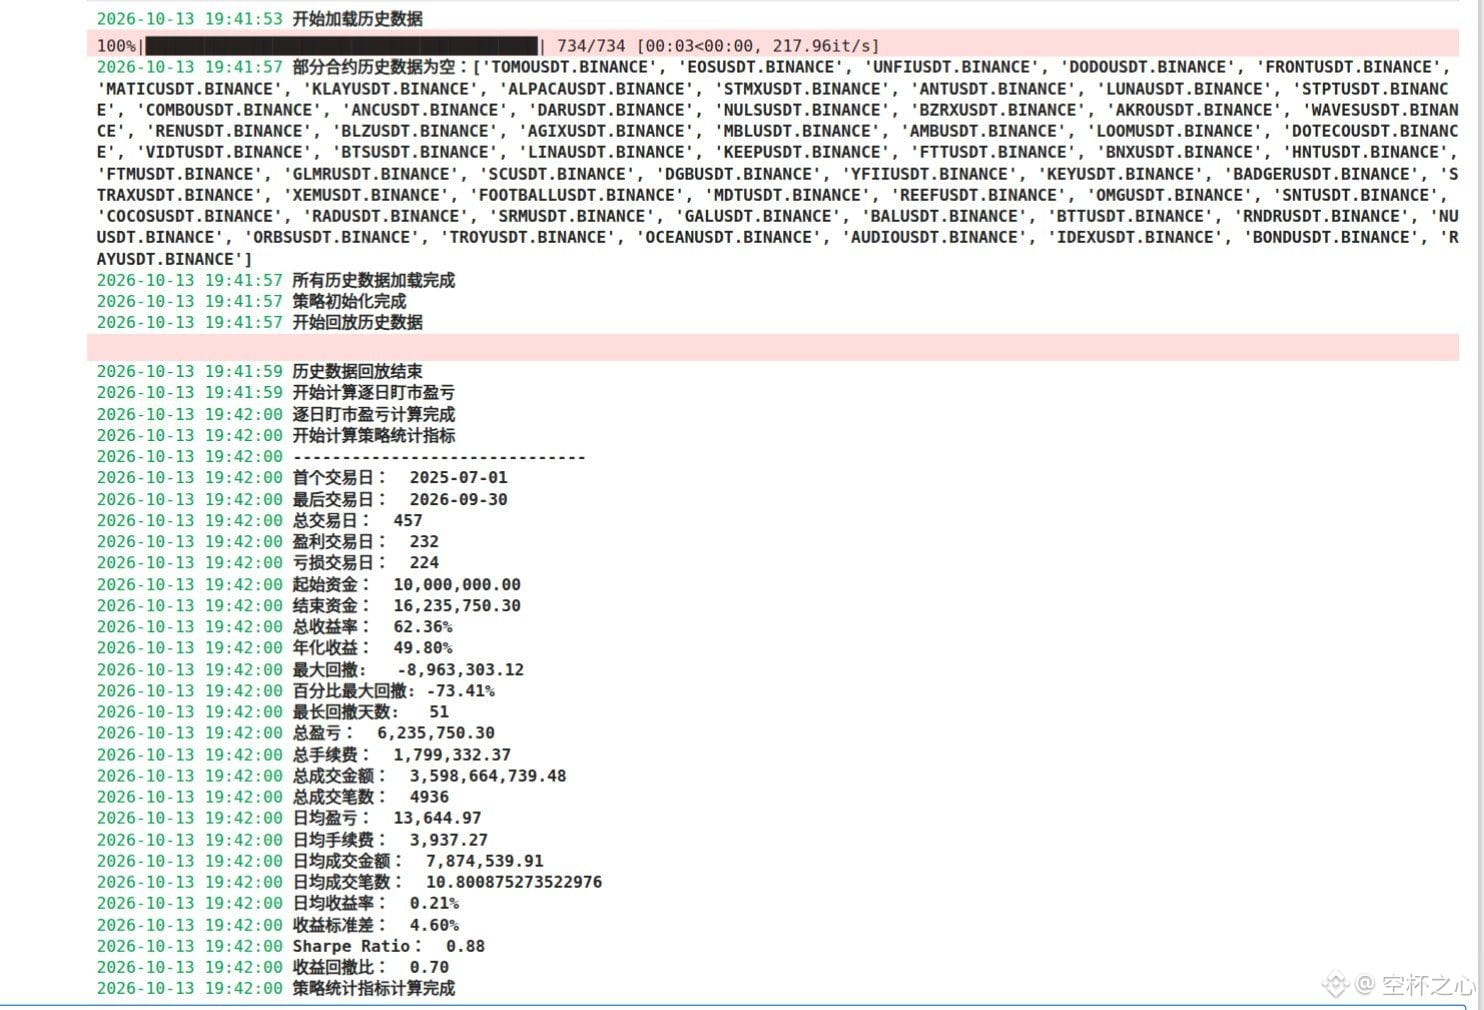
После исправления обоих багов бэктест наконец выдал результаты:
Общая доходность за 15 месяцев — +62%, годовая — около 50%, коэффициент Шарпа — 0,88.
Но не спешите радоваться: максимальная просадка — -73%, а одних только комиссий мы заплатили на 1,8 миллиона.
К тому же расходы на финансирование и принудительное закрытие позиций ещё не смоделированы, поэтому это лишь означает, что весь процесс теперь работает. До «стратегию можно использовать» ещё очень далеко.
Заодно обновил модель: метку для отбора монет сменил с «просто ранжировать по росту цены» на «ранжировать по росту цены, делённому на волатильность», а раннюю остановку обучения теперь настраиваю по ежедневной корреляции прогнозов.
Главный вывод за вчера: больше всего времени уходит не на написание стратегии, а на то, чтобы понять, что тебя обманул собственный бэктест.
Сегодня добавлю расходы на финансирование и запущу ещё раз. Скоро поделюсь результатами 😤
#AIHarness投研工程 #量化交易员 #选币策略
Первая мысль: стратегия вообще не совершала сделок.
Но выяснилось, что движок просто завис: за 457 дней на протяжении 178 дней средства на счёте были в минусе, срабатывала защита от ликвидации, и все метрики отказывались рассчитываться.
Разобравшись, нашёл два бага.
Баг № 1: минимальный шаг цены был установлен на уровне 0,01.
Цена ордера округлялась с его учётом.
Многие монеты в пуле стоили меньше 0,005 доллара, поэтому цена лимитного ордера (цена закрытия + 1%) после округления превращалась в 0.
Последствия: ордера на покупку с нулевой ценой никогда не исполнялись, а ордера на продажу — наоборот, исполнялись всегда. В лонг войти не получалось, а шорт закрыть — тоже. Вместо примерно равного количества позиций в обе стороны на счету оказывалось 3,7 лонгов против 9,7 шортов — то есть каждый день мы оставались с неприкрытыми шортами.
Перед исправлением проверил данные: в пуле было 829 монет, цены требовали до 8 знаков после запятой, а самая дешёвая сделка стоила 0,0000034 доллара.
Поэтому установил шаг цены 1e-9 (9 знаков после запятой), оставив запас на порядок.
После исправления доля исполненных ордеров вернулась к 100%, а ордеров с нулевой ценой больше не было.
Баг № 2: кредитное плечо.
Параметры стратегии были скопированы из примера для фьючерсов, где по умолчанию использовалось трёхкратное номинальное плечо.
На крипторынке высокая волатильность: с плечом 3х средства каждый день колебались около нуля, и защита от ликвидации могла сработать в любой момент.
Снизил плечо до 1х — больше ни разу не ликвидировало.
После исправления обоих багов бэктест наконец выдал результаты:
Общая доходность за 15 месяцев — +62%, годовая — около 50%, коэффициент Шарпа — 0,88.
Но не спешите радоваться: максимальная просадка — -73%, а одних только комиссий мы заплатили на 1,8 миллиона.
К тому же расходы на финансирование и принудительное закрытие позиций ещё не смоделированы, поэтому это лишь означает, что весь процесс теперь работает. До «стратегию можно использовать» ещё очень далеко.
Заодно обновил модель: метку для отбора монет сменил с «просто ранжировать по росту цены» на «ранжировать по росту цены, делённому на волатильность», а раннюю остановку обучения теперь настраиваю по ежедневной корреляции прогнозов.
Главный вывод за вчера: больше всего времени уходит не на написание стратегии, а на то, чтобы понять, что тебя обманул собственный бэктест.
Сегодня добавлю расходы на финансирование и запущу ещё раз. Скоро поделюсь результатами 😤
#AIHarness投研工程 #量化交易员 #选币策略