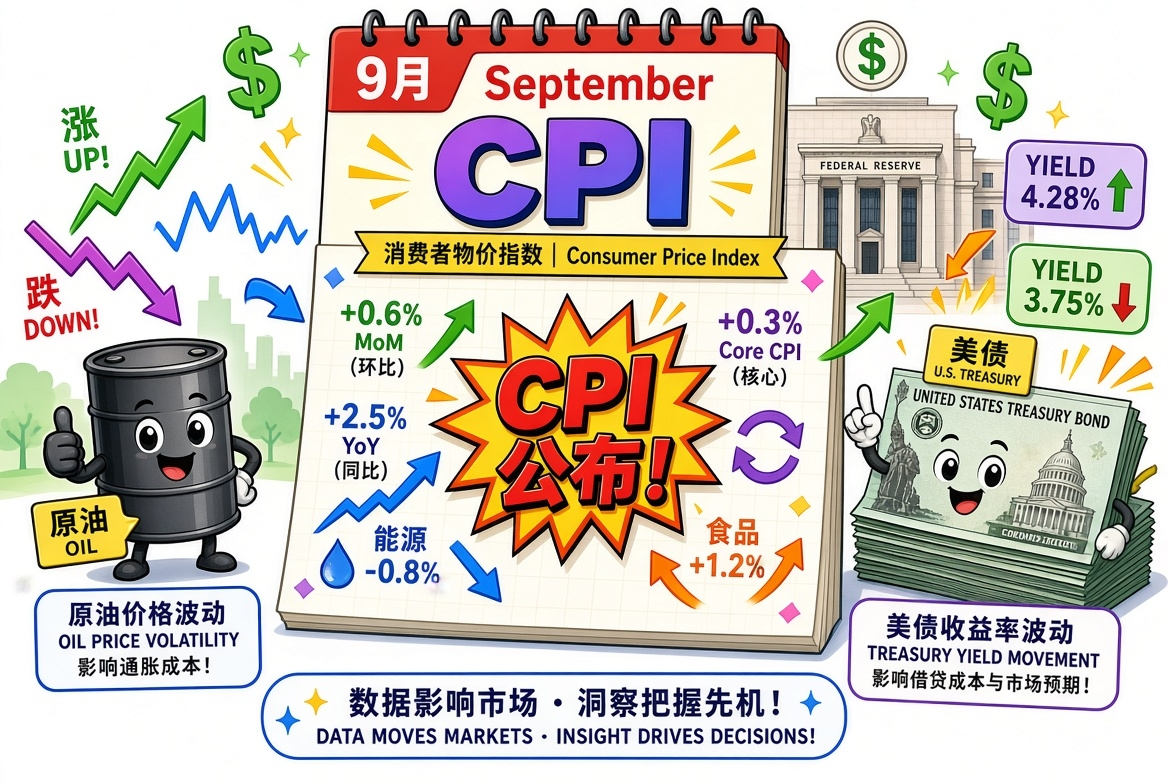

Индекс потребительских цен за сентябрь (будет опубликован 14 октября в 8:30 ET) — последний важный показатель инфляции перед заседанием ФРС 27–28 октября. Рынок в целом ожидает ускорения общей инфляции на фоне восстановления цен на энергоносители и более умеренной динамики базовой инфляции. Влияние на нефть и казначейские облигации США будет зависеть главным образом от того, насколько фактические данные отклонятся от ожиданий, особенно по базовому ИПЦ.
Консенсус-прогноз рынка (по данным из разных источников)
Общий ИПЦ: около +0,5%–0,6% за месяц (предыдущее значение — +0,4%), около 3,6%–3,7% в годовом выражении (предыдущее значение — 3,4%).
Базовый ИПЦ (без учета продуктов питания и энергоносителей): около +0,2% за месяц (предыдущее значение — +0,3%), около 2,4%–2,5% в годовом выражении (предыдущее значение — 2,4%).
Главный фактор роста — энергетика. В сентябре цены на бензин резко выросли (по некоторым оценкам, почти на +9%–10% за месяц), что значительно повлияло на энергетическую составляющую. Рост цен на нефть был обусловлен главным образом ситуацией на Ближнем Востоке, рисками в Ормузском проливе и конфликтом, связанным с США и Ираном. Между тем ожидается замедление базовой инфляции благодаря некоторому ослаблению давления со стороны арендной платы и жилищных услуг; давление со стороны услуг и товаров относительно умеренное. Некоторые организации (например, Goldman Sachs) придерживаются несколько более жёсткой позиции; в целом годовой рост ожидается на уровне 3,7%, а месячный рост базовой инфляции — немного выше консенсус-прогноза.
Текущий контекст: в сентябре ФРС уже один раз повысила ставку (целевой диапазон достиг 3,75%–4,00%). Рынок закладывает низкую вероятность повышения ставки в октябре (около 15%–20%) и больше внимания уделяет декабрю и последующим заседаниям. Доходность 10-летних казначейских облигаций США в последнее время держится около 5,2% (примерно 5,21%–5,24% по состоянию на 13 октября), цена WTI — около 94 долларов за баррель, Brent — около 105 долларов (высокий уровень, хотя наблюдается некоторое снижение).
Потенциальное влияние на динамику цен на нефть
Сама нефть — один из ключевых факторов, определяющих энергетическую составляющую ИПЦ, а не просто «результат». После публикации данных:
Результат соответствует ожиданиям или немного выше них (общая инфляция повышенная, большой вклад вносит энергетика): в краткосрочной перспективе это может укрепить нарратив об «устойчивой инфляции» и поддержать колебания цен на нефть на высоком уровне или их небольшой отскок, особенно если рынок сочтёт, что риски для поставок сохраняются. Однако при умеренной базовой инфляции цены на нефть, вероятнее, будут сильнее зависеть от геополитики (Ближний Восток, энергетические аспекты конфликта России и Украины) и реального баланса спроса и предложения, а не от самого ИПЦ.
Значительно более высокая инфляция, чем ожидалось: может усилить опасения по поводу дальнейшего ужесточения политики и косвенно ухудшить ожидания спроса, что негативно для цен на нефть. Напротив, если базовая инфляция окажется заметно ниже ожиданий, рынок может уделить больше внимания временному характеру энергетического шока, а динамика цен на нефть будет в большей степени определяться фундаментальными факторами.
В целом направление движения цен на нефть после публикации ИПЦ по-прежнему во многом зависит от развития геополитической ситуации (например, поставок дизельного топлива и новостей о прекращении огня), а не от одного показателя. В последнее время между ценами на нефть и доходностью казначейских облигаций США наблюдается определённая положительная корреляция (канал влияния инфляционных опасений).
Потенциальное влияние на динамику казначейских облигаций США (доходность)
Рынок казначейских облигаций США чувствительнее к базовой инфляции; энергетическая составляющая общей инфляции играет относительно второстепенную роль:
Базовая инфляция соответствует ожиданиям или оказывается ниже них (месячный рост ≤0,2%): укрепятся ожидания, что в октябре ставку повышать не будут; доходность краткосрочных облигаций (2-летних) может снизиться. Доходность долгосрочных облигаций (10- и 30-летних) также может отступить или остаться на высоком уровне, особенно если цены на нефть одновременно стабилизируются. Это благоприятно для рынка облигаций (цены растут, доходность снижается).
Базовая инфляция выше ожиданий (месячный рост ≥0,3%): вновь усилится рыночный учёт повышения ставки и более жёсткой политики. Доходность краткосрочных облигаций может вырасти заметнее, а долгосрочных — также повыситься под влиянием инфляционных ожиданий и срочной премии, продолжив испытывать давление на высоких уровнях (в последнее время доходность уже приблизилась к многолетним максимумам).
Общая инфляция высокая, но базовая — низкая: классический сценарий «ножниц», при котором реакция рынка облигаций может быть неоднозначной — краткосрочные облигации выиграют от смягчения ожиданий относительно курса политики, тогда как долгосрочные проявят устойчивость из-за опасений по поводу энергетической инфляции. Рынок уже частично учёл рост общей инфляции за счёт энергетики; настоящая неожиданность — в структуре базовой инфляции и её дальнейшем переносе на другие цены.
Сценарии:
Базовый сценарий (общий показатель восстанавливается за счёт нефти, базовая инфляция умеренная): цены на нефть колеблются на высоком уровне, доходность краткосрочных казначейских облигаций США несколько смягчается, а долгосрочных — остаётся высокой и колеблется.
Неожиданно высокая инфляция: усиливается давление в сторону одновременного роста цен на нефть и доходности облигаций.
Неожиданно низкая инфляция: цены на нефть могут оказаться под давлением, доходность казначейских облигаций США заметно снизится.
После публикации данных обратите внимание на детали (бензин, жильё, услуги и товары), а также на последующие заявления представителей ФРС. Волатильность рынка может быть высокой, особенно непосредственно перед открытием и после него. Это анализ, основанный на текущем консенсусе; фактическая динамика зависит от данных в момент публикации, геополитики и склонности к риску. Не является инвестиционной рекомендацией.