Иногда мне кажется, что финансовый рынок никогда по-настоящему не успевает перевести дух.
Постоянно что-то происходит. В один день все говорят о биткоине. На следующий — о токенах ИИ, каком-нибудь новом криптопроекте или очередном нарративе, который якобы способен всё изменить. Затем рынок окрашивается в красный, люди начинают говорить о крахе, и вдруг все эти уверенные прогнозы исчезают.
Несколько недель спустя тот же цикл начинается снова.
Честно говоря, после того как я наблюдала за многочисленными взлётами и падениями крипторынка, я немного устала от всего этого шума. Не потому, что потеряла интерес к рынку, а потому, что видела, как быстро воодушевление может смениться разочарованием. Проекты, которые когда-то казались неудержимыми, канули в Лету. Токенам, вокруг которых собрались огромные сообщества, оказалось трудно найти реальный спрос. А люди, которые звучали абсолютно уверенно, рассуждая о будущем, незаметно переключились на свою следующую грандиозную идею.
Иногда именно так этот рынок и работает.
Но я усвоил одну вещь: криптовалюты не существуют в собственном маленьком мире. Как бы людям ни хотелось верить, что биткоин и цифровые активы существуют независимо от всего остального, состояние экономики в целом по-прежнему имеет значение. Важны процентные ставки. Важна инфляция. Важна ликвидность. И иногда такая обычная вещь, как цена на нефть, может оказаться для рынка важнее очередного криптовалютного нарратива.
Именно поэтому я слежу за сентябрьским отчетом об индексе потребительских цен в США.
Не потому, что я жду от одного экономического отчета точного ответа о том, куда все движется, а потому, что взаимосвязь между инфляцией, ценами на нефть и доходностью казначейских облигаций становится все труднее игнорировать.
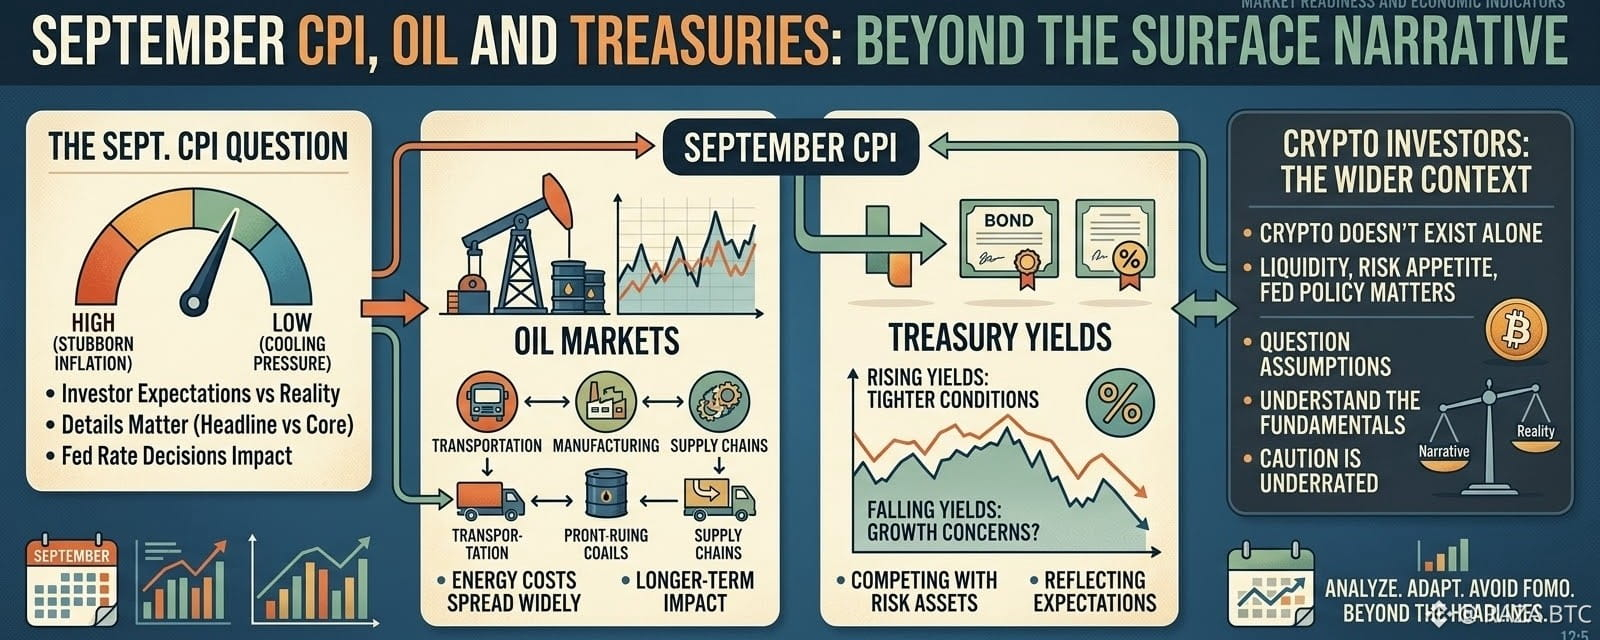
Вопрос достаточно прост: может ли сентябрьский ИПЦ встряхнуть рынки нефти и казначейских облигаций?
Ответ — да, это возможно. Но, на мой взгляд, интереснее то, чего инвесторы ждут от отчета и насколько эти ожидания уже учтены в рыночных ценах.
Потому что, будем честны, финансовые рынки редко все упрощают.
Можно днями изучать экономические перспективы, читать все доступные прогнозы и убеждать себя, что понимаешь, что должно произойти дальше. Затем выходят данные, рынок движется в противоположную сторону, и у всех вдруг появляется другое объяснение.
Я слишком много раз это видел, чтобы считать какой-либо экономический отчет гарантированной возможностью.
И все же этот отчет заслуживает внимания.
Инфляция затрагивает почти все, даже когда люди не думают о ней напрямую. Когда дорожает топливо, растут транспортные расходы. Компаниям приходится больше тратить на доставку товаров. Одни какое-то время берут эти издержки на себя, другие в конце концов перекладывают их на покупателей.
А обычные люди ощущают это давление так, что оно редко попадает в заголовки рыночных новостей.
Чтобы понять проблему, не нужно быть профессиональным экономистом. Когда повседневные расходы продолжают расти, у людей остается меньше возможностей тратить деньги на что-то еще. Компании осторожнее распоряжаются бюджетами. Если стоимость кредитования и без того высока, брать в долг становится сложнее оправдать.
В основе все просто, хотя детали бывает сложно измерить.
Вот почему цены на нефть заслуживают большего внимания, чем им порой уделяют.
Нефть — не просто еще один товар, который трейдеры покупают и продают. Она связана с транспортом, производством, сельским хозяйством, судоходством и множеством других отраслей, обеспечивающих работу экономики. Когда расходы на энергию резко растут, последствия выходят далеко за пределы топливного рынка.
Конечно, рост цен на нефть не означает автоматически, что инфляция продолжит ускоряться. Цены на другие товары могут двигаться в ином направлении, а влияние стоимости энергоносителей зависит от того, как долго она остается высокой. Компании могут взять на себя часть расходов, потребители — изменить свои траты, а ситуация с поставками — улучшиться.
Но если цены на энергоносители долго остаются высокими, все труднее списывать их на временную проблему.
Именно поэтому сентябрьский отчет по ИПЦ становится интересным.
Инвесторы захотят понять, замедляется ли инфляция, как и ожидалось, или рост издержек делает ситуацию сложнее. Они также будут изучать детали, а не только основную цифру в заголовке.
Более низкий показатель инфляции может принести некоторое облегчение. Более высокий — вновь вызвать опасения, что ценовое давление оказалось устойчивее, чем ожидалось.
Но ни тот, ни другой результат не рассказал бы всей истории.
Думаю, рынки иногда об этом забывают. Мы так долго ждем одного числа, что начинаем воспринимать его как окончательный ответ на вопрос, который складывался месяцами.
Экономика так не работает.
Один отчет может изменить ожидания, но он не объяснит каждое колебание цен на энергоносители, каждое изменение потребительских расходов и каждое решение компаний по всей стране.
И уж точно он не может точно сказать нам, что Федеральная резервная система предпримет дальше.
Вот почему я перехожу к доходности казначейских облигаций: мне кажется, инвесторам в криптовалюты стоит уделять ей больше внимания, чем они обычно уделяют.
Я понимаю, почему люди предпочитают следить за биткоином. Резкое движение актива за один день вызывает больше эмоций, чем изучение доходности государственных облигаций.
Но доходность этих облигаций — часть финансовой среды, влияющей на то, как инвесторы оценивают риск.
Когда доходность казначейских облигаций растет, другим инвестициям приходится конкурировать с доходностью государственных долговых бумаг. Высокая доходность также может привести к удорожанию займов — в зависимости от их типа и условий финансирования. Это создает давление на бизнес, потребителей и спекулятивные активы, сильно зависящие от благоприятных финансовых условий.
Когда доходность снижается, ситуация может выглядеть иначе.
Инвесторы могут начать ожидать смягчения денежно-кредитной политики или реагировать на опасения по поводу экономического роста. Иногда снижение доходности поддерживает готовность к риску. В других случаях оно отражает опасения, что экономика теряет темп.
Важно, что именно стало причиной движения.
Мне кажется, именно здесь разговор становится сложнее, чем это обычно представляют в рыночных комментариях.
Люди часто видят, что доходность казначейских облигаций снижается, и сразу считают это хорошей новостью для крипторынка. Если доходность растет, они предполагают, что рискованным активам грозят неприятности.
Иногда такие предположения оправданы. Иногда — нет.
Рынками не управляет одна переменная, а динамика биткоина не подчиняется идеально предсказуемой зависимости от государственных облигаций. На дальнейший ход событий могут влиять ликвидность, позиции инвесторов, кредитное плечо, спрос со стороны институциональных инвесторов и события внутри самой криптоиндустрии.
И все же полностью игнорировать доходность казначейских облигаций — значит упускать важную часть общей картины.
Для меня главный вопрос в том, изменит ли сентябрьский отчет по ИПЦ ожидания сколько-нибудь существенно.
Если инфляция окажется выше ожиданий, инвесторы могут усомниться в том, что процентные ставки будут снижаться так же быстро, как они надеялись. Это может вновь усилить давление на доходность казначейских облигаций и создать неблагоприятную обстановку для некоторых рискованных активов.
Если инфляция окажется ниже ожиданий, инвесторы могут с большей готовностью допустить, что денежно-кредитная политика со временем станет менее жесткой.
Но даже тогда я бы не спешил радоваться.
Более низкий показатель инфляции не означает автоматически, что экономика вдруг стала здоровой. Он не гарантирует, что цены на нефть останутся под контролем, и не означает, что все криптоактивы вот-вот станут привлекательнее.
Иногда хорошие новости — это просто хорошие новости. Иногда они уже заложены в цены. А иногда рынок все равно находит повод для распродажи.
Последняя возможность особенно хорошо знакома инвесторам в криптовалюты.
Мы видели, как биткоин рос на новостях, казавшихся незначительными, и падал после событий, которые должны были стать позитивными. Мы наблюдали, как целые сообщества убеждали себя, что определенный катализатор наконец подтолкнет цены вверх, а через несколько дней ажиотаж уже угасал.
Со временем перестаешь думать, что на каждый заголовок нужно немедленно реагировать.
Вы начинаете задавать другой вопрос: действительно ли это что-то меняет или рынок просто ищет новый повод для движения?
Думаю, именно такой настрой нужен при обсуждении сентябрьского ИПЦ.
Цифры важны, но ожидания тоже имеют значение. Если инвесторы уже готовятся к более высокому показателю инфляции, реакция может быть относительно сдержанной. Если данные удивят в неожиданную сторону, движение может оказаться более значительным.
Но даже в этом случае первоначальная реакция может оказаться недолгой.
Трейдеры могут быстро отреагировать на заголовок, прежде чем обратить внимание на детали. Инвесторы могут изменить свое мнение, обдумав, что отчет означает для процентных ставок, цен на энергоносители и экономического роста.
Иногда первое движение — не то, которое в итоге окажется важным.
Поэтому мне трудно доверять тем, кто с полной уверенностью говорит, что произойдет сразу после выхода экономического отчета.
Возможно, они окажутся правы. Но правота в отношении одного отчета не означает, что они понимают все силы, влияющие на рынок.
И если однажды они ошиблись, это не обязательно означает, что весь их анализ был бесполезен.
Проблема в том, что соцсети вознаграждают уверенность куда больше, чем честность. Человек, утверждающий, что точно знает, что произойдет, часто привлекает больше внимания, чем тот, кто объясняет три возможных сценария и признает, что имеющихся данных недостаточно.
К сожалению, одной уверенности рынку недостаточно, чтобы вознаградить вас.
Они вознаграждают за правоту, но даже в этом случае важны выбор момента и управление рисками.
Для криптовалют это особенно актуально, потому что значительная часть рынка по-прежнему зависит от ожиданий относительно будущего.
Инвесторы покупают токены, потому что верят, что распространение технологии вырастет, продукт улучшится, сеть привлечет пользователей или новый нарратив приведет в сектор больше капитала.
Некоторые из этих ожиданий со временем действительно оправдываются.
Другие — нет.
Я ничего не имею против оптимизма. Без готовности смотреть за пределы настоящего было бы трудно замечать новые возможности. Но верить, что что-то может сработать, — не то же самое, что считать, будто это непременно сработает лишь потому, что об этом говорят многие.
Мы слишком часто видели, как проектам не удавалось оправдать свою оценку после того, как спадал ажиотаж.
За токеном может стоять интересная идея, но это не гарантирует стабильного спроса. У проекта может быть активное онлайн-сообщество, но это еще не доказывает, что его продукт действительно кому-то нужен. Перспективная технология может существовать годами, так и не став коммерчески полезной.
И даже хороший проект может оказаться неудачной инвестицией, если цена слишком высока.
Наблюдения не особенно захватывающие, но их стоит помнить.
Более благоприятная макроэкономическая обстановка может помочь крипторынку. Смягчение финансовых условий может побудить инвесторов идти на больший риск, а рост ликвидности способен поддержать некоторые сегменты рынка.
Но дешевые деньги не могут решить все проблемы.
Он не может гарантировать, что у токена есть причина существовать. Он не может создать реальных пользователей там, где нет значимого спроса. И он не может превратить слабую бизнес-модель в устойчивую лишь потому, что инвесторы вдруг стали настроены оптимистичнее.
Меня беспокоит именно это, когда люди считают ожидания по процентным ставкам главным объяснением всего, что происходит в криптоиндустрии.
Макроэкономическая обстановка важна, но это не повод переставать анализировать сами активы.
Если биткоину пойдет на пользу более благоприятная финансовая обстановка, это не значит, что каждый небольшой токен выиграет в той же мере. Даже если уверенность инвесторов укрепится, капитал может сосредоточиться в признанных активах, а не перетечь во все спекулятивные проекты подряд.
А если условия станут сложнее, некоторым проектам, вероятно, придется тяжелее, чем другим.
Различия между активами имеют значение.
Думаю, во время сильного рынка инвесторы иногда упускают это из виду: рост цен заставляет почти любое решение выглядеть разумным. Проекты привлекают внимание, сообщества растут, и люди начинают считать, что следующий этап будет еще лучше предыдущего.
Затем условия меняются, и вдруг все вспоминают, что риск был рядом с самого начала.
Именно эта история — одна из причин, почему мне интересен сентябрьский отчет по ИПЦ, но я не хочу придавать ему чрезмерное значение.
Я хочу понять, что отчет может рассказать нам об инфляции и финансовых условиях. Хочу увидеть, как отреагируют цены на нефть и подтвердит ли доходность казначейских облигаций уже сложившиеся рыночные ожидания или поставит их под сомнение.
Мне также важно понять, сохранится ли первоначальная реакция, когда у инвесторов появится время обдумать детали.
Но я не жду, что отчет даст идеальный ответ.
На цены на нефть влияют свои факторы. Доходность казначейских облигаций отражает сразу несколько противоборствующих ожиданий. Федеральной резервной системе приходится учитывать больше, чем один показатель инфляции. А крипторынки могут двигаться по причинам, не имеющим никакого отношения ни к чему из перечисленного.
Слишком многое происходит одновременно, чтобы свести все к простому прогнозу.
Возможно, это звучит осторожно, но, думаю, в рынке, где всех постоянно подталкивают занять какую-то позицию, осторожность недооценивают.
Всегда есть давление: нужно решить, является ли следующее событие позитивным или негативным. Людям нужно четкое мнение, желательно такое, на которое можно немедленно опереться в своих действиях.
Но иногда самый честный ответ заключается в том, что информации недостаточно для уверенного вывода.
Это не значит, что нужно вечно бездействовать. Это значит понимать, что вам известно, признавать, чего вы не знаете, и не принимать решения исключительно из страха упустить выгоду.
Я усвоил этот урок на собственном горьком опыте, как и многие другие, кто провел достаточно времени в криптоиндустрии.
Вы видите, что какой-то токен растет, читаете несколько убедительных объяснений и начинаете думать, не упускаете ли вы возможность. Вы обращаете больше внимания на потенциальную прибыль, чем на риски. Вскоре вы уже не спрашиваете себя, имеет ли эта инвестиция смысл. Вы думаете, успеете ли войти до следующего движения.
Это небольшое изменение в мышлении, но оно может дорого обойтись.
То же самое происходит перед важными экономическими событиями. Инвесторы формируют ожидания, ищут сигналы и стараются занять позицию раньше остальных.
Иногда это срабатывает.
Иногда выходит отчет, рынок движется непредсказуемо, и те, кто считал, что у них есть явное преимущество, обнаруживают, что полагались на предположения, которые даже не пытались как следует проверить.
Нет ничего плохого в том, чтобы готовиться к разным сценариям. Проблема — верить, что подготовка избавляет от неопределенности.
Это не так.
Сентябрьский отчет по ИПЦ может повлиять на цены на нефть, доходность казначейских облигаций и ожидания относительно процентных ставок. По крайней мере в краткосрочной перспективе он может изменить представления инвесторов об экономике в целом.
Но это все равно всего лишь один отчет.
Дальнейшее будет зависеть от деталей, уже сложившихся ожиданий рынка, событий на энергетических рынках и последующих экономических данных.
Я предпочитаю следить за этими событиями, а не пытаться выжать прогноз из каждого нового заголовка.
И, честно говоря, я думаю, этот подход уместен не только в отношении этого конкретного отчета.
Инвесторам в криптовалюты было бы полезнее меньше искать единственное событие, которое якобы определяет все, и больше разбираться в условиях, в которых существуют их инвестиции.
Это значит следить за инфляцией и процентными ставками, не считая их объяснением каждого движения цен. Это значит наблюдать за новыми проектами, не веря автоматически их обещаниям. Это значит понимать, что растущий рынок создает возможности, но одновременно побуждает людей идти на риски, которых они не до конца осознают.
И главное — помнить, что неопределенность никуда не исчезает лишь потому, что рынок снова становится захватывающим.
Всегда найдется очередной нарратив. Всегда выйдет очередное экономическое заявление. Всегда найдется кто-нибудь, кто будет утверждать, будто следующее движение очевидно.
Возможно, сентябрьский ИПЦ вызовет сильную реакцию на рынках нефти и казначейских облигаций. Возможно, показатели окажутся достаточно близки к ожиданиям, и инвесторы быстро переключатся на другое. А может, первоначальная реакция покажется значительной, но через несколько дней потеряет всякое значение.
Я действительно не знаю, какой сценарий возобладает.
Я знаю, что нефть, инфляция и доходность казначейских облигаций связаны с реальной экономикой и заслуживают большего внимания, чем беглый взгляд. Их динамика может влиять на финансовые условия, в которых существуют криптоактивы, но она не скажет нам, ценен ли каждый отдельный проект и заслуживает ли каждый токен внимания инвесторов.
Для ответа на эти вопросы все равно нужно самостоятельно думать и оценивать ситуацию.
Наблюдая за достаточным количеством рыночных циклов, я стал меньше искать поводы для энтузиазма и больше интересоваться тем, что происходит на самом деле.
Это не значит, что я жду, будто все пойдет не так. Просто я больше не считаю, что каждое перспективное событие должно превращаться в громкий прогноз.
Иногда дорожает нефть. Иногда инфляция оказывается неожиданной. Иногда доходность казначейских облигаций движется в неожиданном направлении. Рынки реагируют, инвесторы пересматривают свои позиции, а жизнь продолжается.
Постоянно появляется новая информация.
Сложность в том, чтобы научиться реагировать, не позволяя каждому новому событию управлять ходом мыслей.
Так что да, я буду следить за сентябрьским ИПЦ. Я буду обращать внимание на нефть, доходность казначейских облигаций и на то, что отчет может означать для ожиданий относительно процентных ставок.
Но я также буду помнить, что рынок способен удивлять, первая реакция не всегда становится окончательной, а один экономический отчет редко рассказывает всю историю.
Никаких громких прогнозов. Никаких притворств, будто я знаю, что будет дальше.
Просто еще одно напоминание о том, что инвестировать трудно, экономика сложна, а уверенность становится опасной, когда опережает имеющиеся факты.
После всего, через что прошли инвесторы в криптовалюты за эти годы, возможно, этот урок стоит запомнить.
Не каждый заголовок — это возможность. Не каждое падение — начало восстановления. Не каждый рост подтверждает историю, в которую нам хотелось верить.
Иногда самое разумное — это следить за происходящим, ставить под сомнение собственные предположения и дать реальности достаточно времени, чтобы показать, что именно меняется.
Потому что у рынка всегда найдется новая история, которую можно продать.
А вот заслуживает ли эта история ваших денег — совсем другой вопрос.