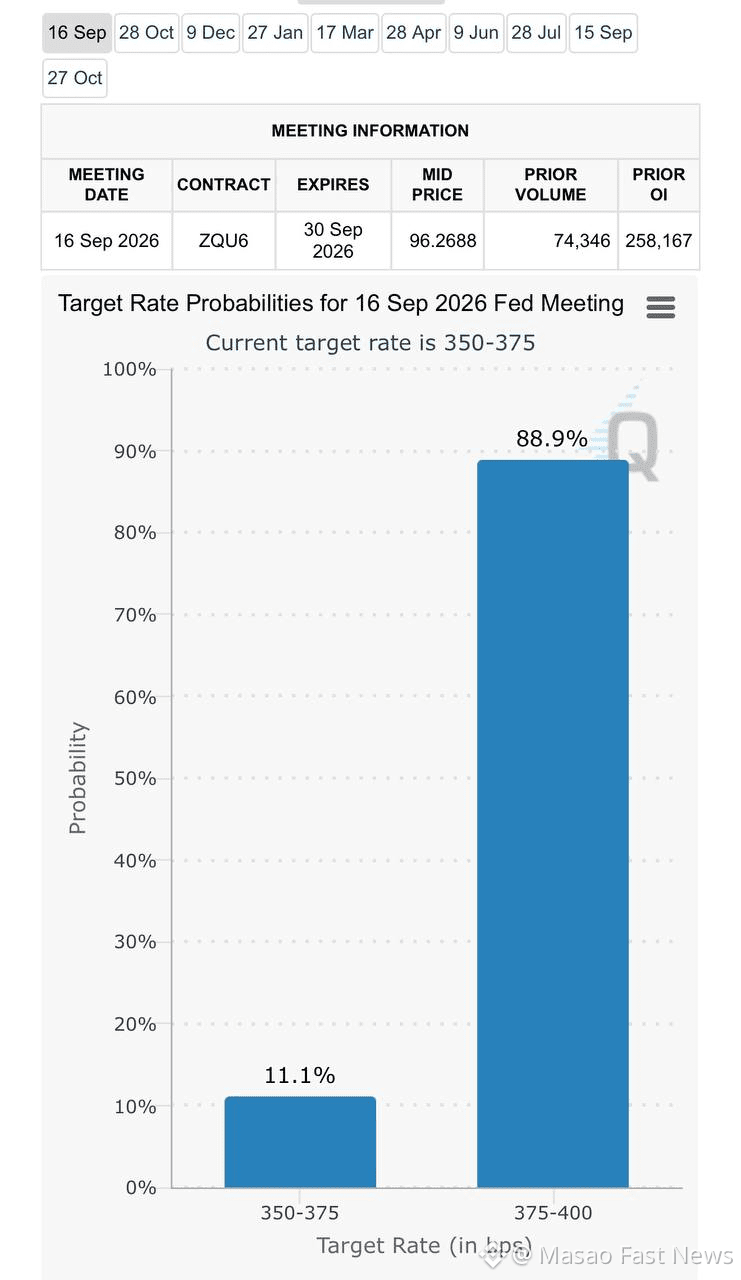
Khi thị trường chuẩn bị đón nhận dữ liệu CPI tháng 9 của Mỹ, tôi cho rằng đây là thời điểm cần đặc biệt chú ý đến mối quan hệ giữa giá năng lượng, lạm phát và kỳ vọng chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed).
Quan điểm của tôi là CPI toàn phần có nguy cơ cao hơn dự kiến nếu giá năng lượng tiếp tục duy trì ở mức cao. Tuy nhiên, tôi sẽ không vội kết luận rằng lạm phát chắc chắn tăng mạnh, bởi dữ liệu thực tế vẫn là yếu tố quyết định. Điều quan trọng hơn là xác định liệu áp lực từ năng lượng chỉ mang tính ngắn hạn hay đang lan rộng sang các nhóm hàng hóa và dịch vụ khác.
🛢️ 1. Thị trường dầu mỏ: Cơ hội tăng giá đi kèm rủi ro lớn
Căng thẳng địa chính trị tại Trung Đông có thể làm gia tăng lo ngại về nguồn cung dầu, từ đó tạo thêm phần bù rủi ro cho giá năng lượng. Nếu nguồn cung bị gián đoạn hoặc thị trường đánh giá rủi ro gián đoạn cao hơn, giá dầu có thể tiếp tục biến động mạnh.
Giá dầu tăng cũng có thể làm tăng chi phí vận tải, sản xuất và năng lượng, tạo áp lực lên CPI toàn phần. Tuy nhiên, tác động này không nhất thiết xuất hiện ngay lập tức trong mọi thành phần của chỉ số giá tiêu dùng.
Tôi cũng không cho rằng giá dầu chắc chắn sẽ tiếp tục tăng. Nếu căng thẳng địa chính trị hạ nhiệt, nguồn cung ổn định hoặc nhu cầu suy yếu, giá dầu có thể điều chỉnh ngay cả khi thị trường trước đó đã đặt cược vào kịch bản tăng giá.
Vì vậy, chiến lược của tôi là theo dõi diễn biến nguồn cung, biến động giá dầu và phản ứng của thị trường thay vì mua đuổi sau những nhịp tăng đột biến.
🇺🇸 2. Trái phiếu Kho bạc Mỹ: CPI sẽ quyết định hướng đi tiếp theo?
Thị trường trái phiếu Mỹ có thể phản ứng mạnh nếu dữ liệu CPI khác biệt đáng kể so với kỳ vọng.
Nếu CPI cao hơn dự báo, đặc biệt khi CPI lõi cũng cho thấy áp lực lạm phát dai dẳng, thị trường có thể giảm kỳ vọng Fed sớm nới lỏng chính sách. Trong kịch bản đó, lợi suất Kho bạc Mỹ có thể tăng, gây áp lực giảm lên giá trái phiếu.
Ngược lại, nếu CPI toàn phần tăng nhưng CPI lõi hạ nhiệt, thị trường có thể đánh giá rằng áp lực từ năng lượng chưa đủ để làm thay đổi đáng kể xu hướng lạm phát cơ bản. Lợi suất khi đó có thể giảm nếu kỳ vọng chính sách tiền tệ trở nên ít thắt chặt hơn.
Tuy nhiên, phản ứng của trái phiếu không chỉ phụ thuộc vào CPI. Nhu cầu đối với trái phiếu, kỳ vọng tăng trưởng kinh tế, nguồn cung trái phiếu và mức bù rủi ro kỳ hạn cũng có thể ảnh hưởng đến lợi suất.
Đối với tôi, cần theo dõi cả lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm và 10 năm để đánh giá liệu thị trường đang điều chỉnh kỳ vọng về lãi suất ngắn hạn hay định giá lại rủi ro dài hạn.
📉 3. Ba kịch bản tôi đang theo dõi
🔹 Kịch bản 1 — CPI cao hơn dự kiến: Nếu CPI toàn phần và CPI lõi cùng nóng hơn kỳ vọng, lợi suất có thể tăng và giá trái phiếu chịu áp lực. Giá dầu có thể được hỗ trợ nếu rủi ro nguồn cung vẫn ở mức cao. Dù vậy, tôi sẽ chờ phản ứng xác nhận trước khi cân nhắc bất kỳ vị thế nào.
🔹 Kịch bản 2 — CPI phù hợp với dự báo: Nếu dữ liệu gần như đã được thị trường định giá, biến động ban đầu có thể không duy trì lâu. Khi đó, hướng đi tiếp theo của dầu và trái phiếu sẽ phụ thuộc nhiều hơn vào thông tin về nguồn cung, tăng trưởng và kỳ vọng chính sách của Fed.
🔹 Kịch bản 3 — CPI thấp hơn dự kiến: Nếu áp lực lạm phát hạ nhiệt, lợi suất có thể giảm và giá trái phiếu có cơ hội phục hồi. Tuy nhiên, giá dầu vẫn có thể tăng do các yếu tố địa chính trị, cho thấy hai thị trường này không phải lúc nào cũng di chuyển theo cùng một hướng.
🎯 4. Chiến lược giao dịch: Ưu tiên xác nhận và bảo toàn vốn
Trước thời điểm công bố dữ liệu, tôi không có ý định mở một vị thế lớn chỉ dựa trên dự đoán. Những sự kiện kinh tế quan trọng thường khiến thanh khoản và biến động thay đổi nhanh, làm tăng nguy cơ trượt giá và các cú đảo chiều bất ngờ.
Kế hoạch của tôi là:
Theo dõi CPI toàn phần và CPI lõi so với mức dự báo của thị trường.
Quan sát phản ứng của lợi suất Kho bạc Mỹ và giá dầu sau khi dữ liệu được công bố.
Chờ tín hiệu xác nhận thay vì giao dịch chỉ dựa trên tiêu đề tin tức.
Xác định trước điểm vô hiệu của kịch bản và giới hạn mức thua lỗ có thể chấp nhận.
Giữ tiền mặt nếu các tín hiệu xung đột hoặc tỷ lệ lợi nhuận/rủi ro không đủ hấp dẫn.
Tôi sẽ quan tâm đến các công cụ liên quan như BZUSDT, TMFUSDT, TBT và RWUSD, nhưng không xem chúng là những tài sản có mức độ rủi ro hay cơ chế vận động giống nhau. Đặc biệt, cần hiểu rõ cấu trúc và đặc tính của từng sản phẩm trước khi cân nhắc giao dịch.
💡 Kết luận
Theo tôi, câu hỏi quan trọng không chỉ là CPI tháng 9 cao hay thấp hơn dự kiến, mà là dữ liệu đó có đủ sức làm thay đổi kỳ vọng về lạm phát và chính sách của Fed hay không.
Giá dầu có thể phản ánh rủi ro nguồn cung, trong khi trái phiếu Kho bạc Mỹ phản ánh nhiều yếu tố khác nhau, bao gồm kỳ vọng lãi suất và triển vọng kinh tế. Bởi vậy, việc phân tích mối quan hệ giữa các thị trường sẽ hữu ích hơn việc chỉ đặt cược vào một hướng giá duy nhất.
Tôi nghiêng về kịch bản lạm phát toàn phần còn đối mặt với rủi ro tăng do năng lượng, nhưng sẽ chỉ hành động khi dữ liệu thực tế và phản ứng của thị trường xác nhận nhận định đó. Không có giao dịch nào cũng là một quyết định — đặc biệt khi thị trường chưa cung cấp tín hiệu đủ rõ ràng.
#CPIWatch $BZUSDT $TMFUSDT $TBT $RWUSD