


Ключевые выводы
Подразумеваемая волатильность ближайших фьючерсов на биткоин снизилась до 33,5%; опционы называют самыми дешёвыми за пять лет.
Подразумеваемая волатильность более чем на четыре пункта ниже реализованной, что говорит о том, что цены опционов предполагают меньшие колебания, чем те, которые биткоин демонстрировал в последнее время.
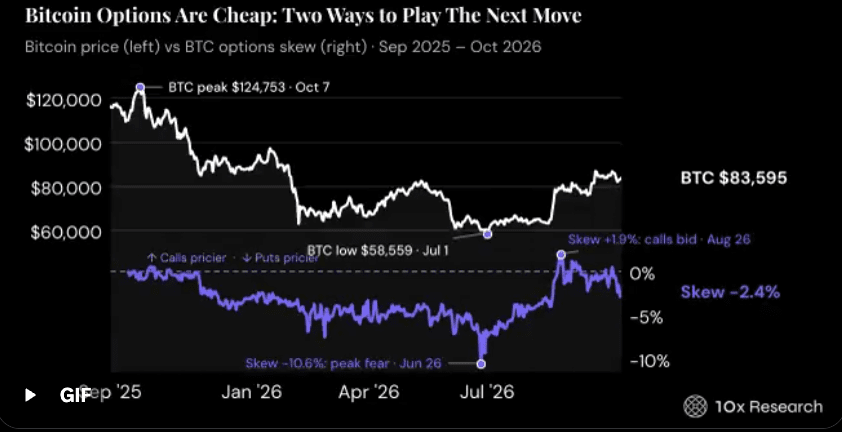
Перекос волатильности опционов на биткоин за последнюю неделю снизился почти на три пункта, а трейдеры покупали пут-опционы со страйками $78 000 и $80 000 с экспирацией в октябре крупными блоками на сумму до $204 млн.
Анализ характеризует позиционирование как длинные позиции по биткоину с защитой от падения, а не как откровенно медвежий настрой.
На рынке опционов на Ethereum наблюдается иная картина: в потоках сделок преобладают продажи колл-опционов, а подразумеваемая волатильность превышает реализованную.
Опционы на биткоин оценивают волатильность ниже, несмотря на недавние колебания рынка
Согласно анализу 0x Volatility Edge, подразумеваемая волатильность опционов на биткоин находится на минимальном за пять лет уровне, хотя фактические колебания цены остаются значительными.
Подразумеваемая волатильность краткосрочных опционов на биткоин составляет примерно 33,5% — более чем на четыре пункта волатильности ниже реализованной.
Этот разрыв говорит о том, что в цены опционов закладывается более низкая волатильность, чем та, которую биткоин демонстрировал в последнее время. Однако низкая подразумеваемая волатильность не обязательно предвещает скорый резкий скачок цены.
Спрос на пут-опционы на биткоин указывает на то, что хеджирование продолжается
Несмотря на относительно низкие премии по опционам, спрос на защиту от снижения цены сохраняется.
За последнюю неделю перекос опционов на биткоин снизился почти на три пункта волатильности, в то время как трейдеры покупали октябрьские пут-опционы со страйками $78 000 и $80 000, включая крупные сделки на сумму до $204 млн.
В анализе эти сделки трактуются как свидетельство того, что инвесторы сохраняют вложения в биткоин, одновременно страхуясь от возможного снижения цены.
Однако перекос опционов отражает относительную стоимость защиты от снижения и роста цены, а не служит надёжным прогнозом следующего направления движения биткоина.
Опционы на Ethereum указывают на иную расстановку позиций на рынке
На рынке деривативов Ethereum наблюдается противоположная картина.
Согласно анализу, подразумеваемая волатильность опционов на ETH по-прежнему превышает реализованную, а в недавних потоках сделок преобладают продажи колл-опционов.
В отчёте также приводятся ожидания, что крупная корпорация-покупатель Ethereum приостановит покупки в ближайшие недели, однако в предоставленном фрагменте компания не названа, а указанные сроки не подтверждены независимыми источниками.
Эти различия говорят о том, что трейдеры биткоина и Ethereum по-разному оценивают волатильность и управляют связанными с ней рисками.
Может ли перекос опционов на биткоин предсказать следующее движение цены BTC?
Сочетание низкой подразумеваемой волатильности и сохраняющегося спроса на пут-опционы говорит о том, что трейдеры биткоина могут ожидать значительной неопределённости, продолжая при этом удерживать базовые активы.
Снижение перекоса может отражать рост спроса на защиту от снижения цены, но само по себе не позволяет определить, вырастет биткоин или упадёт.
В анализе также рассматриваются две потенциальные опционные стратегии: одна предполагает затраты в размере $168, а другая — получение первоначального кредита. Однако в предоставленном фрагменте не указаны сочетания страйков, даты экспирации и максимальные убытки, поэтому оценить риски и потенциальную доходность этих стратегий пока невозможно.
Главный сигнал рынка — расхождение между относительно недорогими опционами на биткоин и сохраняющимся спросом на защиту от снижения цены, а не подтверждённый прогноз направления движения.