


Все ждут публикации данных по инфляции в США на этой неделе.
Но главное может быть не в самом показателе, а в том, как ФРС отреагирует на него в октябре.
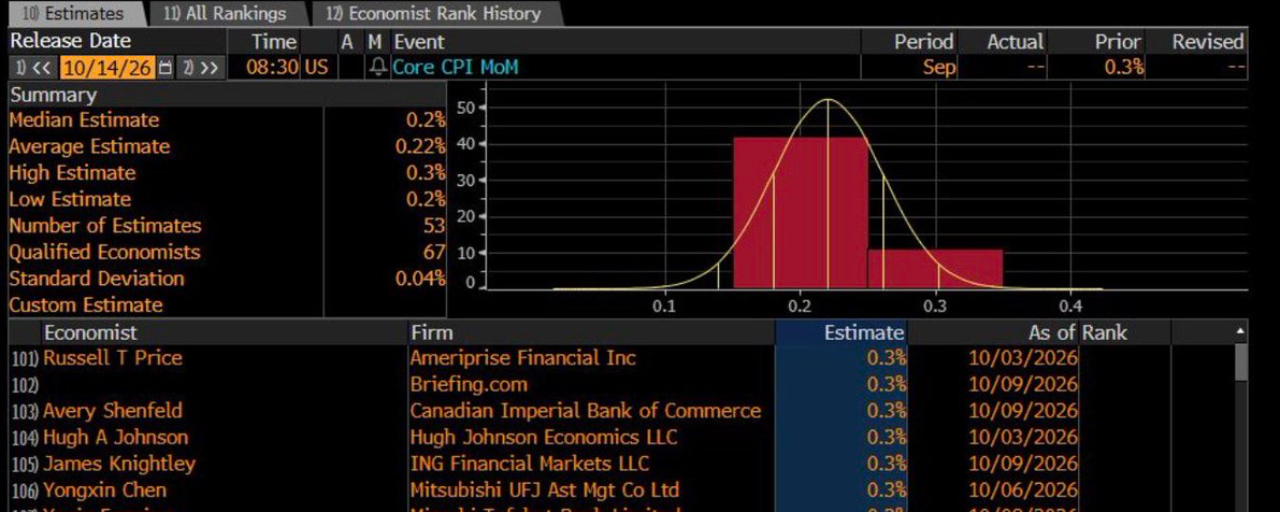
Рыночные ожидания по инфляции в сентябре:
↑ Общий ИПЦ: 0,6% за месяц, 3,6% за год
↑ Базовый ИПЦ: 0,2% за месяц, риски смещены в сторону более высокого значения
0,2% выглядит обнадёживающе.
Но распределение прогнозов говорит о том, что, если данные преподнесут сюрприз, скорее всего, он окажется неприятным — инфляция будет выше ожиданий.
Тем временем:
↓ Комментарии Уильямса и заместителя председателя Джефферсона почти полностью исключили повышение ставки в октябре из рыночных ожиданий.
↑ Данные Мичиганского университета показывают, что долгосрочные инфляционные ожидания домохозяйств остаются значительно выше целевого уровня ФРС в 2%.
Это не галопирующая инфляция.
Но инфляционные ожидания становятся всё более устойчивыми.
Почему это важно?
1- Когда ожидания становятся устойчивыми, смягчение политики обходится дороже.
2- Инвесторы в долгосрочные облигации могут воспринять выжидательную позицию ФРС как чрезмерную мягкость и потребовать более высокой доходности.
3- Мы видели это в июле: ФРС двигалась в одном направлении, а финансовые условия — в противоположном.
А что насчёт остальных рынков?
Золото $XAUT и серебро $XAG: сохранение ставок на прежнем уровне на фоне повышенных инфляционных ожиданий может снизить реальную доходность — обычно это благоприятная среда для драгоценных металлов.
Нефть $CL : она меньше зависит от ФРС и сильнее — от спроса и предложения. Ослабление доллара может оказать дополнительную поддержку.
Доллар: если рынки сочтут выжидательную позицию проявлением мягкости, доллар может оказаться под давлением, что потенциально пойдёт на пользу валютам развивающихся рынков.
₿ Биткойн: он очень чувствителен к ликвидности. Выжидательная позиция ФРС может пойти ему на пользу, но резкий рост долгосрочной доходности способен оказать давление.
В итоге выжидательная позиция может одновременно стать хорошей новостью для реальных активов и плохой — для облигаций.
Но важна осторожность: данных за один месяц недостаточно, чтобы определить тенденцию инфляции.
Главный вопрос не в том, повысит ли ФРС ставки в октябре.
Вопрос в том, примет ли рынок 30-летних казначейских облигаций это решение.
Если базовая инфляция составит 0,2% или меньше, сохранение ставок на прежнем уровне может пройти без серьёзных потрясений.
Если инфляция окажется выше ожиданий, рынок может ужесточить условия самостоятельно — за счёт роста доходности долгосрочных облигаций.