
Сейчас раннее утро 12 октября, сегодня рынок наличных казначейских облигаций США закрыт.
Из-за Дня Колумба официальная кривая не обновляется, для ценообразования остаются только вторник и среда.
В среду вечером в 20:30 выйдет индекс потребительских цен за сентябрь.
Рынок спрашивает не о том, высокая ли инфляция.
Рынку нужен график.
Под графиком имеется в виду, что эти данные не меняют направление, а только дату повышения ставки.
16 сентября ФРС повысила ставку до 3,75–4,00% — это было первое повышение с 2023 года.
12 голосов против 0 — единогласно.
В протоколе сентябрьского заседания большинство чиновников сочли уместным еще одно повышение ставки до конца года.
В точечной диаграмме 16 из 18 представителей ФРС ожидают дальнейшего повышения ставки.
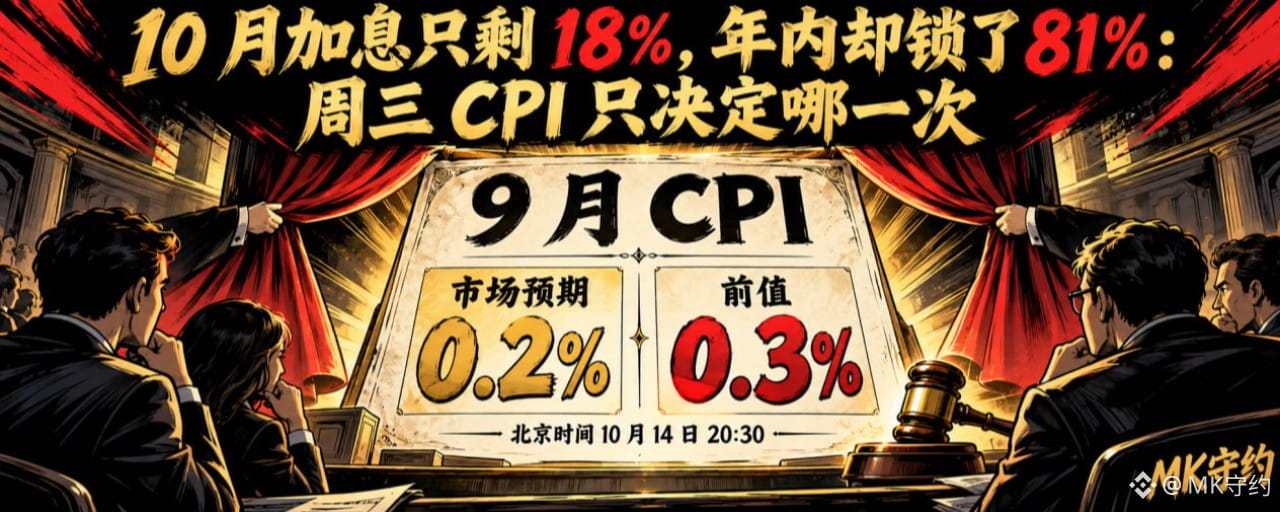
Но рынок оценивает вероятность повышения ставки в октябре всего в 18%.
Рынок оценивает вероятность как минимум одного повышения ставки до конца года в 81%.
Вероятность снижения ставки до конца года рынок оценивает в ноль.
Так что разногласия касаются не направления, а только сроков.
Повысить ставку 28 октября или отложить это до 9 декабря.
Траектория ставок в этом году уже развернулась: в начале года рынок ставил на снижение ставок, а теперь гадает, когда получит следующий удар.
Поэтому тебе нужно оценить не то, снизится ли инфляция, а то, за какой сценарий рынок уже начал платить.
Если свести всё к данным, останется следить всего за одной цифрой.
На этот раз решающим будет месячный прирост базового ИПЦ.
Предыдущее значение — 0,3%, рыночный прогноз — 0,2%.
Месячный прирост базового ИПЦ — решающий показатель, потому что колебания цен на энергоносители и продукты питания можно списать на волатильность, а базовую инфляцию — нет.
Прогноз годового прироста базового ИПЦ — 2,5%, предыдущее значение — 2,4%.
Прогноз годового прироста общего ИПЦ — 3,6%, предыдущее значение — 3,4%.
Прогноз месячного прироста общего ИПЦ — 0,6%, предыдущее значение — 0,4%.
Иными словами, рынок ждёт не снижения инфляции, а её ускорения.
А длинный конец кривой уже заставляет платить за это.
Доходность 10-летних облигаций США — 5,24%, 30-летних — 5,60%.
На коротком конце доходность тоже держится около 5%.
Вся кривая доходности наклонена вверх.
Высокую доходность на длинном конце кривой можно объяснить двумя причинами: инфляцией или предложением гособлигаций.
Эти две трактовки предполагают совершенно разные решения по политике, поэтому длинный и короткий концы кривой сейчас словно говорят на разных языках.
Если одни и те же данные допускают две трактовки, вызванная ими волатильность будет сильнее, чем само движение рынка.
Длинный конец кривой страхуется от инфляции.
Короткий конец ждёт данных по занятости.
1 октября доходность 10-летних казначейских облигаций США ненадолго достигла 5,342% — максимума с начала 2002 года.
Реальная доходность 10-летних облигаций составляет 2,91%.
Реальная ставка означает, что фактическая стоимость заимствований после вычета инфляции всё ещё очень высока.
Это игла, которая давит на золото и оценки акций.
И ещё об одном факторе, о котором говорят редко: инфляционных ожиданиях.
В предварительной оценке Мичиганского университета за начало октября инфляционные ожидания на год вперёд составили 4,7%, предыдущее значение — 4,6%.
Инфляционные ожидания на горизонте 5–10 лет составляют 3,5%, предыдущее значение — 3,4%.
Оба показателя растут.
ФРС меньше всего хочет допустить, чтобы инфляционные ожидания вышли из-под контроля: вернуть их назад сложнее, чем саму инфляцию.
Ожидания сложнее сдержать, чем цены.
Но индекс текущих условий в том же отчёте упал до 44,7.
Резкое падение по сравнению с предыдущим значением.
Ожидания растут, а текущая ситуация рушится.
Это не траектория мягкой посадки, а траектория стагфляции.
Так что единства нет даже внутри ФРС.
Один из представителей ФРС назвал сентябрьское повышение ставки страховкой от устойчивой инфляции.
Некоторые представители ФРС также говорили, что повышение было нужно, чтобы не допустить распространения роста цен на энергоносители на другие сферы.
Данные по занятости за прошлую неделю не говорят в пользу дальнейшего ужесточения: в сентябре число рабочих мест вне сельского хозяйства выросло всего на 29 тысяч.
В августе месячный прирост базового индекса PCE составил 0,2% — тоже ниже рыночных ожиданий.
Энергоресурсы в последние недели ведут себя особенно непредсказуемо: в сентябре нефть подорожала примерно на 14%.
Итак, сейчас инфляционные ожидания растут, занятость слабеет — нельзя игнорировать ни то ни другое.
На что же тебе сейчас смотреть?
Вот как выглядит ситуация на разных рынках.
Индекс доллара — 102,23, он застрял ниже отметки 102,50.
На этот раз доллар не последовал за ставками — уже несколько дней он застрял на этом уровне.
Золото на бессрочных фьючерсах Binance стоит 4 205 долларов, внутридневной максимум — 4 212.
Золото держится выше 4 200 долларов, несмотря на реальную доходность в 2,91% — об этом стоит задуматься.
S&P 500 — 7 811 пунктов, QQQ на Nasdaq-100 — 751 доллар.
Рост S&P 500 и Nasdaq всегда опирался не только на прибыль, но и на низкие ставки дисконтирования.
Оба показателя всё ещё находятся на исторически высоких уровнях.
Биткоин стоит 83,7 тыс. долларов, открытый интерес — 51,95 млрд долларов.
Ставка финансирования — всего 0,0026%, соотношение лонгов и шортов у крупных игроков — 1,55.
На уровне 84 450–84 500 долларов над рынком висит всего 31,56 млн долларов ордеров.
Этот барьер очень тонкий.
Резкий рывок вверх вполне возможен.
Структура нынешнего цикла на крипторынке совершенно не похожа на прошлогоднюю: кредитное плечо уже разок выбило, поэтому волатильность ниже.
Оценки активов ещё не прошли очистку.
И напоследок — мой прогноз.
Если месячный прирост базового ИПЦ составит 0,2%, ожидания сохранения ставки в октябре и повышения в декабре останутся в силе.
Сначала ослабнет доллар, а золото выиграет раньше криптовалют.
Доходность на длинном конце кривой не обязательно пойдёт вниз, ведь ситуация с выпуском гособлигаций не изменилась.
Даже если показатель опустится до 0,2%, это не стоит воспринимать как позитивный сигнал: это лишь перенесёт вопрос на декабрь.
Если месячный прирост базового ИПЦ составит 0,3% или больше, ставки на повышение ставки в октябре вернутся.
Доллар попробует подняться выше 102,50, а доходность 10-летних казначейских облигаций США — достичь 5,342%.
И наоборот, 0,3% — это не начало обвала, а лишь перенос сроков на полтора месяца вперёд.
В таком случае сильнее всего пострадает не крипторынок.
Ставка финансирования в криптовалютах составляет всего 0,0026%, кредитное плечо невелико.
Сильнее всего пострадают оценки: S&P 500 и Nasdaq находятся на высоких уровнях, ставки давят вверх — первыми удар примут именно они.
Для крипторынка эти два сценария различаются темпом, а не направлением.
Поэтому я тоже не могу дать однозначный прогноз.
Вот почему в этой статье я не даю однозначного прогноза.
Так что в среду вечером нужно следить всего за тремя показателями.
Месячный прирост базового ИПЦ, доллар на уровне 102,50 и доходность 10-летних казначейских облигаций США 5,342%.
Из трёх показателей нужно лишь смотреть, какой из них первым пробьёт уровень.
До этого не исходи из того, что инфляция снижается.
А бояться тебе всё же нужно собственного кредитного плеча.
——MK守约