


В последнее время в США произошло несколько событий, которые, на мой взгляд, стоит рассматривать в совокупности. По отдельности они могут выглядеть как позитивные или негативные сигналы, но если связать их между собой, становится видно, что фундаментальная логика всего крипторынка меняется.
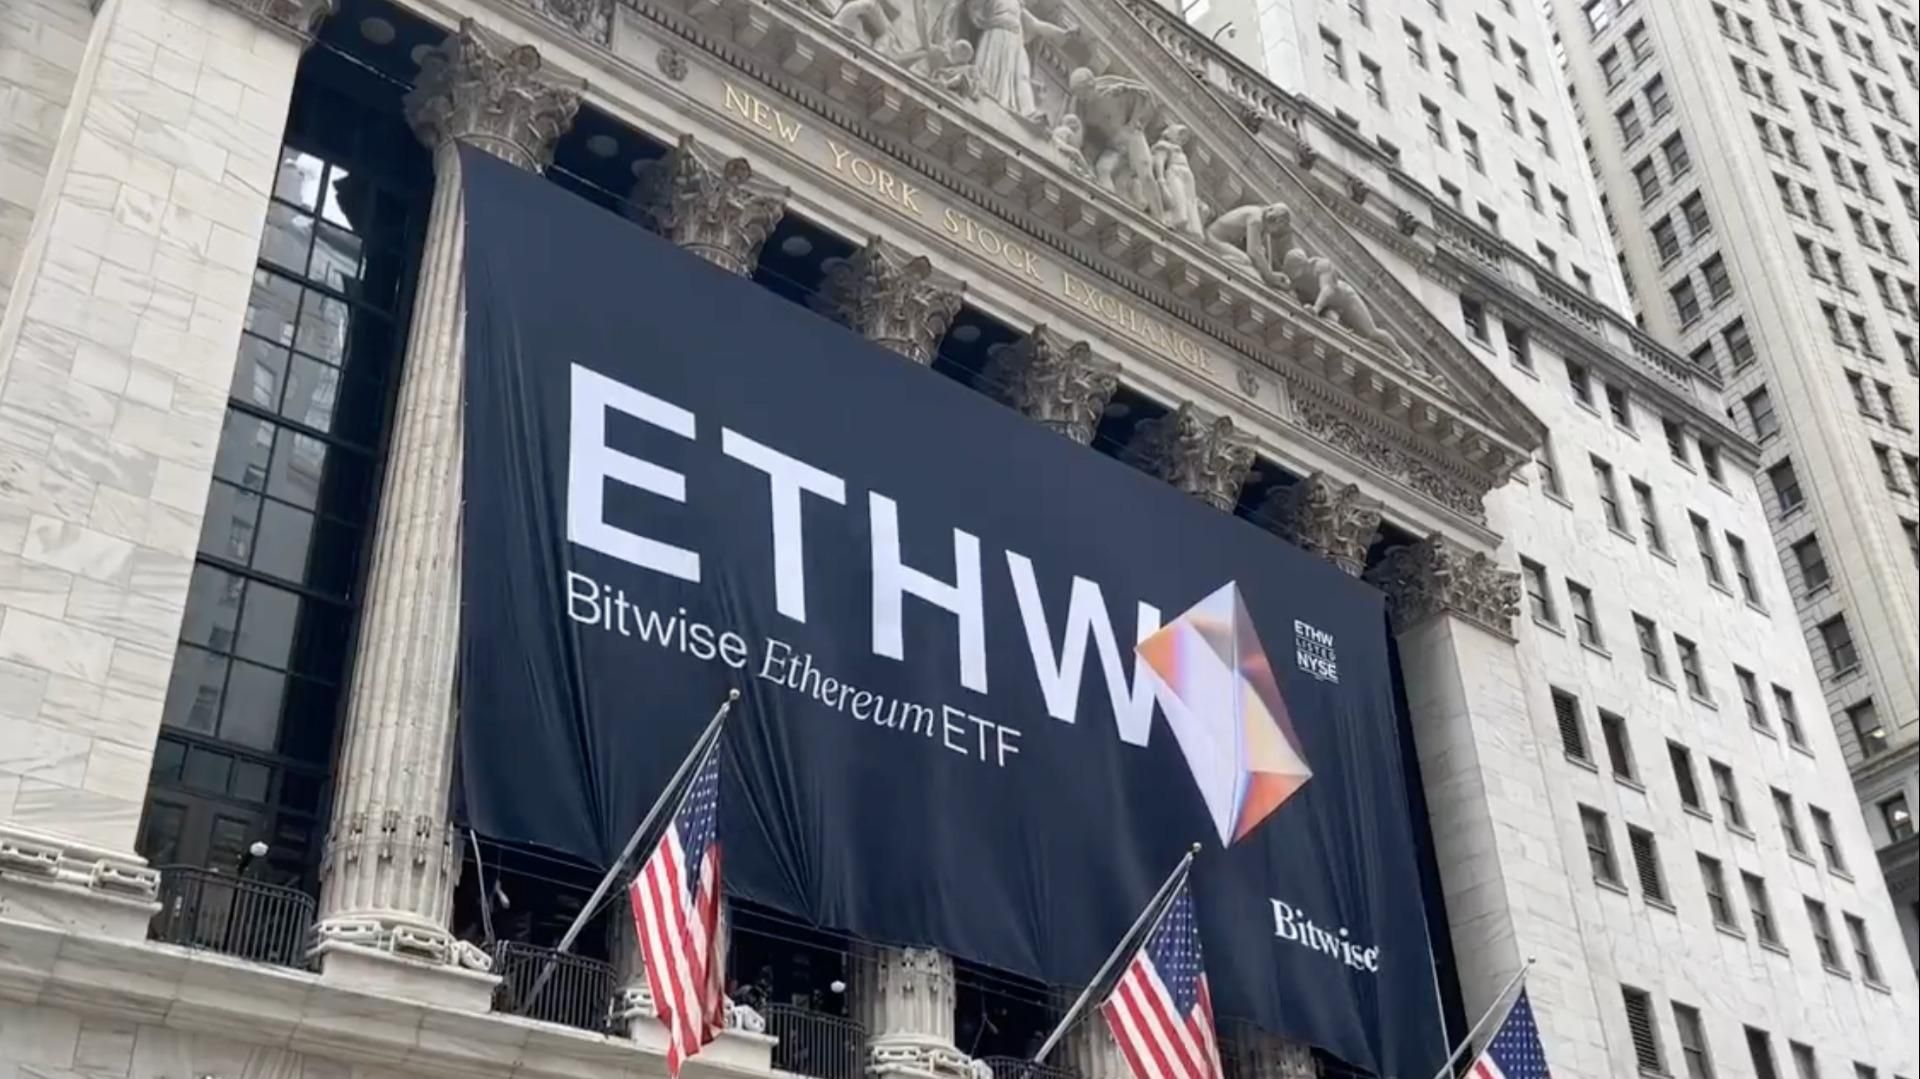
Во-первых, SEC одобрила правила листинга трёхкратных ETF с кредитным плечом на BTC и ETH.
На мой взгляд, значение этого события гораздо шире, чем просто появление ещё двух продуктов с кредитным плечом.
Раньше спотовые ETF были для Уолл-стрит важным способом участвовать в крипторынке. Теперь, по мере того как ассортимент инструментов расширяется за счёт фьючерсов, ETF с кредитным плечом и других продуктов, институциональные инвесторы могут получать больший риск, используя деривативы, и им необязательно напрямую владеть соответствующим количеством базового актива.
Всё больше факторов, влияющих на цены BTC и ETH в будущем, будет приходить с традиционных финансовых рынков.
Конечно, это также означает, что колебания могут стать сильнее. Когда капитал, использующий кредитное плечо, хеджирование и ребалансировку, начинает действовать согласованно, он может за короткое время усилить рыночную волатильность.
В будущем крупные движения на крипторынке, возможно, всё чаще будут обусловлены капиталом с Уолл-стрит.
Во-вторых, возобновление повышения ставки ФРС действительно оказало давление на рынок.
В сентябре ФРС повысила ставку на 25 базисных пунктов, а согласно последнему прогнозу, инфляция может вернуться к целевому уровню в 2% лишь к 2029 году.
Это означает, что в ближайшие несколько лет стоимость капитала может оставаться высокой.
Для таких рисковых активов, как BTC и ETH, это определённо нельзя назвать хорошей новостью.
Но, по-моему, происходит и ещё одно изменение, которое многие, возможно, упускают из виду.
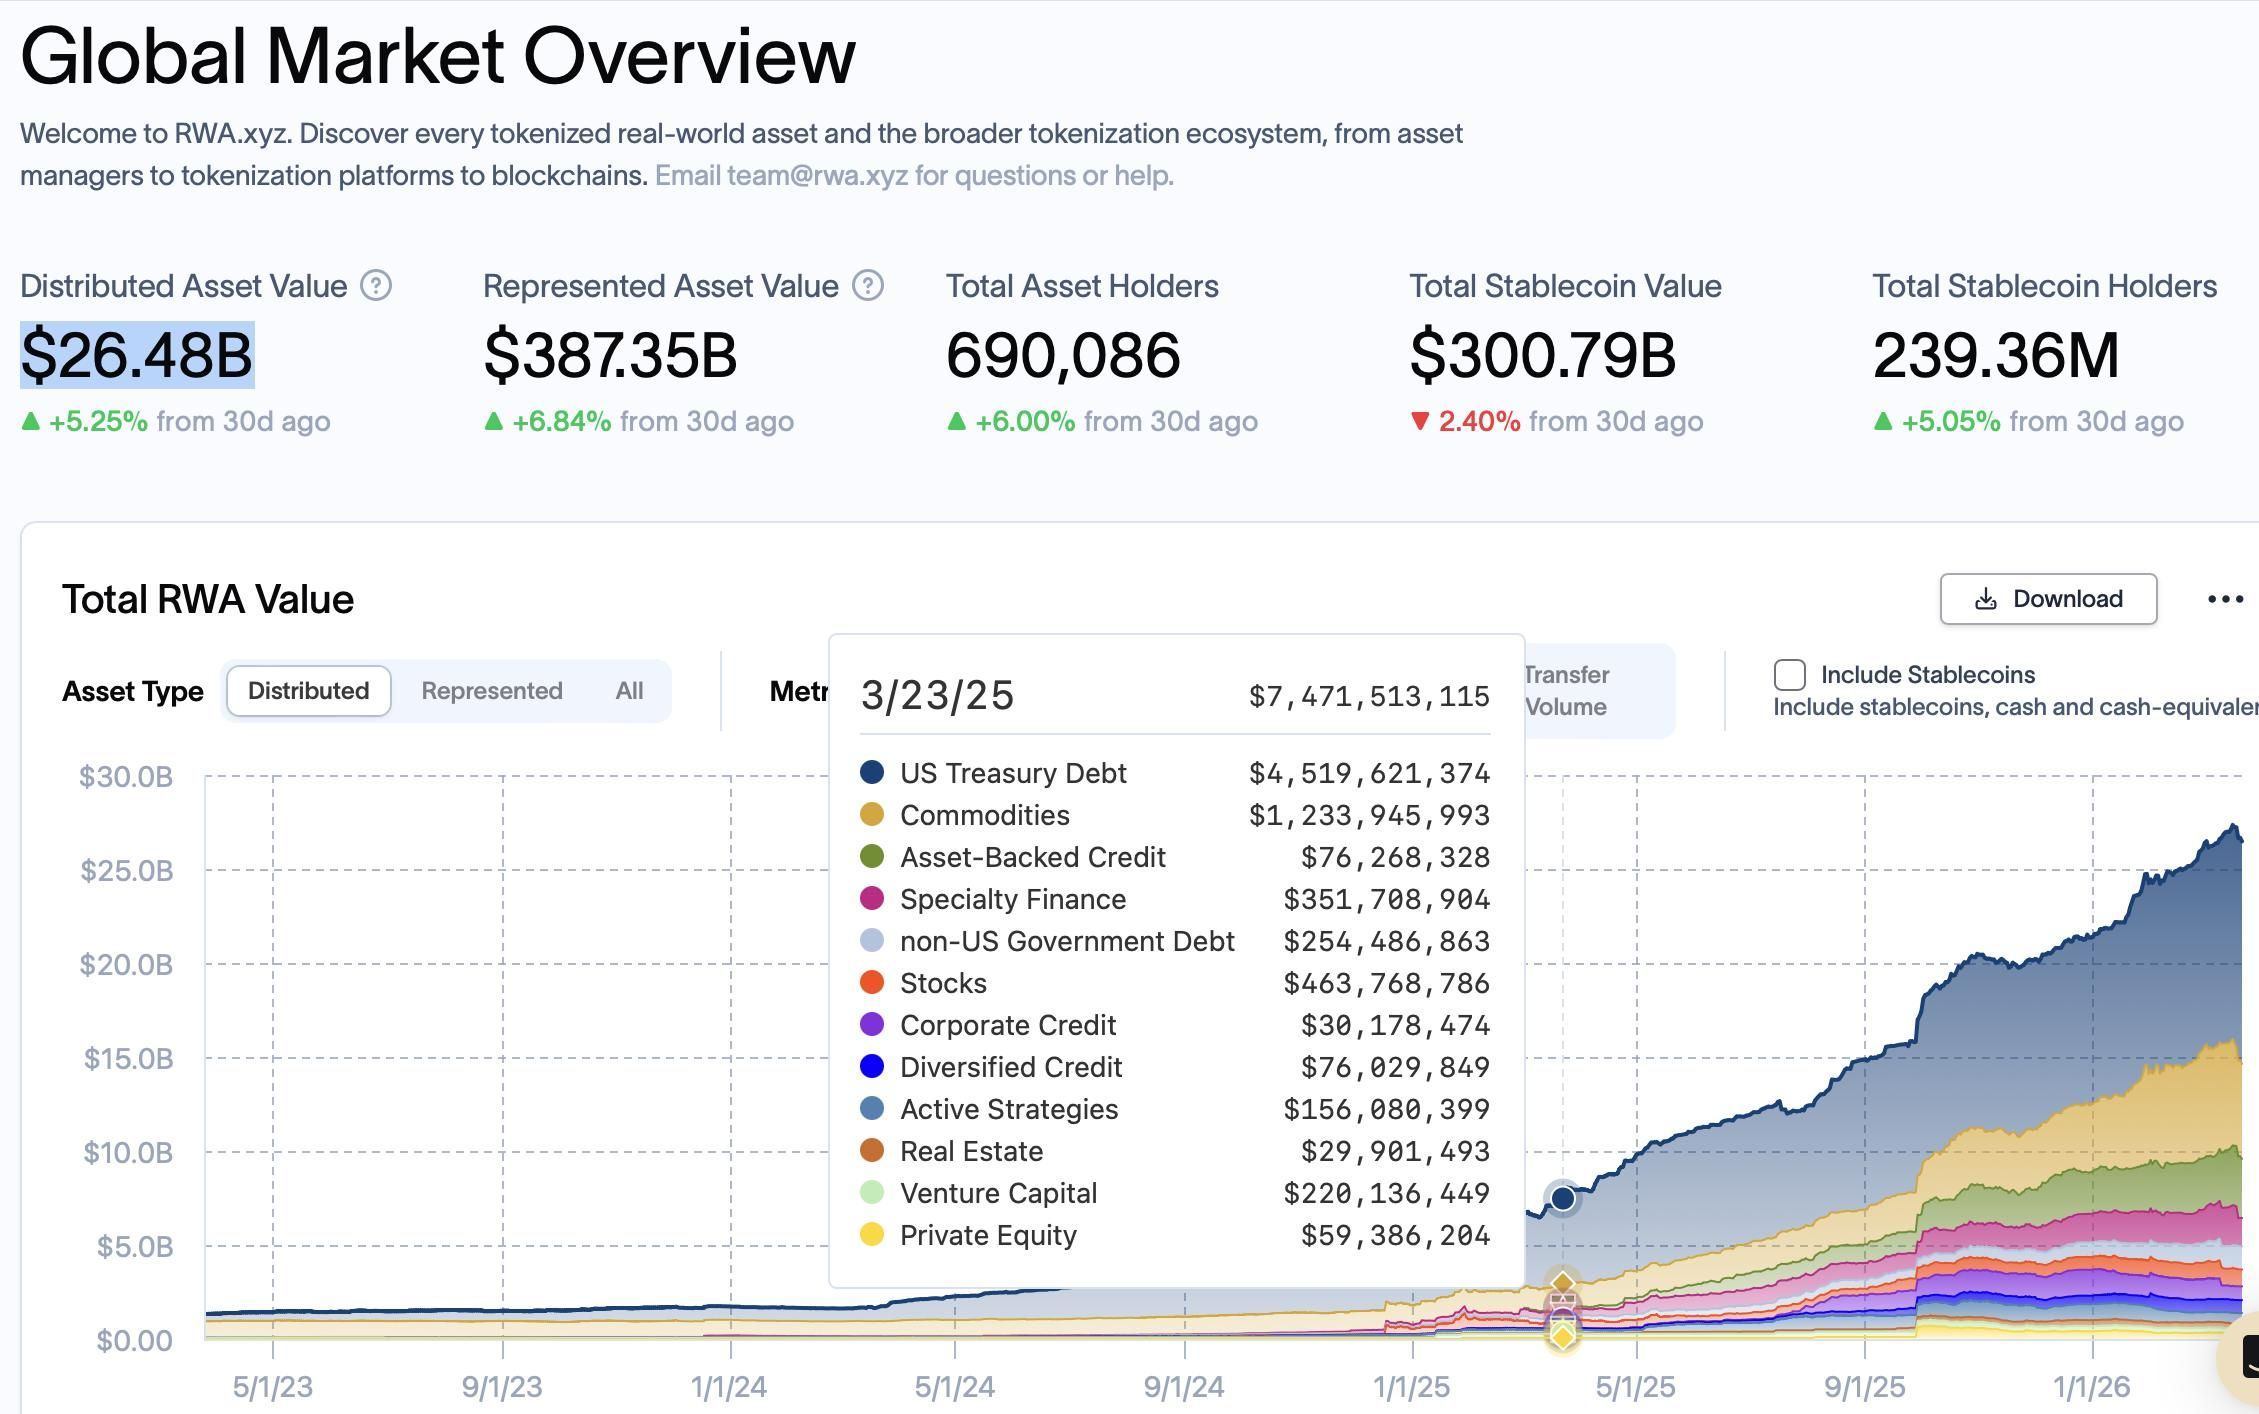
В-третьих, RWA меняют способы перемещения капитала по всему миру.
Раньше перемещение капитала между рынками акций США, золота, облигаций и криптовалют было сопряжено со множеством барьеров.
Сейчас, по мере развития RWA, стейблкоинов, ончейн-торговли и токенизированных активов, всё больше традиционных активов входят в ончейн-финансовую систему.
В будущем инвесторы, возможно, смогут держать акции США, золото, облигации и криптоактивы на одном ончейн-счёте, а переключаться между ними будет всё проще.
Мне кажется, здесь происходит очень важное изменение:
Денежно-кредитная политика определяет общий уровень жёсткости условий финансирования, а финансовая инфраструктура — эффективность движения капитала.
Даже если ФРС сохраняет жёсткую политику, деньги на рынке не перестают циркулировать полностью.
Если на каком-то рынке появится возможность, капитал сможет быстрее распределяться между разными рынками.
Конечно, RWA по-прежнему ограничены такими факторами, как ликвидность, соблюдение нормативных требований и часы торгов, но долгосрочное направление становится всё яснее.
В-четвёртых, меняется и подход регуляторов.
На протяжении последних нескольких лет в США долго спорили о том, следует ли считать криптоактивы ценными бумагами или товарами.
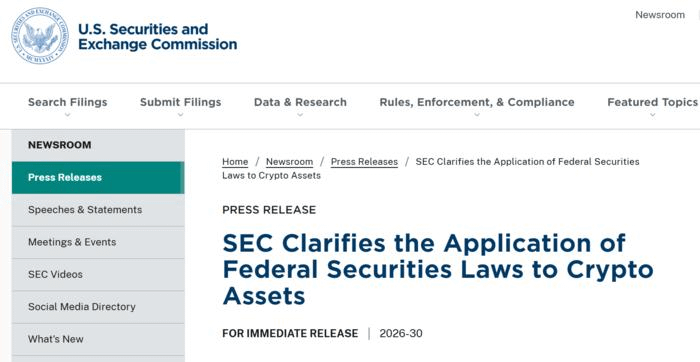
В марте этого года SEC и CFTC ещё чётче определили регуляторную классификацию криптоактивов, и товарная природа таких активов, как BTC и ETH, стала очевиднее.
Это очень важно для долгосрочного капитала.
Для учреждений Уолл-стрит, управляющих колоссальными активами, определённость регулирования — один из важнейших факторов.
Чем яснее правила и чем больше доступно регулируемых продуктов, тем больше возможностей у традиционного капитала участвовать в крипторынке.
ETF, фьючерсы, RWA, стейблкоины — всё это в совокупности может в будущем сформировать огромный финансовый рынок.
Так почему же я по-прежнему смотрю на перспективы в долгосрочном плане с оптимизмом?
Я вижу и повышение ставки ФРС, и давление на краткосрочную ликвидность.
Однако на более длинном временном горизонте нормативная база для криптоактивов совершенствуется, инструментарий для участия Уолл-стрит становится всё шире, а RWA постепенно соединяют традиционные финансы с ончейн-рынком.
В будущем объём капитала, поступающего на этот рынок, может значительно превысить нынешний.
Однако увеличение объёма капитала не означает, что рынок будет только расти. Чем активнее участвуют институциональные инвесторы, тем сложнее может становиться борьба на рынке и тем сильнее могут быть колебания.
Я по-прежнему с оптимизмом смотрю на долгосрочные перспективы BTC и ETH, а также на развитие всей криптоиндустрии в ближайшие 3–5 лет.
Что касается краткосрочной динамики, я по-прежнему буду ориентироваться на свою торговую систему, учитывая теорию Чань, поведение цены и макроликвидность.
Взгляд — на долгосрочную перспективу, торговля — по ситуации.