💰 $50 млрд припливу: що стоїть за оцінкою JPMorgan і чому це важливо для крипторинку
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
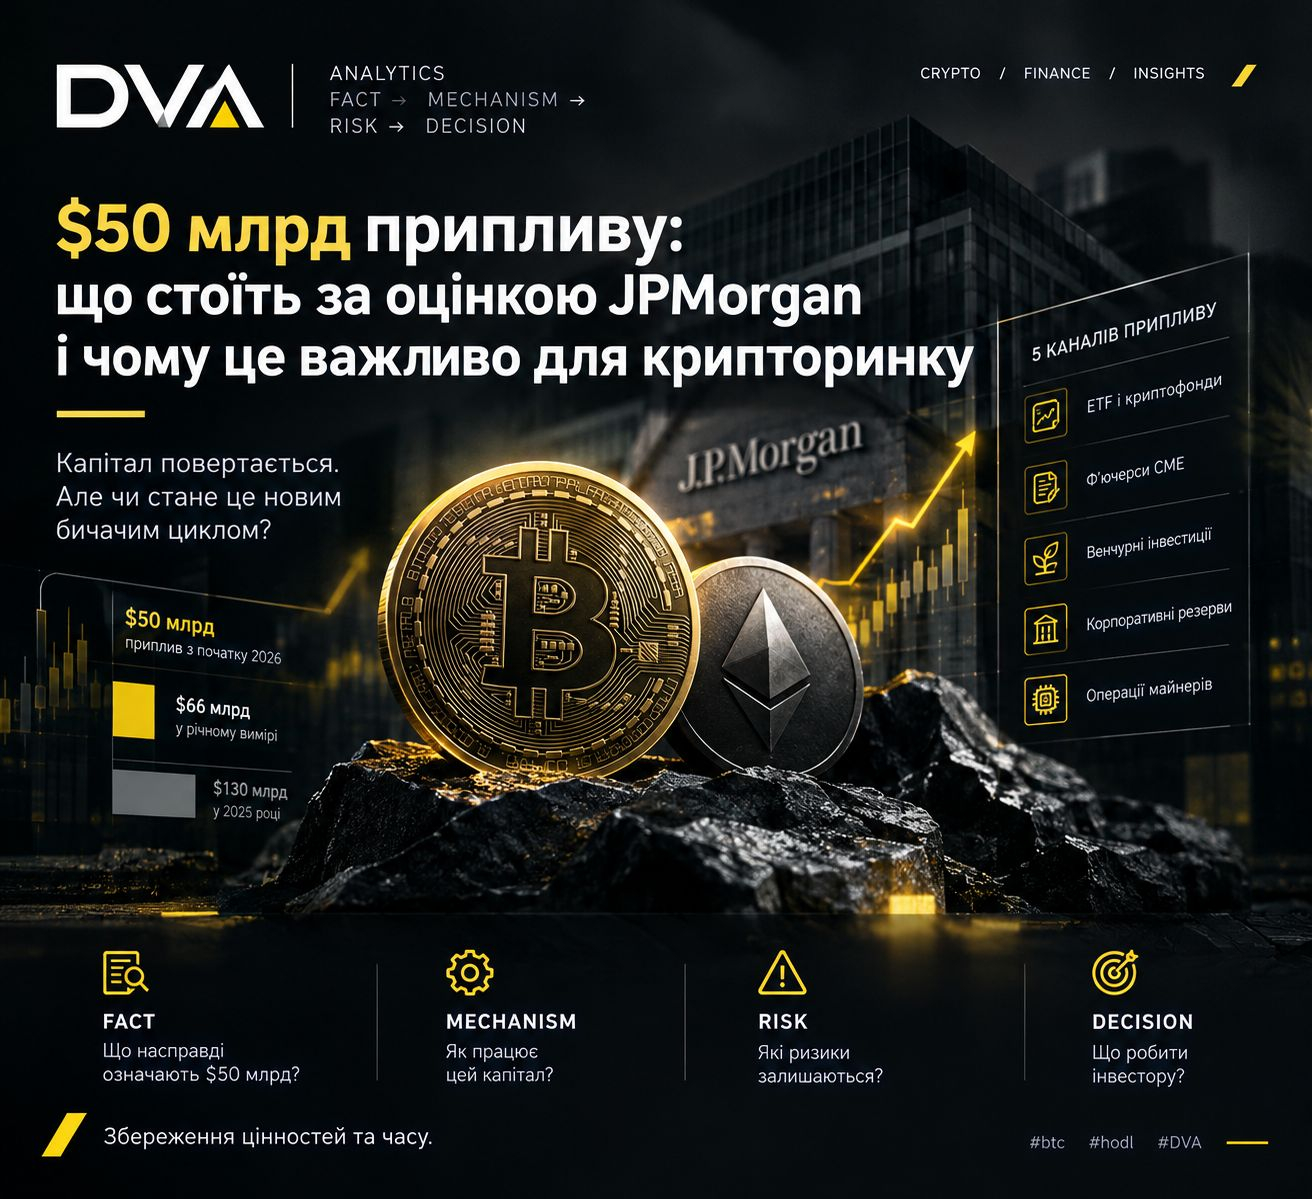
З початку 2026 року приплив капіталу в цифрові активи становив приблизно $50 млрд. Таку оцінку навели аналітики JPMorgan у звіті, про який 9 жовтня повідомив ForkLog із посиланням на The Block.
На перший погляд, це свідчить про відновлення інтересу до крипторинку. Проте важливіше інше: звідки надходять гроші, наскільки стійким є цей попит і чи здатен він підтримувати ринок у четвертому кварталі.
FACT — що насправді означають $50 млрд?
JPMorgan використовує ширший підхід, ніж простий підрахунок надходжень у криптовалютні фонди. Оцінка враховує кілька каналів фінансування цифрових активів:
ETF і криптофонди — рух коштів інвесторів у біржові фонди та інші інвестиційні продукти.
Ф’ючерси CME — розрахункову оцінку активності інституційних учасників на ринку деривативів.
Венчурні інвестиції — фінансування криптовалютних стартапів та інфраструктурних проєктів.
Корпоративні резерви — придбання цифрових активів компаніями.
Операції майнерів — зміни криптовалютних запасів і пов’язані з ними операції.
Отже, $50 млрд — це оцінка сукупних потоків за методологією банку, а не сума, яка буквально надійшла в Bitcoin або на криптобіржі.
Це принципова відмінність: венчурна інвестиція в компанію, купівля BTC на спотовому ринку та відкриття ф’ючерсної позиції мають різні механізми й не створюють однакового впливу на ціну.
MECHANISM — $66 млрд у річному вимірі
Поточний темп припливу відповідає приблизно $66 млрд у річному перерахунку. Це вище за травневу оцінку JPMorgan у $52 млрд, але приблизно вдвічі нижче за рівень близько $130 млрд, який банк оцінював для 2025 року.
Що це означає?
Капітал продовжує надходити в цифрові активи, однак швидкість його залучення залишається нижчою за торішню. Ринок відновлюється, але ці цифри самі по собі не підтверджують початок нового циклу стрімкого зростання.
Річний перерахунок також не є прогнозом: це умовна екстраполяція поточного темпу, який може прискоритися або сповільнитися.
Два джерела попиту: корпоративні покупки та ETF
У першій половині року важливу роль відігравали покупки Bitcoin компанією Strategy та венчурне фінансування криптоіндустрії. Водночас у травні й червні криптовалютні фонди зазнавали відтоків.
Із серпня ситуація покращилася: потоки в ETF відновилися, а сукупний результат від початку року повернувся до позитивної зони.
Це важливо, оскільки ETF спрощують доступ до Bitcoin та Ethereum для інвесторів, які не хочуть самостійно зберігати криптовалюту й користуватися блокчейн-гаманцями.
Однак залишається суттєве застереження: якщо рахувати потоки ETF від початку корекції 10 жовтня 2025 року, сукупний результат, за наведеними даними, залишається негативним.
Висновок: поліпшення поточних потоків ще не означає повного відновлення попереднього попиту.
Ф’ючерси CME: повернення інституційного інтересу?
Зростання позицій на CME — ще один сигнал активізації професійних учасників ринку.
Ф’ючерси дозволяють інвесторам отримувати експозицію до Bitcoin та Ethereum без обов’язкового придбання самих монет. Тому збільшення відкритого інтересу може свідчити про зростання активності, але не обов’язково про приплив коштів у спотові активи.
Важливо також розрізняти довгі та короткі позиції, хеджування й арбітражні стратегії. Навіть значна ф’ючерсна позиція не завжди означає ставку на зростання.
Для оцінки ринку необхідно зіставляти дані CME зі спотовими потоками ETF, динамікою ціни та використанням кредитного плеча.
RISK — три вразливості ринку
1. Продажі майнерів. За оцінкою JPMorgan, публічні майнінгові компанії були чистими продавцями Bitcoin на суму приблизно $1,8 млрд у 2026 році. Частина компаній спрямовує ресурси на фінансування інфраструктури штучного інтелекту. Це створює додаткову пропозицію BTC, хоча не означає автоматичного падіння ціни.
1. редитне плече. Попри зниження після корекції, рівень левериджу на ринку безстрокових ф’ючерсів залишається підвищеним. За різкого руху ціни примусові ліквідації можуть посилити волатильність.
2. Зміна венчурного фінансування. Концентрація капіталу в менших кількостях великих угод і перехід частини фінансування до боргових інструментів змінюють структуру криптоіндустрії. Це може свідчити про розвиток інфраструктури, але водночас підвищує значення боргових зобов’язань і вартості капіталу.
Таким чином, ринок залежить не лише від обсягу грошей, які надходять у сектор, а й від якості цього фінансування та готовності інвесторів утримувати позиції під час корекцій.
DECISION — що робити інвестору?
Замість того щоб сприймати $50 млрд як сигнал до купівлі, варто стежити за чотирма показниками:
ETF: чи зберігаються чисті припливи протягом кількох тижнів, а не лише окремих торгових сесій?
Спотовий ринок: чи підтверджуються ф’ючерсні сигнали реальним попитом на BTC та ETH?
Кредитне плече: чи не зростає ризик каскадних ліквідацій?
Пропозиція: чи продовжують майнери продавати Bitcoin і чи компенсує цей продаж новий попит?
Якщо ви інвестуєте на довгий строк, не змінюйте стратегію лише через один аналітичний звіт. Визначте допустимий ризик, не використовуйте кредитне плече без повного розуміння його наслідків і не вкладайте кошти, необхідні для повсякденних витрат.
Для короткострокового трейдера ці дані можуть бути контекстом для аналізу ринку, але не самостійним торговим сигналом.
Висновок DVA
Оцінка JPMorgan у $50 млрд показує, що капітал продовжує надходити в цифрові активи через різні канали — від ETF і корпоративних покупок до венчурного фінансування та деривативів.
Проте $66 млрд у річному вимірі — це не гарантований результат майбутніх дванадцяти місяців, а приблизна екстраполяція поточного темпу. І хоча активність ETF та інституційних учасників поліпшилася, ризики надмірного кредитного плеча, продажів майнерів і нестійкого попиту залишаються.
Головне питання не в тому, чи зайшли на ринок $50 млрд. А в тому, яка частина цього капіталу створює стійкий попит і чи збережеться він під час наступної корекції.
DVA — факти без хайпу.
Матеріал має інформаційно-аналітичний характер і не є індивідуальною інвестиційною рекомендацією. Дані наведено станом на 9 жовтня 2026 року.
Збереження цінностей та часу.