

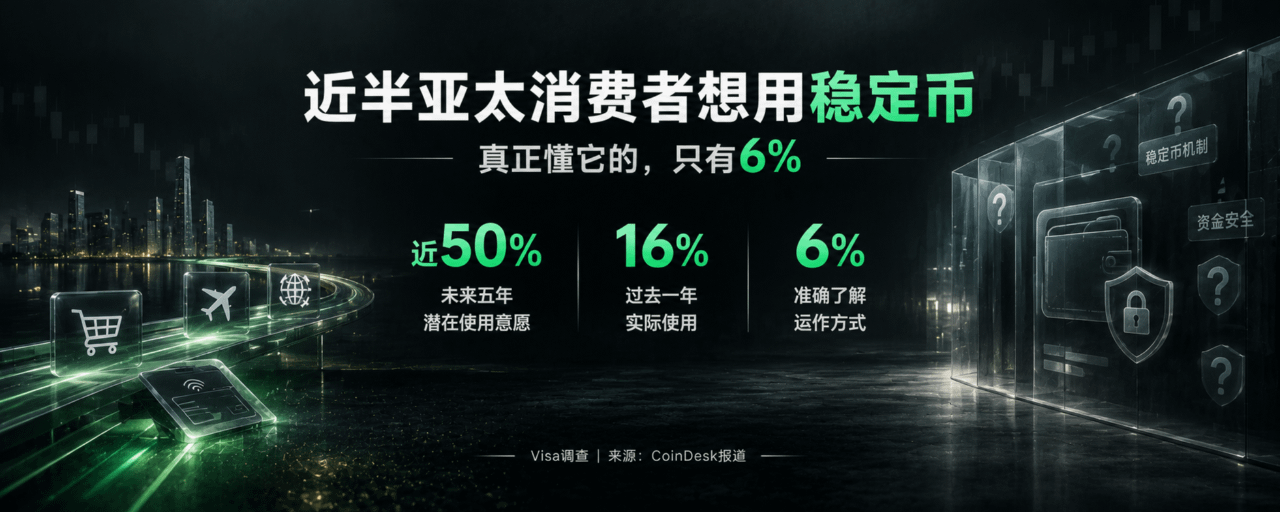

Краткое содержание: опрос Visa показал, что почти половина потребителей в Азиатско-Тихоокеанском регионе могут начать использовать стейблкоины в ближайшие пять лет, однако недостаточная осведомлённость и опасения по поводу мошенничества по-прежнему мешают их широкому распространению.
Почти половина потребителей в Азиатско-Тихоокеанском регионе заявили, что могут начать использовать стейблкоины в ближайшие пять лет, однако за последний год ими фактически пользовались лишь 16% опрошенных.
Опрос платёжной технологической компании Visa также показал, что лишь 6% опрошенных точно знают, как работают стейблкоины. Как сообщает CoinDesk, потребители проявляют интерес к использованию стейблкоинов для повседневных покупок, оплаты поездок и трансграничных переводов, однако опасения по поводу мошенничества и обмана остаются главным препятствием для их внедрения.
Эти данные показывают противоречие, с которым сталкиваются стейблкоины на пути к массовому рынку: потенциальный спрос растёт, но понимание продукта и доверие к нему со стороны пользователей за этим ростом не поспевают.
Главным препятствием для повседневного использования стейблкоинов может стать уже не возможность перевести средства, а готовность потребителей доверить им свои деньги.
Готовность пользоваться растёт: стейблкоины выходят за пределы торговых рынков
Раньше стейблкоины чаще всего использовались для торговли криптовалютами.
Трейдеры используют такие стейблкоины, как USDT и USDC, для расчётов при торговле, конвертации активов и перемещения средств. Для тех, кто хорошо знаком с криптовалютным рынком, стейблкоин — полезный финансовый инструмент. Но для обычных потребителей он всё ещё может оставаться незнакомым понятием.
Интерес, отражённый в опросе Visa, указывает на более широкий спектр платёжных потребностей: повседневные покупки, платежи во время поездок и трансграничные переводы.
У этих сценариев есть одна общая черта: пользователям не обязательно важно, как работает блокчейн. Для них важнее удобство оплаты, своевременное зачисление средств, разумные комиссии и возможность решить проблему, если с деньгами что-то случится.
Это также означает, что стейблкоины вступают в конкуренцию, отличную от конкуренции на рынке криптовалютной торговли.
На торговых рынках пользователи могут самостоятельно изучать кошельки, сети и правила переводов ради более эффективной торговли. В повседневных платежах потребители обычно хотят открыть привычное приложение, оплатить покупку и уйти.
Если для использования стейблкоинов сначала нужно разобраться в незнакомых процедурах, они вряд ли станут привычным способом оплаты для обычных людей.
Что стоит за разницей между 16% и почти 50%?
За последний год стейблкоинами пользовались 16% опрошенных, а в ближайшие пять лет пользоваться ими потенциально готова почти половина. Эти показатели измеряют разные явления, поэтому их нельзя напрямую рассматривать как этапы перехода одной и той же группы пользователей. Но они всё же показывают разрыв между потенциальным интересом и реальным использованием.
На этот разрыв влияют как минимум три фактора.
Во-первых, достаточно ли прост процесс оплаты.
Если пользователю нужно сначала купить стейблкоины, выбрать блокчейн-сеть, проверить адрес кошелька и только потом изучить порядок перевода, сложность использования будет препятствовать распространению. Чтобы охватить больше пользователей, стейблкоины должны постепенно встраиваться в привычный платёжный опыт.
Во-вторых, достаточно ли широко представлены торговые точки и сервисы.
Владение стейблкоином не означает, что им можно сразу расплатиться. Возможность использовать его в реальных ситуациях зависит от того, насколько охотно его принимают торговые точки, доступны ли каналы обмена на фиатную валюту, каковы местные нормативные требования и насколько широко представлены платёжные сервисы.
В-третьих, доверяют ли потребители безопасности своих средств.
Это один из особенно важных выводов опроса. Опасения по поводу мошенничества и афер были названы главным препятствием для использования стейблкоинов. Это показывает, что удобство платежей — не единственный фактор, который учитывают потребители.
Если с помощью платёжного средства можно быстро перевести деньги, но при этом пользователь не понимает связанных с ним рисков и способов защиты своих прав, одно лишь преимущество в скорости вряд ли убедит многих людей его использовать.
Только 6% понимают принцип работы: осведомлённость о рисках остаётся слабым местом
Название «стейблкоин» подсказывает интуитивный вывод: раз цена относительно стабильна, значит, средства тоже в безопасности.
Однако стабильность цены и безопасность средств — это разные вещи.
Стейблкоины могут существенно различаться по резервным активам, условиям погашения, механизму выпуска и управлению рисками. Даже если продукт привязан к доллару США, это не означает, что он полностью эквивалентен банковскому вкладу, и тем более не гарантирует одинаковую платёжеспособность и механизмы защиты у всех эмитентов.
Кроме того, использование стейблкоинов может быть сопряжено с такими рисками, как небезопасность кошельков, фишинговые ссылки, поддельные платформы и необратимость переводов.
Обычным потребителям не обязательно знать все технические детали. Им важно получить ответы на несколько более практических вопросов:
Кто выпускает стейблкоин и как управляются резервные активы?
Если требуется обменять его на фиатную валюту, можно ли погасить его в ожидаемый срок?
Есть ли способ исправить ситуацию, если перевод отправлен не на тот адрес или пользователь стал жертвой мошенничества?
Какие именно меры защиты предоставляют используемые кошелёк и платёжная платформа?
Тот факт, что лишь 6% опрошенных точно понимают, как работают стейблкоины, сам по себе не доказывает, что недостаточная осведомлённость — единственная причина низкого уровня их использования. Но он действительно указывает на существующую проблему: если пользователи не понимают, каким продуктом пользуются, им трудно сформировать устойчивую привычку.
Доверие к платёжному инструменту зависит не только от того, насколько удобно он работает в обычных условиях, но и от того, знает ли пользователь, какие у него есть варианты, если что-то пойдёт не так.
Ценность стейблкоинов может ярче проявиться в трансграничных переводах
Повседневные покупки, платежи во время поездок и трансграничные переводы — все они могут стать сценариями применения стейблкоинов, однако реализовать их на практике одинаково непросто.
Для повседневных покупок необходимо, чтобы стейблкоины принимало много торговых точек, а сам процесс оплаты был максимально привычным. Для платежей во время поездок нужны широкое покрытие платёжными сетями в разных регионах, а также возможность решать вопросы обмена и использования средств.
Трансграничные переводы открывают и другие возможности.
Традиционные трансграничные денежные переводы могут проходить через нескольких посредников, занимать разное время в разных банках и сопровождаться расходами на обмен валюты. В некоторых ситуациях стейблкоины предлагают альтернативный способ перемещения средств, позволяющий исключить отдельные промежуточные этапы.
Однако это не означает, что переводы в стейблкоинах обязательно дешевле и быстрее. Фактические расходы по-прежнему зависят от комиссий блокчейн-сети, каналов ввода и вывода фиатных средств, разницы обменных курсов, требований соответствия нормативам и того, сможет ли получатель без проблем воспользоваться средствами.
Важно следить за тем, сможет ли стейблкоин обеспечить проверяемое преимущество в эффективности на конкретных маршрутах трансграничных платежей.
Если переводы средств станут удобнее, каналы обмена будут надёжными, а вопросы соблюдения нормативных требований и безопасности будут решаться должным образом, стейблкоины смогут выйти за рамки инфраструктуры для криптовалютной торговли и стать частью более широкой платёжной сети.
На следующем этапе важно смотреть не только на то, сколько людей говорят, что им это интересно
Опрос Visa отражает готовность потребителей пользоваться стейблкоинами, их осведомлённость и опасения, но не позволяет напрямую предсказать фактический уровень их использования в ближайшие пять лет.
Чтобы понять, действительно ли стейблкоины выходят на массовый рынок, можно продолжить следить за тремя показателями.
Во-первых, растёт ли объём реальных платежей.
Помимо торговли стейблкоинами на биржах и перемещения средств, важно также следить за тем, как стейблкоины используются для реальных покупок, платежей во время поездок и трансграничных денежных переводов.
Во-вторых, становится ли процесс оплаты привычнее и проще.
Если пользователи смогут оплачивать покупки стейблкоинами через привычные кошельки, платёжные приложения или системы торговых точек, не выполняя сложные операции самостоятельно в блокчейне, порог входа может снизиться.
В-третьих, успевают ли механизмы доверия за развитием рынка.
Раскрытие информации о резервах, условия погашения, меры по борьбе с мошенничеством, система соблюдения требований и возможность урегулировать споры — всё это влияет на то, захотят ли потребители пользоваться стейблкоинами постоянно, а не просто попробовать их один раз.
Эти показатели лучше отражают реальный прогресс рынка, чем одна лишь потенциальная готовность пользоваться стейблкоинами.
Стейблкоинам необходимо завоевать доверие обычных потребителей
Почти половина потребителей в Азиатско-Тихоокеанском регионе заявили, что могут использовать стейблкоины в ближайшие пять лет. Это показывает, что такой способ оплаты привлёк более широкое внимание. Однако тот факт, что за последний год ими пользовались лишь 16%, а точно понимают принцип их работы всего 6% опрошенных, напоминает рынку: интерес не равен использованию, а стабильность цены не означает отсутствие рисков.
Будущий рост стейблкоинов зависит не только от того, смогут ли блокчейн-технологии повысить эффективность переводов, но и от того, смогут ли эмитенты, платёжные платформы и сервисные каналы превратить сложные финансовые и технологические механизмы в понятный обычным пользователям опыт.
Для потребителей важнее всего может быть не то, на каком блокчейне работает стейблкоин, а возможность завершить платёж и обменять средства, а также наличие понятного способа решить проблему, если она возникнет.
Стейблкоин действительно приблизится к массовому рынку, когда для обычного платежа пользователю больше не придётся сначала становиться опытным специалистом по криптотехнологиям.
#Стейблкоины #Visa #Азиатско-ТихоокеанскийРегион #ТрансграничныеПлатежи #ЦифровыеПлатежи #Криптофинансы