


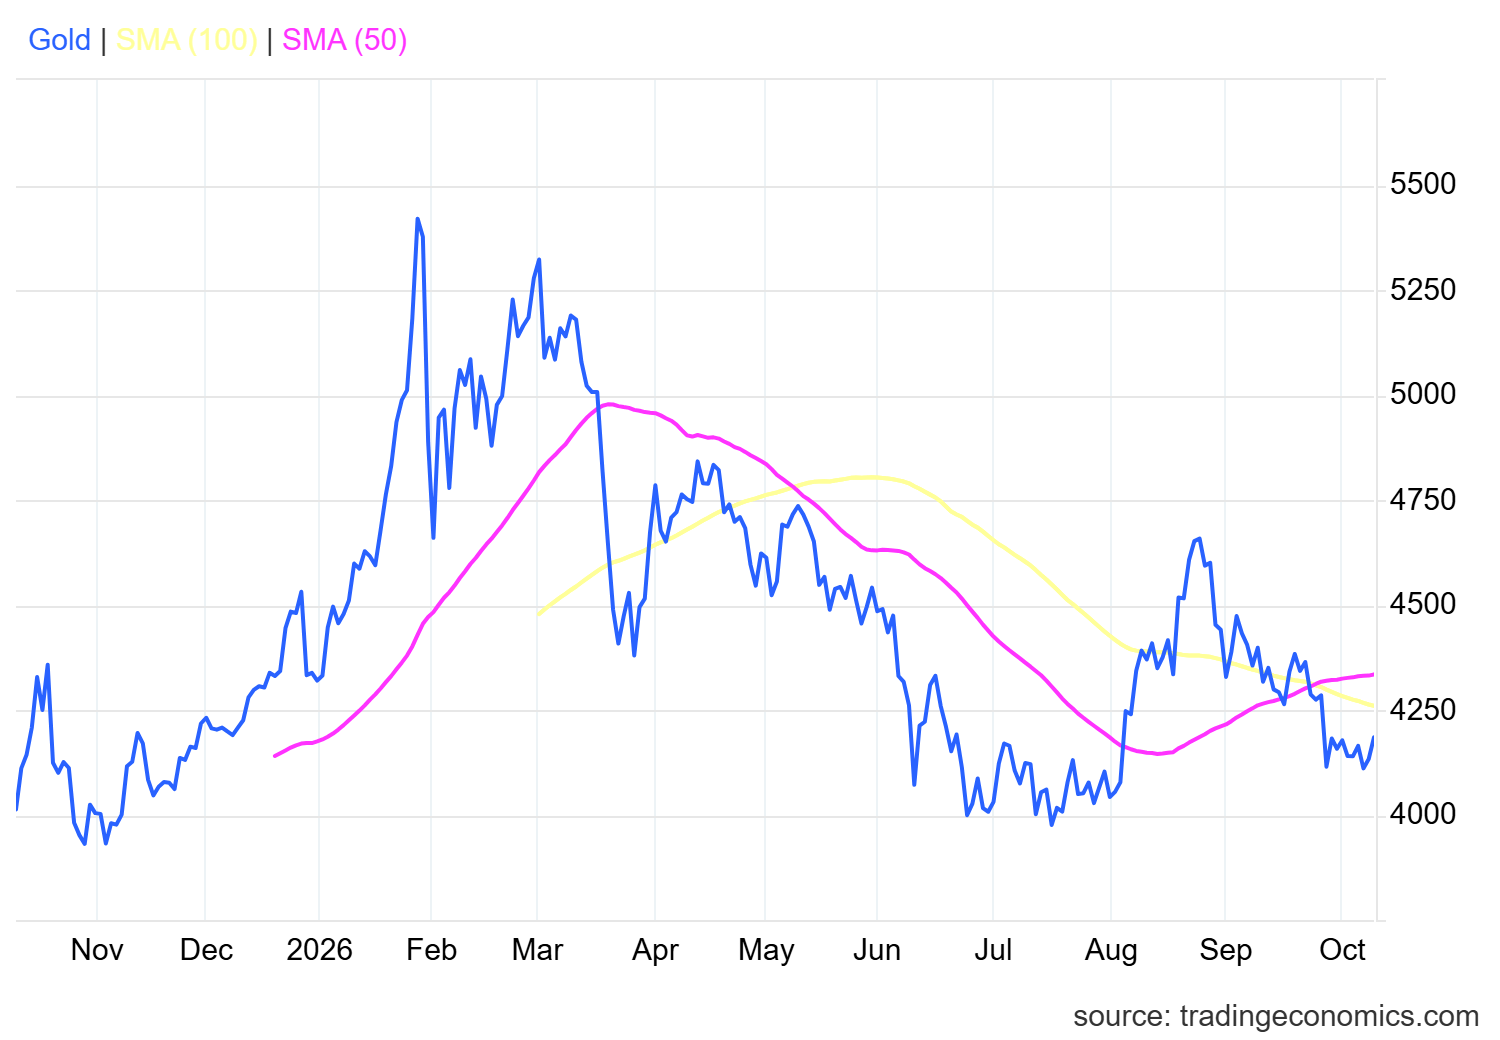
В начале торгов в Нью-Йорке в пятницу золото снова поднялось выше $4,180 за унцию, отскочив от минимума за два месяца, достигнутого в среду. Доходность казначейских облигаций снизилась вторую сессию подряд — этого оказалось достаточно для металла. Но не принимайте это за прорыв: золото по-прежнему зажато в диапазоне $4,100–$4,200.
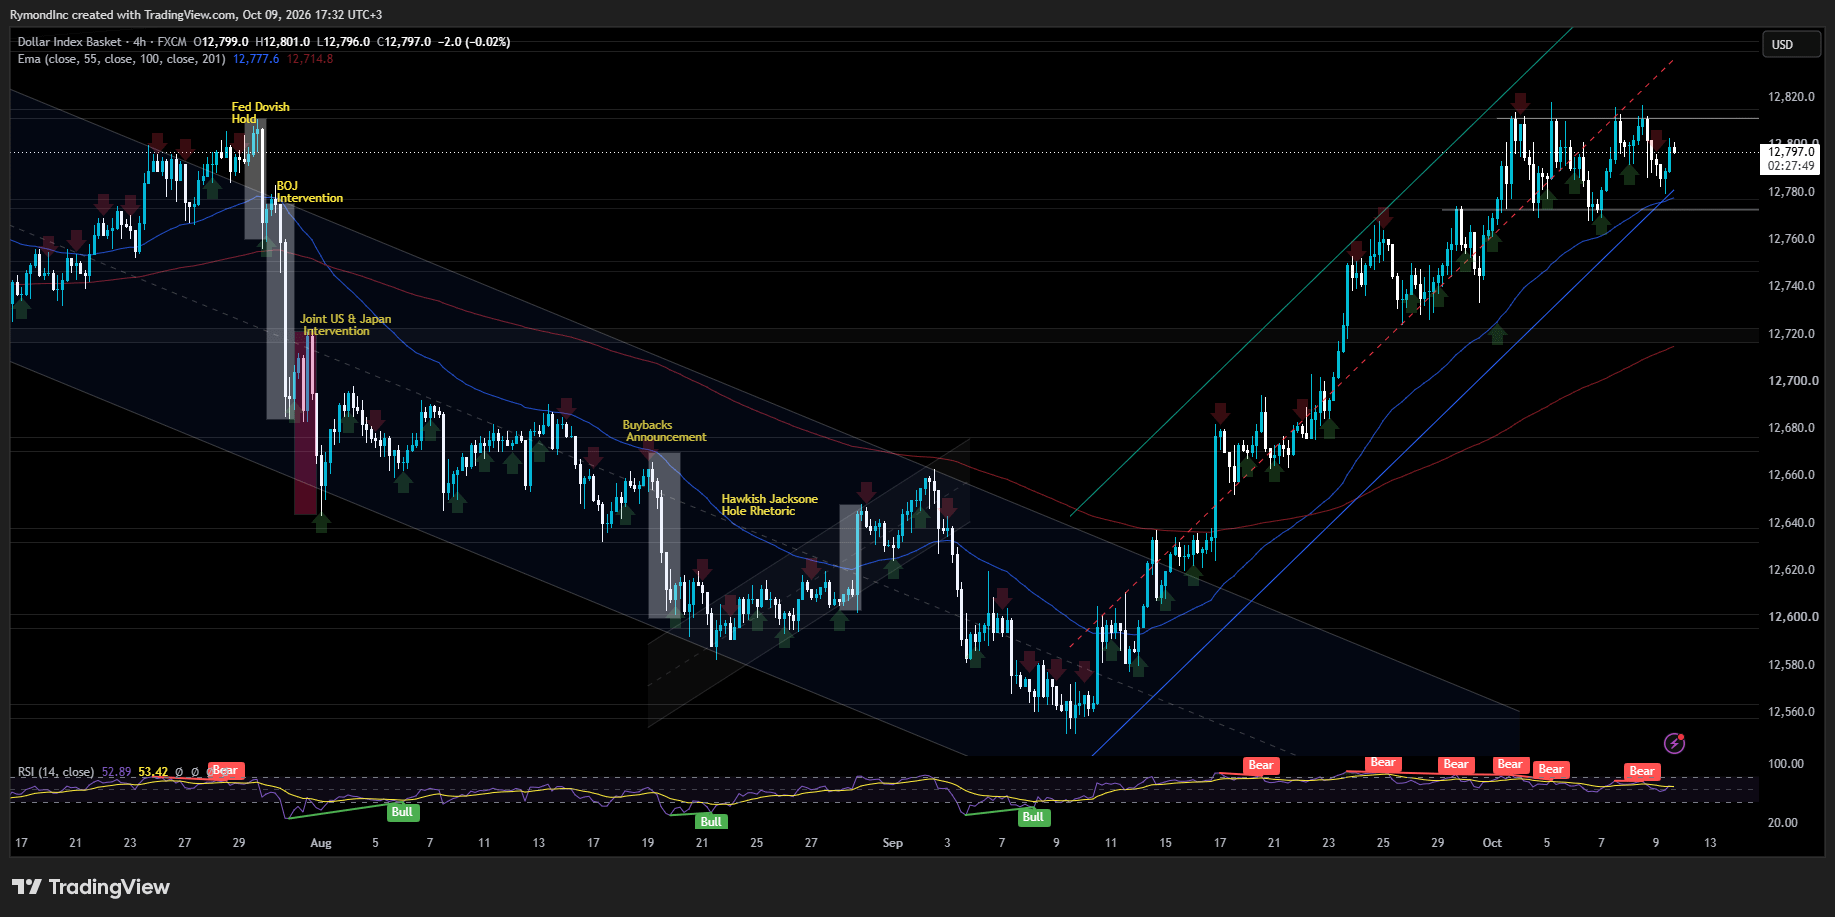
Подъём объясняется тремя небольшими сдвигами. Первым изменился доллар — главным образом тем, что перестал расти. Индекс держится около 102 и всё ещё может показать четвёртый недельный рост подряд, а доллар — лучший результат с апреля 2025 года. Но когда валюта перестаёт дорожать, у золота появляется немного пространства для роста. Для покупателей за пределами США золото, цены на которое указаны в долларах, обходится чуть дешевле. Вот и весь механизм.
Затем в игру вступила ФРС. В четверг губернатор ФРС Кристофер Уоллер заявил слушателям в Стамбуле, что, вероятно, потребуется дальнейшее повышение ставок. Но он также сбавил темп: по его словам, темпы повышения гибкие и не обязательно повышать ставки на двух заседаниях подряд. В пятницу CME FedWatch оценивал вероятность повышения ставки на заседании 27–28 октября примерно в 19%, а вероятность повышения к декабрю — примерно в 82%.
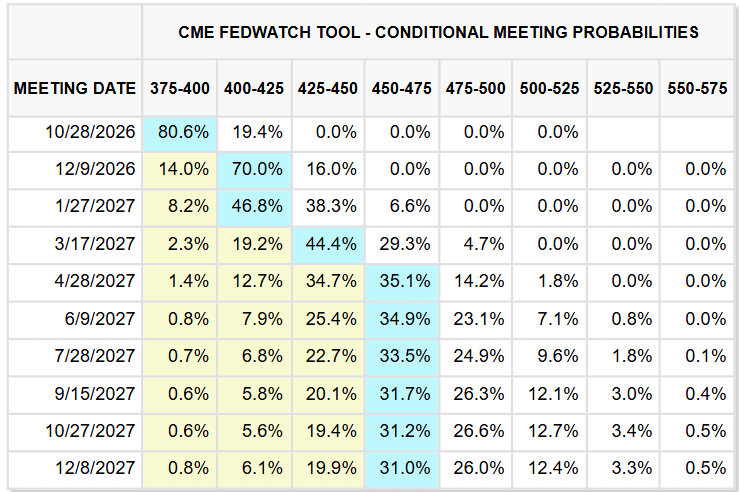
Ожидания повышения ставки немного ослабли. Но вот что важно: главная идея никуда не делась. Трейдеры по-прежнему рассчитывают, что ставки будут оставаться высокими дольше, пока ФРС пытается обуздать устойчивую инфляцию, а это продолжает оказывать давление на золото.
Опубликованный в среду протокол сентябрьского заседания подтвердил это. Все 19 руководителей поддержали повышение ставки на четверть процентного пункта — до диапазона 3,75–4%. Это было первое повышение примерно за три года, и большинство считало, что до конца года, вероятно, потребуется ещё одно.
Протокол показал, что участники в целом согласны: инфляция остаётся слишком высокой. Разногласия касались не столько того, представляет ли инфляция проблему, сколько причин, по которым необходимо повышать ставки. Некоторые чиновники считали последнее решение по денежно-кредитной политике страховкой от энергетических и других шоков предложения, тогда как более ястребиная группа опасалась, что рост цен всё сильнее обусловлен спросом. Один голос — два диагноза.
Третьим фактором стала нефть. Цены на неё снизились после заявления президента Дональда Трампа о том, что Вашингтон ведёт с Ираном «продуктивные переговоры» и не будет применять военную силу до промежуточных выборов 3 ноября. Это заявление прозвучало на той же неделе, когда Иран активизировал атаки на танкеры в Ормузском проливе, а приближающийся ураган у побережья Мексиканского залива в США добавил опасений по поводу поставок. Последняя атака произошла всего за несколько минут до начала пятничной сессии в Нью-Йорке, а
Дорогая нефть усиливает опасения по поводу инфляции. Именно эти опасения удерживают доходность облигаций и ожидания по ставкам на высоком уровне.
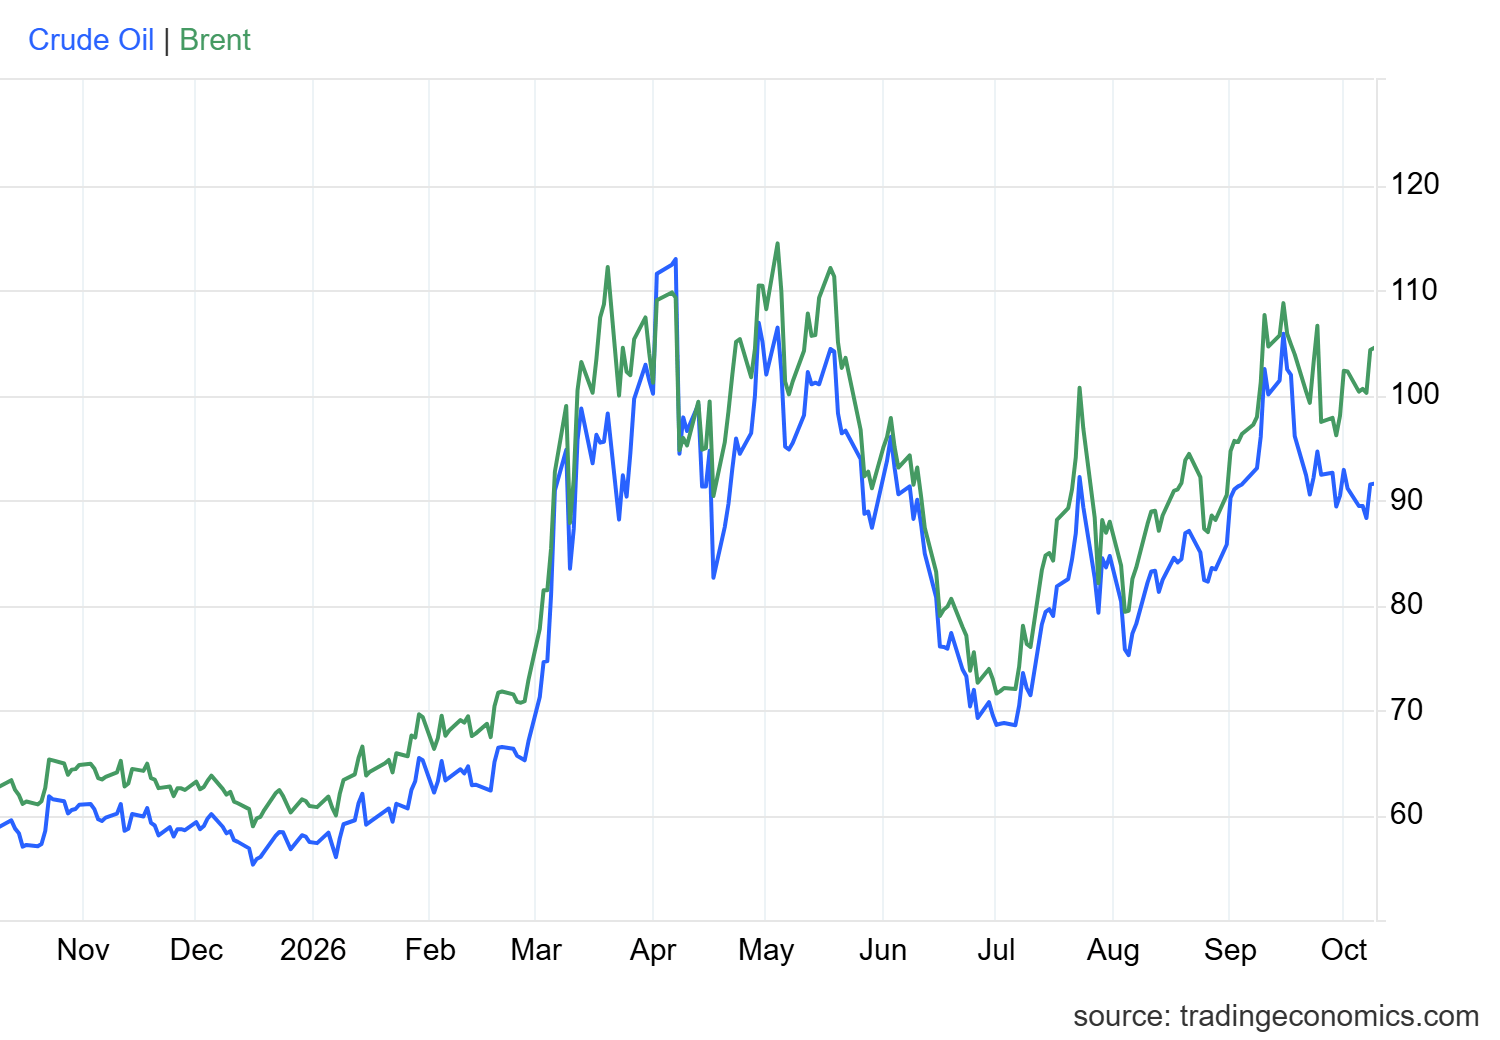
Если взглянуть на картину в целом, кажется, что эти два рынка читают разные сценарии. Золото застопорилось. Brent — нет. Эталонная марка нефти снова поднялась выше 100 долларов за баррель и в пятницу торговалась около 103,50 доллара: новые атаки на судоходство в Персидском заливе восстановили часть геополитической премии, которая исчезала, пока казалось, что переговоры между США и Ираном продвигаются успешно. Золото же испытывает давление из-за высокой доходности казначейских облигаций, сильного доллара и нежелания ФРС объявлять победу над инфляцией.
Так почему же золото не растёт?
На бумаге конфликт в Персидском заливе должен был бы стать для золота идеальным поводом для роста. На практике же оно не получило устойчивой поддержки, хотя геополитическая обстановка становится всё сложнее. Цена остаётся вблизи минимума с начала августа и намного ниже пика конца августа, составлявшего почти 4 650 долларов.
Проблема — в облигациях. Доходность десятилетних казначейских облигаций держится около 5,2%, а тридцатилетних — около 5,6%. Всего несколько дней назад обе доходности достигли максимума с 2002 года. В четверг доходность десятилетних бумаг снизилась примерно на 5 базисных пунктов благодаря аукционам, привлёкшим высокий спрос. В среду Минфин США продал десятилетние облигации на 39 млрд долларов, а в четверг — тридцатилетние на 22 млрд долларов. Доходность последних составила 5,618% — это максимум на аукционе тридцатилетних бумаг с 2000 года. Покупатели всё же нашлись. Это говорит о том, что инвесторы по-прежнему охотно держат долгосрочные государственные облигации, несмотря на недавнюю распродажу.
Они также всё ещё пытаются понять, как ситуация на Ближнем Востоке повлияет на цены на энергоносители, а через них — на инфляцию.
Но для золота важнее всего реальная доходность. По последним данным Федеральной резервной системы, доходность десятилетних облигаций, защищённых от инфляции, составляет около 2,9%. Если поставить рядом с этим показателем слиток золота, не приносящий дохода, сразу становится очевидной упущенная выгода. Казначейские облигации теперь могут взять на себя часть защитной роли, которую традиционно играло золото, и при этом приносят существенную реальную доходность. Неудивительно, что геополитическая напряжённость не вызвала устойчивого ралли, которое обычно следует за эскалацией конфликта на Ближнем Востоке.
Академические исследования подтверждают то, что видно на экранах, и выделяют четыре ключевые идеи.
Во-первых, проблема доходности. Казначейские облигации приносят проценты, физическое золото — нет. Когда доходность с поправкой на инфляцию растёт, у инвесторов появляется более привлекательная альтернатива, приносящая доход, и это может ограничивать спрос на золото даже в периоды тревоги. Эрб и Харви подробно изучили инвестиционные характеристики золота в работе 2013 года, а Всемирный совет по золоту относит процентные ставки и упущенную выгоду от владения золотом к главным факторам, влияющим на его динамику. Reuters связало падение в среду с теми же двумя факторами: высокой доходностью казначейских облигаций и укреплением доллара.
Во-вторых, ликвидность. Рынок казначейских облигаций — это глубокий и ёмкий рынок для инвесторов, управляющих рисками портфеля, а государственные облигации могут служить защитным активом в периоды рыночного стресса. Однако их эффективность зависит от характера потрясения. В 2020 году Нгуен, Энгл, Флеминг и Гиселс изучили ликвидность и волатильность на этом рынке, охватив финансовый кризис 2007–2009 годов и периоды вокруг важных экономических публикаций. Их работа подчёркивает, насколько важна там ликвидность. Но в ней не утверждается, что казначейские облигации всегда превосходят золото во время геополитического кризиса. Не стоит трактовать её именно так.
В-третьих, нефть может развернуть динамику золота. Опасения по поводу поставок энергоносителей не обязательно ведут к росту цен на золото. Когда конфликт нарушает поставки нефти, скачок цен может повысить инфляционные ожидания, увеличить ожидаемые инвесторами процентные ставки и подтолкнуть вверх доходность казначейских облигаций. Эти факторы способны свести на нет привлекательность золота как защитного актива. 16 июля это проявилось особенно наглядно. В тот день золото подешевело почти на 2%: обострение напряжённости на Ближнем Востоке подняло доходность облигаций и усилило опасения, что резкий рост цен на нефть приведёт к дальнейшему повышению ставок. Именно так этот механизм и работает.
В-четвёртых, защитный эффект недолговечен. Рынки реагируют скорее на тип и продолжительность кризиса, чем на его тяжесть. Золото может защитить портфель в условиях крайнего стресса, но эффективность такой защиты зависит от рынка и временного горизонта. В 2010 году Баур и Люси установили, что золото служило защитным активом в периоды крайней нестабильности на фондовом рынке, однако их анализ портфелей показал, что эффект длился всего около 15 торговых дней. Казначейские облигации, в свою очередь, могут выглядеть привлекательно, когда инвесторам нужны доход и ликвидность, если только инфляция и рост доходности не снижают их цены.
Публикации марта о конфликте с Ираном показали, насколько по-разному могут вести себя эти защитные активы. Reuters процитировало аналитика, который отметил, что золото, вероятно, торговалось бы выше, если бы не укрепление доллара. Спустя несколько недель аналитики заявили, что потребность в ликвидности перевешивает спрос на защитные активы: с начала конфликта золото подешевело на 15%. По данным CNBC, государственные облигации в основном снижались вслед за акциями.
Ничто из этого не определяет дальнейшее движение рынка. Доходность казначейских облигаций остаётся главным фактором, и до заседания ФРС 27–28 октября трейдеры будут изучать предстоящую статистику по США в поисках подсказок. Сразу за ним — промежуточные выборы 3 ноября, дата, к которой Трамп привязал своё обещание по Ирану. Если распродажа облигаций возобновится, минимум среды будет выглядеть ненадёжно. Если обстановка останется спокойной, золото получит передышку, хотя соотношение реальной доходности никуда не изменится.