

#JPMorgan Раскрываем институциональный поворот, который задаёт импульс рынку в преддверии конца года
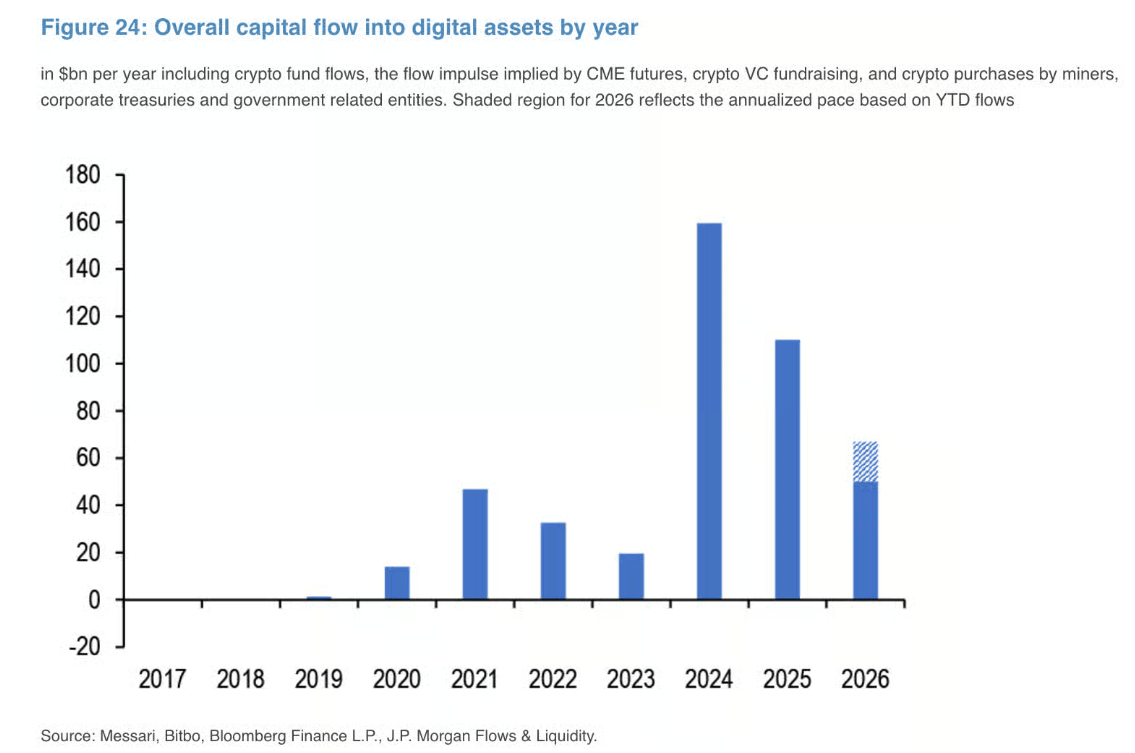
Приток средств на рынок цифровых активов с начала года достиг 50 млрд долларов, а в годовом выражении составил 66 млрд долларов. Хотя эта цифра вдвое ниже рекордного уровня прошлого года, она свидетельствует о явном ускорении по сравнению с прогнозировавшимся в мае темпом в 52 млрд долларов.
Согласно последнему отчёту JPMorgan, подготовленному под руководством Николáоса Панигирцоглу, важно не только то, сколько денег поступает на рынок, но и кто стоит за этим притоком.
Стратегический поворот в третьем квартале (от концентрации к широкому интересу): В первой половине года приток капитала в непропорционально большой степени зависел от покупок #strategy и венчурного капитала (VC), в то время как ETF переживали значительный отток средств в мае и июне. Однако с августа сальдо ETF с начала года снова стало положительным, а институциональные позиции по фьючерсам CME (#bitcoin и #Ethereum ) восстановились почти до исторических максимумов или превысили их. Трендовые трейдеры (CTA) начали вновь наращивать длинные позиции.
Майнеры продают #BTC , чтобы профинансировать бум искусственного интеллекта: Чистые продажи биткоина майнерами составили сравнительно скромные примерно 1,8 млрд долларов. Особенно примечателен стратегический разворот публично торгуемых майнинговых компаний: они перестали накапливать резервы и начали продавать свеже добытые активы — и даже часть средств из казначейств, — чтобы привлечь капитал и профинансировать инфраструктуру для искусственного интеллекта (ИИ).
Перестройка венчурного капитала (VC): Венчурный капитал в Web3 демонстрирует признаки восстановления по сравнению с 2024 годом, но в новых условиях: раундов финансирования стало меньше, зато их объем вырос, а лидируют в них уже состоявшиеся компании. Наблюдается заметный переход от акционерного финансирования (equity) к долговому у инфраструктурных компаний с предсказуемыми денежными потоками, а также растущий интерес к токенизации, ориентированной на сектор B2B.
Финансовое давление на корпоративные казначейства: Частные компании покупали меньше из-за ограниченной ликвидности и волатильности, тогда как публичные корпорации — во главе со Strategy — продолжали активно покупать. Однако они постепенно переходят от традиционного долгового финансирования к привилегированным акциям, что увеличивает их финансовые обязательства по выплате дивидендов и процентов.