МВФ только что опубликовал отрезвляющую оценку токенизированных рынков — и цифры говорят о том, что потенциал опережает реальность.
Что показывают данные:
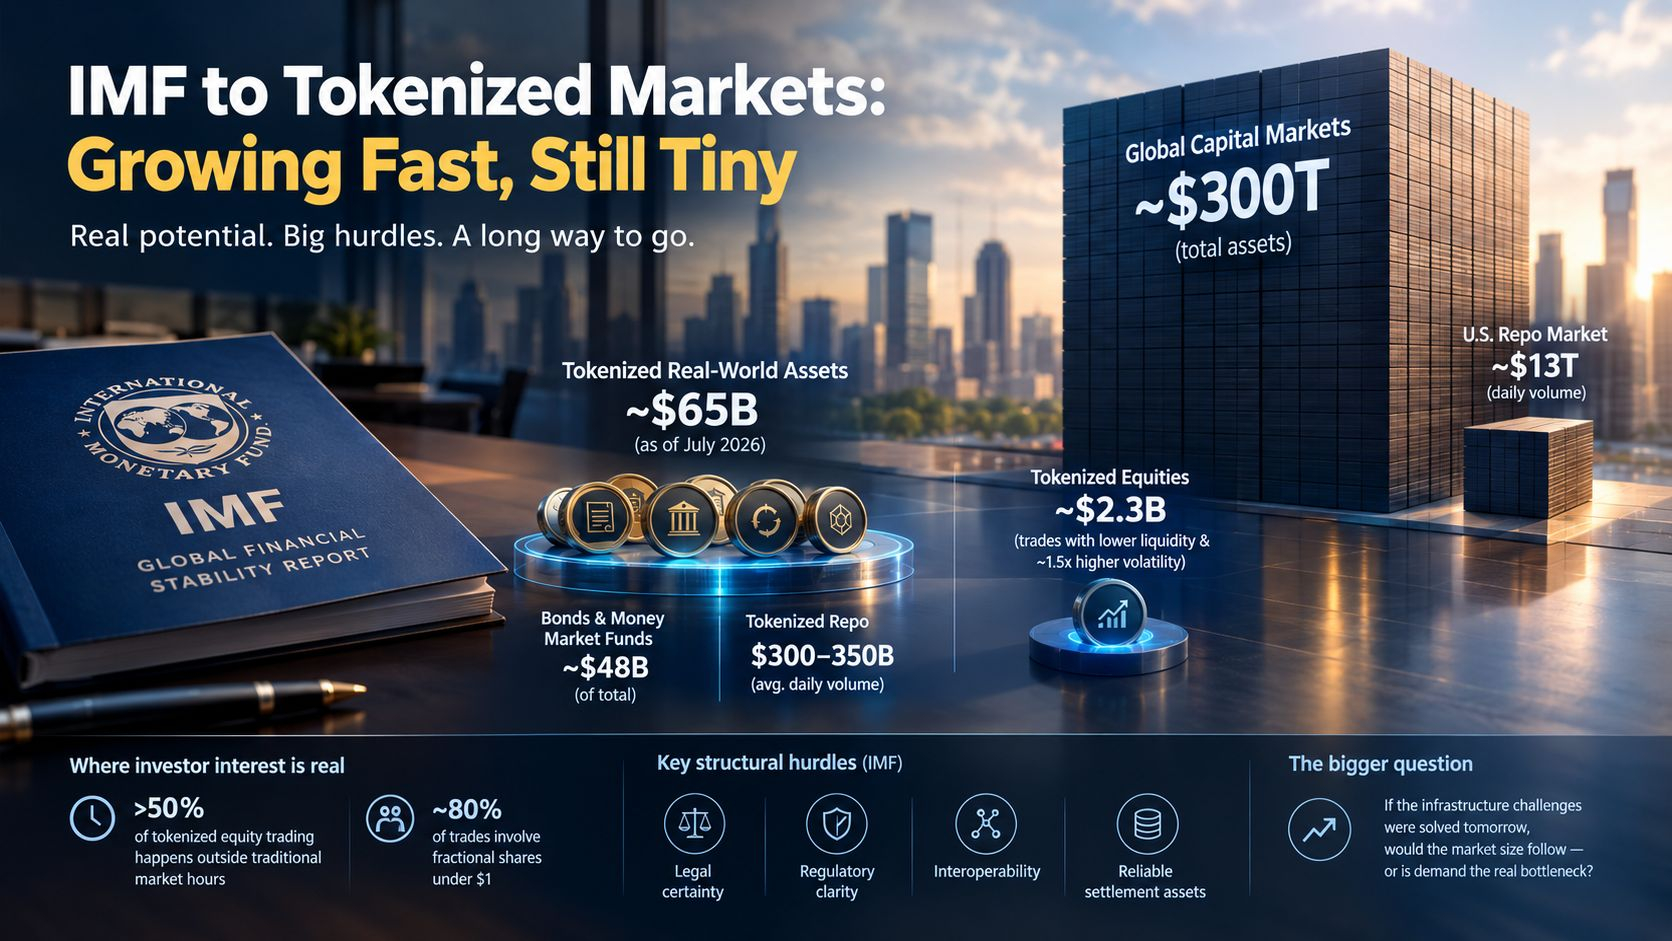
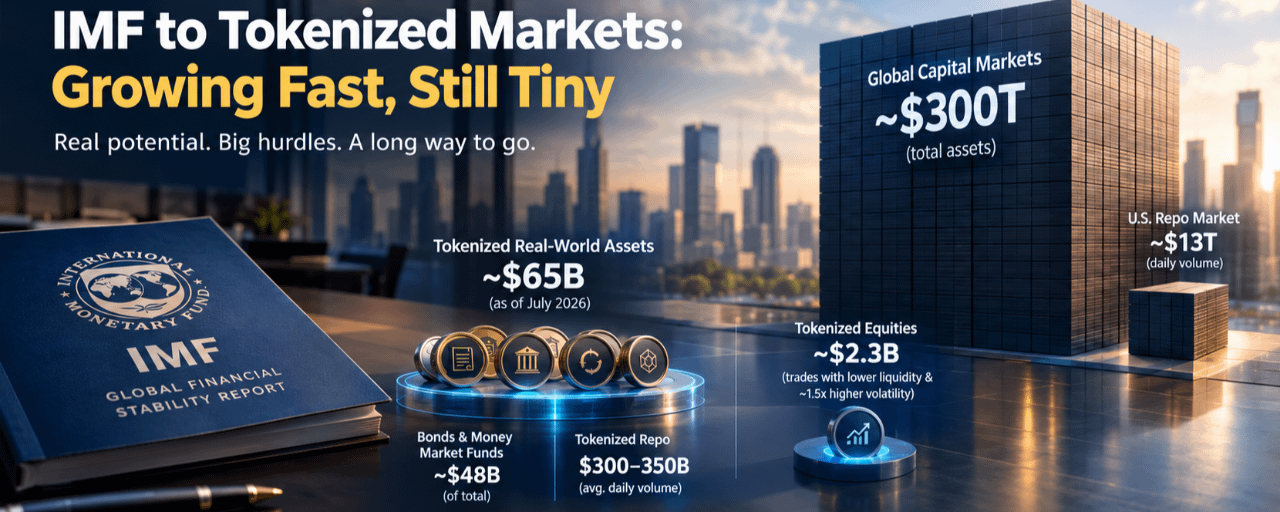
По состоянию на июль 2026 года объём токенизированных активов реального мира достиг примерно 65 миллиардов долларов, из которых около 48 миллиардов приходилось на облигации и фонды денежного рынка. На токенизированные соглашения РЕПО приходится ещё 300–350 миллиардов долларов среднего дневного объёма сделок.
Но вот что важно учитывать: весь токенизированный рынок существует наряду с глобальными рынками капитала, в активах которых сосредоточено около 300 триллионов долларов, тогда как только на традиционном рынке репо США ежедневно заключаются сделки примерно на 13 триллионов долларов. Разрыв огромен.
Где интерес инвесторов действительно высок:
Более половины сделок с токенизированными акциями совершается вне традиционных часов работы рынка, причём около 80% сделок приходится на дробные акции стоимостью менее 1 доллара. Это свидетельствует о реальном спросе на круглосуточный доступ и снижение порога входа.
Однако токенизированные акции — сегмент объёмом всего 2,3 млрд долларов — торгуются с ликвидностью, значительно уступающей традиционным рынкам, и волатильностью примерно в 1,5 раза выше.
Почему это важно:
МВФ отмечает четыре структурных препятствия: правовую определённость, ясность регулирования, совместимость систем и надёжные активы для расчётов. По мере масштабирования токенизации более тесные взаимосвязи и рост кредитного плеча могут усилить давление на ликвидность во время спадов.
Дальнейшее развитие, вероятно, будет зависеть не столько от технологий, сколько от нормативно-правовых механизмов, способных объединить разрозненные платформы.
Если бы проблемы инфраструктуры удалось решить уже завтра, последовал бы за этим рост рынка — или же главным узким местом остаётся спрос?