
Я в последнее время думаю о токенизации иначе.
Все спрашивают: насколько крупными могут стать токенизированные активы?
Но, думаю, более правильный вопрос такой:
Что произойдет, когда токенизированные рынки станут достаточно большими, чтобы неудача стала возможной?
Вот где начинается настоящее испытание.
Анализ МВФ от 8 октября показывает, что токенизация растет быстрыми темпами, но пока она все еще ничтожно мала по сравнению с традиционными финансами.
Сообщается, что токенизированные репо-сделки дают около $300–$350 млрд ежедневного объема, тогда как рынок репо в США — примерно $13 трлн в день.
Этот разрыв подсказывает мне важное: технология уже имеет реальное финансовое применение, но пока еще не достигла системного масштаба.
И честно говоря, это может быть самый интересный этап.
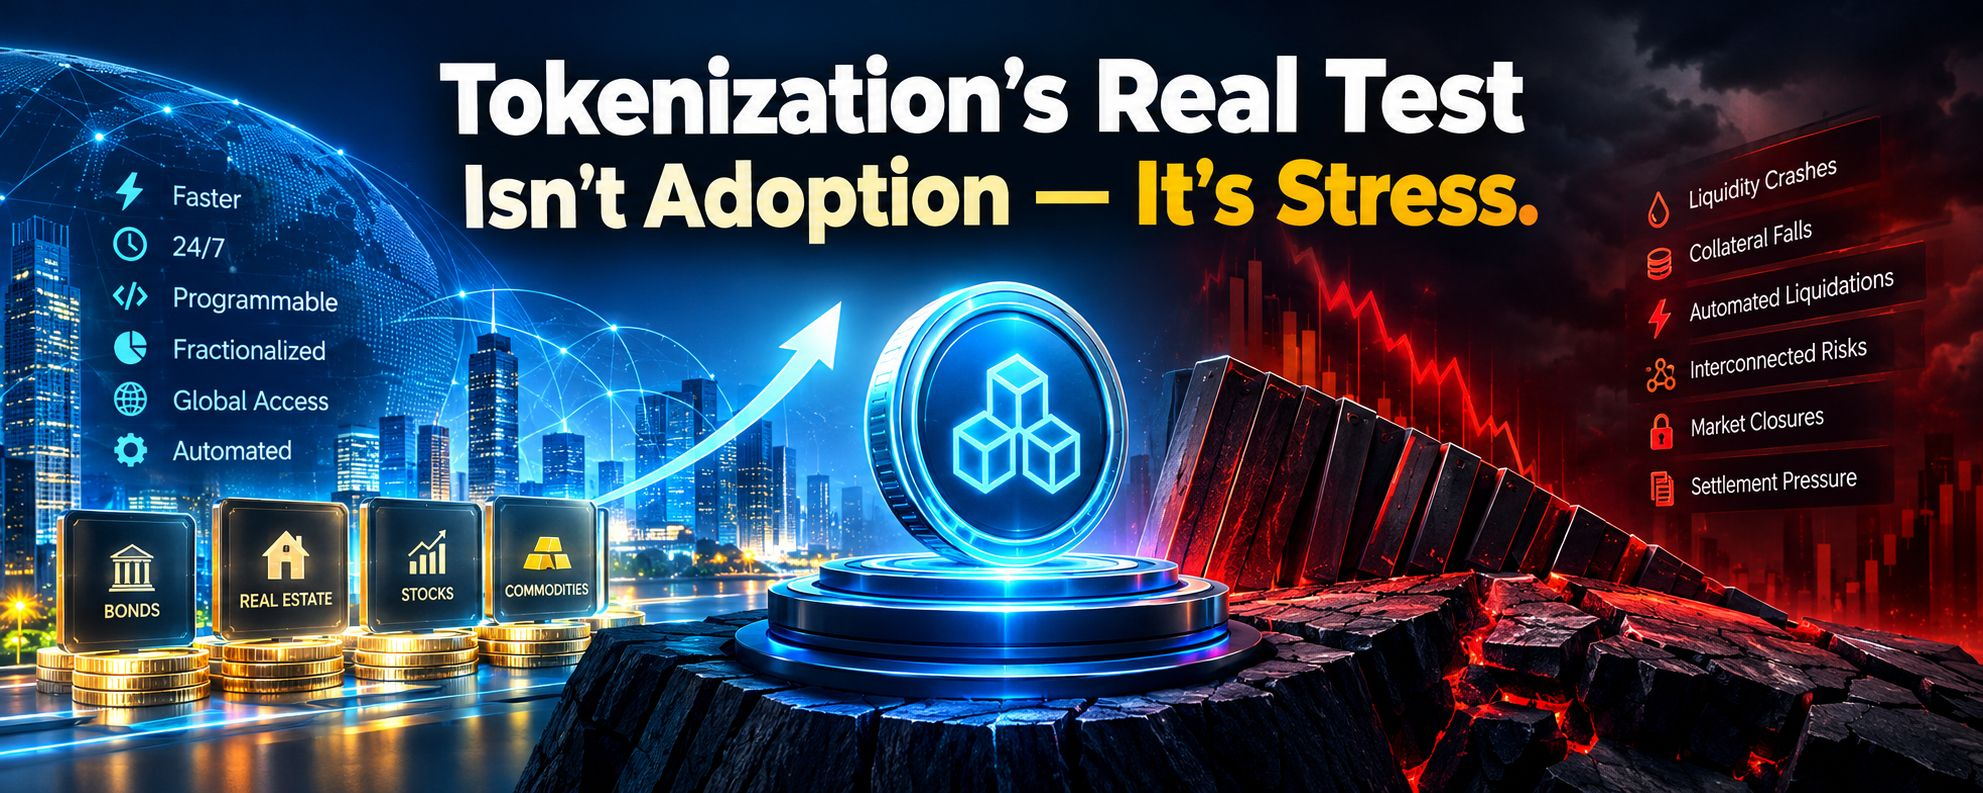
Блокчейн может сделать рынки:
• Быстрее
• 24/7
• Программируемые
• Дробление
• Доступно глобально
• Проще автоматизировать
Но те же преимущества могут стать опасными во время шока.
У традиционного рынка есть часы торгов, посредники, процессы расчетов и вмешательство человека.
Ончейн-финансы могут убрать многие из этих пауз.
Залог может перемещаться автоматически.
Позиции можно ликвидировать автоматически.
Активы могут перемещаться между связанными протоколами без ожидания традиционных расчетов.
Звучит отлично, когда рынки спокойны.
Но во время паники эффективность может стать ускорением.
Текущие цифры все еще довольно небольшие.
Токенизированные реальные активы, исключая репо и стейблкоины, в июле 2026 года были примерно на уровне $65 млрд.
ОБлигации и фонды денежного рынка составляли примерно $48 млрд, тогда как токенизированные акции — лишь около $2,3 млрд.
Так что я пока не вижу, чтобы блокчейн заменял традиционные финансы.
Я рассматриваю это как новый слой финансовой инфраструктуры, который строится до того, как обретет серьезное системное значение.
И это дает отрасли время решить сложные проблемы.
Есть один пример, который особенно выделяется: токенизированные акции.
Более половины изученных операций с токенизированными акциями на рынке США, как сообщается, происходили вне регулярных торговых часов, причем значимая доля была связана с дробными акциями.
Это порождает интересный вопрос:
Что происходит, когда токен продолжает торговаться, но базовый традиционный рынок закрыт?
Ценообразование не исчезает.
Он просто перемещается в другое место.
По данным анализа МВФ, более 87% изменений цен сразу после окончания обычного времени торгов позже отражались в ценах традиционных рынков.
Это означает, что токенизированные рынки в итоге могут стать частью традиционного процесса ценообразования, а не просто работать рядом с ним.
И вот здесь все становится по-настоящему серьезным.
Представьте:
Актив токенизируется → используется в качестве залога → залог повторно используется → растет кредитное плечо → цены падают → ликвидации запускаются → начинается больше продаж.
Теперь соедините несколько платформ, блокчейны, кастодианов и пулы ликвидности.
Проблема, которая начинается в одном месте, может распространяться через систему гораздо быстрее.
Блокчейн может не создать исходный риск.
Но это может сделать передачу этого риска быстрее, более автоматизированной и более взаимосвязанной.
Вот та часть, на которую, как мне кажется, стоит обратить гораздо больше внимания.
Главный вопрос уже не:
«Можно ли разместить актив в ончейне?»
Мы уже знаем ответ.
Реальные вопросы такие:
Кому по закону это принадлежит?
Что будет, если две сети не согласятся?
Что происходит, когда ликвидность исчезает?
Какой будет итоговый расчетный актив?
Можно ли повторно использовать залог на нескольких платформах?
Кто берет контроль, когда протокол выходит из строя?
И что происходит, когда автоматическая ликвидация сталкивается с рынком, который движется быстрее традиционной системы?
Это не маркетинговые вопросы.
Это вопросы о сбое.
Если токенизация станет по-настоящему важной, я буду следить за четырьмя вещами:
1. Ликвидность
Не просто объем в обычных условиях.
Сколько ликвидности останется, когда все захотят выйти одновременно?
2. Интероперабельность
Могут ли токенизированные активы реально работать между блокчейнами, банками, биржами, кастодианами и традиционными расчетными системами?
3. Расчеты
Если актив в ончейне, но расчеты все равно зависят от медленной или фрагментированной инфраструктуры, сколько эффективности мы действительно получили?
4. Поведение в стрессе
Это то, о чем я больше всего думаю.
Не показывайте мне, как работает система на бычьем рынке.
Покажите, что происходит, когда ликвидность рушится, залог падает, оракулы становятся ненадежными, ликвидации ускоряются и традиционные рынки закрываются.
Вот тогда инфраструктура заслуживает доверие.
Я не читаю анализ МВФ так, будто он говорит, что токенизация не работает.
Я понимаю это как нечто более интересное:
Технологии развиваются быстрее, чем финансовая инфраструктура вокруг них.
И это может создать совершенно другую инвестиционную возможность.
Возможно, крупнейшим победителем окажется не тот проект, который токенизирует больше всего активов.
Возможно, это будет инфраструктура, которая решит скучные проблемы:
Ликвидность. Хранение. Расчеты. Интероперабельность. Юридическое владение. Контроль рисков. Восстановление после сбоев.
Разместить облигацию в блокчейне технически впечатляет.
Но как сделать такой бонд надежным, когда рынки находятся в экстремальном стрессе?
Это и есть главная задача.
Так вот вопрос, к которому я постоянно возвращаюсь:
Если финансовые рынки в итоге будут работать 24/7 с автоматизированным залогом и ликвидацией, должны ли у токенизированных рынков быть более сильные предохранители и гарантии безопасности расчетов?
Или слишком много традиционных контролей уничтожит ту самую эффективность, которая делает токенизацию ценной?
Где мы проводим границу между программируемыми финансами и программируемым системным риском?
#FedMinutesFocusOnOctoberPause
#EvernorthDelaysNasdaqDebutToOct12
#RobinhoodAdds$25MInBitcoinToBalanceSheet
#VitalikWarnsAICouldWeakenCryptographySecurity