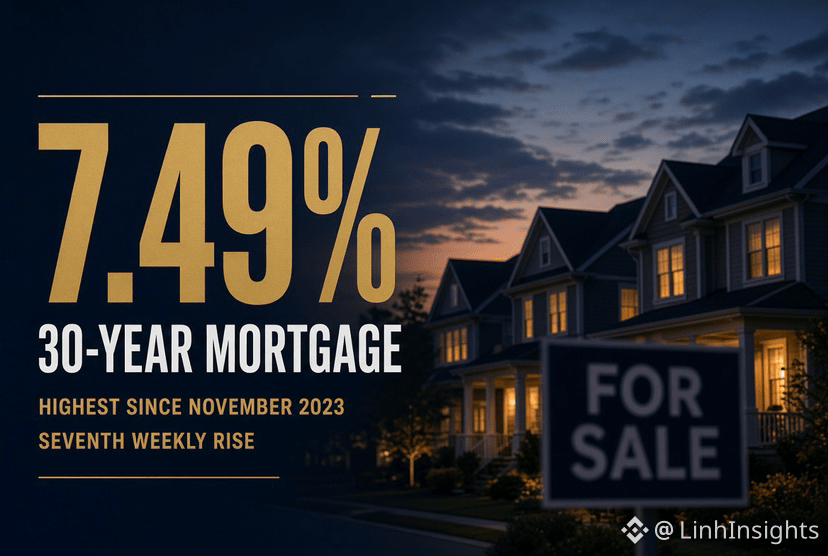
🇺🇸 Ипотечные ставки в США выросли до 7,49%
Ипотечные ставки в США снова растут.
Согласно последним данным Ассоциации ипотечных банкиров, средняя ставка по ипотеке с фиксированной ставкой на 30 лет за неделю, завершившуюся 2 октября, выросла с 7,30% до 7,49%.
Это уже седьмая неделя подряд, когда ставки растут, и теперь они достигли самого высокого уровня с ноября 2023 года.
Влияние уже заметно по спросу:
• Количество заявок на ипотеку за неделю сократилось на 4,2%
• Количество заявок на покупку жилья снизилось на 2,1%
• Активность по рефинансированию упала примерно на 8%
• На кредиты с плавающей ставкой пришлось 10,3% заявок
Интересно, что ипотечные ставки не просто следуют за ключевой ставкой ФРС.
Доходность долгосрочных казначейских облигаций играет важную роль, и её рост может удерживать стоимость заимствований на высоком уровне, даже если рынки ожидают, что ФРС оставит ставки без изменений.
Так что дело не только в рынке жилья.
Финансовые условия могут продолжать ужесточаться и без очередного повышения ставки ФРС.
Более высокие расходы на заимствования могут оказывать давление на спрос на жильё, потребительские расходы домохозяйств и активность по рефинансированию, одновременно повышая относительную привлекательность активов с доходностью по сравнению с более рискованными инвестициями.
На рынках я буду внимательно следить за доходностью 10-летних казначейских облигаций.
Если доходность долгосрочных облигаций останется высокой, ФРС может и не понадобиться повышать ставки, чтобы финансовые условия ужесточились.
Иногда ужесточение обеспечивают сами рынки облигаций.
#USMortgageRatesRiseTo7.49%
$BTC $ETH $XRP