

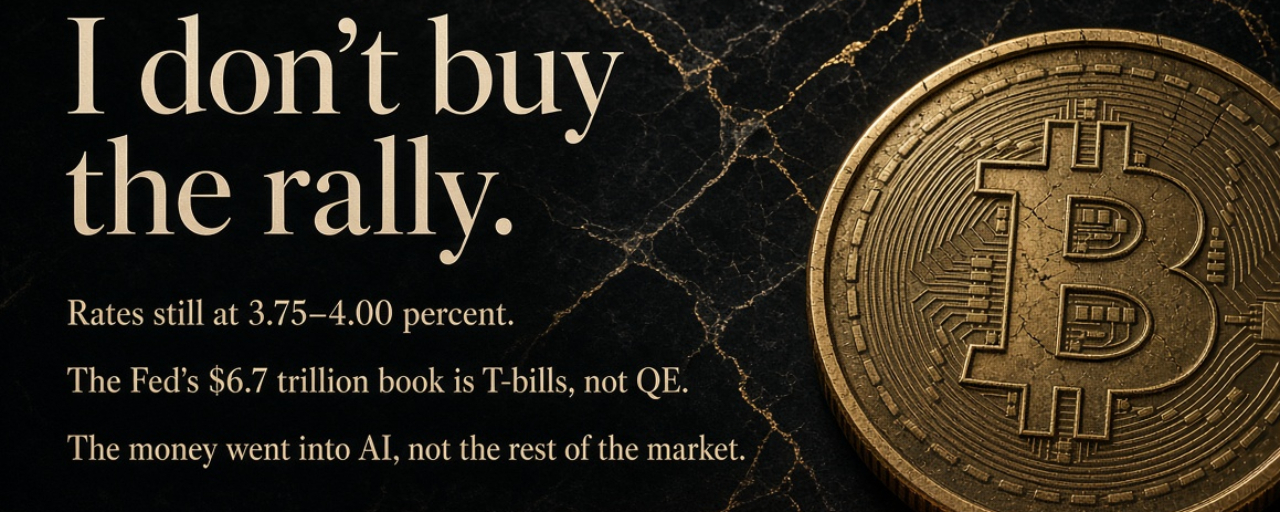
Не думаю, что в этот раз рынок пойдёт вверх. Я не жду обвала — просто нет причин считать, что рост неизбежен. То, что повышение ставки не обрушило рынок, лишь означает, что негатив уже учтён в ценах, а не то, что впереди ещё есть пространство для роста.
Денежно-кредитная политика всё ещё ужесточается. В сентябре ФРС подняла ставку по федеральным фондам до 3,75–4,00% — решение было принято единогласно, всеми 12 голосами. Это первое повышение ставки за три года. Медианный прогноз на конец года на точечной диаграмме — около 4,1%; 12 из 18 участников считают, что в этом году ставку повысят ещё раз. Из заявления убрали фразу о том, что «высокая инфляция вызвана энергетическим шоком», и заменили её указанием на необходимость как можно скорее вернуть инфляцию к 2%. Это сознательное решение, а не реакция на снижение цен на нефть. Позже вероятность того, что в октябре ставку не повысят, снизилась — это лишь означало, что на коротком конце кривой стало на один повод для тревоги меньше. Повышение в декабре по-прежнему остаётся базовым сценарием. Япония тоже повышает ставки. Ни одна из сторон не перешла к смягчению политики.
Баланс ФРС говорит больше. На 30 сентября совокупные активы ФРС составляли 6,743 трлн долларов, пик — около 8,97 трлн в апреле 2022 года. Сокращение баланса остановили в декабре 2025-го, после чего ФРС покупала краткосрочные казначейские векселя, чтобы поддерживать банковские резервы на достаточном уровне — около 3 трлн, а не проводить количественное смягчение. Средства в механизме обратного репо овернайт почти иссякли. Сокращение баланса остановили из опасения, что резервы снова снизятся, а не для того, чтобы заливать рынок деньгами. Чтобы этот баланс действительно толкал вверх рискованные активы, нужно увидеть покупки долгосрочных облигаций, устойчивый рост резервов и снижение реальных ставок. Нет ни одного из трех признаков.
Доходности долгосрочных облигаций по-прежнему давят. Доходность десятилетних казначейских облигаций США держится около 5,25%; в начале торгов она доходила до 5,29% — это максимум за много лет. Индекс доллара — около 102,5. Биткоин не приносит процентов, и его стоимость владения определяется реальной процентной ставкой. Пока эта стоимость не снижается, мультипликатор оценки не расширится. Nasdaq может обновлять максимумы, а криптовалютам необязательно следовать за ним. Трижды биткоин доходил до 87 тыс. долларов, но каждый раз его отбрасывали назад. Сейчас он держится в диапазоне 85–86 тыс., что на 32% ниже максимума около 126 тыс. долларов в октябре прошлого года. Уровень 87–87,5 тыс. — это стена; цена открытия 2026 года, около 87570, тоже находится рядом.
Деньги ушли в ИИ, а не в другие сферы. Капитальные затраты Microsoft, Google, Amazon и Meta в этом году составят около 730 млрд долларов против примерно 410 млрд в прошлом году. Прямая выручка от ИИ — около 25 млрд долларов, всего 4% расходов. Более 90% операционного денежного потока снова вкладывается в бизнес, а за балансом остаются обязательства примерно на 1,65 трлн долларов. Строительство дата-центров требует денег, электроэнергии и чипов — жилье, заводы, автомобили и компьютеры отходят на второй план. Тем, кто конкурирует с этими компаниями за деньги, приходится платить более высокие проценты. Предельный доллар уже не заработан ими самими — это заемные средства, частный кредит и пенсионные деньги.
Создание богатства сосредоточено в одних руках — поэтому индексы растут, а рынок беднеет. После появления ChatGPT около трех четвертей роста S&P 500 пришлось на 20 компаний, а на одну Nvidia — примерно 16%. По некоторым оценкам, на связанные с ИИ акции приходится почти половина капитализации S&P 500 — концентрация выше, чем на пике пузыря доткомов. Индекс S&P 500 с равными весами падает уже семь недель подряд; в прошлый раз такое было в 2022-м, а до этого — в 2002-м. Выше 50-дневной скользящей средней остаются менее четверти компаний индекса. Сектор товаров не первой необходимости отстает, а некоторые акции компаний по производству одежды за последний год упали примерно вдвое. У тех, кто не владеет акциями этих нескольких десятков компаний, этого богатства нет.
На крипторынке картина сходится. Спотовые биткоин-ETF только что зафиксировали чистый отток около 90 млн долларов; до этого были притоки, но цена по-прежнему остается в диапазоне. Приток средств — это ротация, а не расширение мультипликатора. Индекс страха и жадности — 73, то есть рынок все еще охвачен жадностью. Те, кто кричит, что в октябре рост неизбежен, ссылаются на статистику за последние 13 лет: десять месяцев роста, три месяца падения и средняя месячная доходность около 17%. Но статистика — это не заявки на покупку в этом месяце. Бычьих настроений больше, чем покупателей; в такие моменты проще всего купить у верхней границы диапазона.
Поэтому я не рассчитываю на рост. Ликвидность есть, но она не уходит из ИИ и активов с длинной дюрацией. Чтобы я изменил прогноз, нужно увидеть одно из двух: заметное снижение доходности десятилетних облигаций или закрытие дневной свечи биткоина выше 87 тыс. при чистом притоке средств в ETF в течение нескольких недель подряд. Если не выполнено хотя бы одно условие, октябрьские закономерности — всего лишь история. Если уровень 84–85 тыс. не удержится, придется отдать назад ту небольшую уверенность, которая появилась после того, как рынок переварил повышение ставок.#币安推出BinanceIntelligence #比特币三度受阻8.7万美元 #sol #ETH