


S&P 500 вступает в сезонно важный период, когда два совершенно разных исторических сигнала тянут в противоположных направлениях.
С одной стороны, Bull Theory указывает на мощную закономерность, наблюдаемую после промежуточных выборов: исторически S&P 500 демонстрировал очень хорошие результаты в течение 12 месяцев после промежуточных выборов в США.
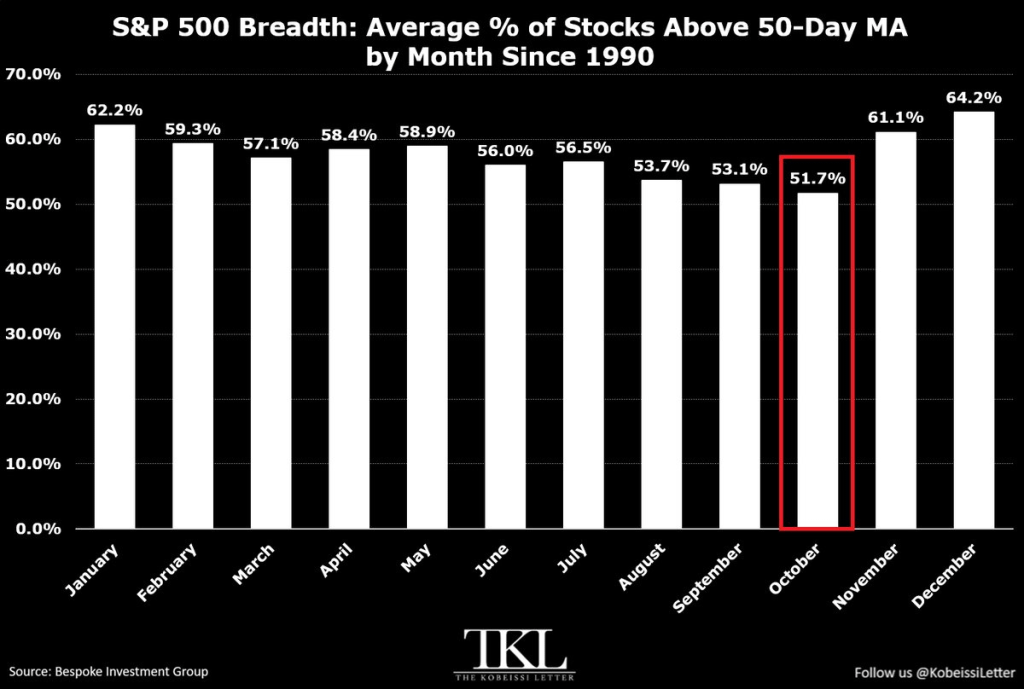
С другой стороны, The Kobeissi Letter отмечает, что с 1990 года ширина рынка в октябре исторически была самой низкой среди всех месяцев, а сейчас она ещё ниже долгосрочного среднего значения.
Складывается интересная ситуация. Долгосрочный цикл говорит в пользу укрепления рынка в течение следующего года, но краткосрочные внутренние показатели по-прежнему выглядят нестабильно.
Закономерность после промежуточных выборов исключительно сильна
Главная мысль Bull Theory заключается в том, что год после промежуточных выборов в США исторически был одним из самых сильных периодов для индекса S&P 500.
С 1950 года индекс завершал следующие 12 месяцев ростом после каждых промежуточных выборов, включённых в выборку.
Другая историческая выборка, охватывающая период с 1942 года, показывает тот же результат для периода с ноября по июнь после промежуточных выборов: 21 положительный исход из 21.
Эту точку зрения подтверждает и более широкий президентский цикл.
Третий год четырёхлетнего президентского цикла исторически был самым сильным: по данным Fidelity за 1961–2024 годы средняя доходность составляла около 18,7%.
Отчасти это объясняется неопределённостью.
ИСТОРИЯ ГОВОРИТ, ЧТО СЛЕДУЮЩИЕ 12 МЕСЯЦЕВ МОГУТ БЫТЬ ОЧЕНЬ БЛАГОПРИЯТНЫМИ ДЛЯ S&P 500 С 1950 года индекс S&P 500 рос в течение 12 месяцев после каждых промежуточных выборов в США. Отдельная выборка, охватывающая период с 1942 года, показывает то же самое для периода с ноября по июнь после промежуточных выборов: рост наблюдался в 21 случае из 21. Третий год президентского цикла — год сразу после промежуточных выборов — также исторически был самым сильным за весь четырёхлетний цикл. По данным Fidelity за 1961–2024 годы средняя доходность составляла 18,7%. Вот почему это происходит снова и снова. Перед выборами рынкам приходится учитывать сразу все возможные исходы: кто будет контролировать Конгресс, какие налоги снизят или повысят, какие нормативные акты примут, а какие отклонят. Никто не готов вкладывать реальные деньги, пока остаются возможными пять разных сценариев будущего. Поэтому годы промежуточных выборов исторически были самой слабой частью четырёхлетнего цикла: с 1945 по 2025 год средний рост составлял всего 3,8% против 10,9% в остальные три года, а по пути рынок в среднем проседал на 18%. Когда результат становится окончательным, весь этот спектр исходов сводится к одному. Рынкам не нужно, чтобы победитель был настроен благоприятно к рынку. Им достаточно устранения неопределённости: само по себе это снижает премию за риск, которую инвесторы требуют за владение акциями. Эта закономерность сохранялась в каждом цикле, несмотря на совершенно разные кризисы и причины: После промежуточных выборов 2010 года США всё ещё преодолевали последствия финансового кризиса. ФРС запустила программу QE2 на 600 млрд долларов, скупая долгосрочные казначейские облигации, чтобы снизить доходность и направить деньги в более рискованные активы. Это сработало — до 2011 года, когда противостояние вокруг потолка государственного долга привело к первому в истории снижению кредитного рейтинга США, а в Европе одновременно разразился долговой кризис. В худший момент того года индекс S&P упал почти на 19%. Тем не менее год он завершил в плюсе. После промежуточных выборов 2014 года экономика США и рынок труда выглядели вполне благополучно, но цены на нефть рухнули, а доллар резко укрепился, нанеся ущерб прибыли всего энергетического сектора. Затем в 2015 году Китай девальвировал валюту, а его экономика резко замедлилась, вызвав глобальную панику и уход от риска как раз в тот момент, когда ФРС готовилась впервые с 2006 года повысить ставку. Индекс S&P едва удержался на плаву и вырос всего на 3% — это был худший год за всю 76-летнюю историю наблюдений. Но серия не прервалась. После промежуточных выборов 2018 года ФРС четыре раза повысила ставки за год и продолжала сокращать баланс. Опасения по поводу торговой войны с Китаем поставили индекс S&P на грань медвежьего рынка к сочельнику. Затем в начале 2019 года глава ФРС Джером Пауэлл изменил курс, дал понять, что регулятор проявит терпение, прекратил повышать ставки и в итоге трижды их снизил. Прибыль крупных технологических компаний оставалась высокой, а США и Китай двигались к торговому перемирию. За тот календарный год индекс S&P вырос почти на 29%. После промежуточных выборов 2022 года инфляция только что достигла пика в 9,1%, ФРС продолжала повышать ставки, а большая часть Уолл-стрит прогнозировала рецессию. Сразу после дня выборов вышел отчёт об инфляции, оказавшейся ниже ожиданий, и инвесторы решили, что ФРС близка к завершению цикла повышений ставок. Акции могут резко расти, даже пока центральный банк повышает ставки, потому что рынки учитывают направление будущей политики, а не только её текущее состояние. В течение 2023 года ожидаемая рецессия так и не наступила, ФРС замедлила темп повышения ставок, а затем взяла паузу; бум генеративного ИИ привёл к одному из самых масштабных ралли за последние годы, охватившему Nvidia и другие крупнейшие технологические компании. Четыре разных десятилетия. Четыре совершенно разных кризиса: снижение кредитного рейтинга, обвал цен на нефть, торговая война и самый быстрый цикл повышения ставок за 40 лет. После каждого из них индекс S&P 500 завершал год в плюсе.
— Bull Theory (@BullTheoryio) 5 октября 2026 года
Перед выборами рынкам приходится одновременно учитывать несколько возможных исходов: контроль над Конгрессом, налоговую политику, планы расходов, регулирование и бюджетную политику.
После завершения выборов у инвесторов появляется больше ясности.
Результат не обязательно должен быть идеальным для акций. Одно лишь устранение неопределённости может снизить премию за риск, которую требуют инвесторы.
История показывает, что закономерность сохраняется даже в очень сложных условиях
Bull Theory также отмечает, что сила рынка после промежуточных выборов проявлялась в самых разных рыночных условиях.
После промежуточных выборов 2010 года США всё ещё восстанавливались после финансового кризиса, а позднее столкнулись с кризисом вокруг потолка государственного долга в 2011 году и первым снижением суверенного кредитного рейтинга США.
После промежуточных выборов 2014 года цены на нефть рухнули, доллар укрепился, а замедление экономики Китая вызвало масштабный уход от риска.
После промежуточных выборов 2018 года рынки столкнулись с ужесточением политики ФРС и торговой войной между США и Китаем.
После промежуточных выборов 2022 года инфляция всё ещё была высокой, а ФРС находилась в разгаре самого быстрого за десятилетия цикла ужесточения денежно-кредитной политики.
И всё же в последующие периоды после промежуточных выборов индекс S&P 500 завершал период в плюсе.
Именно поэтому историческая закономерность продолжает привлекать внимание.
Ширина рынка в октябре — серьёзная краткосрочная проблема
Данные The Kobeissi Letter рисуют совершенно иную картину для текущего месяца.
 Источник: X/@KobeissiLetter
С 1990 года октябрь демонстрирует самую низкую среднюю ширину рынка среди всех месяцев: лишь 51,7% акций из индекса S&P 500 торгуются выше своей 50-дневной скользящей средней.
Сентябрь лишь немного лучше — 53,1%.
Для сравнения: позднее в году ширина рынка заметно улучшается:
Ноябрь: 61,1%
Декабрь: 64,2%
Январь: 62,2%
График наглядно показывает эту сезонную закономерность.
Октябрь выделяется как самый слабый месяц, за которым следуют заметное улучшение в ноябре и декабре.
Нынешняя ширина рынка намного хуже нормы
Главное беспокойство вызывает то, что нынешняя ширина рынка не просто слабая по историческим меркам.
Она чрезвычайно низкая.
Сейчас лишь около 21,4% акций из индекса S&P 500 торгуются выше своей 50-дневной скользящей средней — против примерно 70% в середине августа.
Это намного ниже и без того слабого исторического среднего показателя за октябрь — 51,7%.
Есть и ещё один тревожный сигнал: новые минимумы за 52 недели превышали новые максимумы 14 торговых дней подряд.
Это говорит о том, что индекс, возможно, держится лучше, чем средняя акция.
Иными словами, основную часть роста могут обеспечивать сравнительно небольшая группа крупных компаний.
Такое узкое лидерство может сохраняться какое-то время, но рынок становится уязвимее, если лидеры начинают терять импульс.
Прогноз по S&P 500
На самом деле эти два сигнала вполне могут сочетаться.
Краткосрочная картина по-прежнему выглядит слабой: ширина рынка низкая, а октябрь исторически был трудным месяцем с точки зрения участия акций в росте.
Это может означать усиление волатильности или новый откат, прежде чем рынок найдёт более прочную опору.
Но долгосрочная закономерность роста после промежуточных выборов по-прежнему сохраняется.
Если история вновь повторится, октябрьская слабость может оказаться частью перехода к более сильному периоду с ноября 2026 года по ноябрь 2027 года.
Главное, за чем нужно следить, — это ширина рынка.
Если доля акций, торгующихся выше своей 50-дневной скользящей средней, начнёт восстанавливаться с нынешнего уровня около 21,4% и вернётся к 50% или выше, это будет означать, что ралли становится более широким и устойчивым.
Если ширина рынка останется низкой, а новые минимумы продолжат преобладать, индекс может оставаться уязвимым, даже если основной показатель S&P 500 выглядит стабильным.
Чтобы узнать больше о финансовых новостях и прогнозах цен, нажмите здесь.
Подпишитесь на наш YouTube-канал, чтобы ежедневно получать новости о криптовалютах, обзоры рынка и экспертный анализ.
Публикация «Прогноз по S&P 500: история указывает на рост, но ширина рынка в октябре подаёт тревожный сигнал» впервые появилась на CaptainAltcoin.