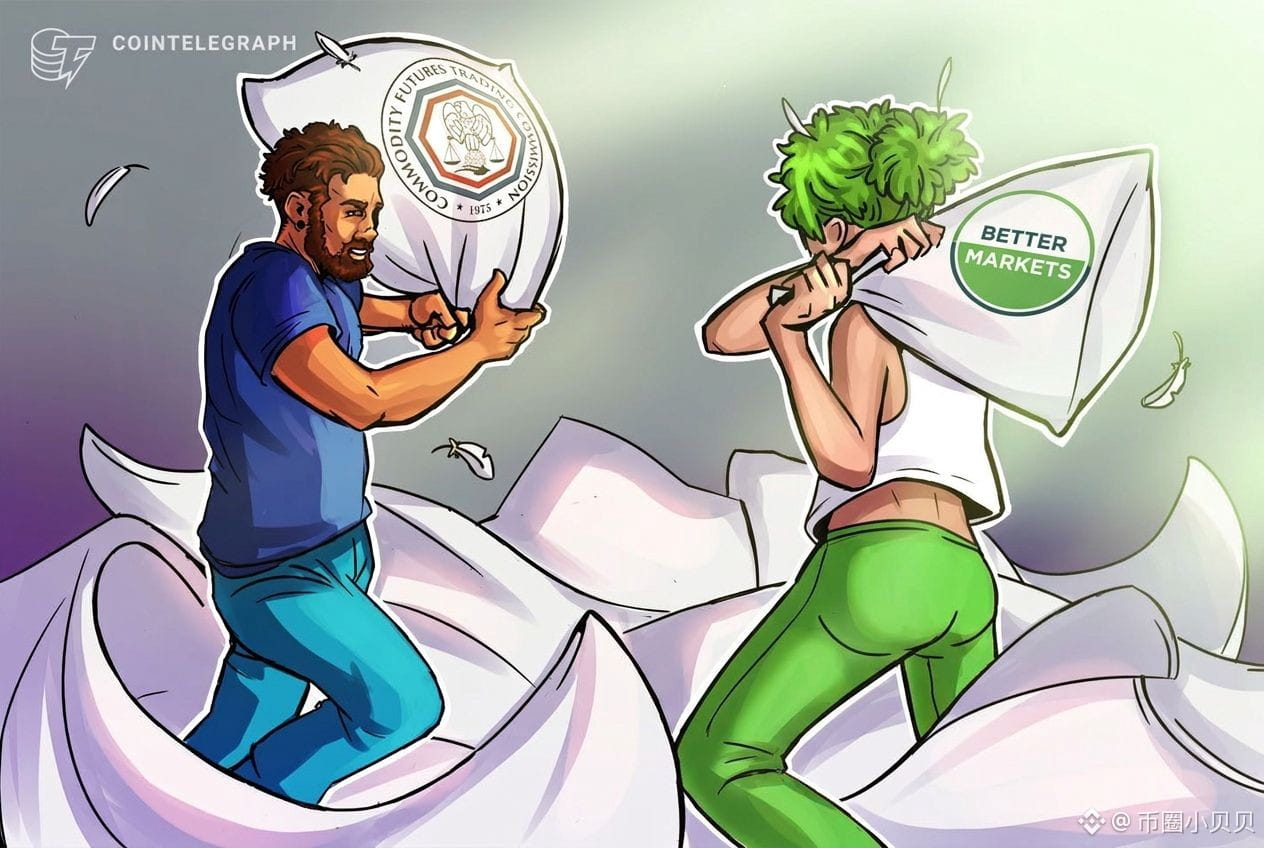
Два американских регулятора борются за право контролировать одно и то же. На первый взгляд, это просто спор чиновников о разграничении полномочий.. Но от того, кто в итоге возьмёт верх, вполне может зависеть, смогут ли обычные люди в будущем покупать криптопродукты с высоким кредитным плечом..
📢 最新消息群里说
В понедельник Комиссия по торговле товарными фьючерсами США (CFTC) открыла общественное обсуждение одного из видов розничной торговли криптовалютами — с маржинальной торговлей, кредитным плечом и покупками на заёмные средства.. Иными словами, она хочет воспользоваться уже имеющимися полномочиями и первой застолбить за собой эту сферу..
Большинство видит в этом очередную регуляторную процедуру.. Но куда интереснее, что выступила против не биржа, а организация по защите финансовых реформ Better Markets.. Руководитель её отдела по политике в сфере ценных бумаг высказался однозначно: CFTC — не тот регулятор, который должен этим заниматься..
Аргументация проста.. У CFTC нет полномочий по защите инвесторов: её задача — регулировать рынки сырьевых товаров и деривативов, где традиционно работают крупные игроки, а доля розничных инвесторов крайне мала.. Законодательные полномочия, на которые она ссылается, изначально предназначались для борьбы с мошенничеством при торговле драгоценными металлами с плечом в прошлом веке. Это совсем не то же самое, что назначить её главным регулятором розничного крипторынка..
Именно здесь проходит настоящая линия раздела.. Если правила будет устанавливать CFTC, продукты будут ориентироваться на подход, принятый для сырьевых товаров и деривативов: меньше раскрытия информации, больше свободы для маркетмейкеров и связанных с ними сторон.. Если вмешается SEC, процесс будет намного медленнее, защита — надёжнее, но и затраты на соблюдение требований вырастут..
Для капитала это вовсе не мелочь.. От того, кому достанутся полномочия, зависит, в каком виде и как скоро продукты с кредитным плечом попадут к розничным инвесторам.. Какая система стандартов заработает первой, та и определит темпы расширения торговли бессрочными контрактами и с плечом на развивающихся рынках в следующем цикле.. В таких условиях биржи и маркетмейкеры нередко получают своего рода законный пропуск на ускорение..
Так что не стоит считать этот спор негативным сигналом.. Борьба двух ведомств за полномочия обычно означает, что открывается путь к легализации продукта.. Важно следить не за тем, будут ли его регулировать, а за тем, кто именно будет это делать.. Система с более слабой защитой работает быстрее, но и риск того, что в итоге расплачиваться придётся розничным инвесторам, выше..
Дальше стоит посмотреть, продолжит ли CFTC продвигать эту инициативу после сбора общественных комментариев и вмешается ли SEC, чтобы её остановить.. Как только обе стороны начнут прощупывать границы полномочий друг друга, изменятся и сроки запуска продуктов с кредитным плечом..