СТЕЙБЛКОИНЫ ПЕРЕХОДЯТ ИЗ КРИПТОКОШЕЛЬКОВ В ПОВСЕДНЕВНЫЕ РАСХОДЫ
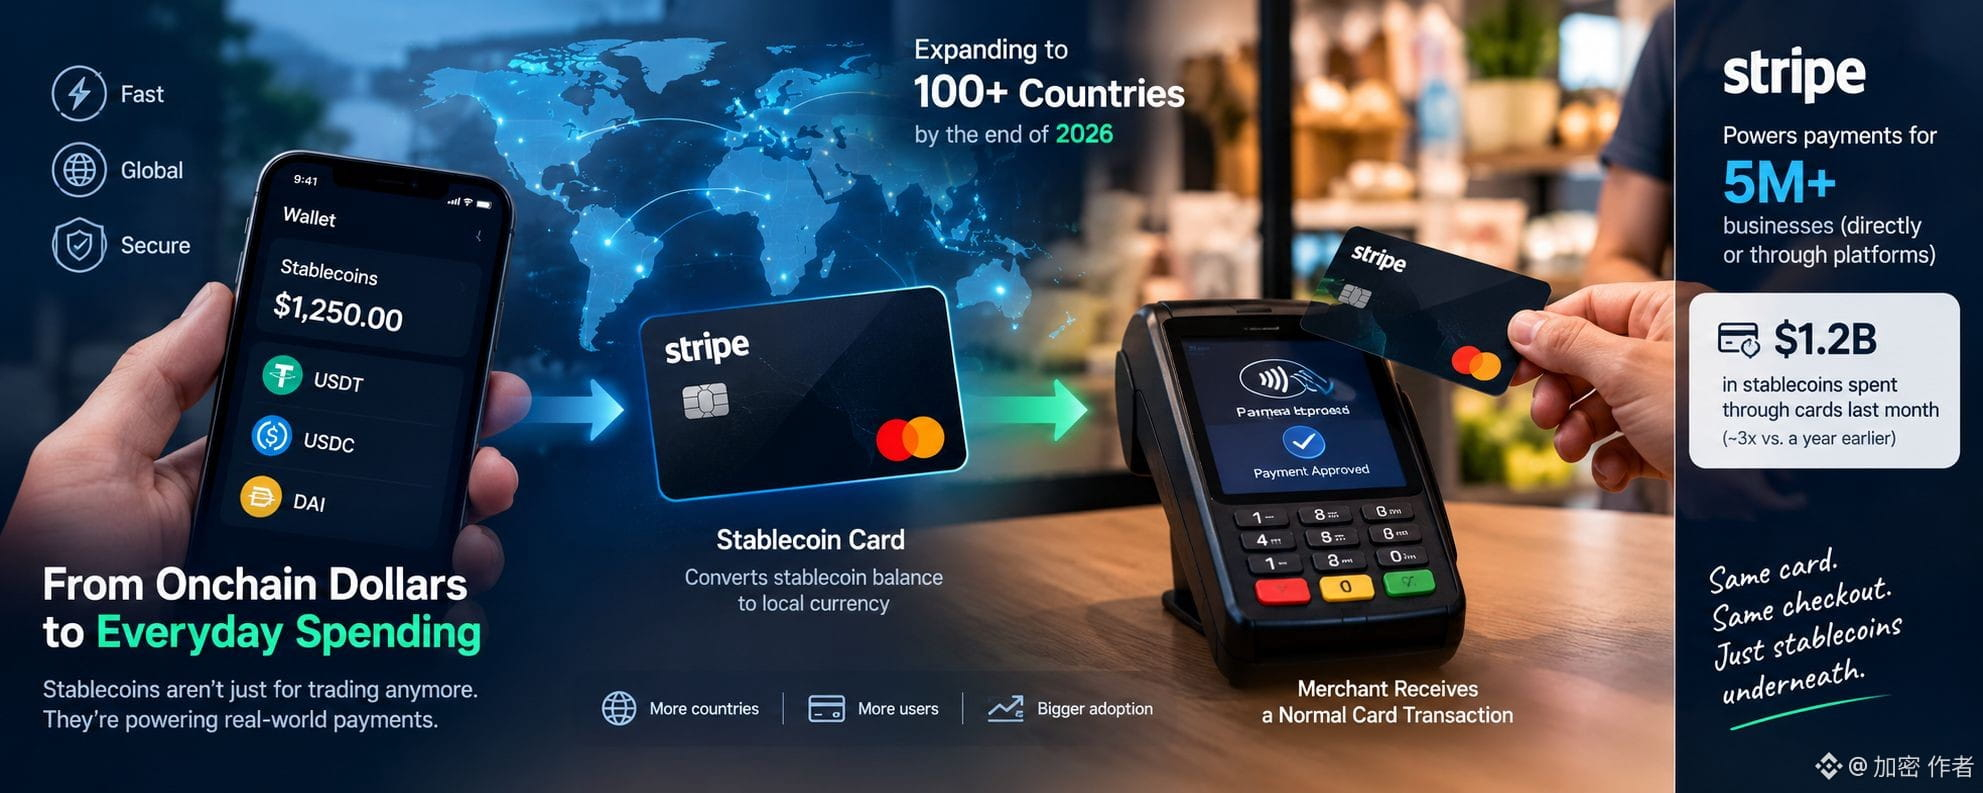
Stripe планирует к концу 2026 года расширить программы выпуска карт со стейблкоинами более чем на 100 стран.
Интересно здесь не только географическое расширение. Речь о связующем звене между ончейн-долларами и существующей карточной инфраструктурой.
Согласно данным Paymentscan, на которые ссылается Stripe, в прошлом месяце с помощью карт потратили стейблкоинов примерно на $1,2 млрд — приблизительно втрое больше, чем годом ранее. Stripe уже обеспечивает платежи для более чем 5 млн компаний напрямую или через платформы.
Пользователям не нужно, чтобы продавцы «принимали криптовалюту». Карта конвертирует баланс стейблкоинов в местную валюту платежа, а продавец получает обычный карточный платёж.
В этом может заключаться более важный механизм распространения: стейблкоины могут получить широкое применение не за счёт замены карт, а незаметно работая в их основе.
Вопрос в том, сможет ли оплата картами и дальше масштабироваться, когда регуляторные ограничения, проблемы с ликвидностью и ограничения, связанные с местными валютами, станут серьёзнее более чем на 100 рынках.
Если стейблкоины станут незаметны при оплате, станут ли они от этого полезнее или менее значимыми для обычного пользователя?
$BNB
$ETH
$XRP