


На неделе с 5 по 11 октября мировые рынки вступают в период макроэкономического затишья, однако под спокойной поверхностью стремительно обостряется борьба за «право определять цены на рынке облигаций». Пересмотр в сторону понижения августовского показателя PCE в США и резкое ослабление рынка труда снизили вероятность повышения ставки в октябре примерно до 22%. Тем не менее доходность 10-летних казначейских облигаций США по-прежнему держится около 5,3%, а доходность 30-летних превысила 5,6%, достигнув максимума за несколько десятилетий. Между рынком облигаций и краткосрочными сигналами ФРС возникло редкое «расхождение». Тем временем переговоры США и Ирана по поводу Ормузского пролива зашли в тупик, а восстановление энергоснабжения не смогло существенно снизить цены на нефть марки Brent — это говорит о том, что рынки пессимистично оценивают геополитические риски на Ближнем Востоке. Во всём мире Банк Японии уже повысил ставку до максимума за 31 год, а ожидания повышения ставки Резервным банком Индии усиливаются: синхронное ужесточение денежно-кредитной политики становится не только американской, но и глобальной историей. Хотя биткоин поднялся выше 86 000 долларов, ослабление ончейн-импульса и давление на ликвидность в условиях высоких доходностей тянут рынок в разные стороны. На этой неделе следует внимательно следить за расхождением динамики доходности 2-летних и 10- и 30-летних казначейских облигаций США, а также за тем, будет ли золото дорожать одновременно с ростом доходностей: это станет ключевым сигналом передачи рисков с рынка облигаций на рисковые активы.
I. Отсрочка повышения: от «интриги октября» к «ценообразованию декабря»
Два ключевых показателя на прошлой неделе полностью переписали ожидания рынка относительно краткосрочной траектории ФРС. Данные по PCE за август были пересмотрены вниз, а число новых рабочих мест вне сельского хозяйства в сентябре составило лишь 29 тысяч, что значительно ниже ожиданий в 84 тысячи; уровень безработицы вырос до 4,2%, а темпы роста зарплат снизились до 3%, самого низкого уровня с мая 2021 года. Этот набор данных обрушил вероятность второго повышения ставок в октябре с высоких уровней примерно до 22%, и рынок какое-то время интерпретировал это как «победу голубей».
Но такая интерпретация слишком оптимистична. Отсутствие повышения в октябре не означает завершение цикла ужесточения, а лишь сдвиг временного окна. По данным CME, вероятность повышения в декабре уже поднялась примерно до 67%, то есть находится у верхней границы «зоны неопределённости» — если последующие данные CPI или PCE окажутся устойчивыми, либо цены на энергоносители вновь пойдут вверх, прорыв выше 70% запустит массовое преждевременное ценообразование декабрьского повышения среди институциональных участников. Это означает, что нынешнее «передышка» рынка по сути является иллюзией смягчения из-за временного несовпадения: marginalное улучшение ожиданий по краткосрочным ставкам маскирует фундаментальное изменение логики ценообразования длинного конца кривой.
Протокол сентябрьского заседания ФРС, опубликованный 7 октября в 2:00 ночи, стал важнейшим информационным событием недели. В сентябре ФРС единогласно, голосованием 12 против 0, повысила ставку на 25 базисных пунктов до 3,75%-4,00%, что стало первым повышением с июля 2023 года. Рынку нужно получить из протокола три ключевых ответа: было ли сентябрьское повышение «страховочным превентивным» шагом или официальным перезапуском цикла ужесточения? Насколько сильно комитет обеспокоен энергетической и внутренней инфляцией? Сколько членов считали, что текущие финансовые условия всё ещё недостаточно ужесточены? Если формулировки протокола окажутся более ястребиными, чем сентябрьская речь Воша, вероятность повышения в октябре и декабре может быть вновь пересмотрена вверх.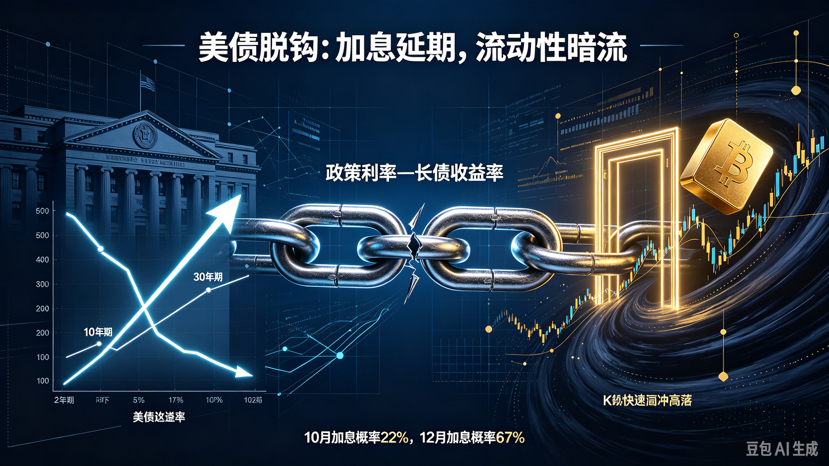
II. Расхождение на рынке облигаций: когда безрисковая ставка больше не «слушается»
Самый важный рыночный сигнал этой недели исходит не от какого-то экономического показателя, а от всё более очевидного расхождения между облигационным рынком и политическими сигналами. Согласно традиционной логике, снижение вероятности повышения ставок и ослабление данных по занятости должны вести к снижению доходности длинного конца. Но реальность оказалась противоположной: 1 октября в ходе торгов доходность 10-летних казначейских облигаций США ненадолго достигла 5,34%, что стало максимумом с 2002 года, а 30-летняя доходность превысила 5,65%, также обновив 24-летний рекорд.
Суть этого расхождения заключается в следующем: движущая сила доходностей на рынке облигаций уже сменилась с «траектории политики ФРС» на «суверенный кредит и бюджетное предложение». Доходности суверенных облигаций США, Германии и Франции одновременно обновили многолетние максимумы, а доходность 30-летних гособлигаций Великобритании даже превысила 6%. Франция из-за бюджетных проблем и политических рисков стала новым источником риска в Европе, а евро упал до нового минимума за 17 месяцев. Когда несколько суверенных рынков облигаций одновременно испытывают давление, рост доходностей уже не является простой «ценой ожиданий повышения ставок», а представляет собой коллективную переоценку устойчивости госдолга, избытка бюджетного предложения и долгосрочной инфляции.
Для рискованных активов ключевым является не то, «высока» ли доходность, а соотношение динамики 2-летних и 10-/30-летних облигаций. Если доходность 2-летних бумаг снижается, а 10- и 30-летние одновременно тоже падают, это означает, что рынок закладывает «конец повышения ставок + контролируемую инфляцию», что является позитивом для рискованных активов. Но если доходность 2-летних бумаг снижается, а 10- и 30-летние, наоборот, растут — как это было на прошлой неделе — это означает, что при отсутствии дальнейшего повышения ставок ФРС рынок облигаций через рост доходности длинного конца фактически «автоматически ужесточает» финансовые условия. Это и есть наиболее неблагоприятный сценарий для рискованных активов: ликвидность бесшумно откачивается, но при этом нет явного политического сигнала, на котором можно было бы торговать.
III. Сдвиг в ценообразовании энергии: почему восстановление предложения не может придавить цены на нефть?
Цена на нефть Brent в настоящее время по-прежнему держится около 101 доллара. Примечательно, что энергоснабжение через Ормузский пролив восстанавливается и даже постепенно приближается к объёму поставок до конфликта, однако цены на нефть не снизились эффективно, как ранее оптимистично ожидал Трамп.
За этим аномальным явлением стоит структурный сдвиг в логике ценообразования энергии. Ранее рынок в целом полагал, что как только предложение восстановится, цены на нефть естественным образом снизятся. Но реальность показывает, что из трёх ключевых факторов, влияющих на энергетические цены, — условий предложения, ценообразования капитала и геополитического влияния — именно пессимистичная оценка капитала геополитического риска на Ближнем Востоке уже превзошла эффект улучшения со стороны предложения.
Тупик вокруг ситуации между США и Ираном является прямым источником этого пессимистичного ценообразования. Спикер иранского парламента Калибаф 4 октября ясно заявил, что Ормузский пролив «ни в коем случае не будет открыт» до тех пор, пока не будут выполнены семь условий в рамках Исламабадского меморандума о взаимопонимании. Среди условий, выдвинутых Ираном, — снятие США морской блокады, немедленный возврат замороженных средств, отмена санкций на экспорт иранской нефти и прекращение боевых действий на всех фронтах. Трамп отклонил предложенный Ираном план «7 дней на повторное открытие пролива в обмен на снятие санкций», но оставил пространство для непрямых переговоров, при этом не исключив возможности возобновления военных действий.
В краткосрочной перспективе вероятность нового удара по Ирану до промежуточных выборов США в ноябре невелика, но это не означает, что риск исчез. Если США продолжат заменять военные меры экономическими санкциями и дипломатическим давлением, Brent получит прочную геополитическую премию поддержки в диапазоне 95-105 долларов. На этой неделе следует особенно внимательно следить за тем, сможет ли Brent эффективно пробить вниз 95 долларов — если даже восстановление предложения в сочетании с прогрессом в геополитических переговорах не сможет опустить цену ниже этого уровня, это будет означать, что «эффект храповика» энергетической инфляции закрепляется, что напрямую ограничит пространство для политики ФРС.
IV. Глобальный резонанс ужесточения: высокие ставки из «американской истории» превращаются в «глобальную историю»
Отсрочка повышения в США не означает смягчения глобальной среды ставок. Напротив, давление в сторону повышения в ряде экономик одновременно возрастает.
Банк Японии уже в сентябре повысил ключевую ставку до 1,25%, что является максимальным уровнем за 31 год, а рынок ожидает, что в декабре она может быть дополнительно повышена на 25 базисных пунктов до 1,5%. Риск повышения ставок в Японии заключается в эффекте связи с доходностью казначейских облигаций США: когда ожидания повышения ставок в США откладываются, давление на иену к ослаблению, наоборот, усиливается, вынуждая Банк Японии активнее ужесточать денежно-кредитную политику.
Резервный банк Индии также сталкивается с давлением в сторону повышения ставок. Ослабление рупии, продолжающийся отток капитала и расширение дифференциала ставок подталкивают Резервный банк Индии к повышению ставок в октябре или декабре. Если Индия подтвердит повышение, глобальный резонанс ужесточения расширится с стран G7 до крупных развивающихся экономик, а «радиус истории» высоких ставок заметно увеличится.
В Европе Франция становится новым источником риска. Расширение бюджетного дефицита и политическая неопределённость привели к тому, что доходность французских государственных облигаций приблизилась к 5%, а евро упал до минимума за 17 месяцев. Это не только усиливает общий риск-премиум на европейском рынке облигаций, но и экспортирует инфляционное давление в глобальном масштабе через ослабление евро.
V. Скрытые потоки ликвидности на рынке криптовалют
Биткоин сейчас торгуется около 86 тысяч долларов. 5 октября в ходе торгов он ненадолго достиг 86 995 долларов, а за 24 часа были принудительно закрыты короткие позиции на сумму более 1 млрд долларов. На первый взгляд, слабые данные по занятости поддержали рискованные активы — биткоин в тот день вырос примерно на 1,1%, как будто «проигнорировав» высокие доходности казначейских облигаций.
Но к такому «игнорированию» следует относиться осторожно. Влияние среды высоких доходностей на крипторынок проявляется не через обвал цен, а через сокращение ликвидности и подавление волатильности. На прошлой неделе биткоин несколько раз демонстрировал движение типа «рисование двери» — резкий рост с последующим быстрым откатом — это типичный признак ослабления ликвидности. Спотовые ETF на BTC за первые два дня октября зафиксировали около 134 млн долларов чистого притока, но прежний девятидневный приток на сумму 3,1 млрд долларов завершился 30 сентября чистым оттоком в 149 млн долларов. Ослабление темпа притоков капитала тесно связано с изменением предпочтений институциональных инвесторов к размещению средств на фоне высоких доходностей длинного конца кривой.
Особого внимания заслуживает цепочка передачи между биткоином и доходностями казначейских облигаций США. Когда доходность 2-летних бумаг снижается, а доходность 10- и 30-летних бумаг сохраняется на высоком уровне или продолжает расти, знаменатель оценки рискованных активов фактически не улучшается — marginalное смягчение ожиданий по краткосрочным ставкам компенсируется расширением «терм-премии» длинного конца. В такой среде цена биткоина в большей степени определяется marginalными покупками и плечевыми позициями, а не устойчивым институциональным спросом. Рыночный отчёт QCP Group также указывает, что BTC должен подняться выше 87 200 долларов, чтобы подтвердить устойчивость роста.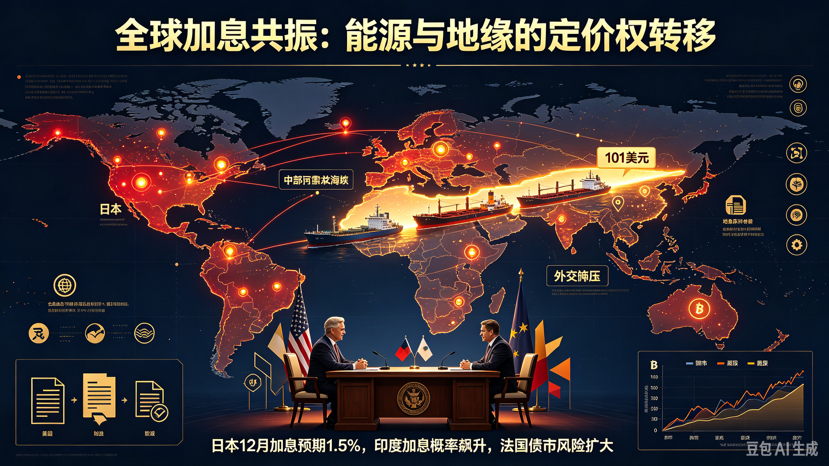
VI. Переоценка китайских активов и ключевые ориентиры недели
8 октября китайские рынки акций A и Гонконга возобновили торги после праздников Национального дня, а Southbound Stock Connect также вновь открылся. До праздников китайские активы уже частично закладывали оптимистичные ожидания по поводу китайско-американского саммита, но за время каникул глобальная макроэкономическая среда заметно изменилась: доходности казначейских облигаций США сохраняются на высоком уровне, ситуация между США и Ираном не улучшилась, а Brent удерживается выше 100 долларов. Это означает, что при возобновлении торгов 8 октября китайские рискованные активы столкнутся с «догоняющей переоценкой» внешней среды ликвидности. Курс юаня, китайские ADR в Гонконге и сырьевые товары, тесно связанные со спросом в Китае, могут испытать компенсирующую корректировку.
Ключевая рамка наблюдения на этой неделе:
Во-первых, форма кривой доходности казначейских облигаций США важнее, чем их абсолютный уровень. Если 2Y снижается, а 10Y/30Y продолжат расти, сокращение ликвидности для рискованных активов усилится; если все три синхронно отступят, краткосрочное давление ослабнет.
Во-вторых, синхронность золота и доходностей казначейских облигаций США. В настоящее время золото колеблется в диапазоне 4150-4200 долларов, а высокие доходности и сильный доллар оказывают давление. Но если золото будет расти вопреки дальнейшему подъёму доходностей, это будет означать, что рынок начинает реально закладывать риск суверенного долга, и глобальная склонность к риску столкнётся с системной переоценкой.
В-третьих, сможет ли нефть Brent эффективно пробить вниз 95 долларов. Это важно не только для траектории инфляции, но и для того, ослабнет ли рыночное ценообразование геополитического риска на Ближнем Востоке.
В-четвёртых, результат теста биткоином уровня сопротивления 87 200 долларов. В условиях дефицита ликвидности прорыв этого уровня или его отсутствие определит краткосрочное направление. Если биткоин сможет удержаться выше этого уровня на фоне дальнейшего роста доходностей длинного конца казначейских облигаций США, это будет означать, что крипторынок формирует ценовую логику, независимую от традиционной процентной среды; в противном случае подтвердится, что среда высоких доходностей по-прежнему эффективно подавляет склонность к риску.
На этой неделе нет громких экономических данных, но «отсутствие данных» не означает «отсутствие риска». Взаимодействие трёх переменных — облигационного рынка, энергетики и геополитики — может в краткосрочной перспективе определять направление рискованных активов сильнее, чем любой экономический отчёт. Ликвидность бесшумно перераспределяется, и рынок часто уже завершает ценообразование до того, как осознает это.#Drift黑客受害者启动索赔 #Solana代币化股票9月交易量破44亿美元 #比特币现货ETF三季度净流入63.4亿美元 #以太坊验证者退出队列增392% #IMF拨款萨尔瓦多并豁免超额购BTC $BTC


