

На балансе остается 1 000 USDC, а активы, обеспечивающие эти токены, могут приносить процентный доход. Кому он принадлежит? Ответ определяет, как читать новости о партнерствах бирж, повышенных вознаграждениях и борьбе за ваш долларовый остаток. Владелец стейблкоина, акционер его эмитента и участник программы вознаграждений получают разные экономические права, хотя во всех трех случаях на экране может появляться название Circle или USDC.
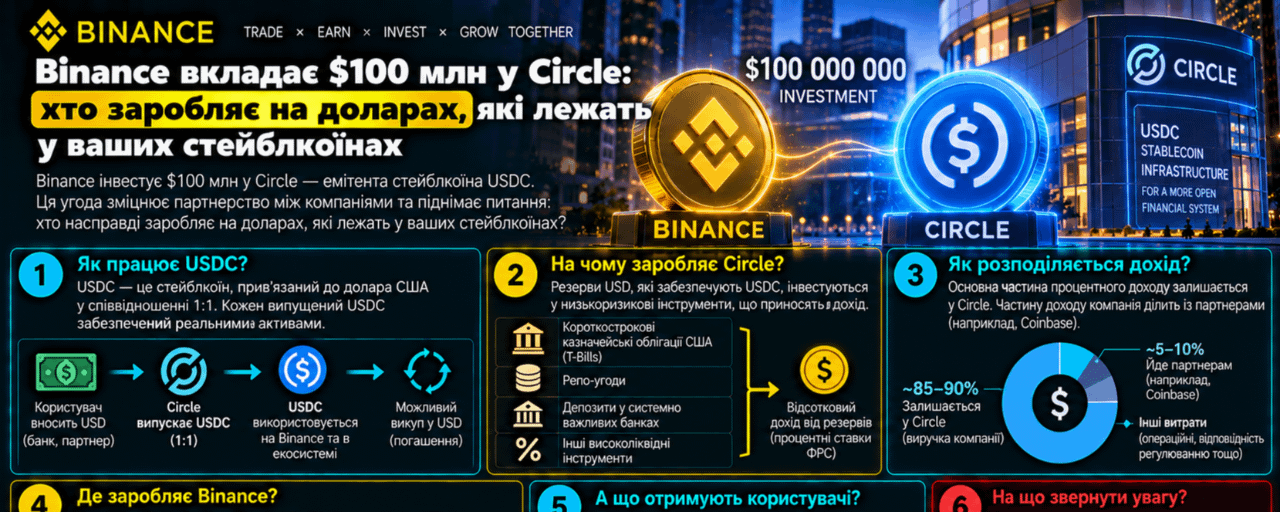
22 сентября 2026 года Circle и Binance объявили новое пятилетнее коммерческое соглашение, направленное на расширение доступа к USDC, в первую очередь на развивающихся рынках. Binance также осуществила инвестицию на 100 млн долларов в акции Circle класса A через частное размещение. Это вложение в компанию. Само по себе оно не означает выпуск 100 млн USDC, пополнение резервов токена на такую сумму или распределение денег между его владельцами.
Мой вывод из этого соглашения: стейблкоины всё полезнее анализировать как бизнес вокруг остатков пользователей. Участникам важны не только переводы, но и то, где деньги останутся после них, какие торговые пары будут использоваться и кто оплачивает привлечение клиента. Для владельца токена практический вопрос звучит проще: сколько я получу после всех расходов и смогу ли воспользоваться деньгами, когда они понадобятся?
В начале октября у этой конкуренции есть конкретное проявление. Binance объявила о продлении кампании вознаграждений для соответствующих владельцев USD1 с 2 октября с 00:00 UTC, то есть в 03:00 по Киеву. В условиях первого этапа еженедельные выплаты предусмотрены в токенах WLFI. Это другой стейблкоин и отдельная программа, но пример уместен: долларовый баланс и актив, на который поступает вознаграждение, могут не совпадать. Условия этой акции нельзя перенести на USDC.
Чтобы понять экономику, разделим три потока. Первый — деньги, которые поступают в обмен на новые токены и формируют обеспечение. Второй — доход от размещения резервных активов. Третий — выплаты пользователю по конкретной программе. Между этими потоками могут существовать коммерческие связи, но одинаковая валюта учёта не делает их одним и тем же денежным обязательством.
Circle описывает резервы USDC как отделённые от операционных средств компании. В их состав входят банковские депозиты, краткосрочные казначейские бумаги США и операции обратного репо под казначейские бумаги. На странице прозрачности указано еженедельное раскрытие резервов и ежемесячное независимое подтверждение их достаточности. Это информация об обеспечении, а не персональная ставка доходности владельца USDC.
В открытых условиях USDC для пользователей вне Европейской экономической зоны прямо сказано: владелец токена не имеет права на проценты или иной доход от резервов; сам USDC не генерирует процентное вознаграждение. Для пользователей в ЕЭЗ действуют отдельные документы. Поэтому словосочетание «доходность USDC» требует уточнения: кто платит, за что именно, по каким правилам и с какими дополнительными рисками?
Представим гипотетического эмитента с резервами 1 млрд долларов и средней валовой доходностью 4% годовых. При неизменном объёме резервов это 40 млн долларов в год до расходов. Если доходность уменьшится до 3%, поток сократится до 30 млн. Ни одна из этих сумм не появляется автоматически на кошельках владельцев токенов. Это учебная модель, а не текущая доходность резервов Circle и не прогноз её прибыли.
Даже для эмитента валовой доход ещё не равен прибыли. Нужно оплачивать распространение продукта, технологии, персонал и другие составляющие работы. Точную долю дохода, которую по новому соглашению будет получать Binance, в использованном сентябрьском сообщении не раскрыли. «Дорисовывать» её на основе одной лишь суммы инвестиций было бы ошибкой: покупка акций и коммерческие выплаты за дистрибуцию — разные операции.
Масштаб различия виден в отчётности Circle за второй квартал 2026 года, опубликованной 5 августа. Доход от резервов составил 668 млн долларов; совокупные расходы на дистрибуцию, транзакции и другие соответствующие статьи — 412 млн; чистая прибыль — 48 млн. Компания объяснила, что средний объём USDC в обращении вырос на 25% год к году, но снижение ставки доходности резервов на 66 базисных пунктов частично сдержало эффект. Это данные за апрель–июнь, а не результат сентябрьского соглашения.
Не стоит вычитать 412 из 668 и называть полученные 256 млн чистой прибылью. В отчёте есть ещё и другая выручка, операционные расходы и прочие статьи. Для читателя здесь важно направление мысли: значительная часть экономики стейблкоина существует между эмитентом и каналами его использования. Популярность токена может расти быстрее, чем прибыль компании, а прибыль компании — без какого-либо автоматического увеличения выплат владельцу токена.
Процентную среду тоже нужно читать по датам. 16 сентября ФРС повысила целевой диапазон ставки федеральных фондов на 0,25 процентного пункта, до 3,75–4,00%. Это ставка денежно-кредитной политики, а не обещанный APR любого криптопродукта. Её нельзя механически подставлять как доходность всех резервов: портфель обновляется постепенно, активы имеют разные сроки и условия.
В нашей условной модели переход от 4% к 3% означает потерю четверти валового процентного потока при неизменных резервах. Чтобы снова получать 40 млн долларов при 3%, нужно уже примерно 1,333 млрд долларов резервов: 40 млн ÷ 0,03. Следовательно, необходимое увеличение — примерно на 33,3%. Именно поэтому удобство использования, партнёры и стабильные остатки могут быть для эмитента не менее важными, чем ставка. Это арифметический вывод из модели, а не оценка планов Circle.
У пользователя другая система координат. Годовая ставка на баннере мало что говорит без суммы, срока и доступности выхода. Рассмотрим полностью гипотетический выбор между двумя программами для долларовых токенов: текущая даёт 3% простых годовых, новая — 5%. Баланс — 10 000 долларов, горизонт — 30 дней. Предполагаем неизменные ставки, ежедневное пропорциональное начисление, отсутствие лимитов и неизменный долларовый эквивалент основной суммы.
По старой программе вознаграждение равно 10 000 × 0,03 × 30 ÷ 365 = 24,66 доллара. По новой — 10 000 × 0,05 × 30 ÷ 365 = 41,10 доллара. Дополнительное вознаграждение составляет всего 16,44 доллара в месяц. Два процентных пункта заметны на экране, но именно эти 16,44 доллара должны оплатить весь переход между продуктами.
Допустим, что суммарные затраты на вход и запланированный выход составляют 0,15% от исходных 10 000 долларов, то есть 15 долларов, а сетевые и фиксированные платежи добавляют ещё 2 доллара. Совокупная цена перехода — 17 долларов. Тогда результат по сравнению со старым вариантом: 16,44 − 17 = минус 0,56 доллара. Основной баланс в модели считаем неизменным, а расходы оплачиваем отдельно, чтобы не скрывать уменьшение базы начислений.
Это не тариф Binance и не котировки USDC. В реальном расчёте нужно подставлять доступные именно вам комиссии, фактическую цену исполнения и правила конкретного продукта.
При неизменной разнице ставок в два процентных пункта срок компенсации этих 17 долларов равен 17 × 365 ÷ (10 000 × 0,02) = 31,03 дня. Это лишь точка, в которой дополнительное вознаграждение сравнивается с затратами перехода. Она не компенсирует дополнительный риск, потраченное время или налоги. Если повышенная ставка действует только неделю, надёжного тридцатидневного расчёта из неё уже не получится.
Для меньшего баланса фиксированные расходы ощущаются сильнее. При тех же условиях на 1 000 долларов дополнительное вознаграждение за 30 дней составит 1,64 доллара. Расходы будут равны 1,50 + 2 = 3,50 доллара, а разница — минус 1,86 доллара. Срок компенсации растёт до 63,88 дня. Одинаковый APR может давать разный результат двум людям только из-за размера операции.
Отдельная ловушка — единица вознаграждения. Условно программа начислила бонус, оценённый в 20 долларов, но выплатила его другим токеном. Если к моменту продажи его цена снизилась на 15%, рыночная стоимость составит 17 долларов до комиссии продажи. Основной стейблкоин при этом может оставаться близким к своему ориентиру. Эти 15% — допущение примера, а не прогноз WLFI или любого другого актива.
Поэтому я разделяю три числа: начисленные единицы бонуса, их оценку в интерфейсе и фактическую сумму после продажи. Для сравнения с альтернативой нужно третье число или чётко обозначенная оценка будущей реализации. Годовой пересчёт короткой акции не доказывает, что её можно повторять весь год на тех же условиях. А переводить стейблкоин в маржинальный режим только ради бонуса означает добавлять отдельную задачу управления позициями.
Есть ещё одно отличие, которое скрывает удобная надпись «1:1». Circle Mint предназначен для институциональных клиентов и крупных операций; в справке Circle прямо указано, что сервис не ориентирован на частных лиц и небольшие учреждения. Розничным пользователям компания предлагает доступ через сеть провайдеров. Следовательно, обеспечение токена и ваш фактический маршрут получения банковских долларов нужно проверять отдельно.
Разницу легко увидеть в ещё одном гипотетическом примере. Нужно срочно продать 10 000 токенов, а доступная цена — 0,997 доллара за единицу. Выручка равна 9 970 долларов до комиссий. Отклонение от условного долларового номинала — 30 долларов, или 0,3%. Это не текущая цена USDC, не технический уровень поддержки и не предположение о дефиците резервов. Это проверка чувствительности к цене исполнения.
Тридцать долларов в такой модели превышают дополнительные 16,44 доллара, ради которых происходил месячный переход на более высокую ставку. Но из этого не следует универсальная команда продавать или ждать. Если деньги нужны немедленно, ожидание тоже имеет цену. Если выход можно отложить, нужна оценка причин отклонения и доступных маршрутов, а не вера, что любая цена обязательно вернётся к единице.
Качество резервов, платёжеспособность посредника и доступность вашего счёта — три разные проверки. Полный резерв не гарантирует непрерывную работу биржи, банка или сети. Независимое подтверждение резервов тоже не является непрерывным контролем каждой пользовательской операции. Оно относится к определённому предмету проверки и датам отчётности; из него нельзя вывести гарантию конкретного срока вашего вывода.
Именно здесь стоит внимательно относиться к ограничениям данных. На открытой странице прозрачности Circle во время проверки стояла дата состава резервов 24 сентября 2026 года, но часть числовых полей не отобразилась в доступном тексте. Поэтому я не привожу непроверенную сумму резервов «на сегодня» и не подменяю ею квартальные показатели. Дата открытия страницы не делает все её числа данными за 5 октября.
Для решения о конкретном балансе я бы записал пять вещей: зачем нужны деньги, когда они могут понадобиться, где завершится маршрут выхода, сколько будет стоить полный цикл и кто отвечает за вознаграждение. Если цель — оплатить расход через неделю, срок доступности может значить больше, чем разница годовых ставок. Если баланс предназначен для торговли, важны доступность нужной пары и стоимость исполнения обычного для вас ордера.
Точно так же разделение между двумя токенами не обязательно разделяет все риски. В гипотетическом портфеле половина средств в стейблкоине A, половина — в B, но обе части лежат на одной платформе. Проблема с доступом к этой платформе может затронуть обе части. Это не аргумент в пользу конкретного способа хранения: самостоятельный кошелёк в ответ требует контроля ключей, адресов и сети. Нужно называть риск, который вы действительно снижаете.
Для наблюдения до конца октября предлагаю три условных сценария развития сервисов вокруг стейблкоинов. Они описывают полезность для пользователя, а не прогноз цены USDC или акций Circle. Названия «бычий» и «медвежий» здесь означают улучшение или ухудшение условий использования. Вероятности я не назначаю: для обоснованной оценки не хватает данных о выполнении нового коммерческого соглашения.
Базовый сценарий: партнёрства постепенно расширяют использование, но выгода зависит от суммы и маршрута, а программы вознаграждений остаются отдельными продуктами. Условие сохранения — рабочие каналы ввода и вывода без устойчивого ухудшения совокупной стоимости операций. Переход к другому сценарию нужен, если появится подтверждённое существенное снижение расходов для обычного пользователя или, наоборот, длительные ограничения доступа.
Бычий сценарий: конкуренция приносит пользователю измеримую пользу — более дешёвый полный цикл, лучшую доступную цену для его объёма, больше подходящих маршрутов. В качестве подтверждения я буду считать опубликованные условия и повторяемый практический результат, а не только большой призовой фонд. Сценарий отменяется, если преимущество исчезает после комиссий, доступно лишь короткое время или требует риска, который пользователь изначально не планировал.
Медвежий сценарий: вознаграждения становятся менее выгодными, выход дорожает или задерживается, и пользователям приходится менять маршрут доступа к деньгам. Условия реализации — закреплённые ухудшения правил или выполнение операций; сам заголовок о проблеме ещё недостаточен. Чтобы отменить такой сценарий, нужно восстановить доступ и нормализовать фактические затраты. Новый рекламный бонус без восстановления основной функции денег проблему не решает.
Соглашение Binance и Circle показывает, насколько ценным для финансовых платформ стал долларовый остаток пользователя. Однако оценивать свою выгоду нужно в собственном масштабе: не в миллионах корпоративных инвестиций, а в долларах после расходов, в днях до выхода и в условиях получения вознаграждения. В нашем примере более высокая ставка проиграла из-за 17 долларов расходов. Именно такой расчёт стоит сделать заранее, прежде чем нажать кнопку перехода.
Мой главный тезис: стейблкоин даёт способ удерживать и перемещать долларовую стоимость, а право на доход задаёт отдельная конструкция продукта. Партнёрство может сделать этот способ удобнее. Доход от резервов может усилить бизнес эмитента. Личный результат появляется только тогда, когда конкретные правила, цена операций и нужный вам срок складываются в вашу пользу.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Все учебные ставки, расходы и цены исполнения явно обозначены как гипотетические; расчёты не учитывают индивидуальное налогообложение.
#Binance #USDC #Стейблкоїни #ФінансоваГрамотність #УправлінняРизиком