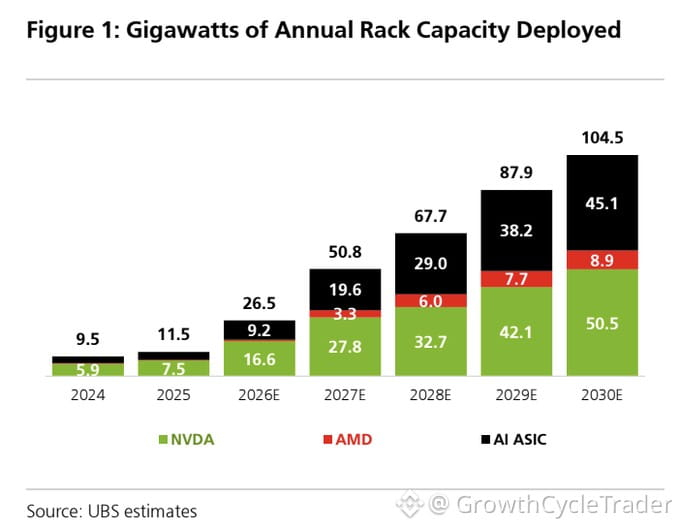
UBS только что опубликовал график, который показывает, что AI-инфраструктура вот-вот уйдёт в резкий «параболический» рост.
Ожидается, что годовая стойкоёмкость для AI взлетит с 9,5 ГВт в 2024 году до 104,5 ГВт к 2030 году. Это рост в 11 раз за шесть лет, причём основное ускорение начнётся после 2026 года.
Каждый дополнительный гигаватт стойкоёмкости тянет спрос по всей цепочке поставок — больше GPU, больше HBM, больше сетевых компонентов, больше энергии, больше охлаждения. Это не история про одну акцию. Это игра на уровне всего стека.
$NVDA остаётся якорем. Ожидается, что стойкоёмкость компании вырастет с 5,9 ГВт в 2024 году до 50,5 ГВт к 2030 году, что позволит занять почти половину всей новой AI-инфраструктуры, несмотря на растущую конкуренцию. Причина? «Моат» CUDA и гибкость для задач обучения.
Но главный сдвиг — в сторону кастомных AI ASIC. UBS ожидает, что мощность кастомных чипов достигнет 45,1 ГВт к 2030 году — почти на уровне Nvidia. Гиперскейлеры вроде Google, Amazon, Meta и Microsoft строят собственные чипы ради стоимости и энергоэффективности на предсказуемых нагрузках. Это не «убивает» Nvidia — просто создаёт параллельную полосу.
$AMD тоже получает свою долю: прогноз — до 8,9 ГВт к 2030 году. Всё ещё третье место, но рост существенный.
А теперь самое интересное. Независимо от того, какой чип ставят в стойку — Nvidia, AMD или кастомный кремний — остальная часть стека всё равно будет «протягиваться» вслед за спросом.
$MU, $SKHY и Samsung выиграют от спроса на HBM и серверную память.
TSMC, ASE и Amkor выиграют от производства и упаковки.
Broadcom, Marvell, Credo и Astera Labs выиграют от сетевых решений и межсоединений.
Super Micro, Dell и HPE выиграют от сборки серверов и стоек.
Vertiv, Eaton, Schneider Electric и Modine выиграют от инфраструктуры питания и охлаждения по мере роста плотности мощности стоек и перехода к жидкостному охлаждению как стандарту.
Это не история только про 2025 год. Это многолетнее развёртывание с нарастающим спросом на память, сеть, питание, охлаждение и на всю цепочку поставок AI.
Я позиционируюсь по всему стеку — память, сеть, питание, охлаждение и «неоклады». Вот так и играют инфраструктурные циклы.