Заседание FOMC 27–28 октября больше не является повышающим заседанием по имеющимся данным. Это пауза, при этом декабрь остается открытым. Два релиза сделали это возможным: августовские PCE на 30 сентября и сентябрьские данные по занятости (payrolls) на 2 октября.
Инфляция замедлилась по итогам месяца. Но она не замедлилась до целевого уровня.
В августе заголовочная PCE выросла на 0,3% за месяц и на 3,4% за год. Базовая PCE — показатель ФРС, который она предпочитает, — выросла на 0,2% и 3,0%. Консенсус был ближе к 0,3% и 3,3% по базовому. На заголовочный показатель сильнее всего повлияли цены на бензин. Питание было без изменений.
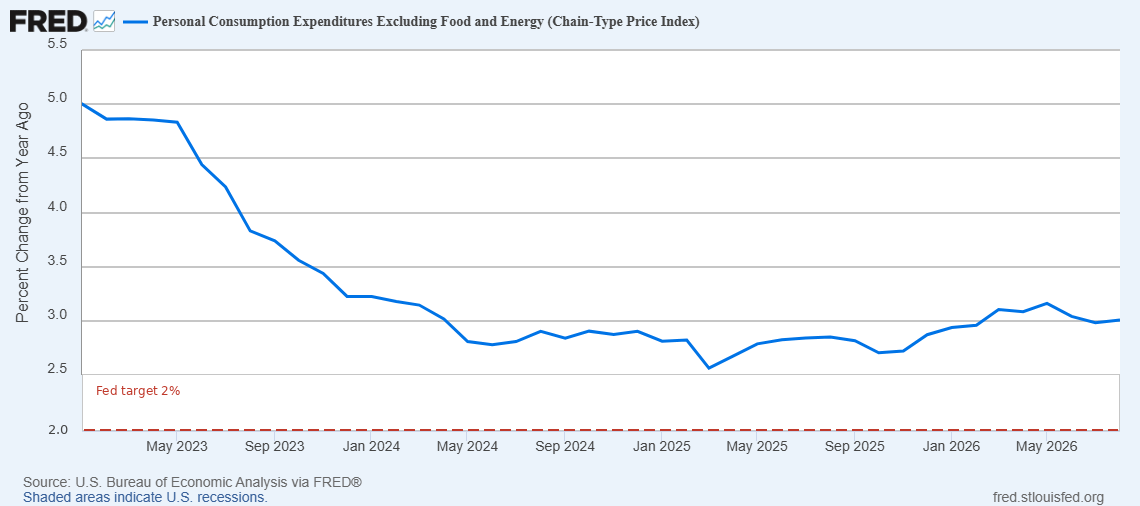
Ежегодное обновление важнее, чем ежемесячный промах. Пересмотры сократили предыдущее базовое чтение примерно на 36 базисных пунктов. Базовый показатель за июль, впервые опубликованный около 3,3%, теперь находится на уровне 3,0%. Часть этого «улучшения» — это переписанная история, а не одномесячный обвал цен.
Данные о расходах не подтвердили резкого ослабления спроса. Номинальные расходы на личное потребление выросли на 0,9%, реальные — на 0,6%. Доходы выросли на 0,2%. Домохозяйства тратили деньги, но сопоставимого роста зарплат не получили.
Примечание: после пересмотра базовый PCE снова составляет 3,0%. Это всё ещё на 100 б.п. выше целевого уровня ФРС. Источник: BEA через FRED.
Базовая инфляция на уровне 3,0% на 100 базисных пунктов выше целевого уровня в 2%. Следующий отчёт PCE, за сентябрь, выйдет 29 октября — на следующий день после этого заседания. У Комитета этих данных не будет.
Именно рынок труда снял октябрьское повышение ставки с повестки.
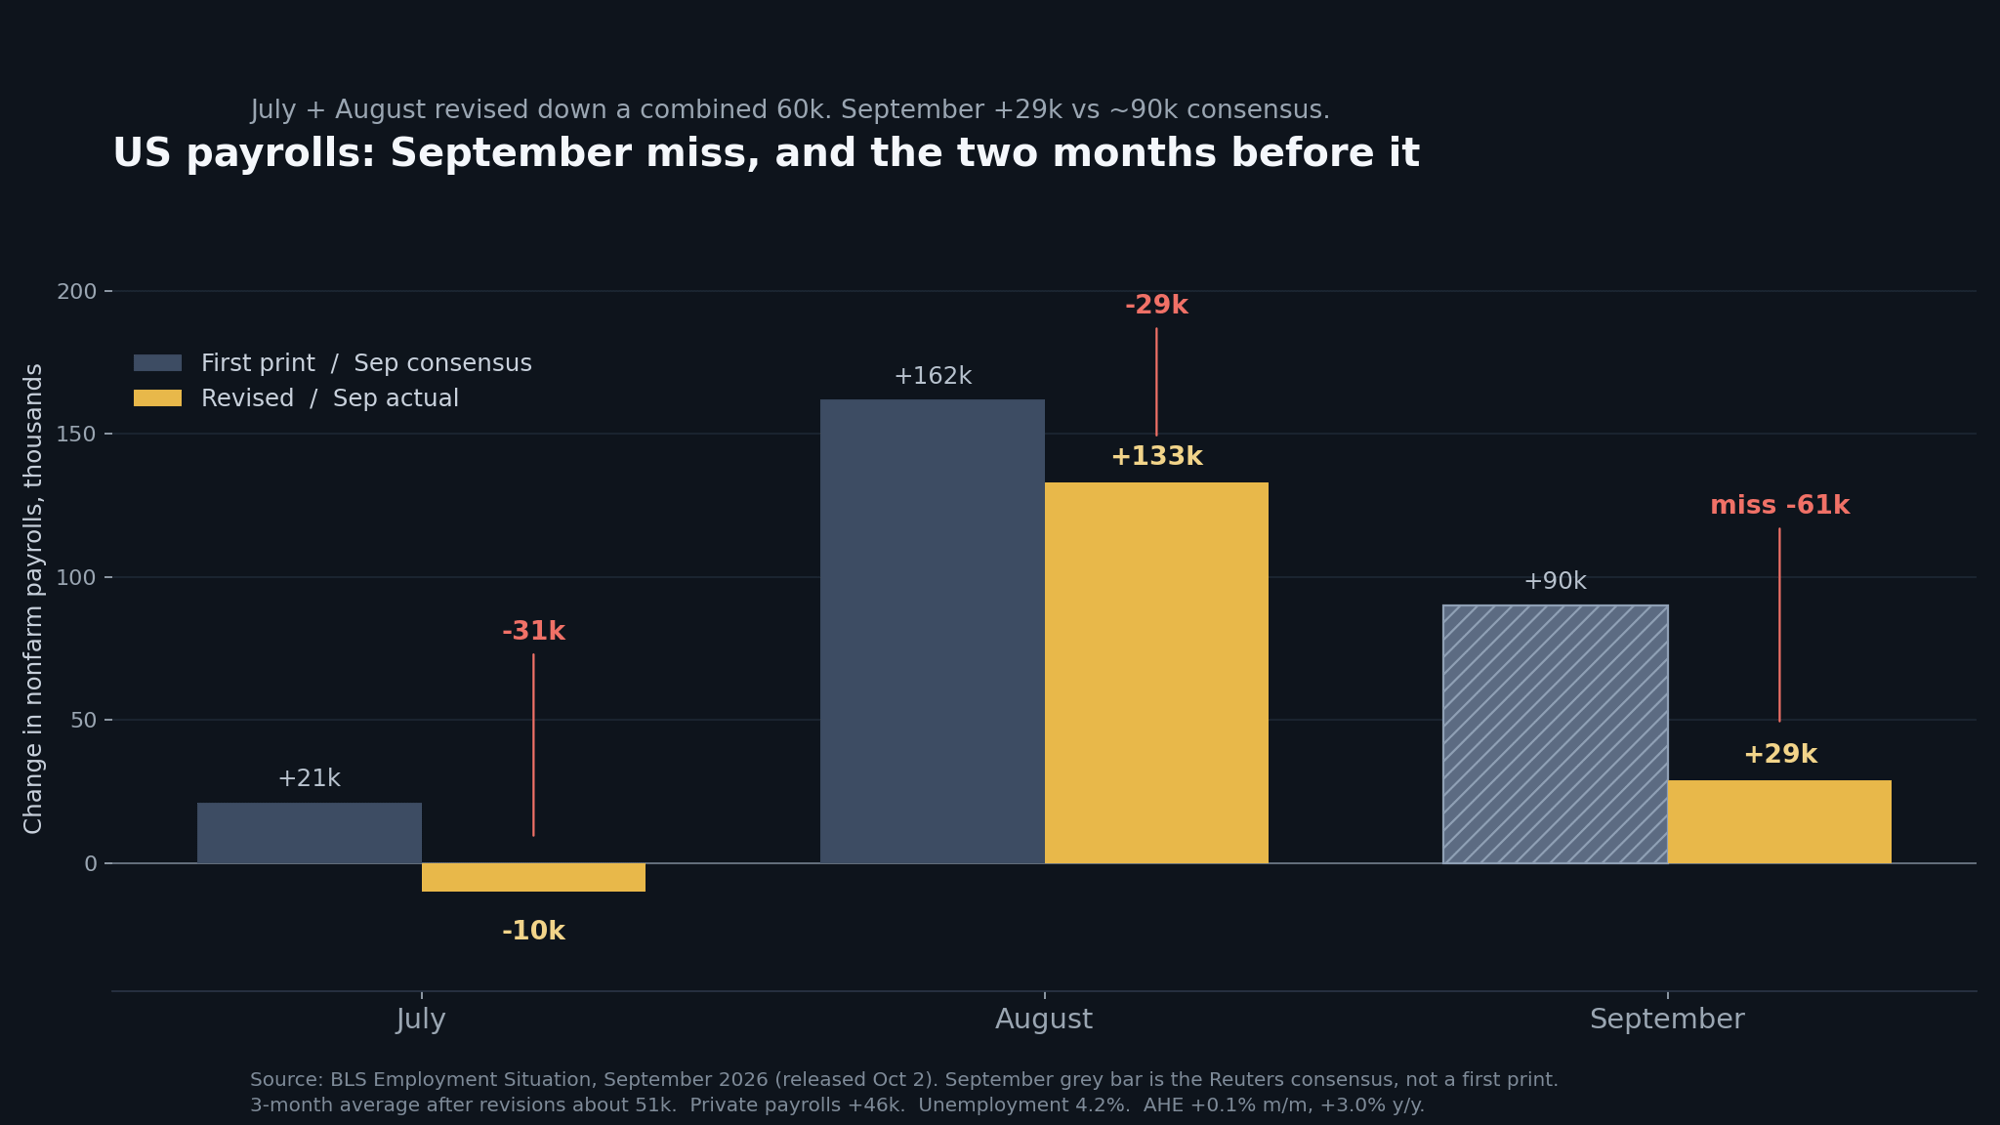
Число рабочих мест вне сельского хозяйства в сентябре выросло на 29 000 против консенсус-прогноза около 90 000. В частном секторе занятость увеличилась на 46 000. В государственном секторе сократилась на 17 000. Данные за июль и август пересмотрены в сторону понижения суммарно на 60 000. Теперь показатель за июль составляет −10 000. Данные за август пересмотрены со 162 000 до 133 000.
Примечание: в сентябре +29 тыс. против ожидавшихся примерно 90 тыс. Данные за июль и август пересмотрены в сторону понижения суммарно на 60 тыс. Источник: BLS, 2 октября.
Безработица выросла с 4,1% до 4,2%. Без округления показатель составляет 4,175%. Доля экономически активного населения выросла с 61,6% до 61,8%, а занятость по данным обследования домохозяйств увеличилась на 406 000. Люди вступали в рабочую силу быстрее, чем находили работу. Это более слабый отчёт, но не обвал.
Зарплаты — самая однозначная часть отчёта. Средняя почасовая оплата выросла на 0,1% за месяц и на 3,0% за год — это самые медленные темпы годового роста с 2021 года. Влияние зарплат на базовый PCE больше не является проблемой.
С чем Комитет подходит к заседанию
В сентябре повышение ставки уже состоялось — до 3,75–4,00%. В последних прогнозах 16 из 18 представителей ФРС по-прежнему ожидали как минимум ещё одного повышения в этом году. Такова была исходная ситуация перед этими двумя публикациями.
Публикация PCE снизила срочность борьбы с инфляцией. Отчёт NFP снял срочность повышения ставки в октябре. Вероятность октябрьского повышения по CME FedWatch, составлявшая около 70% 24 сентября, упала примерно до 37% после PCE и примерно до 23% после слабого отчёта по занятости. Внутридневной минимум был около 13%. Декабрьское заседание по-прежнему остаётся актуальным.
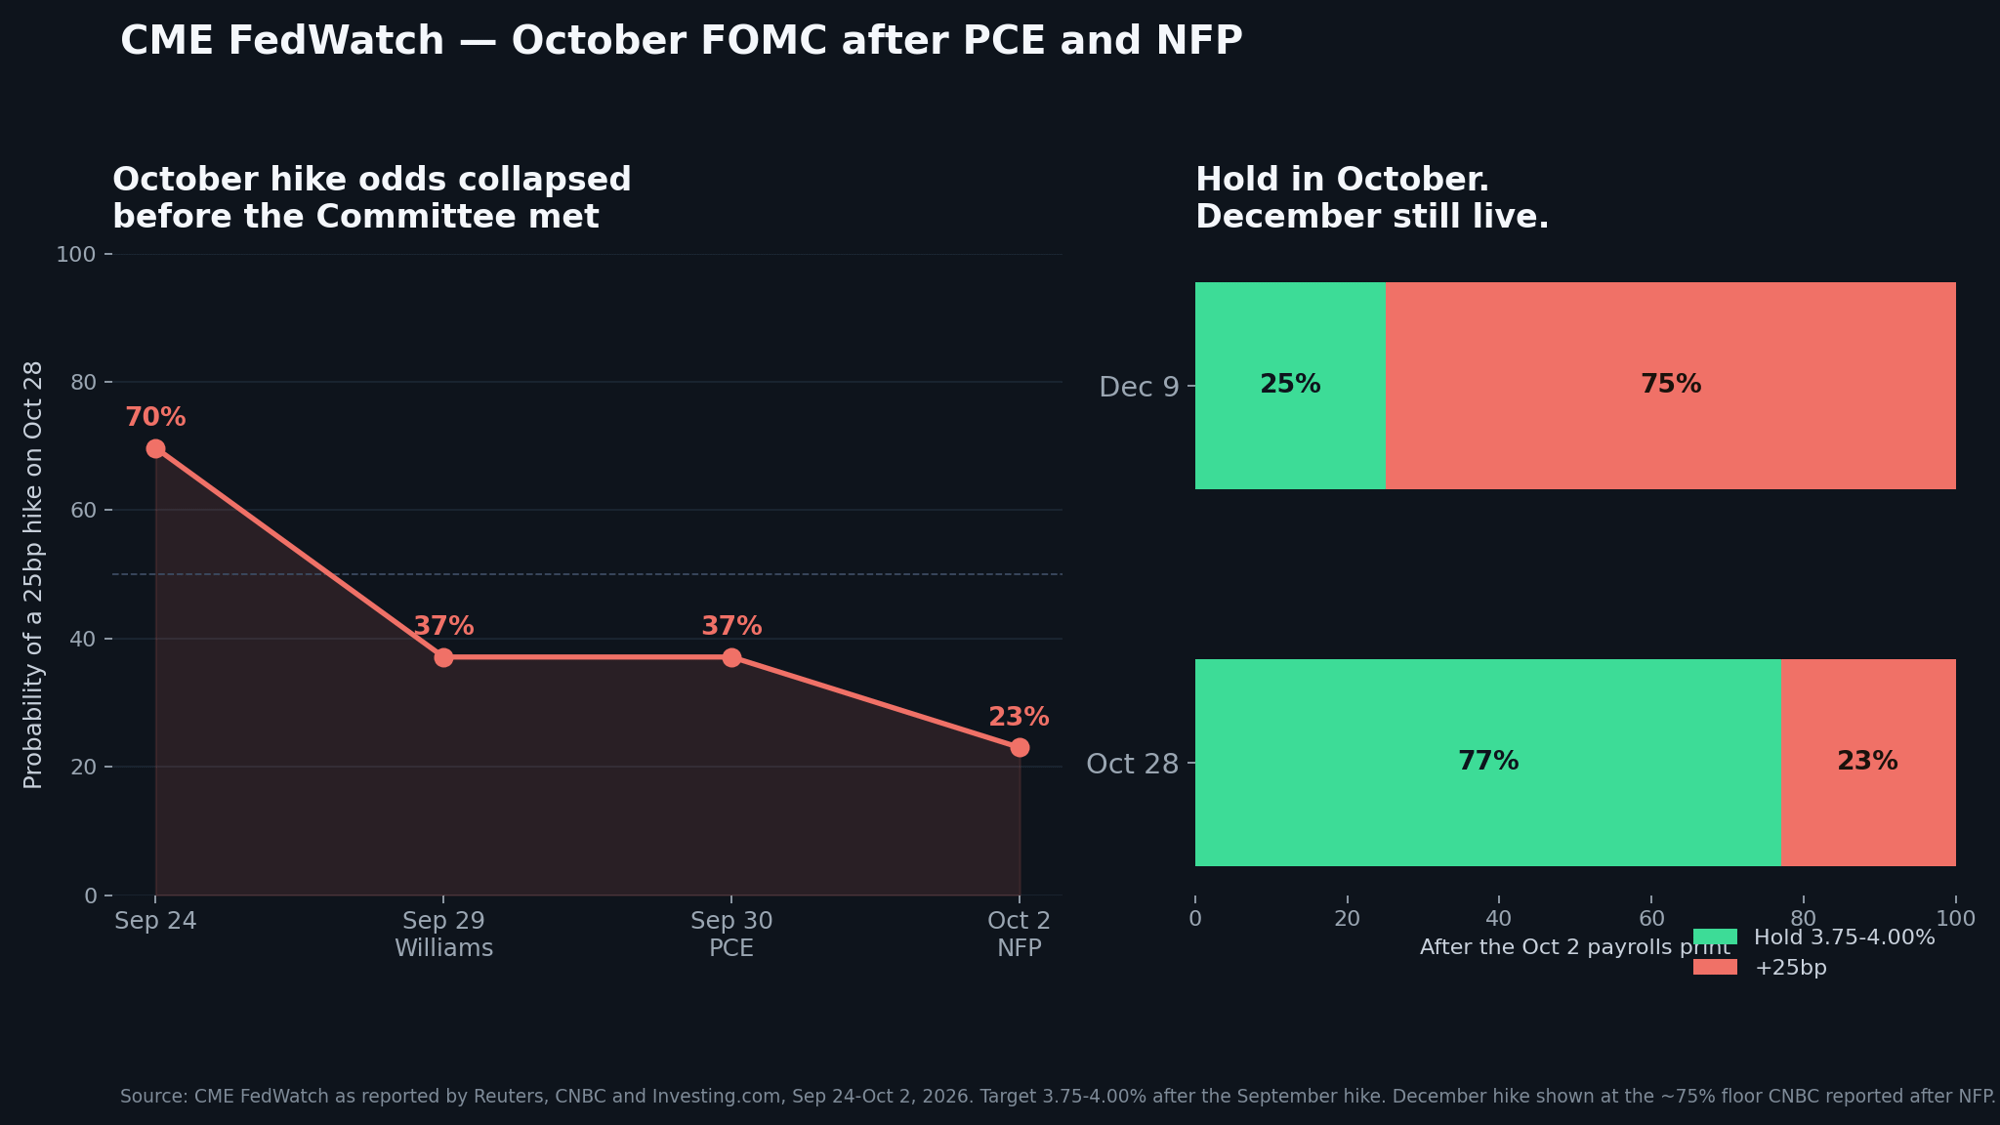
Примечание: после двух публикаций вероятность октябрьского повышения ставки упала примерно с 70% до 23%. Вероятность повышения в декабре по-прежнему оценивается примерно в 75%. Данные CME FedWatch, приведённые Reuters и CNBC; это не официальный скриншот.
Всё упирается в календарь. Данные CPI за сентябрь выйдут до 28 октября. Высокий CPI может вернуть повышение ставки в повестку. Второй подряд слабый отчёт об инфляции закрепит паузу и перенесёт обсуждение на декабрь.
Сигнал с разных рынков
Ориентир — короткий конец кривой, а не заголовок отчёта по занятости. До публикации данных доходность двухлетних облигаций достигала примерно 4,97%, затем на свече NFP упала примерно до 4,79% и завершила неделю на уровне 4,827%. DXY не отыграл это движение обратно. Неделю он закончил на отметке 101,92. Золото распродавали на скачке доходности, затем оно отскочило и снова пошло вниз после публикации отчёта по занятости; последняя цена — 4 140.
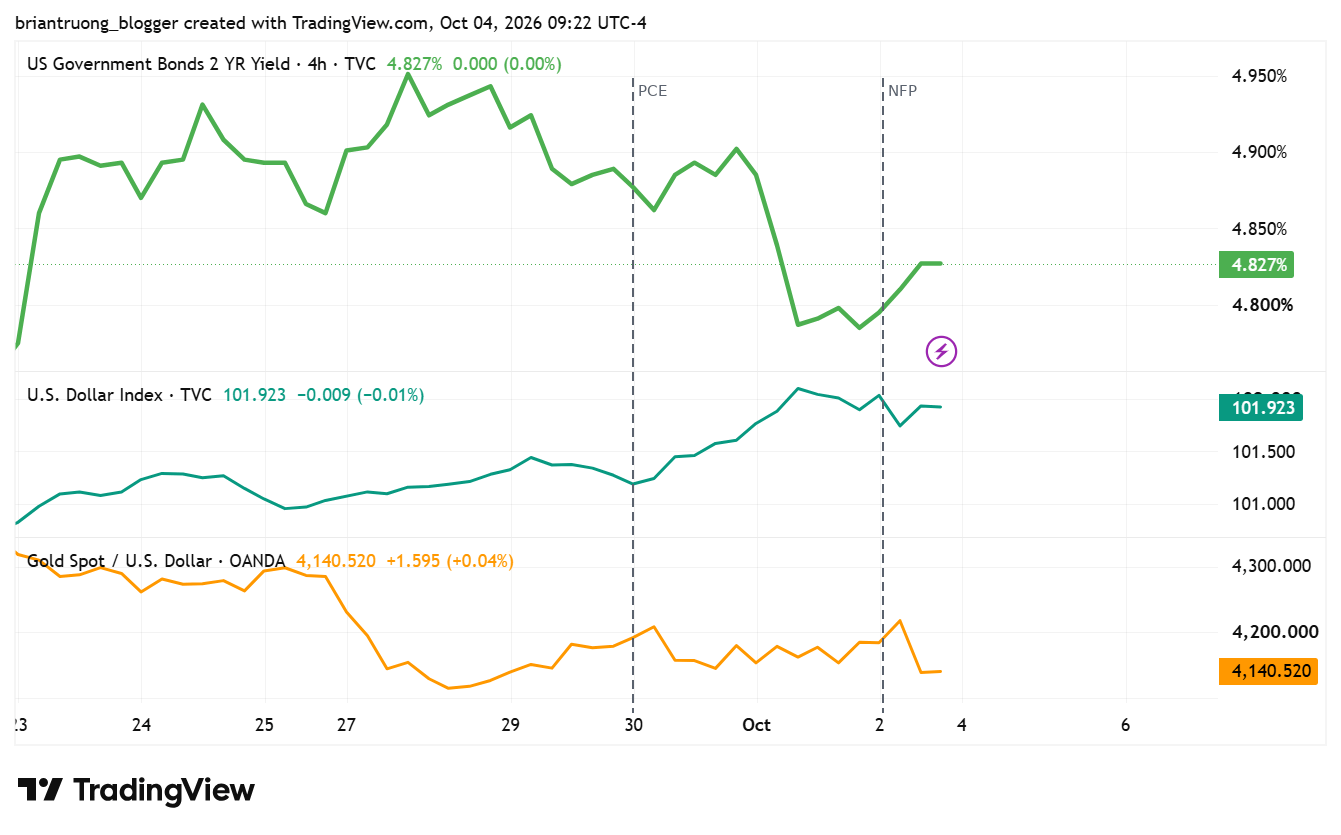
Примечание: 4H. Доходность двухлетних облигаций резко сдвинулась после публикации NFP. Доллар — нет. Золото реагировало на доходность, а не на заголовок отчёта.
Пауза при базовой инфляции на уровне 3% означает для золота боковой диапазон, а не тренд. Высокий CPI в середине октября вновь вернёт повышение ставки в повестку и станет более ясным негативным фактором для XAU. У биткоина здесь нет независимого фактора. До заседания он будет двигаться вслед за долларом и реальной доходностью.
Три сценария перед 28 октября
Базовый сценарий: пауза при ставке 3,75–4,00%. Заявление оставит возможность повышения в декабре. Инфляция всё ещё выше целевого уровня. Перегрева на рынке труда больше нет. Именно такой сценарий сейчас подтверждают PCE и NFP.
Ястребиная пауза: высокий CPI за сентябрь, безработица без изменений, ускорения роста зарплат нет. Вероятность повышения ставки в декабре снова растёт. Короткий конец кривой распродают. Золото теряет отскок после NFP.
Голубиная пауза: CPI подтверждает слабые данные PCE, а заявки на пособие или слабый отчёт о розничных продажах показывают, что результат в 29 000 не был единичным случаем. Вероятность повышения в декабре снижается вместе с октябрьской. Это единственный ясный сценарий ослабления доллара и роста золота, но на основании сегодняшних данных он не является базовым.
Держать средства в наличных перед CPI — тоже позиция. Эти две публикации уже дали ответ насчёт октября. Но насчёт декабря — нет.
Не является финансовой рекомендацией. Уровни изменятся после следующей публикации CPI.
БРАЙАН ЧЫОНГ
ТОРГОВАТЬ $XAU ЗДЕСЬ👇